[Bài 2] Doanh nghiệp “chết lâm sàng” và ranh giới tạm hoãn xuất cảnh
PPhương Linh
Chọn cỡ chữ
Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…
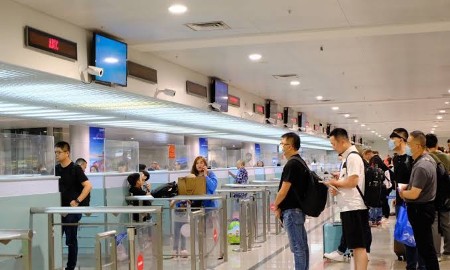
Ranh giới nào cho biện pháp tạm hoãn xuất cảnh - Ảnh AI
Trong quá trình làm sạch dữ liệu người nộp thuế, hàng chục nghìn doanh
nghiệp không còn hoạt động tại địa chỉ đăng ký đang được cơ quan thuế rà soát,
xử lý.
Với những trường hợp này, áp lực không chỉ dừng ở việc xác định nghĩa vụ
thuế của doanh nghiệp mà có thể chuyển trực tiếp sang cá nhân người đại diện
theo pháp luật thông qua biện pháp tạm hoãn xuất cảnh. Quy định mới về tạm hoãn xuất cảnh được thiết kế theo hướng xác
định rõ đối tượng, ngưỡng nợ và thời gian để người nộp thuế khắc phục trước khi
biện pháp này được áp dụng.
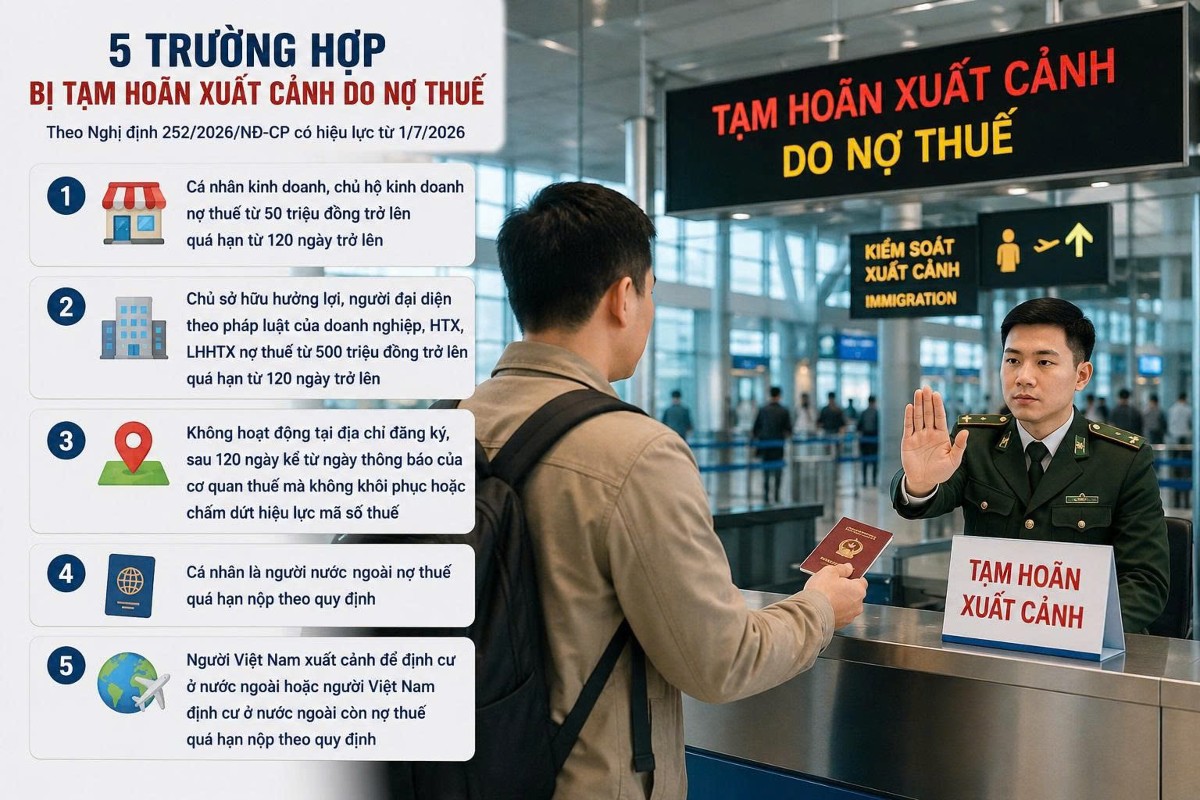
Theo Nghị định 252/2026/NĐ-CP có
hiệu lực từ ngày 1/7/2026, cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường
hợp bị cưỡng chế với số tiền thuế nợ từ 50 triệu đồng và quá hạn từ 120 ngày có
thể bị tạm hoãn xuất cảnh. Đối với cá nhân là chủ sở hữu hưởng lợi hoặc người
đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã,
ngưỡng này là từ 500 triệu đồng và khoản nợ quá hạn từ 120 ngày.
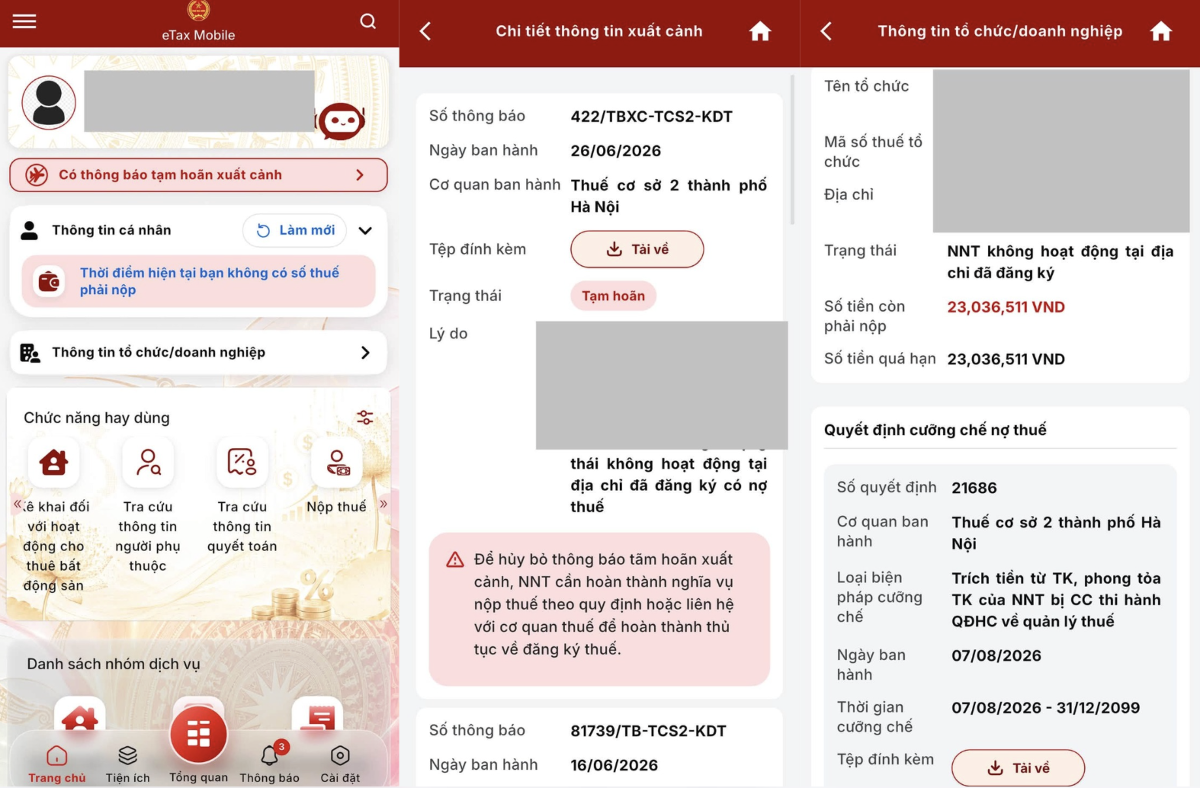
Đáng chú ý, đối với người nộp thuế được cơ quan quản lý thuế xác định không
hoạt động tại địa chỉ đã đăng ký, tạm hoãn xuất cảnh không chỉ là câu
chuyện về một khoản nợ thuế lớn hay nhỏ, mà còn gắn với việc người nộp thuế có
chủ động xử lý tình trạng mã số thuế sau khi đã được cơ quan thuế thông báo hay
không
Nếu sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo về tình trạng
không hoạt động tại địa chỉ đăng ký
mà người nộp thuế vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm
dứt hiệu lực mã số thuế, người đại diện theo pháp luật, chủ sở hữu hưởng lợi và
một số đối tượng liên quan có thể thuộc diện tạm hoãn xuất cảnh.
Nguồn: Cục Thuế
CÙNG MỘT TRẠNG THÁI NHƯNG KHÔNG CÙNG MỘT RỦI RO
Theo số liệu từ Cục Thuế, khoảng 105.000 người đại diện theo pháp luật của
doanh nghiệp và chủ hộ kinh doanh đã bị thông báo tạm hoãn xuất cảnh, với tổng
số tiền nợ thuế gần 61.000 tỷ đồng.
Trong đó, hơn 65.000 trường hợp là các đối
tượng không còn hoạt động tại địa chỉ đăng ký nhưng không thông báo đến cơ quan
thuế, với số tiền thuế nợ trên 6.900 tỷ đồng. Những con số này cho thấy nhóm doanh nghiệp không còn hoạt động tại
địa chỉ đăng ký đang chiếm tỷ trọng đáng kể trong số các trường hợp bị áp dụng
biện pháp tạm hoãn xuất cảnh.
Về phía cơ quan quản lý, đây là một khoảng trống không
nhỏ. Khi doanh nghiệp không còn ở địa chỉ đăng ký, cơ quan thuế khó xác định
doanh nghiệp còn hoạt động thực tế hay không, còn tài sản, dòng tiền hoặc nghĩa
vụ nào chưa hoàn thành hay không. Nếu người đại diện cũng không chủ động liên
hệ, pháp nhân có thể tiếp tục tồn tại trên hệ thống trong tình trạng không rõ
thực tế.
Trong bối cảnh đó, tạm hoãn xuất cảnh trở thành một công
cụ tạo sức ép để đưa người đại diện quay trở lại làm việc với cơ quan thuế. Hiệu quả thu hồi nghĩa vụ bước đầu cũng
được thể hiện qua số liệu của ngành Thuế.
Lũy kế, cơ quan thuế đã thu được trên 4.000 tỷ đồng tiền nợ từ hơn 13.000 người nộp thuế. Riêng nhóm không còn hoạt động tại địa chỉ đăng ký đã có khoảng 7.100 trường hợp chủ động liên hệ với cơ quan thuế, nộp gần 100 tỷ đồng và được hủy bỏ tạm hoãn xuất cảnh.
(Cục Thuế)
Như vậy, không thể phủ nhận tác dụng của biện pháp này.
Khi một doanh nghiệp biến mất khỏi địa chỉ đăng ký và người đại diện không chủ
động xử lý, việc tạo ra một sức ép đủ lớn có thể giúp cơ quan thuế đưa người
nộp thuế trở lại hệ thống.
Tuy nhiên, chính hiệu quả của công cụ này cũng đặt ra
câu hỏi về ranh giới của cưỡng chế.Không còn hoạt động tại địa chỉ đăng
ký là một dấu hiệu quản lý quan trọng, nhưng không đồng nghĩa với việc mọi
doanh nghiệp ở trạng thái này đều có cùng mức độ rủi ro.
Các chuyên gia cho rằng không phải doanh nghiệp nào không còn
hoạt động tại địa chỉ đăng ký cũng là doanh nghiệp “ma”.
Trên thực tế, doanh nghiệp không còn
hoạt động tại địa chỉ đăng ký có thể xuất phát từ nhiều tình huống khác nhau. Có
doanh nghiệp thay đổi địa điểm nhưng không cập nhật thông tin; có doanh nghiệp
thực sự chấm dứt hoạt động nhưng chưa hoàn tất thủ tục giải thể; cũng có trường
hợp chủ động bỏ địa chỉ đăng ký để né tránh nghĩa vụ.
Theo phản ánh của nhiều doanh nghiệp trên các diễn đàn
thuế, kế toán, có trường hợp người đại diện đã nộp hồ sơ giải thể lên cơ quan
thuế từ 3-5 năm nhưng vẫn chưa hoàn tất. Khi chưa có xác nhận
của cơ quan thuế, thủ tục giải thể tại cơ quan đăng ký kinh doanh cũng chưa thể
khép lại.
Như vậy, một doanh nghiệp có thể đã thực sự rời thị trường nhưng vẫn “treo”
trên hệ thống trong nhiều năm. Đến khi dữ liệu được rà soát, doanh nghiệp có
thể được xác định là không còn hoạt động tại địa chỉ đăng ký, trong khi người
đại diện vẫn đang loay hoay xử lý những nghĩa vụ cũ để đóng mã số thuế.
DOANH NGHIỆP "CHẾT LÂM SÀNG'': GỠ NÚT THẮT ĐỂ RỜI THỊ TRƯỜNG
Nhiều doanh nghiệp đã ngừng hoạt động, không còn doanh thu, dòng tiền nhưng vẫn tồn tại trên hệ thống do chưa thể hoàn tất thủ tục giải thể và chấm dứt hiệu lực mã số thuế. Những vướng mắc về nghĩa vụ thuế, hóa đơn, thủ tục pháp lý, thậm chí tạm hoãn xuất cảnh đối với người đại diện đang cho thấy khoảng cách giữa thực tế doanh nghiệp đã ngừng hoạt động và trạng thái pháp lý của pháp nhân. VnEconomy phân tích những điểm nghẽn và các đề xuất nhằm phân loại đúng, xử lý đúng, tạo một lối ra minh bạch và khả thi hơn cho doanh nghiệp khỏi thị trường.
Tạp chí Kinh tế Việt Nam/VnEconomy đăng tải lần lượt các bài viết này, bắt đầu từ ngày 16-18/9/2026.
CƯỠNG CHẾ CẦN ĐI CÙNG KHẢ NĂNG PHÂN LOẠI
Đây cũng là điểm cần được nhìn nhận khi áp dụng các biện
pháp cưỡng chế đối trường
hợp không còn hoạt động tại địa chỉ đăng ký bởi các trường hợp này có cùng một dấu hiệu trên hệ thống
nhưng bản chất lại khác nhau.
Cùng là trạng thái “không còn hoạt động tại địa chỉ đăng
ký”, nhưng một bên có thể là doanh nghiệp đang cố tình né tránh nghĩa vụ, che
giấu hoạt động hoặc tài sản rõ ràng;
bên kia có thể là doanh nghiệp đã hết hoạt động, không còn dòng tiền và tài sản
đáng kể, nhưng chưa hoàn tất được thủ tục pháp lý để kết thúc vòng đời.
Ảnh: NVCC
Với doanh nghiệp vẫn hoạt động, có doanh thu, dòng tiền
hoặc tài sản nhưng cố tình không thực hiện nghĩa vụ thuế, việc áp dụng biện
pháp mạnh với người đại diện có cơ sở rõ ràng. Khi đó, nguy cơ thất thu ngân
sách và nguy cơ người có trách nhiệm né tránh nghĩa vụ đều hiện hữu.
Ngược lại, với doanh nghiệp đã ngừng hoạt động trong
thời gian dài, không còn dòng tiền, câu hỏi đặt ra có thể khác. Sức ép từ biện
pháp tạm hoãn xuất cảnh có thực sự làm tăng khả năng thu hồi nghĩa vụ, hay chủ
yếu tạo thêm áp lực để cá nhân này hoàn tất việc xử lý một pháp nhân đã ngừng
hoạt động từ lâu?
Bản chất của vấn đề vì thế không nằm ở
việc có nên sử dụng tạm hoãn xuất cảnh, mà ở chỗ biện pháp này được áp
dụng như thế nào để tương xứng với mức độ rủi ro và khả năng thực hiện nghĩa vụ
của từng trường hợp.
Nếu mục tiêu của tạm hoãn xuất cảnh là
tạo sức ép để người có khả năng thực hiện nghĩa vụ phải thực hiện, thì việc xác
định khả năng đó trở thành khâu quan trọng. Một doanh nghiệp còn hoạt động
nhưng cố tình che giấu doanh thu, tài sản hoặc né tránh nghĩa vụ không thể được
nhìn giống một doanh nghiệp đã ngừng kinh doanh nhiều năm và đang tìm cách hoàn
tất giải thể.
Vì vậy, trước khi áp dụng biện pháp
mạnh đối với cá nhân, việc rà soát tình trạng thực tế của doanh nghiệp có ý
nghĩa quyết định. Cơ quan thuế cần đối chiếu nghĩa vụ thuế, thông tin người đại
diện theo pháp luật, chủ sở hữu hưởng lợi, trạng thái mã số thuế, lịch sử kê
khai, hóa đơn và số tiền thuế nợ để xác định đúng đối tượng, đúng điều kiện.
Đặc biệt, với nhóm doanh nghiệp đã
ngừng hoạt động trong thời gian dài, nếu vướng
mắc nằm ở việc doanh nghiệp cố tình không thực hiện nghĩa vụ, biện pháp cưỡng
chế có thể tạo sức ép cần thiết. Nhưng nếu doanh nghiệp đã chủ động làm thủ tục
và đang mắc ở khâu xử lý hồ sơ, trọng tâm lại nên là tháo gỡ điểm nghẽn để
doanh nghiệp có thể kết thúc thủ tục.
Trong phiên 13/10, giá vàng liên tục biến động với xu hướng khó đoán. Các công ty tăng, giảm giá mua/bán vàng nhẫn từ 2 – 3 lần với mức điều chỉnh mạnh nhất lên tới gần 1 triệu đồng/lượng...
Sản phẩm Tiết kiệm Siêu đặc quyền của ngân hàng NCB tiếp tục gây sốt với chương trình “Lời quà bạt ngàn – Lãi nhà bạc tỷ”, tổng giá trị giải thưởng lên tới 338 tỷ đồng, với 71 bất động sản cao cấp, vàng 24K cùng hơn 70.000 phần quà hấp dẫn.
Với việc trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP cho người lao động, vốn điều lệ của Techcombank dự kiến tăng lên gần 106,6 nghìn tỷ đồng, cao nhất ngành ngân hàng.
Chỉ một năm sau khi gia nhập thị trường bảo hiểm nhân thọ Việt Nam, Techcom Life đã hoàn tất tăng vốn điều lệ lên 4.300 tỷ đồng theo chấp thuận của Bộ Tài chính.
Ngân hàng Trung ương Trung Quốc (PBOC) đã liên tục mua ròng vàng trong 23 tháng qua, đồng thời nước này cũng đang nhập khẩu vàng với khối lượng lớn chưa từng thấy...
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...