




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vay vốn gặp rủi ro, được bảo hiểm miễn phí lãi suất


Lần đầu tiên tại Việt Nam, một ngân hàng tìm cách bảo hiểm miễn phí lãi suất cho khoản vay
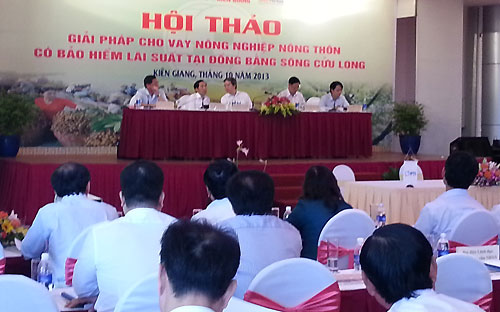
Ngày 17/10, tại hội thảo về giải pháp cho vay tại khu vực nông nghiệp - nông thôn, Ngân hàng Bưu điện Liên Việt (LienVietPostBank) đã giới thiệu một đề án với ưu đãi đáng chú ý.
Đề án này có quy mô 5.000 tỷ đồng, cho các hộ nông dân vay vốn ở khu vực đồng bằng sông Cửu Long, dự kiến giải ngân toàn bộ đến tháng 4/2014. Bên cạnh lãi suất ưu đãi 9%/năm cho các khoản trung và dài hạn, nếu khách hàng gặp rủi ro khách quan, đơn vị bảo hiểm sẽ đứng ra trả lãi cho người vay mà không mất phí.
Chính sách mồi…
Cụ thể, qua hợp tác với LienVietPostBank, Tổng công ty Cổ phần Bảo hiểm Bưu điện (PTI) sẽ đứng ra bảo hiểm miễn phí toàn bộ lãi suất tiền vay cho các đối tượng vay vốn nằm trong đề án trên; thực hiện chi trả phần bảo hiểm trong trường hợp khách hàng là hộ nông dân gặp khó khăn khách quan.
Người được bảo hiểm là khách hàng vay vốn tại LienVietPostBank theo đề án trên và đáp ứng đầy đủ các yêu cho vay theo quy định hiện hành. PTI sẽ thay mặt người được bảo hiểm trả khoản lãi vay cho người thụ hưởng là ngân hàng này khi xảy ra sự kiện bảo hiểm. Số tiền bảo hiểm là tổng số tiền lãi mà người được bảo hiểm chi trả theo hợp đồng tín dụng.
LienVietPostBank dự kiến, tổng số tiền cho vay ra từ tháng 12/2013 đến tháng 4/2014 là 5.000 tỷ đồng. Số tiền lãi được bảo hiểm dự kiến đến hết năm 2015 là hơn 800 tỷ đồng. Và để đảm bảo cho khoản bảo hiểm, trước mắt PTI thực hiện ký quỹ 10 tỷ đồng tại LienVietPostBank.
Đây là lần đầu tiên tại Việt Nam, một ngân hàng thương mại đứng ra triển khai chính sách này. Một chính sách còn khá mới mẻ và bước đầu mang tính thăm dò.
Trao đổi bên lề với VnEconomy, TS. Lê Thẩm Dương, Trưởng khoa Quản trị kinh doanh - Đại học Ngân Hàng Tp.HCM đánh giá cơ chế bảo hiểm lãi suất cho khoản vay tại LienVietPostBank mới chỉ là một sự hé mở và chưa bao trùm được giá trị lớn nhất là toàn bộ khoản vay, gồm cả phần gốc.
“Bảo hiểm miễn phí, tức khi rủi ro lớn nhất là biếu không 800 tỷ đồng tiền lãi cho nông dân. Thực tế thì không có rủi ro đến như vậy, lấy được chừng ấy của nhà bảo hiểm đâu có dễ. Người ta kỳ vọng là sẽ có bảo hiểm cho cả khoản vay. Nhưng điều này chỉ riêng một ngân hàng thì khó làm được, phải có chỉ đạo cấp nhà nước, tạo thành chuỗi trong đó bảo hiểm là một khâu quan trọng”, ông Dương nói.
Tuy nhiên, chuyên gia này cho rằng: “Phải nói, đây là tấm lòng của ngân hàng. Khi chưa bảo hiểm được gốc, chỉ bảo hiểm phần lãi, mà họ dám làm cũng đã là quý rồi. Ý nghĩa của nó là một chính sách mồi, tạo một chỗ dựa và kích thích người dân vay vốn, ngân hàng cũng có thêm điều kiện để đẩy mạnh cho vay”.
Cũng đánh giá cao ý nghĩa của việc bảo hiểm miễn phí lãi suất vay vốn cho nông dân, Phó viện trưởng Viện Nghiên cứu quản lý kinh tế Trung ương (CIEM) Võ Trí Thành đặt vấn đề: liệu chỉ một ngân hàng triển khai, hỗ trợ như vậy thì có thể kéo dài được bao lâu?
“Khách vay an toàn đã là lãi rồi”
Trước những ý kiến trên của chuyên gia, ông Nguyễn Đức Hưởng, Phó chủ tịch Hội đồng Quản trị LienVietPostBank nói với VnEconomy, chính sách trên được xây dựng từ thực tế phát sinh nhiều rủi ro bất khả kháng khi nông dân vay vốn.
Người nông dân đối diện với khó khăn mất mùa, thiên tai, biến động thị trường…, nên bên cạnh lãi suất cho vay ưu đãi, vẫn cần có thêm những hỗ trợ thiết thực khác cho họ.
Trước mắt, LienVietPostBank sẽ tiếp cận khu vực đồng bằng sông Cửu Long, để người dân làm quen với hình thức bảo hiểm này. “Chúng tôi xác định sẽ làm lâu dài, nhưng từng bước một. Thực tế nhiều người dân ở đây vẫn có tâm lý “thích” vay ngoài, “tín dụng đen” dù lãi suất cao. Nên trước hết là để họ dần làm quen. Sau này sẽ thực hiện thu phí bảo hiểm ở mức thấp để dần dần tiến tới bảo hiểm cho cả phần vốn gốc. Có bảo hiểm như vậy thì nông dân vay vốn sẽ an toàn hơn, mà khi khách hàng an toàn thì ngân hàng cũng an toàn”, ông Hưởng nói.
Và ông khẳng định, sau này khi thu phí bảo hiểm, cộng với lãi suất ưu đãi cho khu vực nông nghiệp nông thôn, chi phí khoản vay chắc chắn vẫn sẽ thấp hơn nhiều so với cho vay nặng lãi của “tín dụng đen”.
Theo giới thiệu của đề án, cơ chế để tiếp cận gói tín dụng được bảo hiểm lãi suất khá thuận lợi. Là khoản vay với các điều kiện thông thường, khi có rủi ro, người vay chỉ cần giấy xác nhận của hội cựu chiến binh và chính quyền phường, xã. LienVietPostBank cũng tiến hành lập hội những hộ dân vay vốn của mình, qua hai đầu mối trên phối hợp xét chọn và có thể vay mà không cần thế chấp tài sản.
Vậy rủi ro và lợi nhuận ở đây như thế nào?
Ông Hưởng nêu quan điểm: “Cho nông dân vay, cũng có nhiều người xem ngân hàng là ân nhân của họ. Nhưng bản thân chúng tôi lại xem nông dân là ân nhân của mình. Đây chính là kênh cho vay có lợi và an toàn hơn các nhóm đối tượng khác”.
Và ông giải thích, hiện nhiều ngân hàng đang chen chân để cho vay doanh nghiệp ở đô thị, nhiều món lãi suất chỉ 6 - 7%/năm. Trong khi, cho vay khu vực nông nghiệp nông thôn phần lớn vẫn được lãi suất từ 8 - 9%/năm. Cái chính là cho vay doanh nghiệp ở đô thị thường là món lớn, nếu rủi ro thì có thể mất cả. Còn cho vay các hộ dân ở nông thôn, món lớn đó được chia nhỏ thành hàng trăm, thậm chí hàng nghìn khoản vay, bỏ trứng vào nhiều nhỏ và giảm thiểu rủi ro, nếu mất sẽ mất ít và nhỏ lẻ.
“Thời gian qua chúng ta đã thấy, các vụ việc liên quan đến rủi ro cho vay xẩy ra chủ yếu chỉ ở địa bàn Hà Nội và Tp.HCM, rất ít có trường hợp liên quan đến người nông dân. Cho vay nông dân an toàn hơn, mà khi họ an toàn thì cũng đã là có lãi cho ngân hàng rồi”, ông Hưởng nhìn nhận.
Một miếng ghép cần thiết nữa trong cơ chế trên là nhà bảo hiểm. Cụ thể ở đây là lợi ích của PTI. Bước đầu, nhà bảo hiểm bỏ ra một số vốn để mở ra một hướng đi mới. Nếu khó khăn, LienVietPostBank sẽ mua toàn bộ bảo hiểm cho các hoạt động của hệ thống ngân hàng mình, như một sự bù chéo. Quan trọng hơn, ở hướng đi mới, PTI tiếp cận một mảng thị trường bảo hiểm trong hoạt động ngân hàng, hiện đang để ngỏ…

Một ngân hàng dự kiến thu hẹp danh mục L/C mua hẳn miễn truy đòi
Tại hội nghị nhà đầu tư chiều 15/10, lãnh đạo SHB cho biết danh mục L/C mua hẳn miễn truy đòi khoảng 75.000 tỷ đồng đã ở mức cao và dự kiến giảm dần. Ngân hàng cũng thông tin về tình hình thanh toán các khoản L/C và kế hoạch ghi nhận lợi nhuận từ thương vụ chuyển nhượng SHB Finance trong quý IV/2026…
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%, từ mức 8,5% trước đó. Đồng thời, dự báo lạm phát bình quân cả năm lên 4,7% khi áp lực giá cả gia tăng trong quý 4/2026…
Tín dụng xanh: Cân bằng lợi ích môi trường và khả năng trả nợ
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...
Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...






Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...