Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
LLan Anh
Chọn cỡ chữ
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
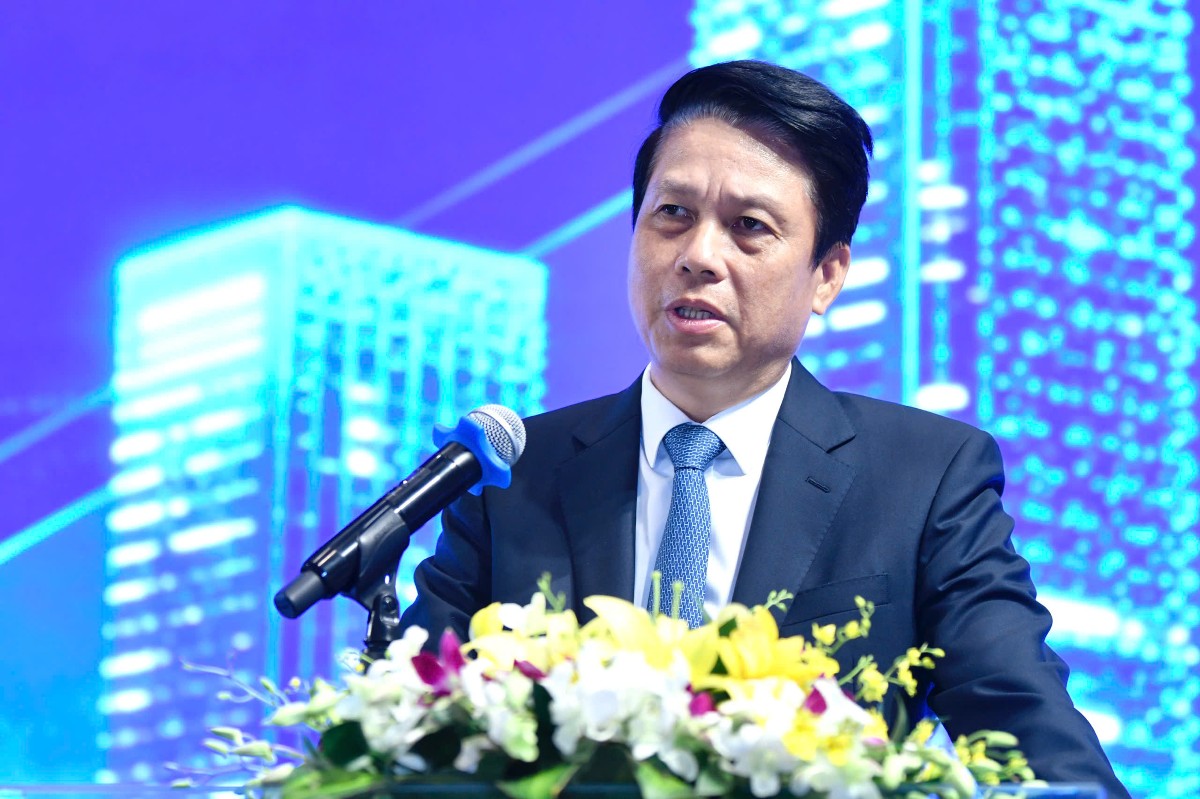
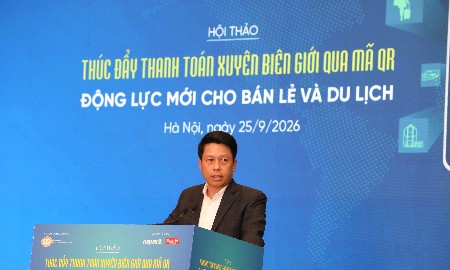
Ông Phạm Tiến Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam (Ảnh: BTC)
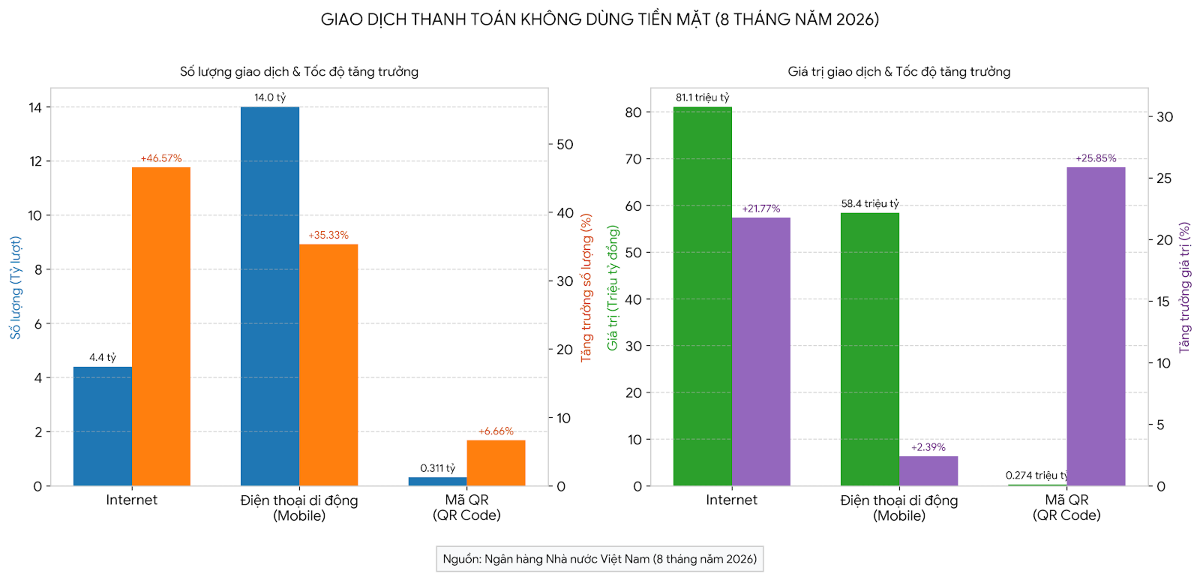
Theo số liệu từ Ngân hàng
Nhà nước Việt Nam, trong 8 tháng năm 2026, giao dịch thanh toán không dùng tiền
mặt tiếp tục tăng trưởng mạnh, trong
đó, giao dịch qua Internet đạt hơn 4,4 tỷ lượt, với giá trị 81,1 triệu tỷ đồng,
tăng lần lượt 46,57% về số lượng và 21,77% về giá trị.
Giao dịch qua điện thoại
di động đạt 14 tỷ lượt, với giá trị 58,4 triệu tỷ đồng, tăng 35,33% về số lượng
và 2,39% về giá trị. Đáng chú ý,
thanh toán mã QR code đạt 311 triệu
giao dịch, với giá trị 274,2 nghìn tỷ đồng. So với cùng kỳ năm 2025, số lượng
giao dịch tăng 6,66%, trong khi giá trị tăng 25,85%.
LIÊN THÔNG CÁC NỀN TẢNG, TẠO THANH
TOÁN LIỀN MẠCH
Quy mô giao dịch ngày càng mở rộng cho thấy thanh toán số đang trở thành một mắt xích không thể thiếu trong quá trình vận hành của nền kinh tế.
Tuy nhiên, khi người dùng tiếp
cận nhiều phương thức thanh toán khác nhau, yêu cầu đặt ra không chỉ là tăng độ
phủ của từng dịch vụ, mà còn phải bảo đảm các hệ thống có thể kết nối, giúp
giao dịch diễn ra thuận tiện ngay cả khi các bên sử dụng những nền tảng khác
nhau.
Trong môi trường thanh toán số, trải nghiệm sử dụng ngày càng ảnh hưởng trực tiếp đến khả năng giữ chân khách hàng. Do đó, việc ứng dụng tự động hóa cần hướng tới những thay đổi thực chất trong cách cung cấp dịch vụ, từ tiết giảm chi phí vận hành và nâng cao năng suất. Qua đó, các ngân hàng cần nâng cao chất lượng phục vụ, mở rộng khả năng tiếp cận thanh toán số cho người dân và doanh nghiệp".
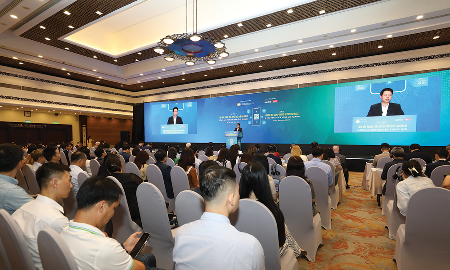
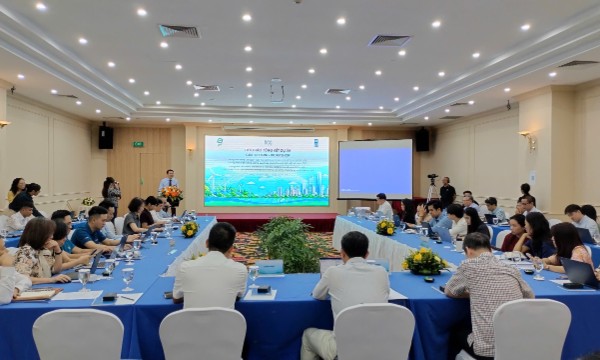
Đây cũng là vấn đề được đặt ra tại Hội thảo chuyên đề Ngày Thanh toán số
Việt Nam 2026 với chủ đề “Kết nối thông minh - Kiến tạo hệ sinh thái số”, do
Báo Tiền Phong và Công ty Cổ phần Thanh toán Quốc gia Việt Nam tổ chức ngày
14/10.
Theo
ông Phạm Anh Tuấn, Vụ
trưởng Vụ Thanh toán, Ngân
hàng Nhà nước Việt Nam,để hiện thực
hóa mục tiêu này, bài toán phát triển hệ sinh thái thanh toán số không thể chỉ
dựa vào việc mở rộng hạ tầng riêng lẻ.
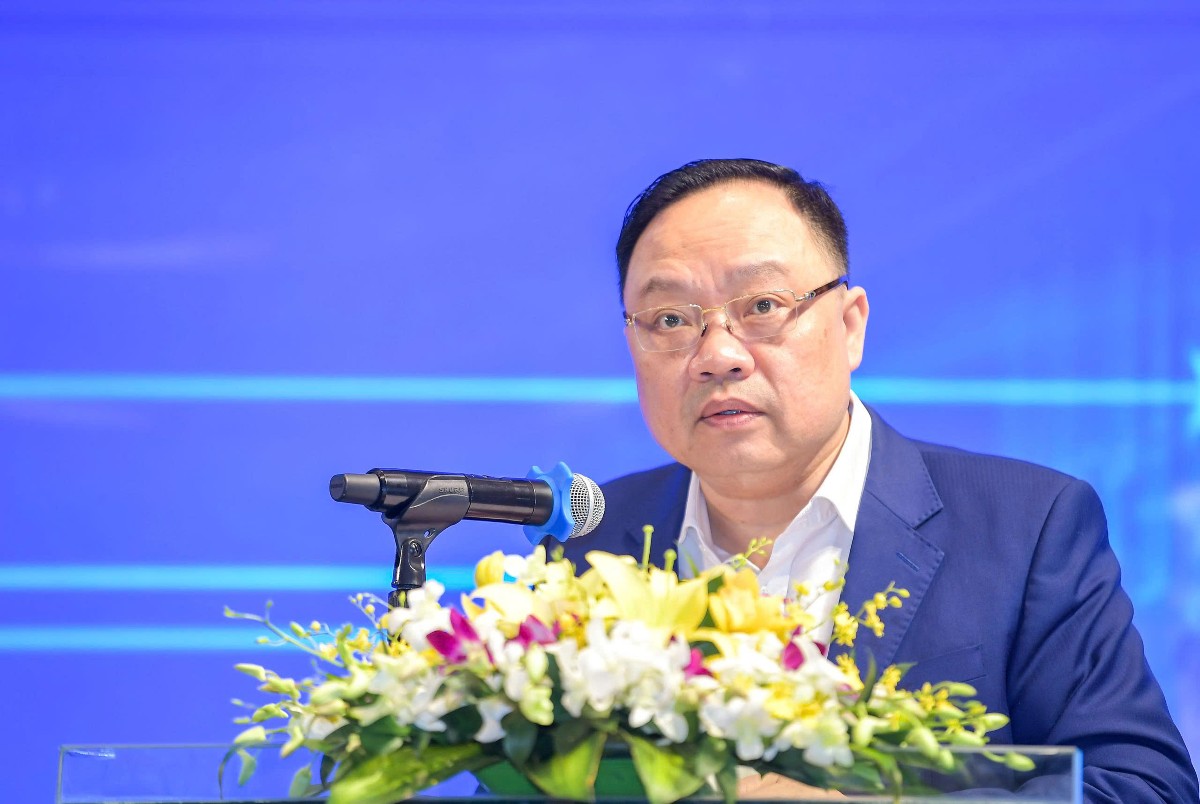
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam
“Mục tiêu cuối cùng của thanh toán số là hướng tới trạng thái thanh toán xuyên suốt, trong đó những trở ngại trong giao dịch được giảm thiểu tối đa. Người dùng không cần quan tâm phía sau có bao nhiêu hệ thống xử lý, mà cần một hành trình đơn giản, từ định danh đến thanh toán, với trải nghiệm liền mạch, thông tin minh bạch và khả năng đối soát thuận tiện”.
Theo đó, các hệ thống cần tương thích với nhau,
dịch vụ phải được thiết kế theo nhu cầu thực tế, đồng thời bảo đảm an toàn khi
phạm vi kết nối ngày càng lớn.
Trước hết, các ngân hàng, tổ chức trung gian thanh toán, đơn vị cung cấp
dịch vụ công và nền tảng kinh tế số cần tăng cường kết nối trên cơ sở các tiêu
chuẩn chung.
Việc phát triển giao diện lập trình ứng dụng mở, nâng cao khả năng
tương thích và bảo đảm dịch vụ vận hành liên tục sẽ góp phần hạn chế đầu tư
trùng lặp, mở rộng lựa chọn cho người dùng và tạo thuận lợi cho doanh nghiệp.
Dù vậy, kết nối kỹ thuật mới là điều kiện ban đầu. Hiệu quả của thanh toán
số còn phụ thuộc vào khả năng phối hợp về quy trình nghiệp vụ, thời gian xử lý
và cách thức phục vụ khách hàng.
“Dịch vụ phải được thiết
kế sao cho khách hàng có thể hoàn tất giao dịch với ít thao tác hơn, thời gian
xử lý ngắn hơn và chi phí hợp lý. Điều
này đòi hỏi các bên tham gia không chỉ phối hợp về hạ tầng mà còn phải thống
nhất quy trình nghiệp vụ và cách thức phục vụ khách hàng”, ông Phạm Anh Tuấn cho biết.
Yêu cầu liên thông càng trở nên rõ nét trong các giao dịch xuyên biên giới.
Tại Việt Nam, mã QR đã được sử dụng rộng rãi tại nhiều điểm bán, từ chợ truyền
thống, hàng quán đến cửa hàng bán lẻ.
Trong khi đó, du khách quốc tế có thể quen sử dụng thẻ ngân hàng hoặc ví
điện tử gắn với hệ thống thanh toán tại quốc gia của mình. Khi các mạng lưới
chưa tương thích, người mua vẫn có thể gặp khó khăn dù cả hai phía đều đã sử
dụng phương thức thanh toán số. Nhưng gần đây, với sự ra đời của VietQRGlobal, sự ngăn cách thanh toán này đã được giải quyết.
MỞ RỘNG THANH TOÁN XUYÊN BIÊN GIỚI ĐI CÙNG AN TOÀN
Ông Ken Nguyễn, đại diện Mastercard, cho rằng đây là khoảng cách cần được
thu hẹp bằng việc kết nối mạng lưới thanh toán quốc tế với hạ tầng sẵn có tại
Việt Nam.
Theo hướng tiếp cận này, thay vì yêu cầu các điểm bán thay đổi toàn
bộ phương thức tiếp nhận thanh toán, việc liên thông có thể giúp tận dụng mạng
lưới mã QR hiện hữu để phục vụ thêm khách hàng quốc tế.
Một giải pháp được Mastercard triển khai là Mastercard Pay Local. Dịch vụ
cho phép khách quốc tế quét mã QR tại điểm bán bằng ứng dụng ngân hàng số hoặc
ví điện tử quen thuộc tại nước sở tại có liên kết với thẻ Mastercard.
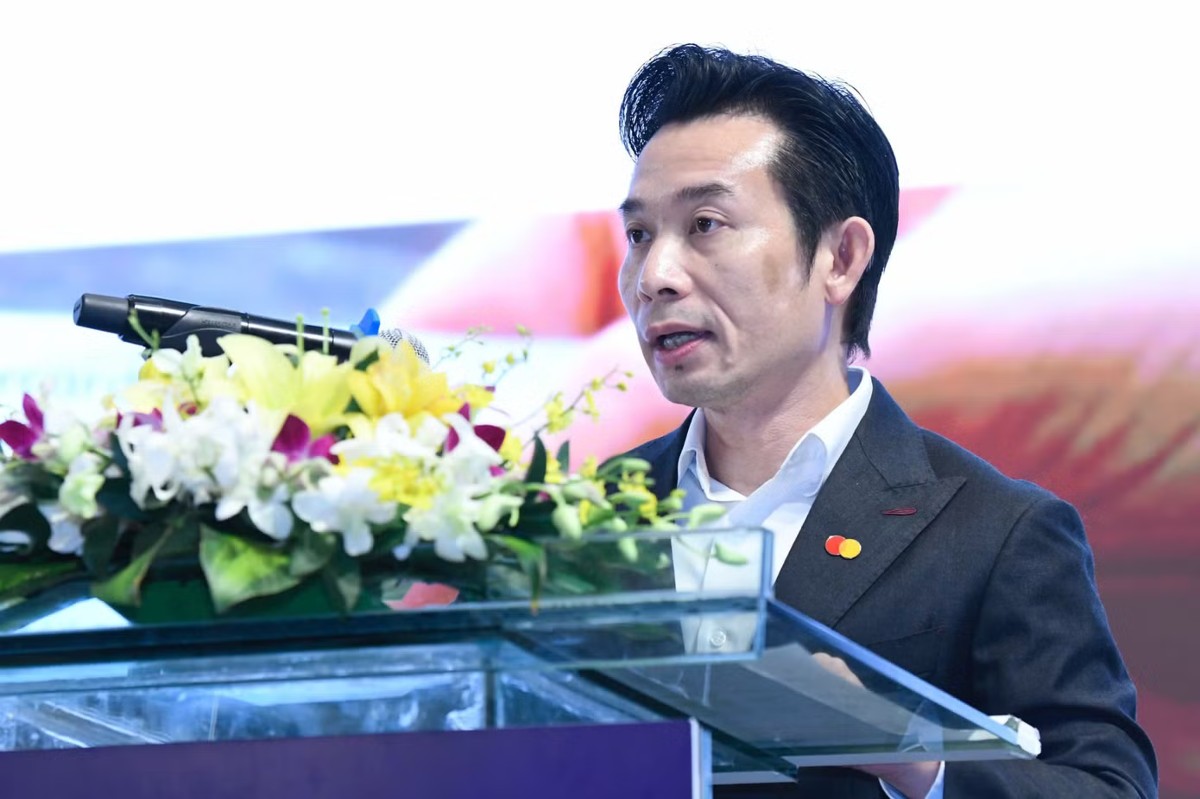
Ông Ken Nguyễn, đại diện Mastercard
"Người dùng không cần nạp trước ngoại tệ hay đăng ký ví điện tử trong nước. Các cơ sở kinh doanh tại Việt Nam cũng có thể tiếp nhận thanh toán thông qua mã QR hiện có mà không phải đầu tư thêm máy chấp nhận thẻ, nâng cấp phần mềm hoặc thay đổi quy trình đối soát"
Khả năng tương thích giữa các mạng
lưới có thể giúp mở rộng phạm vi phục vụ của hạ tầng hiện hữu, giảm chi phí
triển khai cho doanh nghiệp và hạn chế gián đoạn trong trải nghiệm thanh toán
của khách quốc tế, đại diện Mastercard nêu.
Ở phía hạ tầng thanh toán trong nước, việc đưa hạ tầng thanh toán trong nước
kết nối với các mạng lưới quốc tế cũng được chú trọng.
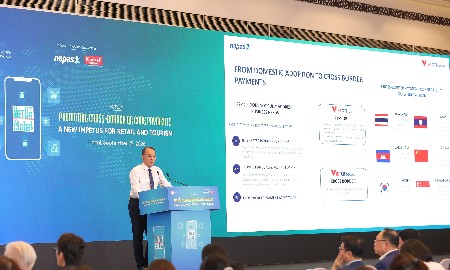
Ông Nguyễn Thanh Tùng, Phó Tổng Giám
đốc Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) cho biết đơn vị tập trung phát triển nền tảng kết nối và
tiêu chuẩn kỹ thuật tương thích với thông lệ quốc tế nhằm bảo đảm các giao dịch
xuyên biên giới được thực hiện thông suốt, an toàn và hiệu quả.
Cùng với đó, đơn vị phối hợp với các ngân hàng và tổ chức trung gian thanh
toán triển khai nhận diện VietQRGlobal, giúp người dùng, đặc biệt là du khách
quốc tế đến Việt Nam, nhận biết các điểm chấp nhận thanh toán bằng mã QR xuyên
biên giới.
Từ những hướng triển
khai này, yêu cầu chung là khai thác hiệu quả hạ tầng hiện có, đồng thời mở
rộng khả năng tiếp cận dịch vụ giữa các hệ thống thanh toán khác nhau.
Tuy nhiên, ông Phạm Anh Tuấn đánh giá khi các hệ
thống thanh toán liên thông sâu hơn, phạm vi phục vụ được mở rộng nhưng yêu cầu
quản lý rủi ro cũng trở nên phức tạp hơn.
Theo định hướng của Ngân hàng Nhà nước Việt Nam, bên cạnh hoàn thiện hạ tầng
và dịch vụ, các bên tham gia cần chú trọng minh bạch phí, điều kiện sử dụng,
nâng cao hiệu quả tiếp nhận phản ánh và tăng cường giáo dục tài chính. Người
dùng cũng cần được hướng dẫn kiểm tra thông tin người nhận, bảo vệ mã xác thực
dùng một lần và nhận diện các thủ đoạn giả mạo.
"Một giao dịch thuận tiện sẽ khó tạo ra giá trị lâu dài nếu người dùng không yên tâm về dữ liệu cá nhân, tính chính xác của thông tin người nhận hoặc khả năng xử lý khi phát sinh sự cố", ông Tuấn nói.
Trong 4 phiên giảm liên tiếp (17-21/10), giá vàng miếng SJC tại các hệ thống kinh doanh sụt tổng cộng 1,6 triệu đồng/lượng. Đối với vàng nhẫn 9999, tổng mức giảm dao động từ 1,6 triệu – 3 triệu đồng/lượng, tuỳ doanh nghiệp…
Khi lựa chọn nơi gửi tiền, người dân thường quan tâm đến lãi suất, kỳ hạn, chất lượng dịch vụ và sự thuận tiện trong giao dịch. Tuy nhiên, bên cạnh những yếu tố đó, một thông tin cũng cần được tim hiểu là tổ chức nhận tiền gửi có tham gia Bảo hiểm Tiền gửi hay không? Việc nhận biết tổ chức tín dụng có tham gia Bảo hiểm Tiền gửi không chỉ là quyền lợi, mà còn là một kỹ năng tài chính thiết yếu trong thời đại hiện nay.
Giới đầu tư đang mua mạnh hợp đồng hoán đổi rủi ro tín dụng (CDS) để bảo vệ danh mục trong trường hợp cơn sốt trí tuệ nhân tạo (AI) đột ngột hạ nhiệt...
Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Chủ động hưởng ứng chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, Ngân hàng Quốc Tế (VIB) liên tục đẩy mạnh các giải pháp giảm chi phí vốn cho khách hàng.
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...