


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Phải đáp ứng tiêu chí bảo vệ môi trường mới được cấp tín dụng


Từ 1/1/2022, Ngân hàng Nhà nước yêu cầu bắt buộc các tổ chức tín dụng phải thực hiện quản lý rủi ro môi trường trong hoạt động cấp tín dụng...
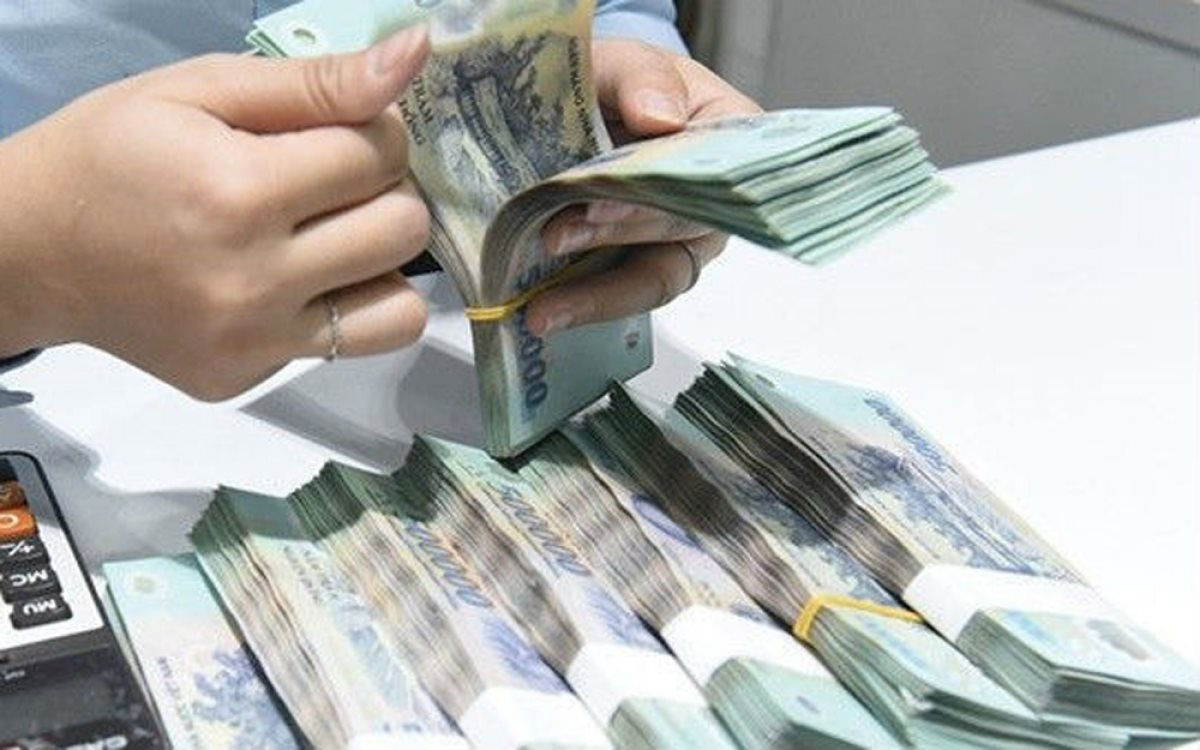
Ngân hàng Nhà nước đang lấy ý kiến về dự thảo Thông tư hướng dẫn thực hiện quản lý rủi ro môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Theo dự thảo, tổ chức tín dụng có quyền tự chủ trong việc tổ chức đánh giá, sử dụng kết quả đánh giá rủi ro môi trường của dự án đầu tư, phương án sản xuất, kinh doanh của khách hàng để thực hiện quản lý rủi ro môi trường trong hoạt động cấp tín dụng.
Đáng chú ý, tổ chức tín dụng có quyền sử dụng kết quả đánh giá rủi ro môi trường của dự án của tổ chức có chuyên môn về môi trường hoặc kết quả đánh giá rủi ro môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng khác.
Bên cạnh đó, tổ chức tín dụng có quyền từ chối cấp tín dụng đối với khách hàng có dự án đầu tư, phương án kinh doanh không đáp ứng yêu cầu về bảo vệ môi trường, vi phạm các quy định của pháp luật bảo vệ môi trường.
Dự thảo cũng quy định tổ chức tín dụng không cấp tín dụng đối với các dự án đầu tư, phương án sản xuất kinh doanh thuộc đối tượng bị nghiêm cấm trong hoạt động bảo vệ môi trường theo quy định tại luật bảo vệ môi trường.
Tổ chức tín dụng thực hiện quản lý rủi ro môi trường trong hoạt động cấp tín dụng, trừ các hình thức cấp tín dụng, khoản cho vay đáp ứng nhu cầu vay vốn dưới hình thức chiết khấu; bao thanh toán; bảo lãnh ngân hàng; cho thuê tài chính; thẻ tín dụng.
Đồng thời, việc xét đánh giá quản lý rủi ro môi trường không áp dụng đối với các khoản vay phục vụ đời sống, cho vay tiêu dùng của công ty tài chính tiêu dùng; khoản cho vay đối với các dự án đầu tư, phương án kinh doanh thuộc các lĩnh vực thương mại, dịch vụ, lưu thông hàng hóa không phát thải chất thải, khí thải theo quy định tại luật Bảo vệ môi trường; các khoản đầu tư, mua sắm tài sản cố định phục vụ công tác quản lý của khách hàng vay vốn…
Các tổ chức tín dụng phải xây dựng và công bố chính sách về môi trường của tổ chức mình, bao gồm cam kết quản lý rủi ro về môi trường trong hoạt động cấp tín dụng. Chính sách về môi trường phải được phê duyệt bởi Hội đồng quản trị hoặc Hội đồng thành viên hoặc Ban điều hành.
Các nội dung tại dự thảo nhằm trước tiên là kiểm soát, hạn chế rủi ro cho tổ chức tín dụng khi xảy ra rủi ro môi trường; sau là tác động gián tiếp yêu cầu khách hàng vay vốn tuân thủ quy định của pháp luật về bảo vệ môi trường, hướng tới đầu tư, sản xuất - kinh doanh thân thiện với môi trường.
Thông tư này dự kiến có hiệu lực kể từ ngày 1/1/2022.
Đọc bài theo từ khoá

Ninh Bình chuẩn bị đấu giá khu đất nghìn tỷ tại phường Hà Nam

Dự án Luật Luật sư (sửa đổi): Phát triển thị trường dịch vụ pháp lý minh bạch, cạnh tranh lành mạnh
Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân lên đường thăm Đan Mạch, Liên minh châu Âu và Bỉ
Chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới Đan Mạch, EU và Bỉ mở rộng không gian hợp tác thương mại, đầu tư và công nghệ
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 10/2026?
Lãi suất huy động trực tuyến ngày 19/10 cao nhất đạt 7,9%/năm tại kỳ hạn 18 tháng. Ở kỳ hạn 6 và 12 tháng, lãi suất phổ biến dao động 6 - 7%/năm, trong đó Sacombank dẫn đầu với mức tương ứng 7,2% và 7,5%/năm. LPBank và VietBank vừa giảm lãi suất sau yêu cầu của Ngân hàng Nhà nước...
Rủi ro từ khoản tiền lãi nợ công hơn 1 nghìn tỷ USD trong một năm của Mỹ
Sự gia tăng tiền lãi này phản ánh thực tế là quy mô nợ công cần trả lãi ngày càng lớn và lãi suất đi vay của Chính phủ Mỹ cũng tăng mạnh...
Thủ tướng yêu cầu gỡ chi phí trung gian, hạ áp lực giá nhà, xăng dầu và y tế
Trước sức ép lạm phát và yêu cầu tăng trưởng cao, Chính phủ đặt mục tiêu giảm chi phí bất hợp lý trong các lĩnh vực nhà ở, xăng dầu, điện và y tế, qua đó hạ giá thành hàng hóa, dịch vụ, giảm gánh nặng cho người dân và doanh nghiệp…
Bảo hiểm Bảo Việt: Ba kỳ liên tiếp Thương hiệu Quốc gia, hơn sáu thập kỷ làm điểm tựa cho nền kinh tế
Nhiều năm liên tiếp được công nhận là Thương hiệu Quốc gia Việt Nam, Bảo hiểm Bảo Việt ghi dấu hành trình hơn 60 năm xây dựng uy tín trên thị trường.
Sức khỏe kinh tế Mỹ có thể chi phối diễn biến giá vàng tuần này
Tầm quan trọng của các báo cáo kinh tế Mỹ trong tuần này có phần cao hơn so với bình thường vì các số liệu này sẽ được công bố trước thềm cuộc họp chính sách tiền tệ ngày 27-28/10 của Cục Dự trữ Liên bang Mỹ (Fed)...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...