




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nợ công chồng chất khiến giới đầu tư toàn cầu lo lắng


Nhà đầu tư đang cảnh báo các chính phủ trên thế giới về sự gia tăng thiếu kiểm soát của mức nợ công, cho rằng hoạt động vay nợ tràn lan trước các cuộc bầu cử có thể dẫn tới sự phản ứng mạnh mẽ từ thị trường trái phiếu - tờ Financial Times cho hay...

Phát hành nợ chính phủ ở Mỹ và Anh được dự báo sẽ tăng lên mức cao nhất lịch sử trong năm nay, nếu không tính giai đoạn đầu của đại dịch Covid-19. Các thị trường mới nổi cũng dự kiến phát hành trái phiếu mạnh mẽ, dù tỷ lệ nợ công so với tổng sản phẩm trong nước (GDP) của các nước này đã tăng lên mức kỷ lục mọi thời đại 68,2% vào năm ngoái - theo dữ liệu từ Viện Tài chính Quốc tế (IIF).
Thâm hụt ngân sách “đang vượt khỏi tầm kiểm soát và câu chuyện thực ở đây là không có một cơ chế nào để đưa thâm hụt về tầm kiểm soát”, ông Jim Cielinski - trưởng bộ phận trái phiếu toàn cầu của công ty Janus Henderson - nhận định với Financial Times. Ông nói thêm rằng vẫn đề này sẽ trở thành một mối lo lớn đối với thị trường trong vòng 6-12 tháng tới.
NHÀ ĐẦU TƯ BẮT ĐẦU “NGHĨ LẠI” VỀ TRÁI PHIẾU CHÍNH PHỦ
Theo ước tính của công ty Apollo Global Management, Bộ Tài chính Mỹ sẽ phát hành khoảng 4 nghìn tỷ USD trái phiếu trong năm nay, với thời hạn của trái phiếu dao động từ 2-30 năm. Lượng phát hành này tăng từ con số 3 nghìn tỷ USD trong năm ngoái và mức 2,3 nghìn tỷ USD vào năm 2018.
Mức phát hành ròng trái phiếu của Bộ Tài chính Mỹ - sau khi trừ đi lượng trái phiếu mà Cục Dự trữ Liên bang Mỹ (Fed) mua và số trái phiếu đáo hạn - dự kiến sẽ đạt 1,6 nghìn tỷ USD trong kỳ 12 tháng kết thúc vào tháng 9/2024, theo ước tính của công ty RBC Capital Markets. Đây là mức cao thứ hai trong lịch sử. RBC dự báo lượng phát hành ròng trái phiếu kho bạc Mỹ trong năm 2024-2025 sẽ cao hơn mức trước đại dịch.

Giới quản lý quỹ cho rằng quy mô vay nợ ngày càng lớn của các chính phủ có thể khiến thị trường phân tâm thay vì tập trung vào hướng đi của lãi suất trong tương lai như thường thấy.
“Chúng ta đang thực sự ở trong một môi trường mà nợ chính phủ tăng thiếu kiểm soát, nếu so với những thế kỷ trước. Ai cũng dễ dàng mua trái phiếu chính phủ bây giờ, dù là ở Mỹ hay Italy. Nhưng đã có một vài dấu hiệu gần đây cho thấy nhà đầu tư và các tổ chức đánh giá tín nhiệm bắt đầu nghĩ lại về điều này”, ông Robert Tipp - trưởng bộ phận trái phiếu toàn cầu của công ty PGIM Fixed Income - nhận định.
Nước Anh, quốc gia dự kiến có bầu cử trong năm nay, đang tiến tới có năm phát hành nợ công nhiều thứ hai trong lịch sử, chỉ sau năm 2020 - thời điểm mà Ngân hàng Trung ương Anh (BOE) ồ ạt mua trái phiếu để bơm tiền vào nền kinh tế trong giai đoạn đầu của đại dịch. Lượng phát hành ròng, sau khi trừ đi lượng BOE mua vào và cộng thêm lượng mà BOE bán ra, được dự baos sẽ lớn gấp 3 lần so với mức bình quân hàng năm trong thập kỷ qua.
Ông Keir Starmer - thủ lĩnh Công Đảng, chính đảng đang dẫn trước với khoảng cách lớn trong các cuộc thăm dò dư luận ở Anh - đã giảm lời hứa vay 28 tỷ bảng mỗi năm để phục vụ cho “kế hoạch thịnh vượng xanh” của đảng này trong bối cảnh những lo ngại về mức nợ công ngày càng lớn.
Trong một cuộc trả lời phỏng vấn Financial Times vào tuần trước, ông Robert Stheeman - người đứng đầu Văn phòng Quản lý nợ của Chính phủ Anh - cảnh báo rằng “trong một thế giới mà chính phủ có nợ để bán, các nhà hoạch định chính sách không thể ngó lơ thực tế thị trường”.
Ở châu Âu, 10 nền kinh tế thuộc hàng lớn nhất khu vực eurozone dự kiến sẽ phát hành khoảng 1,2 nghìn tỷ euro nợ công trong năm nay - bằng với mức của năm ngoái, theo ước tính của ngân hàng NatWest. Tuy nhiên, nhà băng này dự báo lượng phát hành ròng của các nước này sẽ tăng 18% so với năm ngoái, đạt 640 tỷ euro.
BẦU CỬ, ĐỘNG LỰC ĐỂ VAY NỢ NHIỀU HƠN
Mối lo vệ nợ công gia tăng khi năm 2024 là một năm diễn ra bầu cử ở nhiều quốc gia. Bầu cử là động lực để các nhà lãnh đạo chính trị vay nợ nhiều hơn để tăng chi tiêu nhằm thu hút sự ủng hộ của cử tri. Với cuộc bầu cử tổng thống Mỹ sẽ diễn ra vào 5/11/2024, chưa có dấu hiệu nào cho thấy ý muốn kiềm chế vay nợ ở tất cả các ứng cử viên tiềm năng.
“Nhìn vào hai ứng cử viên dẫn đầu, có vẻ như tình hình sẽ không thay đổi ngay cả khi bầu cử đã xong. Họ sẽ tiếp tục mức chi tiêu cao. Sẽ đến lúc tình trạng này dẫn tới vấn đề đối với nước Mỹ”, ông David Zahn - trưởng bộ phận trái phiếu châu Âu của công ty Franklin Templeton - đề cập đến Tổng thống Joe Biden và cựu Tổng thống Donald Trump, người có thể đối đầu trực tiếp với ông Biden trong cuộc bầu cử sắp tới.
Thâm hụt ngân sách của Mỹ so với GDP được dự báo sẽ dao động trong khoảng 6,5-8% GDP trong 4 năm tới, theo Quỹ Tiền tệ Quốc tế (IMF). Tỷ lệ này tăng mạnh từ mức 4% vào năm 2022. Tiền trả lãi nợ công của nước này được dự báo sẽ tăng từ mức dưới 3% GDP vào năm 2022 lên 4,5% GDP vào năm 2028.

IIF cảnh báo rằng một loạt cuộc bầu cử và căng thẳng địa chính trị tiếp diễn ở các nền kinh tế mới nổi “đặt ra lo ngại về sự gia tăng vay nợ của chính phủ và kỷ luật tài khoá lỏng lẻo, bao gồm ở Ấn Độ, Nam Phi, Pakistan và Mỹ”.
“Nếu các cuộc bầu cử sắp tới dẫn đến các chính sách dân tuý nhằm kiểm soát căng thẳng xã hội, hệ quả có thể là chính phủ vay nợ nhiều hơn và bớt kiềm chế tài khoá hơn”, IIF nhận định, cho rằng một sự gia tăng đột biến về chi tiêu công trong chu kỳ bầu cử toàn cầu này “có thể làm gia tăng gánh nặng tiền lãi đối với nhiều chính phủ, từ mức vốn dĩ đã cao hiện nay”.

IMF cảnh báo kinh tế châu Á đang chậm lại, lợi suất trái phiếu tăng là rủi ro lớn
Theo IMF, kinh tế châu Á đang đối mặt nhiều rủi ro gồm cú sốc giá năng lượng, khả năng điều chỉnh trong cơn sốt AI, bất định chính sách tiền tệ Mỹ, và đà tăng của lợi suất trái phiếu chính phủ toàn cầu...
Chứng khoán Mỹ tăng điểm dù cổ phiếu AI bị bán mạnh, giá dầu giằng co
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Năm (15/10), khi nhà đầu tư bán mạnh các cổ phiếu công nghệ liên quan mật thiết với trí tuệ nhân tạo (AI), nhưng chuyển vốn sang các nhóm cổ phiếu khác...
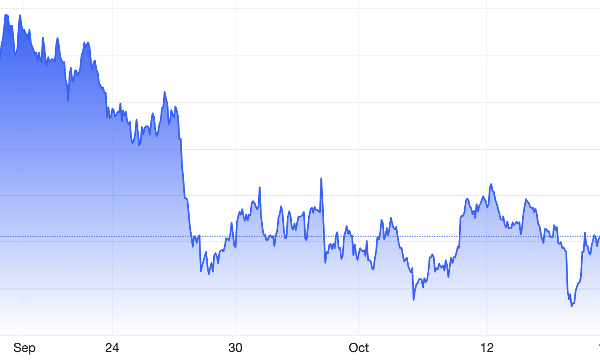
Giá vàng hồi mạnh khi lợi suất trái phiếu và tỷ giá USD đồng loạt giảm
Giá vàng phục hồi khi đồng USD sụt giá mạnh trở lại, giải tỏa một trong những nguồn áp lực mất giá lớn nhất đối với kim loại quý trong thời gian gần đây...
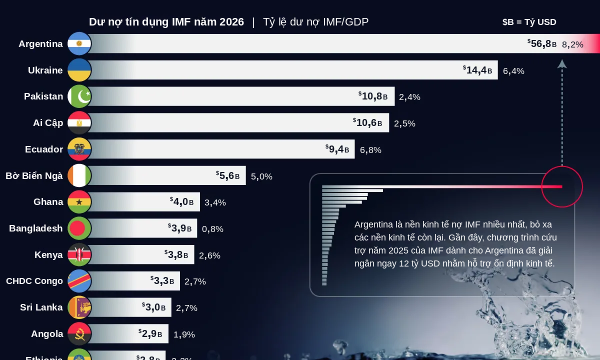
Những nền kinh tế nợ IMF nhiều nhất
Khi áp lực kinh tế gia tăng, Quỹ Tiền tệ Quốc tế (IMF) thường là nơi nhiều nền kinh tế tìm đến để được hỗ trợ, từ Argentina với những cuộc khủng hoảng tài chính liên tiếp đến Ukraine với nhu cầu vốn trong thời chiến…
Vì sao thị trường châu Âu ngày càng quan trọng với Trung Quốc?
Sau nhiều năm xuất khẩu ồ ạt sang châu Âu, gây sức ép lên lợi nhuận doanh nghiệp và việc làm tại khu vực này, Trung Quốc đang tạm thời xuống thang để có thêm thời gian đàm phán...





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...