




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vụ lừa đảo 433 tỷ đồng: Bất cập trong quy định nội bộ ngân hàng


Ý kiến các luật sư cho rằng các quyết định nội bộ của Ngân hàng Việt Á mâu thuẫn với nhau trong việc ghi nhận quyền, trách nhiệm của cán bộ nhân viên trong cùng sản phẩm...
Vụ án Nguyễn Thị Hà Thành và đồng phạm lừa đảo 3 ngân hàng và các cá nhân số tiền 433 tỷ đồng đang được TAND TP Hà Nội đưa ra xét xử.
Riêng tại Ngân hàng Việt Á (viết tắt là VAB), có 4 cán bộ ngân hàng gồm Nguyễn Thị Thu Hương (chuyên viên quan hệ khách hàng Phòng Khách hàng Doanh nghiệp), Quản Trọng Đức (cựu giám đốc chi nhánh), Nguyễn Mai Phương (kiểm soát viên), Đặng Thị Quỳnh Hương (cựu Trưởng phòng khách hàng cá nhân phòng giao dịch Đông Đô) bị cáo buộc đồng phạm với Thành về hành vi Lừa đảo chiếm đoạt tài sản.
Các bị cáo Đặng Thị Quỳnh Hương; Nguyễn Thị Hồng Nhung, Trịnh Phương Ngân (giao dịch viên) bị truy tố về tội Vi phạm quy định về hoạt động ngân hàng, hoạt động khác liên quan đến hoạt động ngân hàng.
Vụ án này liên quan đến việc cho vay cầm cố số dư sổ tiết kiệm. VAB đã ban hành 2 quyết định là Quyết định số 588/2017 và Quyết định 1760/2016.
QUY ĐỊNH NỘI BỘ CÓ MÂU THUẪN?
Cho vay cầm cố số dư tiền gửi là một sản phẩm có nhiều điểm khác biệt so với các sản phẩm cho vay khác. Bởi lẽ, tài sản của khách hàng là số dư tiền gửi trên sổ tiết kiệm của khách hàng do chính ngân hàng đang nắm giữ và kiểm soát.
Theo quy định của ngân hàng thì chỉ được phép vay không quá 97% số dư của tiền gửi và có thời hạn nên ngân hàng hoàn toàn kiểm soát được hạn mức và khả năng chi trả lãi, gốc của khách hàng.
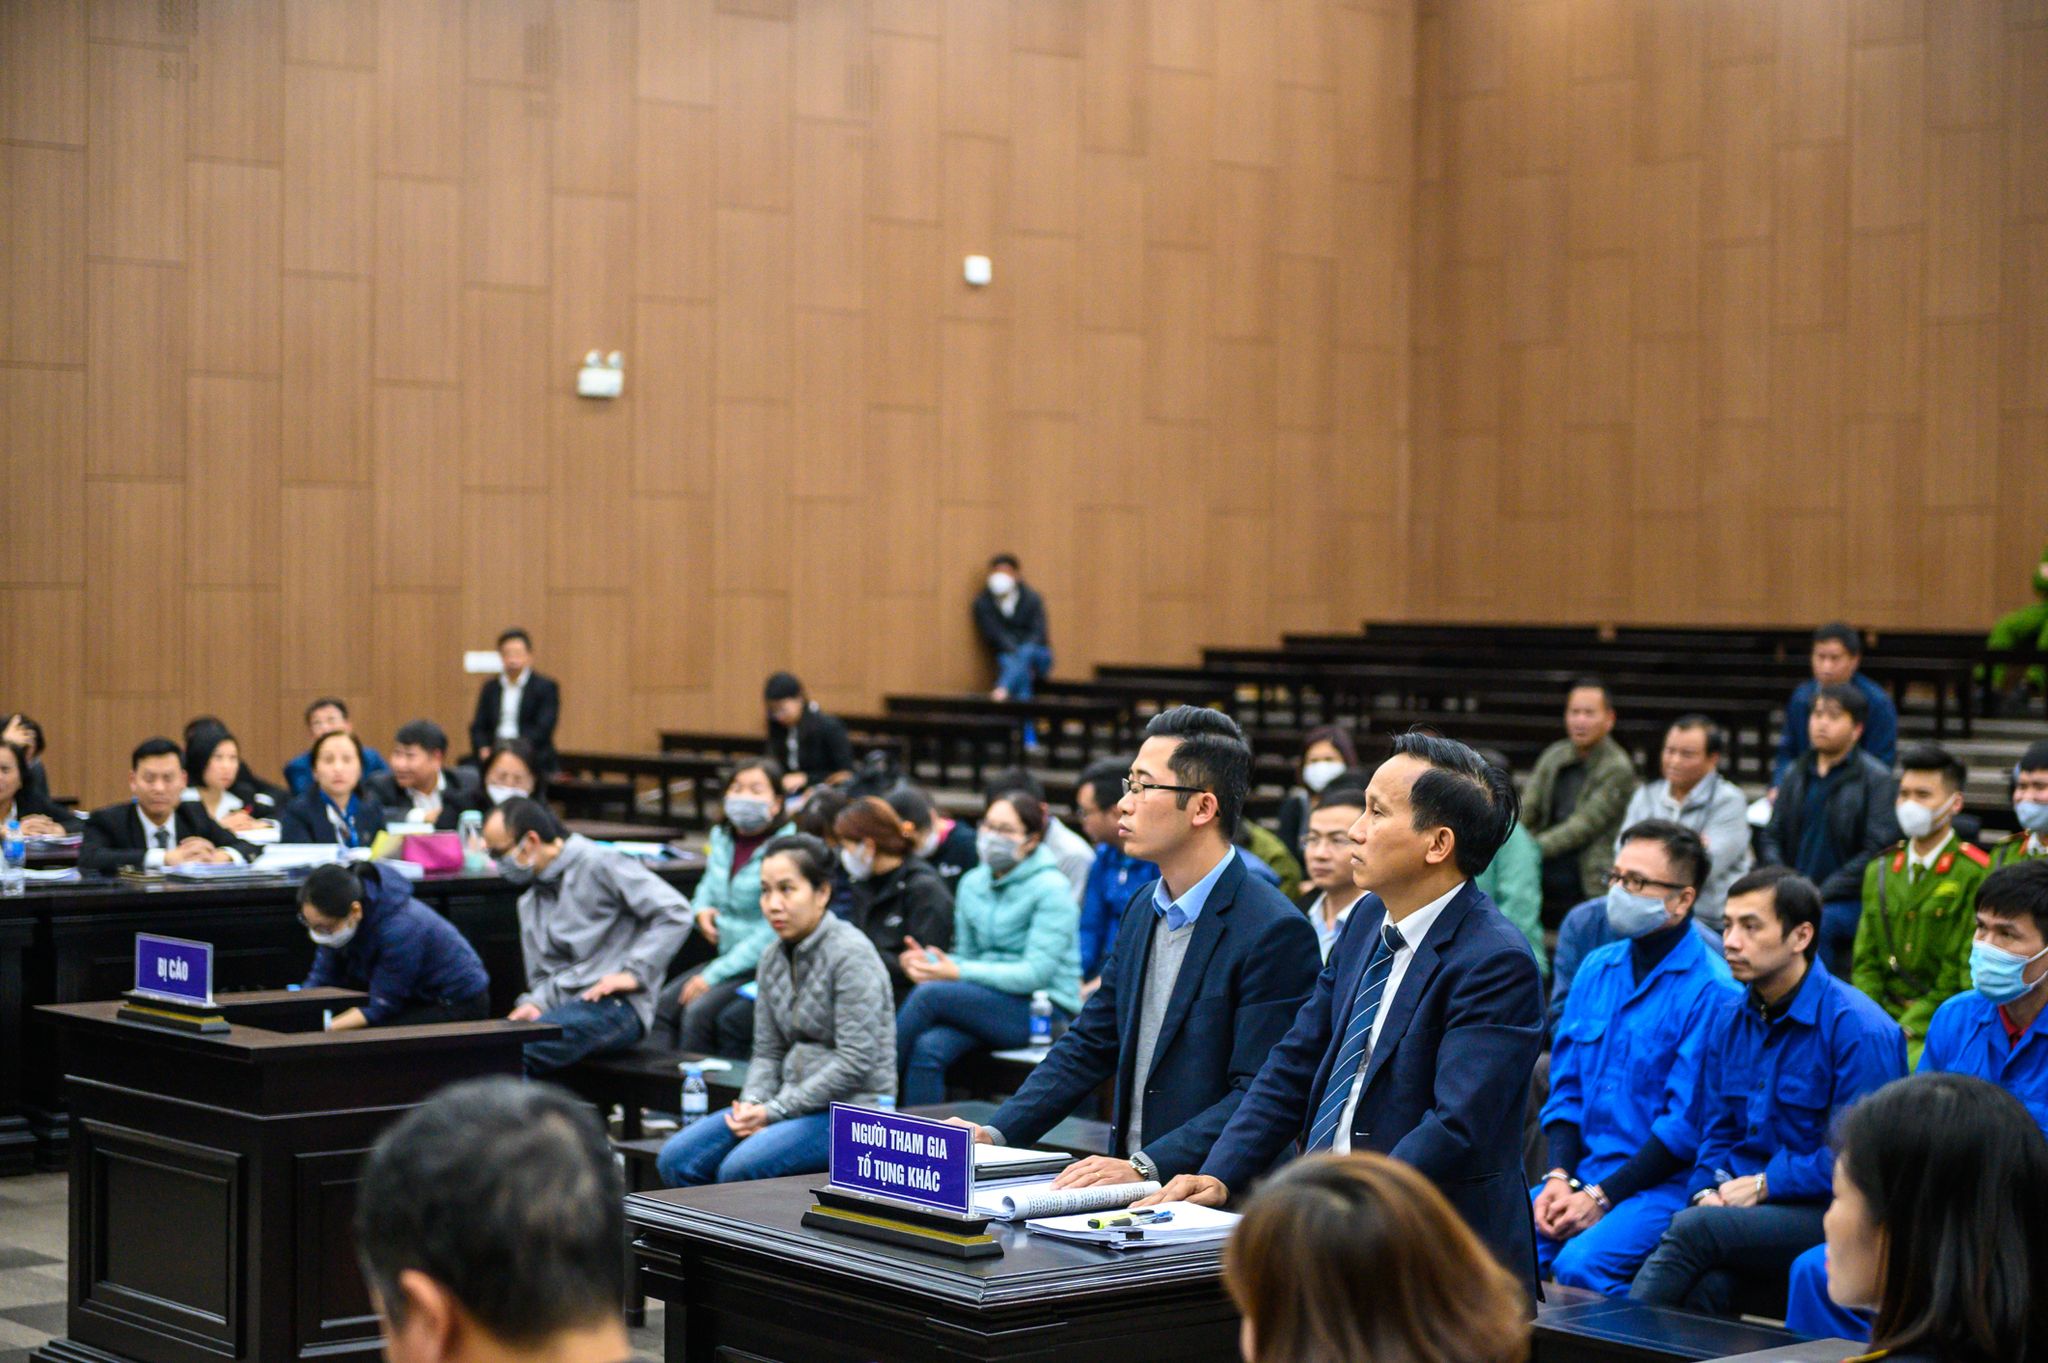
Theo luật sư Nguyễn Thị Thanh Thủy và Bùi Văn Dũng, tại VAB, quy trình cho vay cầm cố số dư tiền gửi được thực hiện theo 7 bước kèm theo Quyết định 588, nêu trách nhiệm của giao dịch viên tại quầy (tư vấn, tiếp nhận hồ sơ, định giá, thẩm định khách hàng) và kiểm soát viên (soạn thảo, ký kết hợp đồng).
Thẩm quyền phê duyệt khoản vay thuộc giám đốc phòng giao dịch/chi nhánh. Việc phong tỏa, hạch toán, nhập kho, giải trên hệ thống phần mềm Flexcube do giao dịch viên và kiểm soát viên tại quầy. Kiểm soát tín dụng Hội sở thực hiện việc theo dõi sau cho vay.
Còn theo quyết định 1760 thì chuyên viên quan hệ khách hàng là người trực tiếp làm việc với khách hàng, thẩm định hồ sơ, lập hồ sơ xét duyệt.... Kiểm soát đề xuất cấp tín dụng vẫn phải thực hiện lại công việc của chuyên viên quan hệ khách hàng, và cấp phê duyệt quyết định cấp tín dụng vẫn phải chịu trách nhiệm đối với việc kiểm soát thu thập và lập hồ sơ xét duyệt cấp tín dụng.
Theo luật sư, Điều 94 Luật Các tổ chức tín dụng năm 2010 quy định rõ “tổ chức tín dụng phải tổ chức xét duyệt cấp tín dụng theo nguyên tắc phân định trách nhiệm giữa khâu thẩm định và quyết định cấp tín dụng”.
So sánh quy định pháp luật với quy định tại Quyết định 1760 có thể thấy khâu phê duyệt quyết định cho vay, cấp phê duyệt của VAB phải kiểm soát việc thu thập và lập hồ sơ xét duyệt tín dụng. Luật sư cho rằng, nội dung tại Quyết định 1760 có dấu hiệu không đảm bảo tuân thủ quy định của pháp luật.
Một bất cập mà luật sư chỉ ra là, khoản 3, Điều 93 Luật Các tổ chức tín dụng thì “Tổ chức tín dụng phải gửi cho Ngân hàng Nhà nước các quy định nội bộ ngay sau khi phát hành”.
Còn theo khoản 3, Điều 22, Thông tư số 39/2016/TT-NHH ngày 30/12/2016 thì “trong thời hạn 10 ngày làm việc kể từ ngày ban hành mới hoặc sửa đổi, bổ sung quy định nội bộ về cho vay, tổ chức tài chính vi mô và quỹ tín dụng nhân dân gửi quy định nội đó cho Ngân hàng nhà nước chi nhánh tỉnh, thành phố; tổ chức tín dụng khác gửi cho Ngân hàng Việt Nam (cơ quan thanh tra, giám sát ngân hàng).
Theo luật sư, VAB thừa nhận phải áp dụng 588 để thực hiện đối với sản phẩm cho vay cầm cố số dư sổ tiết kiệm. Trong khi đó, Quyết định 1760 và 588 mâu thuẫn với nhau trong việc ghi nhận quyền, trách nhiệm của cán bộ nhân viên trong cùng sản phẩm.
Theo các luật sư, trong trường hợp này, để có giá trị pháp lý thi hành trên thực tế Quyết định 1760 phải được báo cáo Ngân hàng nhà nước thông qua. Tuy nhiên, nội dung của Quyết định 1760 có dấu hiệu trái với quy định nên có lý do để nghi ngờ rằng VAB không báo cáo với Ngân hàng nhà nước.
NHIỀU CÂU HỎI CHƯA ĐƯỢC LÀM RÕ
Quá trình tố tụng, các luật sư cũng hỏi đại diện VAB loạt các vấn đề như: Đối với khoản vay quá 20 tỷ đồng phải trình lên xét duyệt lên Hội sở thì Hội sở có thẩm định lại không?
Tại sao có quyết định 1760 mà ngân hàng lại ban hành quyết định 588 về sản phẩm cầm cố?
Vai trò, trách nhiệm của Trung tâm phê duyệt và bộ phậm kiểm soát tín dụng của VAB đối với các khoản vay đã phê duyệt như nào?
Trước khi gửi đơn đến cơ quan điều tra, ngân hàng đã gửi văn bản đến Ngân hàng Nhà nước để trưng cầu giám định các quy trình cầm cố sổ tiết không ?...
Tuy nhiên, đại diện ngân hàng cho rằng tại một tổ chức tín dụng lớn, Quyết định 1760 không điều chỉnh hết các vấn đề kinh doanh của ngân hàng nên việc ban hành các quyết định khác là bình thường.
Về trách nhiệm của Hội sở, VAB cho rằng sau khi nhận hồ sơ trình, Hội sở ra thông báo yêu cầu thực hiện các bước ký trước camera, còn tính chính xác, hợp lệ của hồ sơ trình thì đơn vị kinh doanh phải chịu trách nhiệm. Với một số câu hỏi khác, VAB từ chối trả lời.
Theo cáo buộc, Nguyễn Thị Hà Thành đã sử dụng thủ đoạn, một mặt là tìm các cá nhân bằng hình thức gửi tiết kiệm đồng sổ hữu vào ngân hàng (có trả lãi ngoài). Mặt khác, Thành cấu kết với các cán bộ ngân hàng, sử dụng sổ tiết kiệm làm tài sản bảo đảm, giả mạo chữ kỹ của đồng sở hữu để vay tiền của các ngân hàng.
Viện kiểm sát đánh giá, bị cáo Đức, Quỳnh Hương, Mai Phương, Thu Hương giúp sức cho Thành thực hiện 19 vụ lừa đảo, chiếm đoạt của VAB hơn 245 tỷ đồng và các cá nhân khác 53,5 tỷ đồng...
Quá trình xét hỏi, bị cáo Đức nhận thức thiếu trách nhiệm; còn bị cáo Quỳnh Hương không thừa nhận các cáo buộc trên. Bị cáo Hương khai không tham gia chạy “dòng tiền” cho Thành, mọi việc do Thu Hương thực hiện. Bị cáo không có trách nhiệm với việc ký tờ trình đề nghị Hội sở cấp tín dụng vì văn bản này không có ý nghĩa đối với việc giải ngân.
Đọc bài theo từ khoá

Các giải pháp cho thực trạng lãng phí nguồn nhân lực trẻ
Dữ liệu thống kê cho thấy cả nước hiện có khoảng 1,6 triệu thanh niên không có việc làm, không tham gia học tập hoặc đào tạo, dẫn đến nguy cơ lãng phí về nguồn nhân lực trẻ, cũng như áp lực cho hệ thống an sinh xã hội, theo lãnh đạo Bộ Nội vụ...
Thí điểm khám chữa bệnh từ xa: Không được thay thế hoặc làm chậm trễ việc cấp cứu
Bộ Y tế ban hành hướng dẫn về việc triển khai thí điểm hoạt động khám chữa bệnh từ xa và hỗ trợ khám chữa bệnh từ xa, nhằm làm rõ các mô hình triển khai, điều kiện thực hiện, trách nhiệm chuyên môn và yêu cầu bảo đảm an toàn người bệnh, bảo mật thông tin...
Ứng dụng công nghệ số giúp người dân vùng cao tiếp cận y tế dễ dàng hơn
Thời gian qua, chất lượng khám chữa bệnh tại các trạm y tế cơ sở đã có nhiều thay đổi rõ nét nhờ chuyển đổi số. Công nghệ được ứng dụng vào quản lý, khám chữa bệnh, đang mở thêm cách để y tế đến gần người dân vùng cao…
Ứng dụng công nghệ, nâng tầm giá trị cho đặc sản vùng cao
Việc ứng dụng công nghệ không chỉ góp phần gia tăng giá trị sản phẩm, mở rộng đầu ra, mà còn tạo sinh kế bền vững cho đồng bào vùng dân tộc thiểu số nơi vùng trồng…
Truy tố shark Thủy với cáo buộc chiếm đoạt hơn 8.459 tỷ đồng
Theo Viện kiểm sát nhân dân tối cao, bị can Nguyễn Ngọc Thủy đã chỉ đạo thực hiện 26.354 hợp đồng chuyển nhượng cổ phần không có thật cho 10.123 bị hại với số tiền chiếm đoạt là hơn 8.459 tỷ đồng.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...