




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VCCI phản bác Hải quan vì phân biệt đối xử giữa hàng hóa nhập khẩu tại chỗ


VCCI đề nghị phải quy định theo hướng, hàng hoá nhập khẩu tại chỗ sẽ được hưởng thuế suất ưu đãi đặc biệt, bất kể nhập khẩu từ khu chế xuất hay từ nội địa
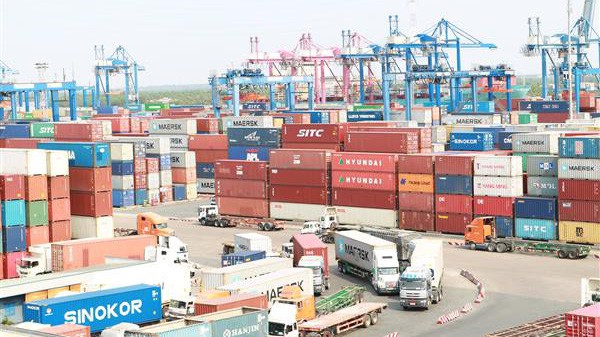
Theo VCCI, dự thảo quy định về mức thuế suất ưu đãi và ưu đãi đặc biệt đối với hàng hóa nhập khẩu tại chỗ của Tổng cục Hải quan đã có sự phân biệt đối xử giữa hàng hoá nhập khẩu tại chỗ từ khu phi thuế quan và từ nội địa.
Phòng Thương mại và Công nghiệp Việt Nam (VCCI) vừa công bố góp ý đối với Dự thảo Nghị định sửa đổi, bổ sung Nghị định 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, Thuế nhập khẩu của Tổng cục Hải quan.
Theo đó, dự thảo của Tổng cục Hải quan đã đề xuất, hàng hóa nhập khẩu tại chỗ được hưởng thuế suất ưu đãi (MFN) nếu được sản xuất toàn bộ tại Việt Nam, hoặc được thực hiện công đoạn chế biến cơ bản cuối cùng tại Việt Nam. Còn hàng hoá mua bán giữa doanh nghiệp nội địa với doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan thì được hưởng thuế suất ưu đãi đặc biệt nếu có giấy chứng nhận xuất xứ.
"Quy định như vậy là đã có sự phân biệt đối xử giữa hàng hoá nhập khẩu tại chỗ từ khu phi thuế quan và từ nội địa. Theo quy tắc xuất xứ trong các FTA, thì hàng hoá được sản xuất toàn bộ hoặc thực hiện công đoạn chế biến cuối cùng trong nội khối (trong các nước cùng tham gia FTA đó) thì sẽ được hưởng thuế xuất ưu đãi đặc biệt.
Theo cách hiểu này, nếu hàng hoá được sản xuất toàn bộ tại Việt Nam hoặc được thực hiện công đoạn chế biến cơ bản cuối cùng tại Việt Nam thì chắc chắn đã có xuất xứ nội khối FTA, không phân biệt trong hay ngoài khu chế xuất. Do đó, nếu hàng hoá này lưu thông trong khối và nhập khẩu tại chỗ vào Việt Nam cũng là lưu thông trong khối thì phải được hưởng thuế suất ưu đãi đặc biệt", VCCI lập luận.
Đơn vị này cũng cho rằng, về mục tiêu, thuế ưu đãi đặc biệt thấp hơn thuế suất MFN là nhằm ưu đãi cho các doanh nghiệp, nhà sản xuất tại các quốc gia trong FTA.
"Ví dụ, Việt Nam ký FTA với ASEAN là nhằm ưu đãi cho các quốc gia trong ASEAN. Như vậy, không có lý do gì mà hàng hoá đến từ các quốc gia ASEAN khác được hưởng thuế ưu đãi đặc biệt, mà hàng hoá tương tự đến từ Việt Nam lại phải chịu thuế MFN. Do đó, đề nghị cơ quan soạn thảo quy định theo hướng, hàng hoá nhập khẩu tại chỗ sẽ được hưởng thuế suất ưu đãi đặc biệt, bất kể nhập khẩu từ khu chế xuất hay từ nội địa", VCCI đề xuất.
Song song với đó, liên quan đến quy định miễn thuế đối với hàng hoá nhập khẩu để gia công, sản phẩm gia công xuất khẩu, VCCI cũng đề nghị sửa đổi để phù hợp hơn.
Cụ thể, dự thảo quy định, nếu hàng hoá gia công được sản xuất từ nguyên liệu đầu vào chịu thuế xuất khẩu thì khi xuất khẩu hàng hoá gia công phải nộp thuế xuất khẩu cho phần nguyên liệu đầu vào đó.
Hiện nay, thuế xuất khẩu của Việt Nam chỉ tập trung vào các nguyên liệu thô, như các loại khoáng sản chưa qua chế biến. Mục đích của chính sách này là nhằm hạn chế việc xuất khẩu các nguyên liệu thô, khuyến khích các doanh nghiệp phải qua gia công, chế biến hàng hoá trong nước thành sản phẩm công nghiệp có giá trị cao thì mới xuất khẩu.
Nếu hàng hoá sau khi gia công vẫn chịu thuế xuất khẩu cho phần nguyên liệu thô đầu vào thì tức là việc xuất khẩu hàng hoá đã qua chế biến cũng phải nộp thuế tương tự như xuất khẩu nguyên liệu thô.
"Quy định này đi ngược lại mục tiêu của chính sách thuế xuất khẩu, do đó, đề nghị cơ quan soạn thảo sửa đổi theo hướng loại bỏ nghĩa vụ kê khai nộp thuế xuất khẩu cho phần nguyên liệu đầu vào khi xuất khẩu hàng hoá đã qua gia công chế biến", VCCI đề xuất.
Bên cạnh đó, dự thảo cũng yêu cầu doanh nghiệp phải kê khai nộp thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có) đối với phế liệu, phế thải, phế phẩm nằm trong định mức sản xuất cho cơ quan hải quan.
VCCI cho rằng, phần nghĩa vụ thuế này rất nhỏ, trong khi lại phát sinh nhiều thủ tục cho doanh nghiệp. Do đó, đề nghị cơ quan soạn thảo điều chỉnh theo hướng doanh nghiệp kê khai và nộp thuế đối với phần doanh thu này cùng với việc kê khai và nộp nghĩa vụ thuế định kỳ của doanh nghiệp theo pháp luật quản lý thuế, tránh phát sinh thủ tục mới đối với doanh nghiệp.
Đối với quy định hàng hoá nhập khẩu đã nộp thuế nhập khẩu nhưng được tái xuất ra nước ngoài bao gồm xuất khẩu trả lại chủ hàng nước ngoài, xuất khẩu bán sang nước thứ ba hoặc xuất khẩu vào khu phi thuế để sử dụng trong khu phi thuế quan thì được hoàn thuế, VCCI đề nghị bổ sung thêm hàng hóa xuất khẩu tại chỗ cũng được coi là xuất khẩu và cũng cần phải được hoàn thuế nhập khẩu đã nộp.

Cơ hội lớn đưa thủy sản Việt Nam tiến sâu vào thị trường Brazil và Mỹ Latinh
Tại Triển lãm Thủy sản Mỹ Latinh 2026, các doanh nghiệp Việt Nam tập trung giới thiệu những mặt hàng thủy sản thế mạnh, đồng thời tăng cường kết nối với các nhà nhập khẩu và phân phối tại Brazil cùng khu vực Mỹ Latinh. Hoạt động xúc tiến này diễn ra trong bối cảnh kim ngạch xuất khẩu cá tra và cá rô phi của Việt Nam sang thị trường này đang tăng trưởng rất tích cực...
Đẩy mạnh liên kết vùng, chìa khóa giúp TP.Hồ Chí Minh tăng trưởng hai con số
Trong bối cảnh kinh tế toàn cầu đang có nhiều biến động, việc đẩy mạnh hợp tác liên kết vùng được xem là một trong những giải pháp quan trọng để khơi thông nguồn lực, góp phần thúc đẩy tăng trưởng kinh tế hai con số của TP. Hồ Chí Minh giai đoạn 2026-2030…
EuroCham ra mắt sáng kiến “Tri ân Việt Nam”: Gắn kết phát triển kinh doanh với trách nhiệm cộng đồng
Sáng kiến “Give Back to Vietnam” (Tri ân Việt Nam) do Hiệp hội Doanh nghiệp châu Âu tại Việt Nam (EuroCham) khởi xướng nhằm kết nối chuyên môn, nguồn lực của các doanh nghiệp châu Âu với nhu cầu thực tiễn của các cộng đồng địa phương...
Ngành chăn nuôi tìm cách nâng cao sức cạnh tranh trước áp lực từ thịt nhập khẩu
Giá thành sản xuất cao, chi phí đầu vào tăng và sức mua thiếu ổn định đang khiến người chăn nuôi trong nước khó duy trì lợi nhuận. Trong bối cảnh thịt nhập khẩu có lợi thế về giá, bài toán cạnh tranh không chỉ nằm ở thị trường mà còn ở năng suất và cách tổ chức sản xuất...
Giá xăng giảm mạnh, các mặt hàng dầu tăng
Bám sát thị trường thế giới, giá xăng dầu trong nước ngày 22/10 diễn biến trái chiều khi các mặt hàng xăng được điều chỉnh giảm 1.610 đồng/lít - 1.816 đồng/lít, trong khi giá dầu tăng 444 đồng/lít - 1.238 đồng/kg. Trong kỳ này, cơ quan điều hành quyết định trích lập Quỹ bình ổn giá 300 đồng/lít với xăng sinh học…



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







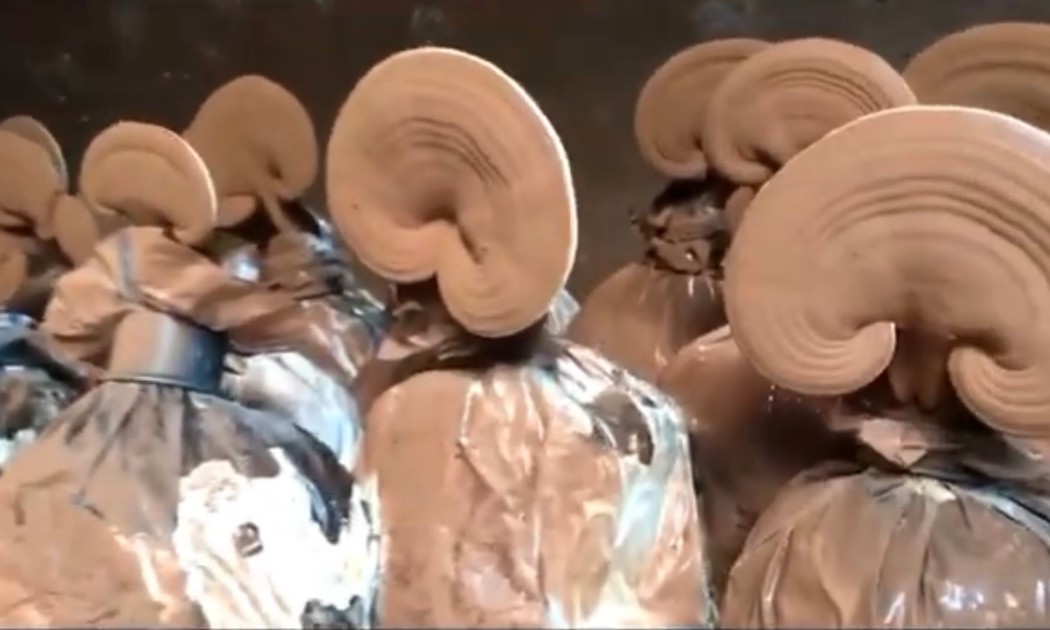
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

