


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thưa ông, đánh giá bức tranh chung của tín dụng tiêu dùng trong nền kinh tế, ông sẽ nói gì?
Giai đoạn 2012-2020, tín dụng tiêu dùng chứng kiến bước nhảy vọt, tốc độ tăng dư nợ cho vay tiêu dùng luôn cao hơn tốc độ tăng tín dụng chung. Cụ thể, tăng trưởng bình quân cho vay tiêu dùng giai đoạn này đạt 33,7%, trong khi đó, tốc độ tăng dư nợ tín dụng chung toàn nền kinh tế đạt 17,3%.
Xét về thị phần, tín dụng tiêu dùng tập trung chủ yếu ở nhóm các ngân hàng thương mại trong nước và ngân hàng nước ngoài, với ưu thế tuyệt đối khoảng 90%, còn đóng góp của khu vực công ty tài chính có sự cải thiện đáng kể từ năm 2015.
Cần lưu ý, mặc dù chiếm tỷ trọng nhỏ về tổng dư nợ, nhưng vì giá trị từng khoản vay đa số nhỏ, số lượng khách hàng vay tại các công ty tài chính tiêu dùng lại lớn, do vậy, các công ty này đóng góp rất lớn cho việc cung cấp tín dụng tiêu dùng phục vụ đời sống của số lượng lớn người dân.
Tựu trung lại, tỷ trọng tín dụng tiêu dùng ngày càng tăng trong tổng dư nợ nền kinh tế, từ 8,17% năm 2010 lên xấp xỉ 20% cuối năm 2021 và ước trên 21% cuối năm 2022.
Tuy nhiên, trong bối cảnh nền kinh tế lao đao, doanh nghiệp tiếp tục giảm lương, cắt nhân sự, thu nhập người lao động giảm sút, tốc độ tăng trưởng của tín dụng tiêu dùng có xu hướng giảm dần qua các năm và khó duy trì như những năm vừa qua vì hai yếu tố quan trọng.
Thứ nhất, do nền kinh tế gặp nhiều khó khăn, người dân bức thiết mới vay để trả nợ hay phục vụ những nhu cầu thật cấp bách, còn nhu cầu tiêu dùng, đầu tư phát triển, xây dựng, vay nợ để đi du lịch hay một khoản lớn tín dụng tiêu dùng đổ vào việc xây nhà, mua nhà như trước đây… dự báo sẽ chững lại, với tốc độ tăng trưởng chậm.
Thứ hai, về quy mô, trong giai đoạn đầu phát triển, tốc độ tăng trưởng duy trì ở mức cao. Khi quy mô thị trường, nhu cầu người vay, khả năng phục vụ, nguồn vốn… chậm dần, khiến tốc độ tăng trưởng tín dụng tiêu dùng chậm lại thời gian tới là điều dễ hiểu.
Tuy nhiên, so sánh với các quốc gia trên thế giới, quy mô dư nợ tín dụng tiêu dùng tại Việt Nam vẫn rất nhỏ, tỷ lệ thâm nhập còn thấp và tốc độ tăng trưởng chưa đạt kỳ vọng, đáng lẽ phải gấp 1,5-2 lần trong những năm qua. Dù vậy, về xu thế, tốc độ tăng tín dụng tiêu dùng chắc chắn vẫn sẽ tăng nhanh hơn tín dụng sản xuất, vì thực chất, tín dụng sản xuất bao nhiêu năm nay có một tỷ lệ khá lớn đi nhầm đường, lạc hướng, phát triển méo mó lệch lạc. Ví dụ, nguồn vốn cung ứng trung và dài hạn cho nền kinh tế đáng ra phải được bơm từ thị trường chứng khoán, trái phiếu doanh nghiệp… thay vì trăm sự dựa vào nguồn vốn tín dụng ngân hàng cung ứng.
Trong thời gian tới, khi thị trường chứng khoán khởi sắc, dòng vốn từ trái phiếu được khơi thông, tốc độ tăng tín dụng tiêu dùng dự kiến vẫn giữ đà tăng khả quan hơn so với tốc độ tăng tín dụng toàn nền kinh tế.

Các chuyên gia nói rằng khi kênh cho vay tiêu dùng chính thống bị chững lại hoặc chưa phủ kín các góc của thị trường thì tín dụng “đen” lên ngôi, ông nói gì về vấn đề này, thưa ông?
Mọi người đều có nhu cầu ăn ngon mặc đẹp, nghỉ dưỡng tại resort, khách sạn năm sao, hay đơn giản là mua xe, mua điện thoại, các thiết bị điện lạnh hoặc để chữa bệnh, đóng học phí,... nhưng chưa có sẵn một khoản tiền để đáp ứng nhu cầu ngay lập tức. Các khoản cho vay tiêu dùng giúp mọi người giải quyết nhanh những khó khăn tài chính, thoải mái mua sắm món đồ cần thiết, yêu thích mà không phải tiết kiệm thời gian dài; đồng thời, đáp ứng nhu cầu kinh doanh theo mùa vụ của những tiểu thương.
Vì vậy, tín dụng tiêu dùng của công ty tài chính phát triển hơn và tiếp cận đến các phân khúc khách hàng chưa tiếp cận hoặc khó tiếp cận dịch vụ ngân hàng. Khi mà người dân có lịch sử tín dụng hạn chế, điểm xếp hạng tín dụng thể nhân thấp, mức thu nhập trung bình hoặc thấp, kém ổn định, không có tài sản đảm bảo, hay có nhu cầu vay món nhỏ, thời gian vay ngắn, mục đích vay phục vụ nhu cầu đời sống sinh hoạt hàng ngày… với quy trình, thủ tục cho vay đơn giản, thời gian giải ngân nhanh, thì đó là cánh cửa mở ra đối với các loại hình cho vay qua nền tảng công nghệ (app, website).
Trong khi nhu cầu của người vay rất lớn, hệ thống tổ chức tín dụng cung cấp các khoản cho vay tiêu dùng và các công ty tài chính tiêu dùng chưa đáp ứng được nhu cầu và khẩu vị rủi ro đa dạng của người dân sẽ tạo ra khe hở cho các tổ chức cho vay nặng lãi “trá hình” hoạt động, dẫn đến tín dụng đen nở rộ, lan rộng trên không gian mạng. Chênh lệch cung cầu hình thành nên thị trường là điều tất yếu.

Tính đến nay, toàn hệ thống tổ chức tín dụng mới chỉ có 16 công ty tài chính tiêu dùng, con số này được cho là quá ít so với quy mô thị trường, quan điểm của ông ra sao?
Bao năm qua, chúng ta chỉ phát triển được 16 công ty tài chính tiêu dùng và giới hạn tỷ lệ đủ thứ, không giống các lĩnh vực khác. Điều kiện hoạt động của công ty tài chính rất khắt khe vì nằm trong hệ thống ngân hàng. Theo tôi, tài chính tiêu dùng phải tách ra khỏi hệ thống tín dụng, khỏi sự quản lý của Ngân hàng Nhà nước, vì nếu nằm trong ngành ngân hàng thì phải chịu sự quản lý, với những điều kiện chặt chẽ, phải đảm bảo an ninh tài chính tiền tệ, tâm lý, thị trường,… trong khi xét về bản chất, công ty tài chính khác so với ngân hàng.
Do đó, cần tạo ra hành lang pháp lý để không chỉ các công ty tài chính, mà cả các công ty khác đều được tham gia cho vay cũng như khuyến khích các thành phần kinh tế tham gia cho vay, bao gồm cả phương thức cho vay ngang hàng, nhưng cần lưu ý, phải chặn đứng việc trung gian làm mất tiền người cho vay, đảm bảo các khoản vay sẽ được hoàn trả đầy đủ cho các nhà đầu tư. Kể cả các kênh khác phải mở hết, bung hết như: kinh doanh dịch vụ cầm đồ, họ, hụi, biêu, phường cũng là hợp pháp.
Còn về mặt trái của những hình thức này, cần phải để mắt, tốn thêm thời gian, công sức quản lý các vấn đề tiêu cực như trộm cắp, gây mất trật tự xã hội… Doanh nghiệp có hàng nghìn tỷ đem cho vay lấy lãi cũng không có gì sai, chỉ sai phạm khi làm mất tiền, gian dối, hay lừa đảo người dân.

Điều gì khiến lãi suất cho vay tiêu dùng luôn cao hơn so với sản phẩm vay của ngân hàng thương mại, thưa ông?
Bộ luật Dân sự năm 1995 quy định lãi suất ngân hàng là 1 thì lãi suất cho vay bên ngoài cao hơn 1,5 lần. Thậm chí, tôi từng chứng minh có những lúc quy định lãi suất cho vay cầm đồ được phép cao hơn 6 lần lãi suất vay ngân hàng. Bối cảnh thời điểm đó, quy định như vậy là phù hợp.
Tuy nhiên, tại Bộ luật Dân sự 2005 lại quy định lãi suất cho vay rất “trớ trêu”. Cụ thể, Điều 476 Bộ luật Dân sự quy định: “Lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 150% của lãi suất cơ bản do Ngân hàng Nhà nước công bố”. Quy định này đặt nhiều tổ chức tín dụng đứng trước khả năng không thu được tiền lãi đúng như thỏa thuận trong các hợp đồng tín dụng. Chưa kể, lãi suất cho vay ngoài hệ thống ngân hàng cũng bị quy định này ràng buộc. Điều này tạo nên bất cập rất lớn trong việc thỏa thuận lãi suất cho vay giữa các chủ thể là pháp nhân, thể nhân trong nền kinh tế, bất kể là trong hay ngoài hệ thống ngân hàng.
Quy định này cũng cào bằng việc áp dụng một mức lãi suất cho vay, bất kể kỳ hạn 1 tháng, 1 năm, cho vay từ hệ thống ngân hàng hay các tiệm cầm đồ đều một mức, từ đó, làm méo mó quan hệ cung cầu và giá vốn giữa các giao dịch trong nền kinh tế. Đó là chưa nói, ngân hàng được đầu tư đầy đủ cơ sở vật chất, tiềm lực vốn tốt hơn các công ty tài chính, công ty làm dịch vụ vay cầm đồ thì lãi suất cho vay phải thấp hơn các chủ thể khác.
Bất cập nêu trên đến cả Bộ luật Dân sự 2015 cũng không được giải quyết, đó là quy định cứng lãi suất cho vay không được quá 20%/năm. Bởi vậy, ngành ngân hàng phải tìm cách thoát ra khỏi quy định này để tự cứu mình.
Theo đó, mức lãi suất Luật Dân sự quy định tối đa là 20%/năm, tối đa một tháng lãi suất sẽ là 1,67%/tháng. Tuy nhiên, các ngân hàng hay tổ chức tín dụng cho vay tiêu dùng là các đối tượng đặc biệt và chịu sự điều chỉnh riêng của luật chuyên ngành. Khoản 2 Điều 9 Thông tư số 43/2016/TT-NHNN được sửa đổi bổ sung theo Thông tư số 18/2019/TT-NHNN (Thông tư số 43) nêu rõ lãi suất cho vay tiêu dùng quy định như sau: “Công ty tài chính ban hành quy định về khung lãi suất cho vay tiêu dùng áp dụng thống nhất trong toàn hệ thống trong từng thời kỳ, trong đó bao gồm mức lãi suất cho vay cao nhất, mức lãi suất cho vay thấp nhất đối với từng sản phẩm cho vay tiêu dùng”.
Theo quy định trên, pháp luật không quy định cụ thể mức lãi suất tối đa đối với hình thức cho vay này. Lãi suất cho vay tiêu dùng do công ty tài chính ban hành quy định về khung lãi suất áp dụng thống nhất trong toàn hệ thống trong từng thời kỳ nhưng phải được Ngân hàng Nhà nước thông qua và cho phép áp dụng.
Lãi suất cho vay tiêu dùng luôn cao là do mấy nguyên nhân sau.
Thứ nhất, chi phí đầu vào của nguồn vốn cho vay tiêu dùng của công ty tài chính thường cao hơn so với chi phí huy động vốn của ngân hàng thương mại, do công ty tài chính không có chức năng huy động vốn. Ví dụ, FE Credit cho vay 70%, thậm chí 300% cũng đúng luật.
Thứ hai, rủi ro của khoản vay. Ngân hàng thẩm định khách hàng chặt chẽ, kỹ lưỡng, yêu cầu tài sản bảo đảm và nhiều ràng buộc, cuối cùng vẫn thất thoát, rủi ro. Còn cho vay không có gì bảo đảm, giải ngân trong nháy mắt, tạo mọi điều kiện, chủ yếu cho vay tín chấp tiêu dùng dựa trên uy tín cá nhân, thì đương nhiên rủi ro cao và lãi suất phải cao hơn so với ngân hàng thương mại để bù đắp lại phần rủi ro.
Thứ ba, giá trị của khoản vay thấp, kỳ hạn vay ngắn khoảng 6 – 8 tháng nên các chi phí đòi nợ, chi phí quản lý khoản vay, chi phí phục vụ cao hơn.

Thưa ông, vì sao công tác thu hồi nợ, đặc biệt từ các công ty tài chính luôn gặp nhiều khó khăn?
Xét về ý thức, trong khi đại đa số trả nợ sòng phẳng thì một bộ phận không nhỏ luôn có ý thức chiếm đoạt, không muốn trả nợ, do đó ngân hàng, công ty tài chính tiêu dùng nhiều lúc lâm vào tình cảnh “đứng cho vay, quỳ đòi nợ”. Mọi người cứ nhầm lẫn cho rằng ngân hàng phải tạo điều kiện cho vay dễ dàng, thuận lợi, thế nhưng, bao lâu nay, ngân hàng cho vay chặt mà nhiều trường hợp còn điêu đứng do môi trường kinh doanh, pháp lý rất nhiều rủi ro.
Thu hồi nợ là bảo vệ chủ nợ, bảo vệ quyền sở hữu, vô cùng cần thiết và quan trọng, cho nên việc đòi nợ, đòi nợ thuê đương nhiên hợp pháp, hợp lệ. Chính danh thì đòi nợ ở tòa, yêu cầu tòa giải quyết nhanh, thi hành án nhanh…; tuy nhiên, không hiếm những vụ kiện kéo dài lê thê hàng chục năm, do đó, ngân hàng chờ tòa giải quyết thì rất nản. Trước vấn đề nan giải này, Quốc hội ban hành Nghị quyết 42/2017/QH14 ngày 21/6/2017 về thí điểm xử lý nợ xấu của tổ chức tín dụng (Nghị quyết 42), giúp ngân hàng có những công cụ để xử lý nợ và tác động lớn đến ý thức trả nợ của khách hàng.
Bên cạnh đó, Thông tư số 43 quy định công ty tài chính phải ban hành quy định nội bộ về cho vay tiêu dùng, thực hiện thống nhất trong toàn hệ thống, quy định nội bộ phải có nội dung về biện pháp đôn đốc, thu hồi nợ phù hợp với đặc thù của khách hàng, quy định của pháp luật. Trong đó, thời gian nhắc nợ do các bên thỏa thuận trong hợp đồng nhưng phải trong khoảng thời gian từ 7 giờ đến 21 giờ và không bao gồm biện pháp đe dọa đối với khách hàng.
Tuy nhiên, hiện chỉ quy định đòi nợ dành cho 16 công ty tài chính, quy định được đòi nợ thế nào, nhưng nếu không đòi được thì đến nay vẫn không có quy định nào cả. Đáng nói, dịch vụ đòi nợ thuê chuyên nghiệp, bài bản lại bị cấm từ năm 2015 theo Luật Đầu tư. Tuy nhiên, các hoạt động đòi nợ thuê không hề biến mất mà trở nên biến tướng khi không bị ràng buộc bởi các điều kiện đầu tư, kinh doanh như trước kia.
Ở một góc độ khác, mấu chốt cho vay tiêu dùng là không được bịp bợm, lừa đảo khách hàng; thông tin phải minh bạch, rõ ràng mọi điều kiện, lãi suất cũng thuận mua vừa bán, phải thỏa thuận ngay từ ban đầu, đừng cho vay một nhưng lãi suất sau này tính ra ba, sẽ là lừa đảo. Một điểm quan trọng nữa là không thu nợ bất hợp pháp, gây sức ép, khủng bố, đe dọa khách hàng, khi đó bị quy là tín dụng đen “đội lốt” cho vay tiêu dùng.

Hiện nay, một bộ phận lớn khách hàng vay tiêu dùng nhưng chây ỳ trả, thậm chí còn lập nên các hội “bùng nợ” trên không gian mạng. Họ cho rằng, bên cho vay sẽ không bỏ thời gian, công sức để truy đòi khoản nợ chỉ vài triệu đồng. Theo ông, giải quyết vấn đề này nên như thế nào?
Vay tiền từ ngân hàng yêu cầu tài sản bảo đảm, “nắm đằng chuôi” và có thể đòi nợ tử tế, văn minh bởi có thể xử lý nợ thông qua tòa án hay siết nợ tài sản bảo đảm. Tuy nhiên, vay nợ bên ngoài thường không có tài sản đảm bảo, không có gì ràng buộc, cứ thả ra là mất 100%, mặc sức ép đòi nợ nhưng người vay vẫn không sợ, cứ nhắm mắt vay, vay xong quỵt nợ. Có những diễn đàn có hàng trăm nghìn người mách nhau bùng nợ, ý thức rất tồi tệ.
Bởi vậy, tôi cho rằng thị trường vẫn thiếu dịch vụ đòi nợ thuê chuyên nghiệp. Thay vì đặt điều kiện rõ ràng minh bạch, Nhà nước lại cấm đoán bao năm nay khiến dịch vụ đòi nợ hoạt động chui lủi, lách đủ hình thức, bán nợ để che mắt khiến tình hình phức tạp hơn, xã hội đen, khủng bố ở khắp nơi và rắc rối hơn rất nhiều.
Do đó, phải chuyên nghiệp hóa việc đòi nợ thuê, phải quản lý bài bản, chặt chẽ hơn, đến khi xã hội văn minh hơn, thủ tục tại tòa đơn giản, nhanh chóng, thi hành án hỗ trợ, lúc đấy hình thức này tự tiêu, tự diệt. Việc tăng cường thanh tra, giám sát, xử lý vi phạm kịp thời, nghiêm minh để giảm thiểu việc vi phạm điều kiện kinh doanh và trật tự trị an cũng rất quan trọng. Đòi nợ thuê cũng là lĩnh vực dễ bị lợi dụng, theo đó, cơ quan chức năng phải để mắt đến công ty đòi nợ thuê, làm sai có chế tài xử lý nghiêm, rút giấy phép khiến họ vì sợ phải giữ manh áo, miếng cơm, sẽ phải làm tốt.

VnEconomy 24/05/2023 08:00
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 21-2023 phát hành ngày 22-05-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam

Dự án Luật An toàn thực phẩm (sửa đổi): Đánh giá đầy đủ điều kiện thực thi

Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
Hoàn thiện cơ chế để gỡ vướng cho các dự án đầu tư có sử dụng đất
Chủ tịch Quốc hội Trần Thanh Mẫn: Không mở rộng chỉ định thầu thiếu kiểm soát, ngăn chặn chia nhỏ gói thầu
Từ nguồn lực đến năng lực sáng tạo
Câu hỏi của chặng phát triển mới không còn dừng ở việc chúng ta có bao nhiêu nguồn lực, mà là có thể tổ chức, kết nối và chuyển hóa những nguồn lực ấy đến đâu. Từ thể chế và môi trường kinh doanh đến sức sống của doanh nghiệp địa phương, từ niềm tin của người trở về quê đến cách ứng xử với di sản và căn tính miền Trung, những câu trả lời gặp nhau ở một điểm: phát triển phải để lại năng lực lớn hơn cho con người và vùng đất, để ngày mai có thể tự tạo ra những cơ hội mới.
Đón "đại bàng" có chọn lọc
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.
Chuyển đổi nông nghiệp Đồng bằng sông Hồng để gia tăng giá trị
Đồng bằng sông Hồng đang đứng trước yêu cầu tổ chức lại nền nông nghiệp trong bối cảnh lao động ngày càng thiếu hụt, trong khi nhu cầu về thực phẩm an toàn, dinh dưỡng và chất lượng ngày càng gia tăng. Phát triển nông nghiệp sinh thái vì thế không chỉ là thay đổi kỹ thuật canh tác, mà còn đòi hỏi đổi mới cách tổ chức sản xuất, kết nối thị trường và quản trị tài nguyên, qua đó gia tăng giá trị từ cùng một hệ sinh thái.
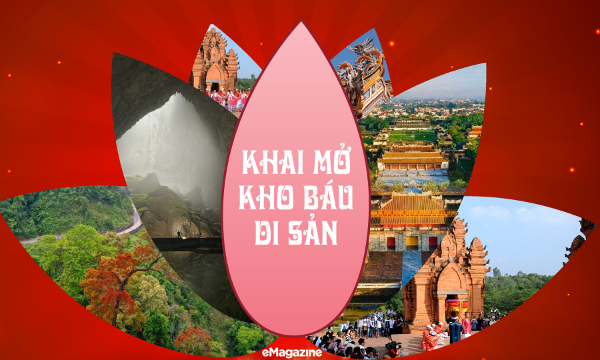
Khai mở kho báu di sản
Có những vùng đất càng đi chậm càng thấy nhiều điều đáng giá. Một mái thành rêu phong ở Huế, dòng nước trong veo dưới chân Trường Sơn, hang động được gìn giữ qua triệu năm hay nếp nhà nép bên sườn núi đều có thể mở ra sinh kế mới. Nhưng giá trị không nằm ở việc đón thật đông người hay dựng thêm thật nhiều dịch vụ. Hành trình qua Huế, Sơn Đoòng và những bản làng phía Tây gợi một cách làm khác: để di sản bước vào đời sống hôm nay mà vẻ đẹp, ký ức và phần dành cho mai sau vẫn vẹn nguyên.
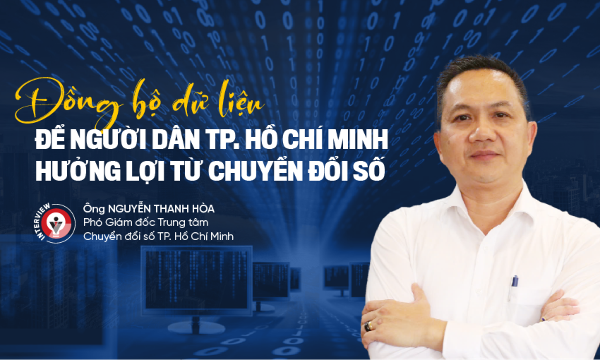
Đồng bộ dữ liệu để người dân TP. Hồ Chí Minh hưởng lợi từ chuyển đổi số
Nhân dịp Ngày Chuyển đổi số quốc gia (10/10) và Ngày Công dân số Việt Nam (15/10), trao đổi với Tạp chí Kinh tế Việt Nam/VnEconomy, ông Nguyễn Thanh Hòa, Phó Giám đốc Trung tâm Chuyển đổi số TP. Hồ Chí Minh, chia sẻ về những bước tiến trong chuyển đổi số, phát triển hạ tầng, tạo lập, khai thác dữ liệu và các định hướng mới của thành phố. Trong đó, việc đồng bộ dữ liệu được xác định là nền tảng để các dịch vụ số ngày càng thuận tiện, thiết thực hơn và người dân là đối tượng trực tiếp được hưởng lợi.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

