




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Qua "thời lý tưởng", ngân hàng kê cao lợi nhuận


Tưởng như nghịch lý, nhưng chuyển động lợi nhuận các ngân hàng đang khác đi và chắc chắn hơn
Trong một lần trò chuyện bên lề với VnEconomy, ông Phạm Mạnh Thắng, Phó tổng giám đốc Ngân hàng Ngoại thương (Vietcombank) cho rằng, hoạt động ngân hàng tại Việt Nam có một khía cạnh lý tưởng.
Theo ông Thắng, ngân hàng là trung gian tài chính, chỉ nên tập trung đáp ứng nhu cầu vốn ngắn hạn, vốn lưu động cho doanh nghiệp. Thế nhưng, nhiều năm qua, ngân hàng phải tập trung cả lượng lớn cho nhu cầu vốn trung dài hạn của nền kinh tế.
Và với một nền kinh tế dựa nhiều vào tín dụng, tổng dư nợ nhiều năm liền duy trì mức độ quanh 120% GDP. Với nhu cầu rất lớn này, ngân hàng chỉ việc huy động và cho vay, càng cho vay nhiều càng lãi. Như vậy xem ra có vẻ lý tưởng, vì nhu cầu thị trường lớn.
Thực tế, đã có một giai đoạn chưa xa, tăng trưởng tín dụng duy trì bình quân tới trên 30% mỗi năm, thậm chí có những năm từ 47-53%.
Nhưng, rủi ro lớn bộc lộ. Nợ xấu nổi lên, nóng bỏng, phức tạp với hệ lụy kéo dài. Thêm nữa, nhiều rủi ro pháp lý xẩy ra và vẫn đang xẩy ra.
Phó tổng giám đốc Vietcombank cho rằng, đó là một trong những thực tế thúc đẩy các ngân hàng thương mại dịch chuyển, cơ cấu lại tài sản sang các phân khúc an toàn hơn, phát triển các mũi nhọn tạo lãi bền vững hơn.
Lõi đang thay đổi
Đầu năm 2018, khi trao đổi với VnEconomy, ông Nguyễn Lê Quốc Anh, Tổng giám đốc Ngân hàng Kỹ thương (Techcombank) cũng nêu một quan điểm, đại ý họ không chọn chuyên đi cho vay để tạo lãi, mà chọn làm dịch vụ đáp ứng các nhu cầu.
Hướng đi làm dịch vụ cũng đang trở thành tiếng nói có trọng lượng lớn hơn trong mùa báo cáo kết quả kinh doanh các ngân hàng quý 1 năm nay.
Với nếp nhìn truyền thống, một số phân tích gần đây thận trọng với kết quả báo lãi ấn tượng của nhiều ngân hàng vừa qua, bởi lẽ tăng trưởng và thu từ "lõi" không mạnh như các chỉ mục khác.
Ví như một số thành viên thu nhập lãi thuần chỉ tăng trưởng 10-15% so với cùng kỳ; hay tăng trưởng tín dụng vẫn lẹt đẹt 2-3% sau quý đầu năm. Mà lâu nay, lợi nhuận vẫn dựa tới 90-95% lõi tín dụng.
Nhưng, dù lượng không tăng nhiều, chất lại thay đổi lớn. Ngay cả trong tín dụng, cơ cấu lõi tại nhiều thành viên đã dịch chuyển từ bán buôn sang bán lẻ, tín dụng tiêu dùng, tạo lãi biên cao hơn, chất thu nhập tốt hơn thay vì đẩy mạnh tăng trưởng về lượng.
Và tín dụng không còn là lõi bao trùm lợi nhuận tại nhiều nhà băng nữa. Tại nhiều thành viên như Vietcombank, Techcombank, MB, hay ngay cả VietinBank, BIDV…, lõi dịch vụ đang ngày càng có ảnh hưởng với tỷ trọng tăng dần lên 20%, 25%, thậm chí tiến tới mức độ khoảng 40%.
Mặt khác, nếu như lõi tín dụng chịu các giới hạn chặt chẽ, như cân đối các chỉ số an toàn và đặc biệt phải theo chỉ tiêu Ngân hàng Nhà nước xét giao, thì dịch vụ có cánh cửa mở rộng cho tăng trưởng. Xu hướng đã thể hiện, các ngân hàng cạnh tranh và thúc đẩy mạnh hơn cho cánh cửa gần như không giới hạn này, để đóng góp của nó ngày càng lớn.
Như tại Ngân hàng Quân đội (MB), quý 1/2018, doanh thu từ thu nhập lãi tăng 30% so với cùng kỳ, đã là cao trong khuôn khổ, thì thu nhập ngoài lãi (gồm phí và dịch vụ) còn tăng trưởng cao hơn với 68% so với cùng kỳ.
Như trên, đóng góp của lõi dịch vụ ngày càng lớn hơn, và quan trọng hơn ở khía cạnh bền vững, không tiềm ẩn nhiều rủi ro và có thể bị "truy lĩnh" trong tương lai bởi nợ xấu như ở lõi tín dụng.
Lãi cao, kê chắc
Quý đầu tiên năm nay, đã có nhiều ngân hàng thương mại báo tăng trưởng lợi nhuận đột biến, thậm chí tính bằng lần so với cùng kỳ. Nhưng có chắc chắn không?
Lợi nhuận được chiết xuất sau khi ngân hàng thực hiện trích lập dự phòng rủi ro. Những năm gần đây, cũng như thực hiện chỉ tiêu tín dụng, trường hợp nào trích thiếu hoặc không hợp lý dẫn đến lãi ảo, Ngân hàng Nhà nước sẽ "mời lên xơi nước"…
Dĩ nhiên, trong hệ thống vẫn có một số trường hợp có cơ chế được giãn trích lập dự phòng, theo đề án tái cơ cấu. Song, về tổng thể, việc trích lập này đang tiến gần tới đầy đủ hơn, chặt chẽ hơn và sạch hơn.
Vẫn phải dẫn lại Ngân hàng Ngoại thương Việt Nam (Vietcombank), trường hợp đã mua sạch nợ xấu đã bán trước đó sang Công ty Quản lý tài sản các tổ chức tín dụng Việt Nam (VAMC) từ cuối 2016. Đến quý 1/2018, ngân hàng này vẫn tiếp tục trích lập thêm gần 1.500 tỷ, trong dự kiến năm nay có thể dồn trích tới 6.000 tỷ (tùy diễn biến thực tế hoạt động).
Cùng với Vietcombank, Ngân hàng Kỹ thương (Techcombank) và Ngân hàng Quân đội (MB) cũng đã tất toán xong nợ xấu tại VAMC trong năm 2017. Việc trích lập vẫn tùy theo thực tế kinh doanh các quý 2018, nhưng chất lượng lợi nhuận đã… chất hơn trước.
Và đầu năm nay, đến lượt Ngân hàng Công thương (VietinBank) tuyên bố sẽ sớm tất toán xong nợ xấu đã bán cho VAMC. Trong quý 1/2018, VietinBank tiếp tục gia tăng trích lập dự phòng hơn 2.400 tỷ, nhưng lợi nhuận vẫn tăng trưởng cao nhất so với cùng kỳ nhiều năm qua.
Đáng chú ý nhất mùa báo cáo quý 1/2018, Ngân hàng Đầu tư và phát triển (BIDV) "bất ngờ" thực hiện trích lập dự phòng lên tới hơn 6.000 tỷ đồng, đột biến cỡ 2,5 lần so với quý 1/2017. Dù vậy, lợi nhuận BIDV vẫn tăng trưởng 9% so với cùng kỳ, đặc biệt thu nhập lãi thuần tăng rất mạnh với gần 35%.
Trích lập dự phòng không có nghĩa tiền bị mất đi, nó tiềm ẩn triển vọng hoàn nhập. Việc tăng cường trích lập dự phòng trong quá khứ và hiện tại sẽ giảm bớt áp lực trong tương lai, ngay cả với lợi nhuận tương lai.
Mà phía trước, tính từ 2015 là năm cao điểm các ngân hàng thương mại cấp tập bán lại nợ xấu cho VAMC, thì điểm cuối hoàn tất trích lập cho lượng bán lại này đã gần kề ở 2019, theo lộ trình 5 năm.
Với những kết quả đã thể hiện, lợi nhuận nhiều ngân hàng thương mại tăng cao song song với gia tăng trích lập dự phòng rủi ro là điểm nhấn tích cực của mùa báo cáo quý 1/2018.
Và khi gánh nặng trích lập dự phòng được chủ động san ngay từ trước, lợi nhuận các quý sau có triển vọng có thể nhẹ bước hơn.

Bảo hiểm Bảo Việt: Ba kỳ liên tiếp Thương hiệu Quốc gia, hơn sáu thập kỷ làm điểm tựa cho nền kinh tế
Nhiều năm liên tiếp được công nhận là Thương hiệu Quốc gia Việt Nam, Bảo hiểm Bảo Việt ghi dấu hành trình hơn 60 năm xây dựng uy tín trên thị trường.
Thủ tướng yêu cầu gỡ chi phí trung gian, hạ áp lực giá nhà, xăng dầu và y tế
Trước sức ép lạm phát và yêu cầu tăng trưởng cao, Chính phủ đặt mục tiêu giảm chi phí bất hợp lý trong các lĩnh vực nhà ở, xăng dầu, điện và y tế, qua đó hạ giá thành hàng hóa, dịch vụ, giảm gánh nặng cho người dân và doanh nghiệp…
Sức khỏe kinh tế Mỹ có thể chi phối diễn biến giá vàng tuần này
Tầm quan trọng của các báo cáo kinh tế Mỹ trong tuần này có phần cao hơn so với bình thường vì các số liệu này sẽ được công bố trước thềm cuộc họp chính sách tiền tệ ngày 27-28/10 của Cục Dự trữ Liên bang Mỹ (Fed)...
VPBank ghi nhận lợi nhuận hơn 11.000 tỷ đồng trong quý 3, vững vàng hướng tới mục tiêu cả năm
Trong bối cảnh kinh tế vĩ mô đan xen cơ hội và thách thức, với những biến động của thị trường trong nước và quốc tế, VPBank tiếp tục khẳng định năng lực tăng trưởng thông qua chiến lược phát triển có chọn lọc, chủ động quản trị rủi ro và kiểm soát chất lượng tài sản, qua đó ghi nhận kết quả kinh doanh tích cực trong quý 3 và 9 tháng đầu năm 2026.
Giảm hạn mức tín dụng năm 2027 với ngân hàng vi phạm chỉ đạo giảm lãi suất
Từ nay đến cuối năm 2026, Ngân hàng Nhà nước sẽ xem xét giảm chỉ tiêu tăng trưởng tín dụng năm 2026 và giao chỉ tiêu thấp năm 2027 với ngân hàng vi phạm chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh. Các tổ chức tín dụng vi phạm cũng có thể bị yêu cầu áp dụng tỷ lệ bảo đảm an toàn cao hơn quy định....



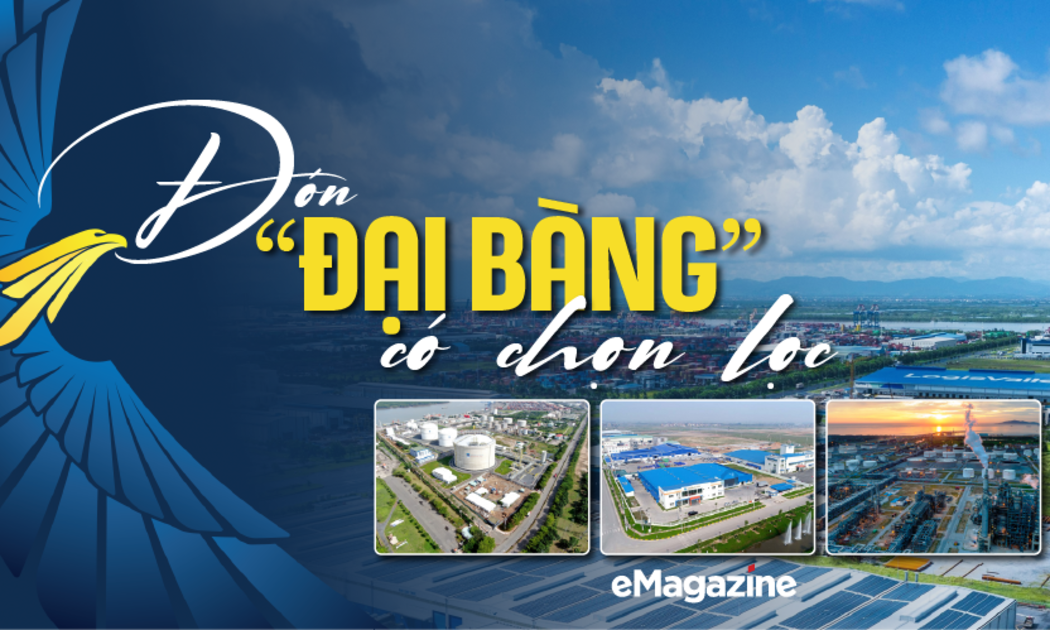

Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...