




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Niềm hy vọng tăng hợp đồng của bảo hiểm nhân thọ


Khách hàng sử dụng sản phẩm Bancassurance sẽ được tiếp cận các dịch vụ tài chính trọn gói
Khi kênh bán hàng truyền thống là các đại lý gặp khó khăn, các doanh nghiệp bảo hiểm nhân thọ chuyển hướng sang các kênh khác như: ngân hàng, chứng khoán.
Chưa biết hiệu quả ra sao nhưng rõ ràng với xu hướng phát triển như hiện nay, đời sống người dân được nâng cao thì nhu cầu giao dịch qua ngân hàng ngày càng nhiều hơn và đó chính là cơ hội để tiếp thị và bán sản phẩm bảo hiểm nhân thọ.
Tại Việt Nam, Bảo Việt Nhân thọ là doanh nghiệp đi tiên phong trong việc đưa các sản phẩm Bancassurance đầu tiên ra thị trường với hy vọng làm gia tăng các hợp đồng mới.
Sản phẩm Bancassurance có thể hiểu là việc các ngân hàng tham gia cung cấp các sản phẩm bảo hiểm cho khách hàng của mình, gồm hai phần: sản phẩm ngân hàng và sản phẩm bảo hiểm. Khách hàng sử dụng sản phẩm Bancassurance sẽ được tiếp cận các dịch vụ tài chính trọn gói: qua “một cửa” với chi phí thấp và thuận tiện. Ngoài việc quản lý rủi ro tốt hơn và hoạch định tài sản hiệu quả hơn, khách hàng còn có thể được hưởng thêm các dịch vụ gia tăng khác.
Tháng 8/2006, Bảo Việt Nhân thọ và Ngân hàng Kỹ thương Việt Nam (Techcombank) hợp tác cùng triển khai hai sản phẩm Bancassurance đầu tiên có tại Việt Nam mang tên “Tài khoản tiết kiệm giáo dục” và “Bảo hiểm tín dụng cho nhà mới và ôtô xịn”.
Sau gần một năm, một thỏa thuận hợp tác triển khai bán sản phẩm Bancassurance khác giữa Bảo Việt Nhân thọ với Ngân hàng Thương mại Cổ phần Nhà Hà Nội (Habubank) đã được ký kết vào ngày 25/5/2007.
Theo một chuyên gia về Bancassurance, trên thực tế, các sản phẩm tài chính nói chung, sản phẩm ngân hàng và sản phẩm bảo hiểm thường không có sự khác biệt quá nhiều, tuy nhiên, mỗi ngân hàng có một chính sách sản phẩm, định vị sản phẩm cũng như dịch vụ khách hàng khác nhau. Đây là những yếu tố tạo nên năng lực cạnh tranh và sự hấp dẫn của mỗi doanh nghiệp.
“Tình yêu cho con” của Habubank là sản phẩm kết hợp giữa loại hình Gửi góp định kỳ của Habubank với sản phẩm Bảo hiểm nhân thọ của Bảo Việt Nhân thọ. Sản phẩm này đáp ứng nhu cầu của các khách hàng là các bậc phụ huynh, người bảo trợ..., muốn chuẩn bị cho con em mình một khoản tài chính ổn định trong tương lai bằng cách hàng tháng gửi một số tiền nhất định vào một tài khoản tiết kiệm tại Habubank. Thời hạn của sản phẩm kéo dài từ 1 đến 20 năm.
Ngoài việc nhận được các tiện ích từ dịch vụ tiền gửi tiết kiệm tại Habubank như lãi suất cạnh tranh, thủ tục đơn giản và thuận tiện trong giao dịch, đặc biệt, khách hàng sẽ được tặng bảo hiểm tiết kiệm. Trong trường hợp khách hàng gặp rủi ro, Bảo Việt Nhân thọ sẽ thay khách hàng tiếp tục thực hiện việc gửi tiết kiệm hàng tháng theo đúng số tiền và kỳ hạn gửi mà khách hàng đã đăng ký.
Việc hợp tác giữa ngân hàng và công ty bảo hiểm ở Việt Nam trong thời gian qua mới dừng lại ở những hình thức sơ đẳng, chủ yếu là việc ngân hàng tạo điều kiện về không gian để công ty bảo hiểm đến bán hàng tại ngân hàng. Chính vì vậy, kết quả hợp tác còn rất hạn chế.
Theo các chuyên gia bảo hiểm, có nhiều lý do giải thích cho hoạt động chưa thành công này. Đó là hoạt động Bancassurance mới ở giai đoạn đầu nên các ngân hàng và các công ty bảo hiểm chưa nhận thức đầy đủ lợi ích từ Bancassurance nên chưa có cam kết song phương mạnh mẽ cũng như chưa có kinh nghiệm trong việc lựa chọn cách làm phù hợp.
Sản phẩm bảo hiểm nhìn chung chưa phù hợp với việc bán qua ngân hàng. Hiện nay, trên 90% doanh thu phí bảo hiểm nhân thọ của thị trường Việt Nam là từ các sản phẩm tiết kiệm, do vậy tạo ra sự cạnh tranh trực tiếp đối với tiết kiệm ngân hàng, khiến ngân hàng không mấy mặn mà trong việc bán các sản phẩm bảo hiểm. Hệ thống ngân hàng Việt Nam nhìn chung chưa có được cơ sở hạ tầng cần thiết cho hoạt động Bancassurance. Hoạt động của hệ thống ngân hàng Việt Nam vẫn chủ yếu tập trung vào khách hàng là các doanh nghiệp. Khách hàng cá nhân chưa được coi trọng đúng mức, do vậy lượng khách hàng tiềm năng cho bảo hiểm không dồi dào.
Khách hàng còn ít hiểu biết về các sản phẩm, dịch vụ bảo hiểm, ngân hàng. Đến nay, phần đông khách hàng chưa quen hoặc không biết việc sản phẩm bảo hiểm có thể được bán tại ngân hàng. Mặc dù số lượng khách hàng gửi tiết kiệm ở các ngân hàng Việt Nam rất lớn nhưng đa số dân chúng chưa có tài khoản ngân hàng. Những người có tài khoản thì đa phần chưa có thói quen sử dụng các dịch vụ ngân hàng (như chuyển khoản).
Bên cạnh đó, phần đông người dân chưa có tập quán bảo hiểm, còn các công ty bảo hiểm chưa tạo lập được uy tín, hình ảnh mạnh mẽ trong dân chúng...
Tuy nhiên, cho đến nay Bảo Việt Nhân thọ và Techcombank đã thu được kết quả đáng khích lệ với 800 hợp đồng tại 4 tỉnh thành triển khai là Hà Nội, Tp.HCM, Hải Phòng và Khánh Hoà. Kết quả này khẳng định định hướng phát triển Bancassurance là đúng đắn, phù hợp với sự phát triển của thị trường tài chính.

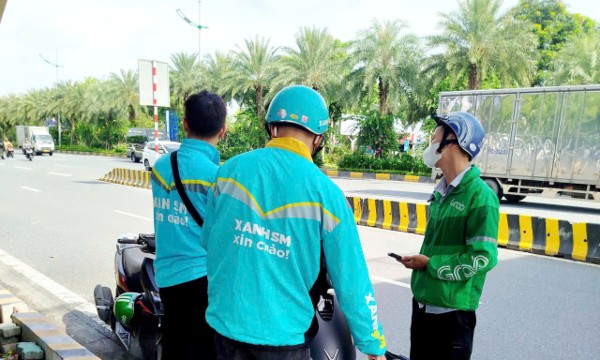
Bảo hiểm xã hội bắt buộc: "Lưới an sinh" cho hàng triệu lao động nền tảng số
Linh hoạt, tự do nhưng đầy bấp bênh và rủi ro - đây là bức tranh thực tế của hàng triệu lao động trên nền tảng số hiện nay. Khi những "ông chủ" thuật toán quyết định sinh kế qua một cú click khóa tài khoản, việc đưa lao động nền tảng số vào diện tham gia bảo hiểm xã hội bắt buộc mở ra cơ hội được thụ hưởng chế độ an sinh xã hội tốt hơn cho nhóm lao động này...
101 triệu người đã được chuyển mã số bảo hiểm xã hội sang số định danh
Bảo hiểm xã hội Việt Nam đã thực hiện chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người trên phần mềm Thu và quản lý sổ, thẻ (TST), đạt 99,17% tổng số người thuộc phạm vi chuyển đổi...
Lộ trình triển khai tài khoản hưởng an sinh xã hội trên VNeID
Việc sử dụng tài khoản hưởng an sinh xã hội trên ứng dụng VNeID trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp hướng tới nâng cao tính thuận tiện, an toàn, minh bạch, bảo đảm quyền lợi hợp pháp của người thụ hưởng…
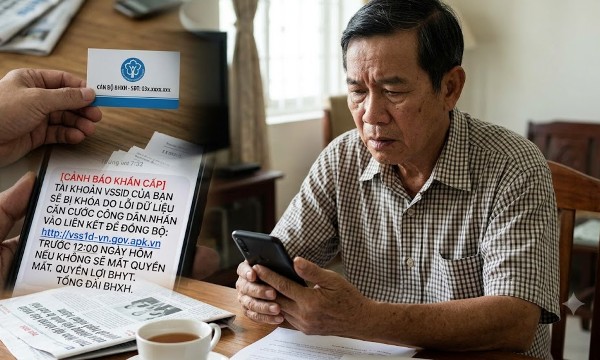
Cảnh giác trước các thủ đoạn lừa đảo mới liên quan đến bảo hiểm xã hội
Các đối tượng lừa đảo trên mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ Bảo hiểm xã hội, công an hoặc cán bộ phường, xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi về bảo hiểm xã hội nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản…
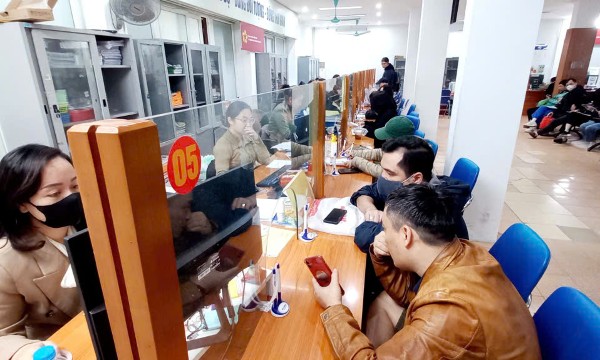
Số người hưởng bảo hiểm xã hội một lần giảm mạnh
Cơ quan Bảo hiểm xã hội ghi nhận số người hưởng bảo hiểm xã hội một lần tiếp tục giảm. Tính riêng trong 9 tháng năm 2026, giảm 17,32% so với cùng kỳ năm 2025, cho thấy người lao động ngày càng quan tâm đến việc hưởng chế độ bảo hiểm xã hội lâu dài...



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
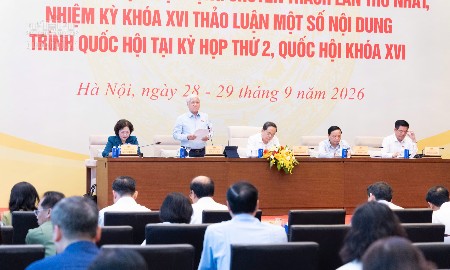
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

