




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng khơi dòng vốn tín dụng bất động sản


Tín dụng bất động sản đang là một trong những động lực chính để thúc đẩy tăng trưởng lợi nhuận tại các ngân hàng
Theo báo cáo vừa được Ngân hàng Nhà nước gửi tới Quốc hội, tín dụng bất động sản hiện khoảng 1,6 triệu tỷ đồng. Trong đó, dư nợ tín dụng phục vụ nhu cầu về nhà ở chiếm tỷ trọng khoảng 62,43% dư nợ tín dụng bất động sản. Đặc biệt, tín dụng bất động sản đang có sự phục hồi mạnh mẽ.
ĐỘNG LỰC THÚC ĐẨY TĂNG TRƯỞNG LỢI NHUẬN
Báo cáo của Ngân hàng Nhà nước cho thấy, nếu như quý 1/2020 tín dụng bất động sản chỉ tăng 0,88% thì hết quý 2/2020 đã tăng tới 10,21%. Theo báo cáo tài chính 9 tháng của nhiều ngân hàng thương mại cổ phần thuộc top đầu lợi nhuận toàn hệ thống, tín dụng bất động sản cũng đang là một trong những động lực chính để thúc đẩy tăng trưởng lợi nhuận.
Theo TS. Cấn Văn Lực, chuyên gia kinh tế trưởng Ngân hàng BIDV, mặc dù bị ảnh hưởng bởi Covid 19, song thị trường bất động sản đang có dấu hiệu ấm lên, đặc biệt là từ quý 4/2020. Lãi suất cho vay liên tục hạ nhiệt càng hỗ trợ tích cực cho thị trường này. Do đó, ngân hàng cho vay bất động sản - nếu lựa chọn phân khúc phù hợp - rủi ro là rất thấp.
Ngân hàng "chuộng" tín dụng bất động sản không có gì ngạc nhiên, bởi đây là phân khúc có biên lợi nhuận tốt, tài sản bảo đảm tốt, tính thanh khoản cao. Tuy nhiên, tín dụng bất động sản cũng được nhiều người "đánh đồng" với rủi ro, do hệ lụy từ bong bóng tín dụng bất động sản giai đoạn trước đây. Trước quan ngại này, lãnh đạo nhiều ngân hàng thương mại cổ phần cho rằng, việc đánh đồng tín dụng bất động sản với rủi ro là không đúng. Bởi, rủi ro hay không nằm ở chính cách quản trị của ngân hàng. Thực tế, nếu lựa chọn đúng phân khúc phục vụ nhu cầu thực, cho vay bất động sản thực ra còn ít rủi ro hơn rất nhiều phân khúc khác. Hơn nữa, thị trường bất động sản cũng được đánh giá cao về tiềm năng hồi phục thời gian tới.
Đồng tình với ý kiến trên, các chuyên gia kinh tế cho rằng, nếu chủ đầu tư và ngân hàng đều minh bạch, cho vay bất động sản không hề đáng sợ, thậm chí nợ xấu còn thấp hơn một số lĩnh vực khác. "Thực tế, ở nhiều quốc gia phát triển, cho vay bất động sản (kể cả cho vay cá nhân mua nhà và cho vay chủ đầu tư) của nhiều ngân hàng là rất lớn", TS. Lê Xuân Nghĩa, chuyên gia kinh tế nhận xét.
Theo giới chuyên gia, kinh tế có dấu hiệu phục hồi khá rõ, cộng với việc Ngân hàng Nhà nước hoãn lộ trình giảm sử dụng vốn ngắn hạn cho vay trung, dài hạn… sẽ khiến thị trường bất động sản hưởng lợi thời gian tới. Vì vậy, các ngân hàng có thương hiệu uy tín, có lợi thế trong hệ sinh thái bất động sản, xây dựng, vật liệu xây dựng… càng có nhiều cơ hội.
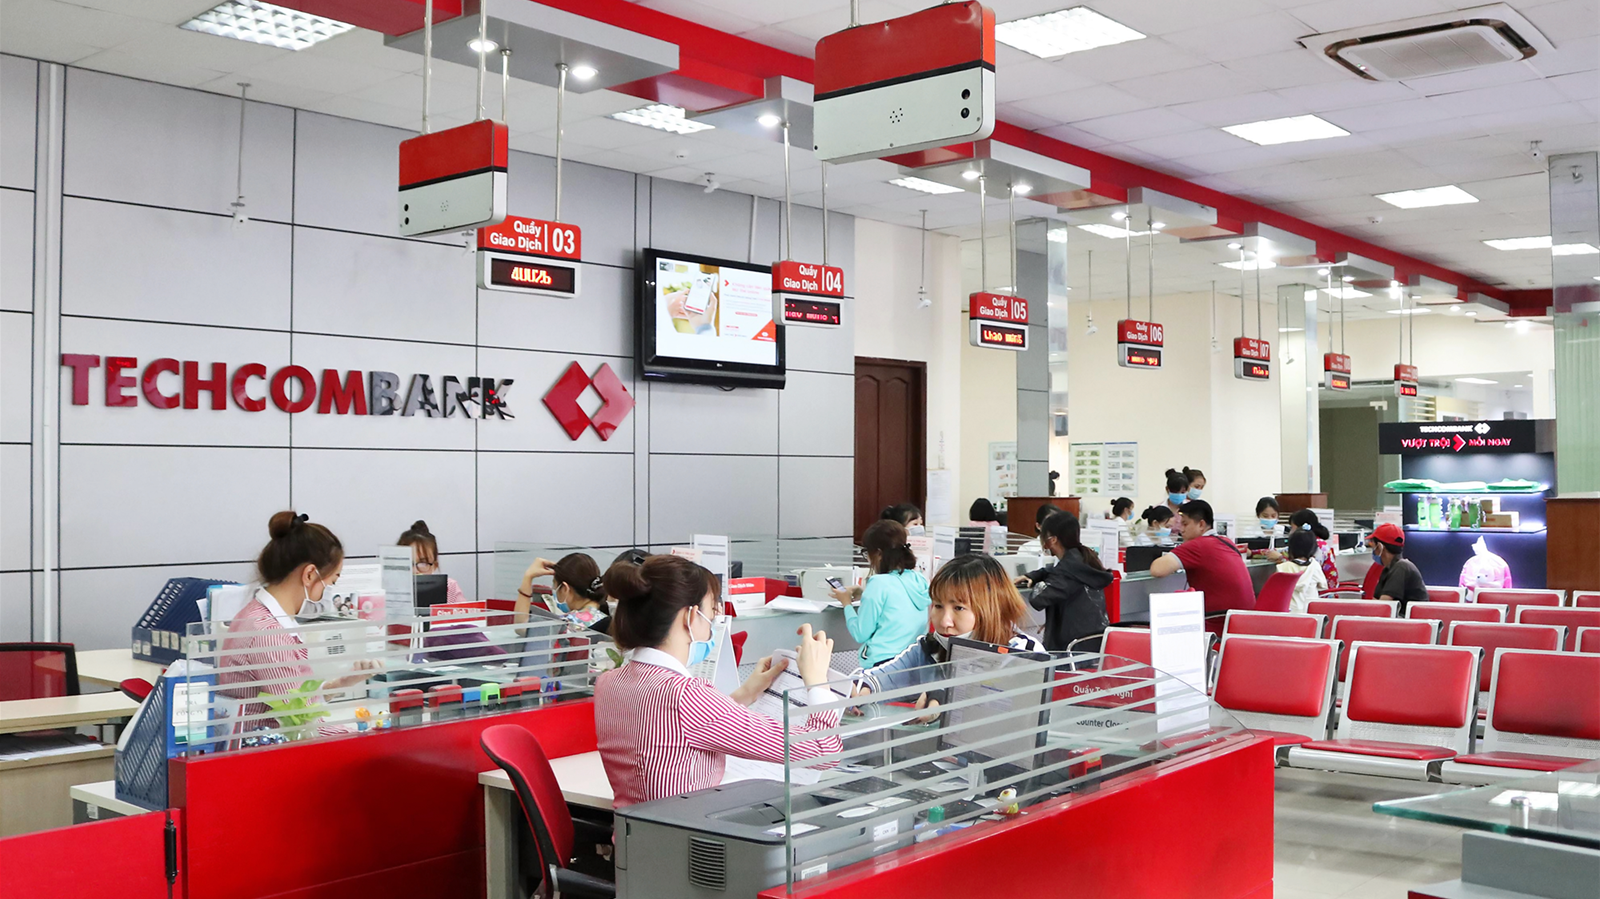
Đơn cử, theo báo cáo tài chính 9 tháng của Techcombank, tín dụng ngân hàng này tính đến 30/9 chỉ tăng 8,3% nhưng thu nhập lãi thuần (NII) tăng tới 28,4% so với cùng kỳ năm ngoái, một phần đến từ việc tập trung cho vay hệ sinh thái bất động sản, xây dựng, vật liệu xây dựng mà ngân hàng có lợi thế. Lãi thuần tăng mạnh là một trong những nguyên nhân khiến Techcombank duy trì vị trí dẫn đầu lợi nhuận khối ngân hàng thương mại cổ phần tư nhân, với tỷ suất sinh lời trên tổng tài sản (ROA) đạt 3%, cao nhất trên toàn hệ thống.
TIẾP CẬN THEO CHUỐI GIÁ TRỊ ĐỂ HẠN CHẾ RỦI RO
Lý giải nguyên nhân đẩy mạnh cho vay bất động sản cũng như kiểm soát tốt nợ xấu trong lĩnh vực này, ông Phùng Quang Hưng - Phó Tổng Giám đốc Techcombank - cho hay: nhiều năm qua, Techcombank đã tích lũy được kinh nghiệm và hiểu biết chuyên sâu về thị trường bất động sản, nắm bắt được cơ chế vận động của thị trường, nhờ vậy kiểm soát tối đa rủi ro trong lĩnh vực này. Điểm khác biệt của Techcombank, với nhiều ngân hàng khác khi cho vay bất động sản, đó là cho vay theo chuỗi giá trị. Từ đó, ngân hàng nắm bắt được thời điểm phù hợp để giải ngân cho khách hàng và để quản trị tốt nhất dòng tiền.
"Chúng tôi quản trị cả dòng tiền và nắm được dòng hàng trên cả chuỗi giá trị đó. Điều đó giúp cho chúng tôi quản trị rủi ro tốt và được chứng minh bằng các con số. Ví dụ, tỷ lệ nợ xấu của Techcombank tại thời điểm 30/9/2020 chỉ ở mức 0,6 %, và tỷ lệ nợ xấu cho vay mua nhà của Techcombank chỉ dưới 0,7%. Đó là những con số hết sức lành mạnh và ổn định trong bối cảnh thị trường chịu nhiều tác động của dịch Covid-19", ông Hưng khẳng định.
ĐẨY MẠNH SỐ HÓA ĐỂ TĂNG TRẢI NGHIỆM KHÁCH HÀNG
Trong buổi trao đổi với nhà đầu tư mới đây, lãnh đạo Techcombank cho biết thêm, việc quản trị rủi ro tốt, hiểu rõ nhu cầu khách hàng, duy trì bảng chất lượng tài sản tốt… giúp Techcombank ngăn ngừa, quản lý được rủi ro nợ xấu phát sinh. Bên cạnh đó, tiềm lực tài chính dồi dào cũng giúp ngân hàng thường xuyên tăng tỷ lệ bao phủ nợ xấu, khiến nợ xấu luôn ở trong mức an toàn tối đa.
Ông Phùng Quang Hưng cho biết, thời gian tới, dù vẫn đi theo cho vay dựa trên chuỗi giá trị, song Techcombank sẽ áp dụng số hóa nhiều hơn để tăng trải nghiệm cho khách hàng.
"Chúng tôi sẽ ứng dụng công nghệ, kết hợp với đối tác tăng trải nghiệm cho khách hàng mua nhà. Bởi điều khách hàng cần không phải chỉ là đi vay, mà là mua được một căn nhà và làm thế nào để quá trình mua nhà, chuyển vào nhà mới được thuận tiện. Doanh nghiệp cũng có nhu cầu tương tự. Việc áp dụng năng lực số hóa, sử dụng dữ liệu, mang lại những giải pháp và những trải nghiệm tốt hơn cho khách hàng là trọng tâm trong những năm tới", ông Hưng cho biết.

IMF: Các chính phủ không nên dựa vào việc vay nợ ngắn hạn
Quỹ Tiền tệ Quốc tế (IMF) đưa ra khuyến nghị rằng chính phủ tại các nền kinh tế phát triển như Mỹ nên thận trọng với việc dựa quá nhiều vào vay nợ ngắn hạn, vì cách tiếp cận này sẽ khiến họ dễ bị tổn thương hơn trước tình trạng chi phí vay vốn tăng cao khi lạm phát leo thang mạnh...
Một ngân hàng dự kiến thu hẹp danh mục L/C mua hẳn miễn truy đòi
Tại hội nghị nhà đầu tư chiều 15/10, lãnh đạo SHB cho biết danh mục L/C mua hẳn miễn truy đòi khoảng 75.000 tỷ đồng đã ở mức cao và dự kiến giảm dần. Ngân hàng cũng thông tin về tình hình thanh toán các khoản L/C và kế hoạch ghi nhận lợi nhuận từ thương vụ chuyển nhượng SHB Finance trong quý IV/2026…
Giá vàng hồi mạnh khi lợi suất trái phiếu và tỷ giá USD đồng loạt giảm
Giá vàng phục hồi khi đồng USD sụt giá mạnh trở lại, giải tỏa một trong những nguồn áp lực mất giá lớn nhất đối với kim loại quý trong thời gian gần đây...
“Đức muốn EU áp thêm hạn chế đối với nhập khẩu hàng hóa từ Trung Quốc”
Đức được cho là sẽ hối thúc Liên minh châu Âu (EU) nhanh chóng áp hạn ngạch đối với các nhóm hàng hóa khác nhập khẩu từ Trung Quốc, tương tự như mức trần mà khối này dự định áp dụng đối với xe hybrid...
S&P Global Ratings xếp hạng “AA” cho trái phiếu của SHB được Quỹ tín thác ADB bảo lãnh
Mức xếp hạng thuộc nhóm đầu tư chất lượng cao, mở rộng khả năng tiếp cận nhà đầu tư quốc tế và đánh dấu bước tiến mới của SHB trong chiến lược đa dạng hóa nguồn vốn, nâng cao vị thế trên thị trường tài chính khu vực.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...