




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đề xuất áp thuế xuất khẩu 5%-20% đối với vàng và gỗ


Bộ Tài chính đề xuất và xin ý kiến các ban ngành liên quan điều chỉnh thuế xuất khẩu một số mặt hàng vàng và gỗ
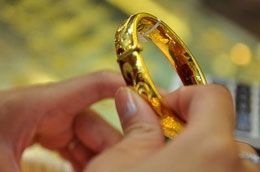
Bộ Tài chính đề xuất và xin ý kiến các ban ngành liên quan điều chỉnh thuế xuất nhập khẩu một số mặt hàng vàng và gỗ.
Ngày 9/11/2010, Bộ Tài chính có Công văn số 15166/BTC-CST xin ý kiến các đầu mối là Ngân hàng Nhà nước, Bộ Công Thương, Bộ Kế hoạch và Đầu tư, Bộ Tài nguyên và Môi trường, Hiệp hội Gỗ và lâm sản Việt Nam đối với các đề xuất điều chỉnh thuế xuất nhập khẩu một số các mặt hàng nhằm phục vụ công tác ban hành Biểu thuế xuất nhập khẩu hàng năm.
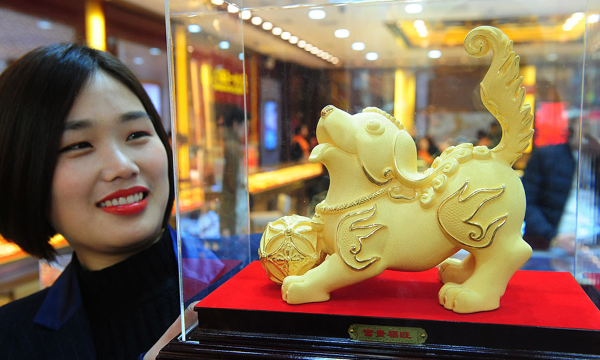
Trong những mặt hàng trong diện điều chỉnh thuế xuất nhập khẩu mà Bộ Tài chính đề xuất, đáng chú ý là mức thuế dự kiến 20% đối với vàng.
Cụ thể, mặt hàng vàng (kể cả vàng mạ bạch kim) chưa gia công hoặc ở dạng bán thành phẩm, hoặc ở dạng bột, nhóm 7108, hiện Ủy ban Thường vụ Quốc hội quy định khung thuế xuất khẩu là 0%-30%, Bộ Tài chính dự kiến quy định mức thuế xuất khẩu 20%, bằng với mức thuế suất của các loại quặng kim loại quý. Theo bộ này, việc áp mức thuế trên là nhằm điều tiết thị trường vàng và hạn chế xuất khẩu.
Đối với các mặt hàng gỗ, Bộ Tài chính đề xuất bổ sung nhóm hàng gỗ nhiên liệu, dạng khúc, thanh nhỏ, cành, bó hoặc các dạng tương tự, nhóm 4401 và quy định thuế suất 5%.
Bổ sung nhóm hàng cọc chẻ; sào, cột, cọc bằng gỗ, vót nhọn, nhưng không xẻ dọc; gậy gỗ, đã cắt nhưng chưa tiện, uốn cong hoặc gia công cách khác, dùng làm ba toong, cán ô, chuôi, tay cầm dụng cụ hoặc tương tự, nhóm 4404 vào danh mục xuất khẩu và quy định mức thuế suất 15%.
Bổ sung nhóm hàng Tà vẹt đường sắt hoặc đường xe điện (thanh ngang) bằng gỗ, nhóm hàng 4406 vào danh mục xuất khẩu và quy định mức thuế suất 15%.
Điều chỉnh nhóm hàng gỗ đã cưa hoặc xẻ theo chiều dọc, lạng hoặc bóc, đã hoặc chưa bào, đánh giấy ráp hoặc ghép nối đầu, có độ dày trên 6mm (trừ loại có chiều dày từ 10mm trở xuống, chiều rộng từ 40mm trở xuống), nhóm 4407 và quy định thuế suất 15%.

Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
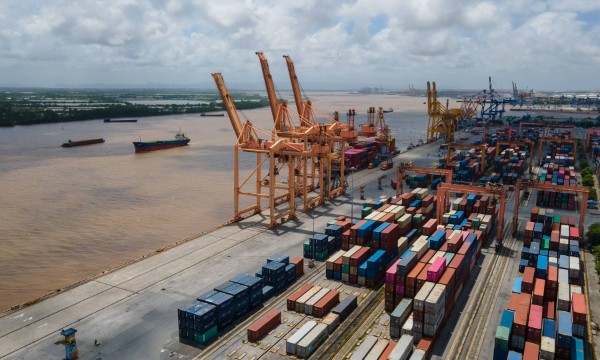
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
Phân biệt đất chậm sử dụng với bỏ hoang để đánh thuế hợp lý
Các đại biểu Quốc hội cho rằng chính sách đánh thuế đất bỏ hoang cần phân biệt rõ hành vi cố tình không sử dụng đất với trường hợp chậm triển khai do nguyên nhân khách quan. Xác định đúng đối tượng chịu thuế là điều kiện để hạn chế lãng phí đất đai mà không tạo thêm gánh nặng tài chính bất hợp lý cho người sử dụng đất…
Lo chồng chéo nghĩa vụ tài chính trước đề xuất đánh thuế đất bỏ hoang
Ủy ban Kinh tế và Tài chính Quốc hội cơ bản tán thành chủ trương này, nhưng đề nghị làm rõ căn cứ áp dụng, thống nhất khái niệm giữa pháp luật thuế và đất đai, tránh chồng chéo nghĩa vụ tài chính...
Đề xuất kéo dài hỗ trợ doanh nghiệp nhỏ và vừa thêm 2–3 năm khi vượt ngưỡng quy mô
Tại Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Ủy ban Kinh tế và Tài chính đề xuất doanh nghiệp nhỏ và vừa vẫn được hưởng chính sách hỗ trợ trong 2–3 năm sau khi vượt ngưỡng quy mô, nhằm tạo khoảng đệm để doanh nghiệp thích ứng với các điều kiện mới khi mở rộng hoạt động…



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...