Chế biến thủy sản được hưởng ưu đãi miễn thuế thu nhập doanh nghiệp
CChu Khôi
Chọn cỡ chữ
Sau gần 5 năm kiên trì kiến nghị, Hiệp hội Chế biến và Xuất khẩu Thuỷ sản Việt Nam (VASEP) và cộng đồng doanh nghiệp ngành thủy sản vui mừng đón nhận tin vui lớn. Theo đó, từ ngày 15/12/2025, các hoạt động chế biến thủy sản đã chính thức được công nhận và hưởng ưu đãi miễn thuế thu nhập doanh nghiệp...
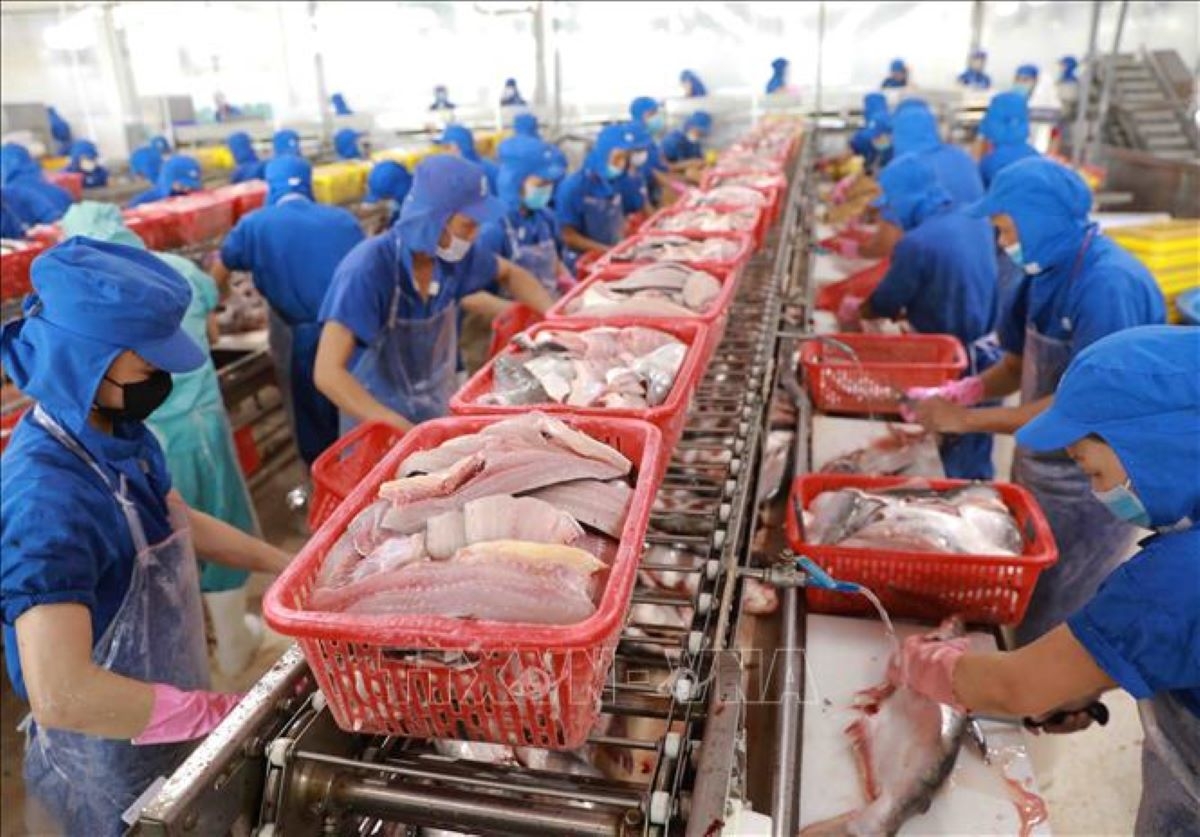
Chế biến thuỷ sản được hưởng ưu đãi miễn thuế.
Chính phủ vừa ban hành Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 quy định chi tiết một
số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh
nghiệp.
NHIỀU HOẠT ĐỘNG NÔNG NGHIỆP ĐƯỢC MIỄN THUẾ
Đáng chú ý, tại Điều 4 của Nghị định 320, thu nhập từ hoạt động đánh bắt hải sản được miễn thuế. Bên cạnh đó, thu nhập của doanh nghiệp từ sản xuất các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản cũng thuộc diện được miễn thuế nếu hoạt động được thực hiện tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Quy định này cũng áp dụng đối với doanh nghiệp, hợp tác xã và liên hiệp
hợp tác xã hoạt động trong các lĩnh vực nêu trên, bao gồm cả trường hợp mua sản
phẩm nông sản, thủy sản về để chế biến, thuê gia công hoặc nhận gia công chế biến.
Ngoài ra, thu nhập từ sản xuất muối của hợp tác xã, liên hiệp hợp tác xã cũng
được miễn thuế theo quy định.
Thu nhập được miễn thuế là thu nhập từ các sản phẩm do
doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã tự trồng, tự nuôi, tự khai
thác, bao gồm cả thu nhập từ việc thanh lý sản phẩm, bán phế liệu, phế phẩm
phát sinh từ quá trình sản xuất, cũng như thu nhập từ sản phẩm sau khi chỉ qua
sơ chế thông thường.
Việc xác định sản phẩm thuộc diện được miễn thuế căn cứ
theo mã ngành kinh tế cấp 1 của ngành nông nghiệp, lâm nghiệp và thủy sản trong
Hệ thống ngành kinh tế Việt Nam.
Đối với sản phẩm, hàng hóa chế biến từ nông sản, thủy sản, để được miễn thuế, doanh nghiệp phải đồng thời đáp ứng ba điều kiện.
Thứ nhất, tỷ lệ giá trị nguyên liệu là nông sản, thủy sản phải chiếm từ 30% trở lên trong tổng chi phí sản xuất hoặc giá thành sản phẩm.
Thứ hai, nguyên liệu đầu vào phải là nông sản, thủy sản chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, bao gồm cả phụ phẩm của quá trình sơ chế.
Thứ ba, sản phẩm chế biến không thuộc diện chịu thuế tiêu thụ đặc biệt theo quy định của Luật Thuế tiêu thụ đặc biệt năm 2025.
Nghị định cũng làm rõ, sản phẩm tươi sống được đông lạnh ở
mức từ âm 18 độ C trở lên (lạnh hơn), sản phẩm chế biến từ sản phẩm tươi sống
thành sản phẩm chín, hoặc sản phẩm chế biến có pha trộn gia vị, phụ liệu để tạo
ra hàng hóa giá trị gia tăng đều được coi là sản phẩm đã qua chế biến. Doanh nghiệp phải xác định riêng phần thu nhập từ các sản
phẩm chế biến này để làm căn cứ áp dụng chính sách miễn thuế thu nhập doanh
nghiệp.
Không chỉ hoạt động sản xuất, nhiều dịch vụ kỹ thuật trực
tiếp phục vụ nông nghiệp cũng được miễn thuế thu nhập doanh nghiệp. Các dịch vụ
này bao gồm tưới, tiêu nước; thoát lũ, ngăn lũ, ngăn triều cường, ngăn mặn; rửa
mặn, rửa phèn, giữ ngọt; cày, bừa đất; nạo vét kênh, mương nội đồng; phòng trừ
sâu bệnh cho cây trồng, vật nuôi; và dịch vụ thu hoạch sản phẩm nông nghiệp.
Với việc mở rộng diện miễn thuế thu nhập doanh nghiệp cho
sản xuất và dịch vụ nông nghiệp, Nghị định 320 được kỳ vọng sẽ góp
phần giảm chi phí cho doanh nghiệp, hợp tác xã, khuyến khích đầu tư vào lĩnh vực
nông nghiệp, nhất là ở khu vực nông thôn, vùng sâu, vùng xa và địa bàn đặc biệt
khó khăn.
LUẬT HOÁ ƯU ĐÃI THUẾ CHO CHẾ BIẾN THUỶ SẢN
Theo VASEP, các hoạt động chế biến thủy sản đã chính thức
được công nhận và hưởng ưu đãi miễn thuế thu nhập doanh nghiệp theo Nghị định
320 là kết quả của sự phối hợp chặt chẽ
và sự lắng nghe, tiếp thu ý kiến từ các doanh nghiệp của Bộ Tài Chính cùng sự đồng
hành kịp thời của Chính phủ và các bộ ngành liên quan.
"Nỗ lực này đã giúp các
kiến nghị từ các công văn hướng dẫn trở thành quy định pháp luật có giá trị
cao, mang lại lợi ích thiết thực cho hàng ngàn doanh nghiệp chế biến thủy sản,
hỗ trợ giảm chi phí, tăng sức cạnh tranh xuất khẩu và thúc đẩy phát triển bền vững
ngành thủy sản", VASEP nhấn mạnh.
Nhìn lại trước năm 2021, ngành chế biến thủy sản gặp bất
cập lớn khi các hoạt động như đông lạnh sản phẩm tươi sống ở mức âm 18 độ C, chế biến
thành sản phẩm chín, hoặc pha trộn gia vị phụ liệu để tạo giá trị gia tăng thường
bị xếp vào "sơ chế", dẫn đến không được hưởng ưu đãi thuế thu nhập
doanh nghiệp.
Từ thực tế trên, VASEP đã chủ động phối hợp với Bộ Nông nghiệp và Phát triển Nông
thôn (nay là Bộ Nông nghiệp và Môi trường), UBND tỉnh Cà Mau gửi các công văn kiến nghị tới Bộ Tài Chính và Chính phủ.
Sau nhiều tháng nỗ lực họp bàn và kiến nghị liên tục từ
cuối năm 2020, VASEP đã nhận được sự đồng thuận của Bộ Tài Chính thông qua Công
văn số 2550/BTC-TCT ngày 12/3/2021. Văn bản này là một cột mốc quan trọng, lần
đầu tiên xác định rõ các hoạt động chế biến từ sản phẩm tươi sống qua đông lạnh
đến âm 18 độ C; Chế biến từ sản phẩm tươi sống thành sản phẩm chín; Chế biến có
pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng đều được coi là hoạt động chế biến thủy sản. Đây
là bước tiến quan trọng, thể hiện sự lắng nghe và tiếp thu của Bộ Tài chính đối
với ý kiến doanh nghiệp.
Kiên trì với mục tiêu "Luật hóa" các ưu đãi,
VASEP cùng cộng đồng Doanh nghiệp đã không ngừng đưa nội dung này vào hàng chục
cuộc họp và văn bản góp ý xây dựng chính sách. Đến nay, đã ghi nhận thành quả
khi Điều 4 Nghị định 320 chính thức quy định chi tiết về
thu nhập được miễn thuế cho ngành thủy sản.
Đặc biệt, Nghị định đã mở rộng phạm vi miễn thuế: Thu
nhập từ chế biến thủy sản (kể cả trường hợp mua về chế biến, thuê gia công, nhận
gia công) tại địa bàn đặc biệt khó khăn hoặc của Hợp tác xã sẽ được miễn thuế thu
nhập doanh nghiệp.
Định nghĩa rõ ràng về "Sản phẩm chế biến": Tại
điểm b2 khoản 1 Điều 4, Nghị định đã chính thức đưa các tiêu chuẩn của Công văn
2550 của Bộ Tài chính vào văn bản quy phạm pháp luật cao nhất. Theo đó, sản phẩm
đông lạnh từ âm 18 độ C trở xuống, sản phẩm chín, và hàng hóa trị gia tăng có pha
trộn gia vị phụ liệu chính thức được coi là sản phẩm thủy sản đã qua chế
biến, được miễn thuế thu nhập doanh nghiệp.
Điều kiện hưởng ưu đãi: tỷ lệ giá trị nguyên liệu thủy
sản trên giá thành sản phẩm từ 30% trở lên và sản phẩm không thuộc diện chịu
thuế tiêu thụ đặc biệt.
Theo VASEP, đây là nội dung "chưa từng có" trước đây, giúp
giải quyết bất cập "sơ chế" mà ngành gặp phải từ lâu. Việc đưa được
các quy định này vào Nghị định 320 không chỉ là kết quả của một hành trình 5
năm bền bỉ của cộng đồng doanh nghiệp, mà còn thể hiện sự lắng nghe và thấu hiểu của
Chính phủ, Bộ Tài chính đối với những đặc thù của ngành thủy sản, giúp tăng sức
cạnh tranh xuất khẩu và thúc đẩy phát triển bền vững ngành thủy sản.
Trong 9 tháng năm 2026, xuất khẩu rau quả Việt Nam đạt gần 7,35 tỷ USD, tăng 19,9% so với cùng kỳ năm trước. Nhu cầu tiêu dùng tăng cao dịp lễ, Tết cuối năm cùng nguồn cung đa dạng đang mở ra cơ hội để ngành hàng duy trì đà tăng trưởng, hướng tới mục tiêu lập mốc kỷ lục 10 tỷ USD...
Trong 9 tháng năm 2026, hoạt động xuất nhập khẩu của Hà Tĩnh ghi nhận những diễn biến trái chiều. Dù xuất khẩu có dấu hiệu phục hồi vào tháng 9 nhưng lũy kế từ đầu năm vẫn giảm 4,57%; ngược lại, kim ngạch nhập khẩu lại tăng tới 17,79% so với cùng kỳ năm trước...
Đồng bằng sông Hồng đang đứng trước yêu cầu tổ chức lại nền nông nghiệp trong bối cảnh lao động ngày càng thiếu hụt, trong khi nhu cầu về thực phẩm an toàn, dinh dưỡng và chất lượng ngày càng gia tăng. Phát triển nông nghiệp sinh thái vì thế không chỉ là thay đổi kỹ thuật canh tác, mà còn đòi hỏi đổi mới cách tổ chức sản xuất, kết nối thị trường và quản trị tài nguyên, qua đó gia tăng giá trị từ cùng một hệ sinh thái.
Với khoảng 44.000 ha cà phê Arabica, Sơn La đang hướng tới phát triển ngành hàng theo hướng sinh thái, nâng cao chất lượng và gia tăng giá trị xuất khẩu. Trước thách thức của biến đổi khí hậu và các yêu cầu khắt khe về truy xuất nguồn gốc, tỉnh xác định đẩy mạnh canh tác bền vững, chuyển đổi số, chế biến sâu và liên kết chuỗi giá trị, hướng tới mục tiêu đạt 100.000 tấn cà phê nhân vào năm 2030...
Vòng bán kết Cuộc thi Tài năng trẻ Logistics Việt Nam 2026 với sự góp mặt của 54 đội từ các trường đại học, cao đẳng trên cả nước, hứa hẹn sẽ mang đến những màn tranh tài hấp dẫn, khẳng định sức lan tỏa của sân chơi học thuật hàng đầu ngành logistics...
Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...