


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Bóng ma” SVB và bài học với Việt Nam


Một ngân hàng có tỷ trọng lớn tiền gửi kỳ hạn ngắn, dự trữ thấp, gặp môi trường lãi suất cao dẫn tới suy giảm giá trị các khoản đầu tư trái phiếu dài hạn như SVB, bị vướng bẫy thanh khoản kỳ hạn thì không có gì lạ. Đây là loại rủi ro từng làm chao đảo hệ thống tài chính, ngân hàng thế giới và cả ở Việt Nam vào các năm 1997 hay 2007 – 2008, và nay, “bóng ma” đó đang trở lại, bắt đầu từ SVB...
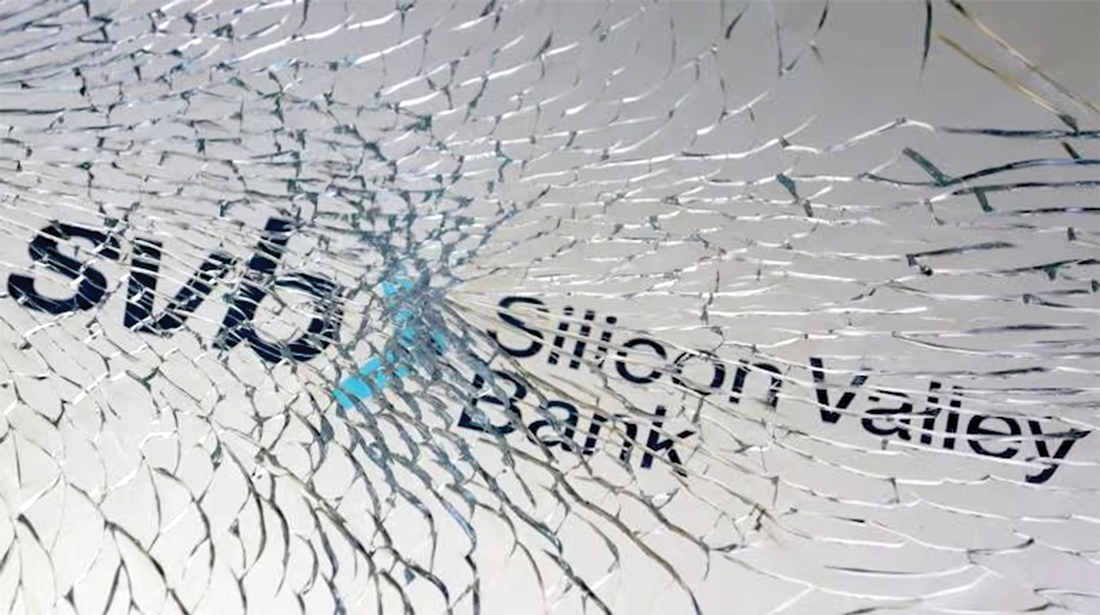
Ngày 10/3/2023, thị trường tài chính toàn cầu rúng động vì Silicon Valley Bank (SVB) – ngân hàng lớn thứ 16 tại Mỹ phải đóng cửa. Chỉ trong vòng 10 ngày sau đó, Mỹ chứng kiến thêm các ngân hàng ngừng hoạt động là Signature Bankvà First Republic Bank trên bờ vực sụp đổ.
Mặc dù Cục Dự trữ Liên bang Mỹ (Fed), Công ty Bảo hiểm tiền gửi liên bang (FDIC) và Bộ Tài chính Mỹ đã ban hành gói hỗ trợ trị giá 25 tỷ USD cho các ngân hàng nhằm hỗ trợ các khách hàng gửi tiền, nhưng giới đầu tư vẫn không ngớt hoài nghi về mức độ an toàn của các ngân hàng Mỹ.
PHÁ SẢN BỞI RỦI RO THANH KHOẢN KỲ HẠN
Dấu hỏi lớn về hiệu quả các cơ chế giám sát hoạt động ngân hàng của Mỹ được đặt ra. Liệu SVB có phải là Lehman Brothers thứ hai? Kịch bản khủng hoảng tài chính toàn cầu 2008 có lặp lại?
Nếu như chất lượng tài sản dưới chuẩn và rủi ro đầu tư cao là nguyên nhân dẫn tới sự sụp đổ năm 2008 của Lehman Brothers, thì ở đây, các chứng khoán mà SVB nắm giữ đều rất an toàn do được Chính phủ hoặc tổ chức do Chính phủ tài trợ (Fannie Mae, Freddie Mac, Ginnie Mae) phát hành/bảo lãnh. Vấn đề chính của SVB nằm ở khả năng quản trị rủi ro thanh khoản kỳ hạn.
SVB là một ngân hàng tư nhân trực thuộc SVB Financial Group (NYSE: SIVB) có trụ sở chính tại Santa Clara, California, Mỹ.
Tính tới cuối năm 2022, ngân hàng có tổng tài sản 209 tỷ USD, chiếm khoảng 1% quy mô tài sản toàn hệ thống ngân hàng Mỹ, trong đó bao gồm 175 tỷ USD tiền gửi khách hàng và 15,5 tỷ USD vốn chủ sở hữu.
Quá trình tăng trưởng của SVB gắn liền với thời kỳ “tiền rẻ”. Covid-19 đã khiến hoạt động kinh doanh của các doanh nghiệp phần lớn bị ngưng trệ, song nhờ Fed áp dụng chính sách tiền tệ nới lỏng thông qua các gói định lượng (QE), hoạt động sản xuất kinh doanh nhìn chung phục hồi mạnh mẽ.
Các quỹ đầu tư mạo hiểm tại Mỹ đã gia tăng cả về quy mô và số thương vụ đầu tư năm 2021 trong bối cảnh lãi suất thấp. Theo dữ liệu từ PitchBook, trong năm 2021, trung bình mỗi quý có 4.000 – 5.000 thương vụ đầu tư vào start-up với giá trị 80 tới gần 100 tỷ USD (trong khi giai đoạn trước chỉ khoảng 3.000 thương vụ được thực hiện với quy mô trên dưới 40 tỷ USD mỗi quý), trong đó, hơn 3/4 số vốn được các quỹ này rót vào ngành công nghệ.
Tệp khách hàng chủ đạo của SVB là các startups, quỹ đầu tư mạo hiểm (venture capital), công ty công nghệ và công ty chăm sóc sức khỏe (chiếm gần 50%).
Dù thu hút được lượng tiền gửi khổng lồ nhưng SVB đã sai lầm trong quản lý thanh khoản, dùng nguồn vốn ngắn hạn là tiền gửi khách hàng để đầu tư vào các tài sản trung – dài hạn, dẫn đến rủi ro chênh lệch kỳ hạn. “Quả bom” chênh lệch kỳ hạn này đã phát nổ khi năm 2022, Fed thắt chặt tiền tệ với tốc độ nhanh chưa từng thấy nhằm kiểm soát lạm phát.
Theo báo cáo tài chính năm 2022 của SVB, ngân hàng này đã dùng 66% quy mô tiền gửi khách hàng (mang tính ngắn hạn) để đầu tư vào tài sản có kỳ hạn dài.
Cụ thể, SVB phân bổ khoảng 117/ 175 tỷ USD vào các chứng khoán nắm giữ tới ngày đáo hạn (HTM) và chứng khoán sẵn sàng để bán (AFS), cho vay 74 tỷ USD và chỉ gửi 12 tỷ USD tại tổ chức tài chính. Đáng nói, trong 117 tỷ USD chứng khoán, chỉ 1,1 tỷ USD là các chứng khoán có thời gian đáo hạn dưới 1 năm, còn lại là các trái phiếu kỳ hạn dài.
Lãi suất điều hành của Mỹ tăng mạnh trong năm 2022 khiến việc huy động vốn của các start-up, quỹ đầu tư mạo hiểm trở nên khó khăn hơn; dẫn tới nhu cầu rút tiền tại các ngân hàng gia tăng đáng kể. Quy mô tiền gửi khách hàng tại SVB đã có sự sụt giảm kể từ quý 1/2022.
Với cơ cấu tài sản của SVB tập trung phần lớn vào các trái phiếu kỳ hạn dài và chỉ để hơn 12 tỷ USD tiền mặt. Tỷ lệ dự trữ tiền mặt (CRR) của SVB chỉ ở mức 6,7% (12 tỷ USD/175 tỷ USD tiền gửi). Khi khách hàng rút tiền với quy mô lớn, nguy cơ mất khả năng thanh toán xuất hiện do số dư tiền gửi không đủ để thanh toán cho khách hàng.
Khi các khách hàng đồng loạt thực hiện rút tiền khỏi ngân hàng, kết hợp yếu tố môi trường lãi suất cao dẫn tới suy giảm giá trị các khoản trái phiếu nắm giữ, SVB đã bị mất khả năng thanh toán.
Ngày 8/3/2023, để có tiền trả cho khách hàng, SVB đã thực hiện bán 21 tỷ USD tài sản AFS và hạch toán lỗ 1,8 tỷ USD. Đồng thời, để bù đắp khoản lỗ này, SVB cũng thực hiện cuộc gọi vốn với tổng quy mô 2,25 tỷ USD nhưng không thành vì giá cổ phiếu giảm 60% trong ngày 9/3.
Trong ngày 9/3, khi các khách hàng rút 42 tỷ USD thì số dư tiền mặt của SVB bị âm 900 triệu USD vào cuối ngày. Ngay lập tức, Công ty Bảo hiểm tiền gửi Liên bang (FDIC) phải đóng cửa SBV và tiến hành xử lý tài sản từ trưa 10/3.
LỜI NHẮC NHỞ ĐỐI VỚI CÁC NGÂN HÀNG VIỆT NAM
Nhớ lại thời điểm khủng hoảng tài chính tại Mỹ vào các năm 2007 – 2008 sau đó lan khắp thế giới, trong đó có Việt Nam, đã cho thấy bài học quản trị rủi ro thanh khoản kỳ hạn của hệ thống ngân hàng không bao giờ cũ.
Giai đoạn 2007 – 2011, nền kinh tế Việt Nam có sự thâm dụng tín dụng ở mức rất cao, đặc biệt lĩnh vực bất động sản chiếm tỷ trọng tín dụng rất lớn. Khi khủng hoảng tài chính thế giới thẩm thấu vào Việt Nam, kết hợp với bất ổn nội tại, đã đẩy nền kinh tế lâm vào tình trạng bong bóng tài sản, chủ yếu là bất động sản, chứng khoán và vàng; lạm phát tăng phi mã.
Cuối năm 2011, Chính phủ buộc phải ban hành một nghị quyết tầm cỡ quốc gia về “giảm tổng cầu” để bắt đầu một hành trình cấu trúc lại nền kinh tế, chấp nhận những rủi ro không mong đợi. Trong đó, những rủi ro của nền kinh tế đã dồn một phần rất lớn áp lực lên hệ thống ngân hàng với con số nợ xấu của hệ thống tổ chức tín dụng được xác định năm 2012 ở mức khoảng 17%/tổng dư nợ, tương đương 500 nghìn tỷ đồng...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 13-2023 phát hành ngày 27-03-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá


Cách VIB Up nâng hạng một hành trình tài chính nhiều nhu cầu cho khách hàng
Một khoản tiền nhàn rỗi, một kế hoạch mua nhà, những thói quen chi tiêu - ba mối quan tâm tưởng chừng không liên quan, nhưng với khách hàng đã trải nghiệm VIB Up của Ngân hàng Quốc Tế (VIB), cả ba đều được giải quyết trong cùng một hệ sinh thái hội viên với tổng giá trị nhận được có thể lên đến 380 triệu đồng.
Đề xuất bỏ ngưỡng 30 triệu đồng khi ghi nhận tài sản cố định
Bộ Tài chính cho biết doanh nghiệp có thể chủ động phân loại tài sản cố định (TSCĐ) căn cứ vào đặc điểm hoạt động và nhu cầu quản lý, thay vì phải đáp ứng ngưỡng nguyên giá tối thiểu 30 triệu đồng như quy định hiện hành. Tuy nhiên, ngưỡng 100 triệu đồng vẫn được duy trì khi xác định tài sản cố định phục vụ mục đích tính thuế thu nhập doanh nghiệp…
Giá vàng miếng SJC bất động 3 phiên liên tiếp
Trong phiên sáng 16/10, giá vàng miếng SJC tại hầu hết các đơn vị kinh doanh tiếp tục giữ nguyên ở mức 140,3 triệu đồng/lượng chiều mua vào và 143,3 triệu đồng/lượng chiều bán ra so với phiên trước (15/10). Ngoại trừ giá mua tăng cục bộ tại một số doanh nghiệp...
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Giới đầu tư dự báo giá vàng lập kỷ lục mới trong vòng 2 năm tới
Các nhà đầu tư dự báo giá vàng sẽ thiết lập những mức cao kỷ lục mới trong vòng 24 tháng tới, trong bối cảnh dữ liệu cho thấy lượng vàng được các ngân hàng trung ương mua trong trong tháng 9 đã đạt mức cao nhất trong gần 2 năm qua...





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
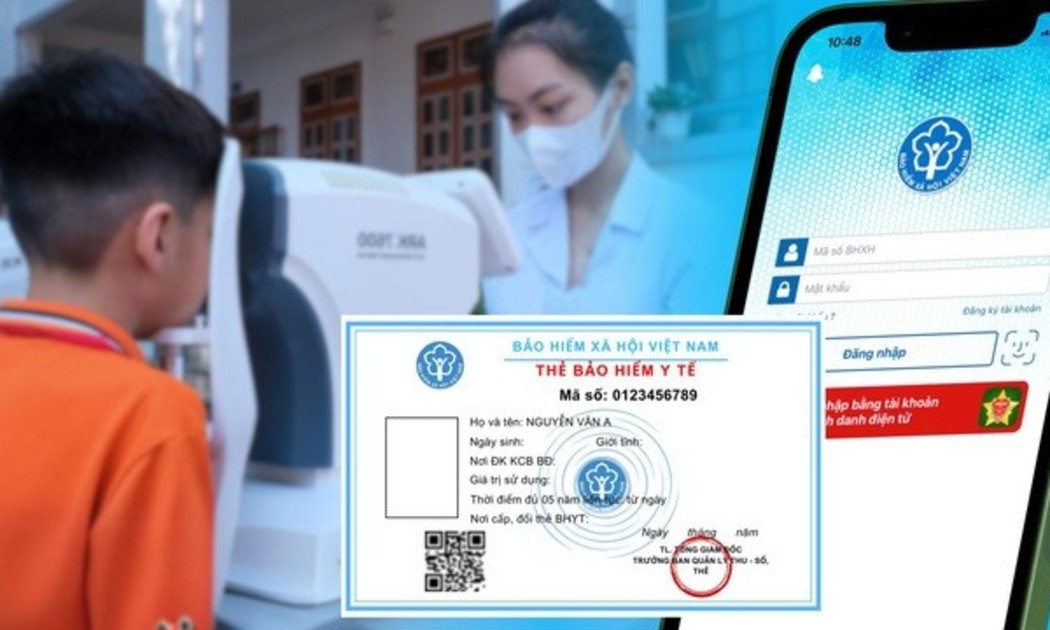
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...