




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Biến dữ liệu phát thải carbon thành lợi thế cạnh tranh xanh


CBAM không đơn thuần là “một loại thuế carbon mới”. Cơ chế này sẽ biến dữ liệu phát thải thành một yếu tố cạnh tranh trực tiếp – nơi năng lực đo lường, minh bạch và giảm phát thải sẽ ảnh hưởng đến lợi nhuận và khả năng giữ đơn hàng xuất khẩu của doanh nghiệp...
Cơ chế CBAM là công cụ của EU nhằm áp mức giá carbon công bằng đối với lượng phát thải phát sinh trong quá trình sản xuất của các hàng hóa có cường độ phát thải cao nhập vào EU, đồng thời khuyến khích sản xuất công nghiệp sạch hơn tại các quốc gia ngoài EU.
Về bản chất, CBAM yêu cầu hàng hóa nhập khẩu vào EU phải chịu một mức chi phí carbon tương đương với lượng phát thải sinh ra trong quá trình sản xuất, dựa trên mức giá carbon của hệ thống EU ETS.
Cơ chế này đang trở thành một trong những thay đổi có tác động lớn đến thương mại toàn cầu, định hình cuộc chơi xuất khẩu mới. Theo BambuUp, với doanh nghiệp Việt Nam, đây vừa là áp lực chuyển đổi, vừa là cơ hội tái định vị năng lực cạnh tranh.
MỐC 30/9/2027 LÀ THỜI HẠN KHAI BÁO CHÍNH THỨC PHÁT THẢI LẦN ĐẦU TIÊN
Sau giai đoạn chuyển tiếp báo cáo từ 2023-2025, CBAM đã chính thức bước vào giai đoạn vận hành đầy đủ từ ngày 1/1/2026. Các nghĩa vụ tài chính bắt đầu được tính cho những lô hàng nhập khẩu trong năm nay, với lần khai báo đầu tiên vào ngày 30/9/2027.
Tại tọa đàm về vấn đề này mới đây, ông Nguyễn Mạnh Thắng, chuyên gia tư vấn về ESG và kiểm kê khí thải nhận xét: việc cơ chế CBAM áp dụng vận hành chính thức được nhìn nhận sẽ tạo nhiều áp lực về mặt chi phí đối với doanh nghiệp, đặc biệt là doanh nghiệp xuất khẩu vào EU.
Đáng chú ý, quý 1/2026 vừa qua, EU đã công bố mức giá tham chiếu cho chứng chỉ CBAM hơn 75 Euro cho 1 tấn CO2. Các mốc công bố giá tiếp theo dự kiến sẽ vào các ngày 6/7, ngày 5/10 và đầu tháng 1/2027.
Ở giai đoạn đầu, cơ chế này áp dụng cho sáu nhóm ngành có cường độ phát thải cao gồm: sắt thép, nhôm, xi măng, phân bón, điện và hydro. Tuy nhiên, điều khiến CBAM thực sự khác biệt không nằm ở danh mục ngành hàng, mà ở cách tính chi phí.
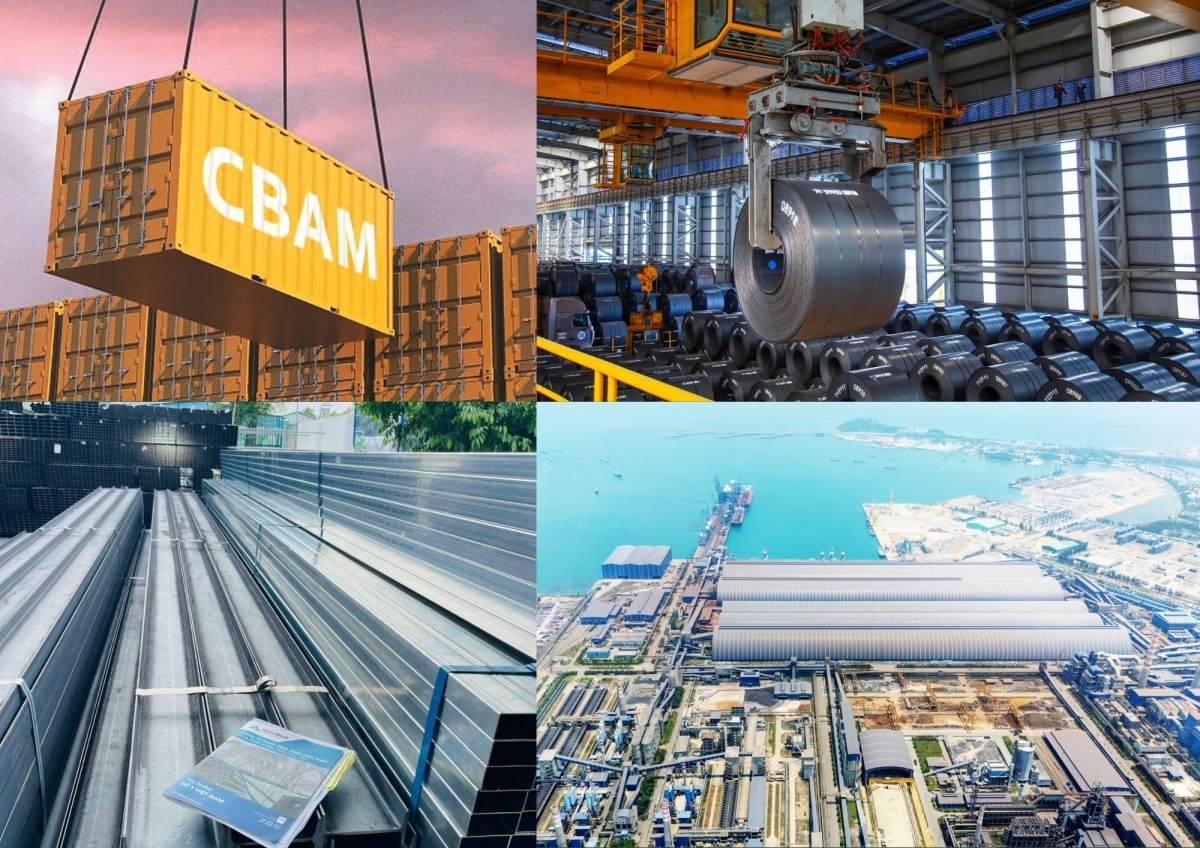
Theo BambuUP, không giống thuế quan truyền thống vốn áp dụng tương đối đồng đều theo xuất xứ hoặc mã HS, chi phí CBAM phụ thuộc trực tiếp vào lượng phát thải thực tế của từng nhà máy và chất lượng dữ liệu mà doanh nghiệp có thể cung cấp.
Doanh nghiệp thiếu dữ liệu sẽ bị áp dụng “default values” – mức phát thải mặc định, kèm theo mức phạt lũy tiến: 10% vào năm 2026, 20% năm 2027 và 30% từ năm 2028 trở đi.
Một chuyên gia carbon phân tích, nếu dùng giá trị phát thải mặc định, một nhà sản xuất thép Việt Nam có thể phải chịu chi phí CBAM lên tới EUR 238 cho mỗi tấn thép cuộn cán nóng (HRC) vào năm 2027, trong khi đối thủ tại Thái Lan chỉ chịu khoảng EUR 194 cho cùng một sản phẩm bán vào cùng thị trường, dẫn đến chênh lệch chi phí đơn vị khoảng 22% cho cùng một sản phẩm.
Khoảng chênh lệch 22% này, với một đơn hàng điển hình khoảng 10.000 tấn, doanh nghiệp Việt có thể phải gánh thêm khoảng EUR 436.000 chi phí carbon so với Thái Lan. Mức chênh lệch này đủ lớn làm thay đổi lợi thế cạnh tranh về giá trên thị trường xuất khẩu.
Từ thực tế trên, BambuUp cho rằng đây không chỉ là một thay đổi chính sách của EU, mà là sự hình thành của một “luật chơi” mới trong thương mại quốc tế: carbon đang dần được định giá như một loại chi phí vận hành bắt buộc.
CHỦ ĐỘNG XÂY DỰNG HỆ THỐNG ĐO LƯỜNG DỮ LIỆU CARBON
Trong mô hình cũ, doanh nghiệp xuất khẩu cạnh tranh bằng chi phí lao động, năng suất và chất lượng sản phẩm. Những yếu tố đó vẫn quan trọng, nhưng đang không còn đủ để duy trì lợi thế dài hạn.
Khi các nhà nhập khẩu châu Âu phải kiểm soát phát thải trên toàn bộ chuỗi cung ứng, tiêu chí lựa chọn nhà cung cấp cũng thay đổi theo. Doanh nghiệp minh bạch về carbon sẽ được ưu tiên giữ lại trong chuỗi cung ứng. Ngược lại, doanh nghiệp thiếu dữ liệu hoặc không có lộ trình chuyển đổi sẽ dần mất lợi thế vì không đáp ứng được tiêu chuẩn của chuỗi cung ứng xanh.
Chia sẻ vấn đề này, bà Nguyễn Thị Hà, Giám đốc Chương trình NetZero nhấn mạnh rằng “CBAM thực chất đang trở thành yêu cầu bắt buộc trong chuỗi cung ứng. Do đó các cơ sở, doanh nghiệp tham gia chuỗi cung ứng cần phải lưu ý về yêu cầu phải khai báo dữ liệu phát thải để nhà nhập khẩu có số liệu đưa vào cơ sở dữ liệu của EU để chứng minh, đảm bảo nghĩa vụ CBAM được thực hiện đầy đủ, tránh rò rỉ carbon”.
Chuyên gia này nhấn mạnh rằng nếu doanh nghiệp không cung cấp dữ liệu kịp thời sẽ bị nhà nhập khẩu áp giá trị mặc định để tính toán. Điều quan trọng hơn, nếu doanh nghiệp không đáp ứng được, nhà nhập khẩu có thể sẽ chuyển đơn hàng sang một nhà xuất khẩu khác, ảnh hưởng tới doanh thu, hoạt động sản xuất…
Theo chuyên gia, carbon thấp đang trực tiếp trở thành điều kiện để giành các hợp đồng quy mô lớn trong tương lai. Từ thực tế những điển hình doanh nghiệp sản xuất hàng đầu thế giới không coi CBAM là một khoản chi phí phải gánh chịu mà biến việc giảm phát thải thành sản phẩm mới, hợp đồng mới và lợi thế thương hiệu.
Với doanh nghiệp Việt Nam, tác động lớn nhất của CBAM không chỉ nằm ở 6 nhóm ngành chịu ảnh hưởng trực tiếp, mà ở việc tiêu chuẩn carbon đang dần trở thành một phần trong yêu cầu mua hàng của thị trường quốc tế.
Khi các nhà nhập khẩu tại EU và các tập đoàn đa quốc gia phải kiểm soát phát thải trên toàn bộ chuỗi cung ứng, họ sẽ bắt đầu yêu cầu nhà cung cấp Việt Nam cung cấp dữ liệu phát thải, chứng minh nguồn điện sử dụng, nguyên liệu đầu vào, quy trình sản xuất và lộ trình giảm carbon…
Điều đó cũng đồng nghĩa với việc CBAM không còn là “câu chuyện của phòng xuất nhập khẩu” hay “nhiệm vụ riêng của bộ phận ESG” mà là vấn đề liên quan trực tiếp đến chiến lược sản xuất, năng lượng, công nghệ, dữ liệu, tài chính và cả quan hệ khách hàng.
Trong bối cảnh hiện nay, theo BambuUP, bước đầu tiên không phải đầu tư công nghệ, mà là xác định rõ doanh nghiệp đang chịu tác động ở mức nào. Việc xác định đúng mức độ ảnh hưởng, trực tiếp, gián tiếp hay theo yêu cầu khách hàng, sẽ giúp doanh nghiệp tránh đầu tư dàn trải và ưu tiên đúng nguồn lực.
Một yếu tố rất quan trọng đòi hỏi các doanh nghiệp phải xây dựng được hệ thống dữ liệu carbon. Nếu không có dữ liệu, doanh nghiệp sẽ không biết đâu là “điểm nóng” phát thải, qua đó ưu tiên các giải pháp giảm phát thải có tác động nhanh. Các doanh nghiệp phải đo lường được các dữ liệu tối thiểu như: tiêu thụ điện và nhiên liệu; nguyên liệu đầu vào; sản lượng sản xuất; nguồn cung ứng; hệ số phát thải theo từng công đoạn.
Một cột mốc được các chuyên gia lưu ý đến 30/9/2027 sẽ là thời hạn khai báo chính thức phát thải lần đầu tiên. Mặc dù còn hơn 1 năm nữa nhưng đến thời hạn này, các nhà nhập khẩu châu Âu phải khai báo đầy đủ dữ liệu phát thải năm 2026 nên họ sẽ yêu cầu cung cấp cập nhật đầy đủ thông tin trước.
Bà Hà cho rằng “nếu các doanh nghiệp không chuẩn bị sớm ngay từ bây giờ sẽ không có dữ liệu để tính toán một cách chính xác nhất, đến khi đó có thể sẽ phải sử dụng dữ liệu mặc định”.
Bài liên quan


Hà Lan: Máy bay điện E9X hướng tới chở 90 hành khách, bay 1.000 km
Sử dụng hệ thống pin tích hợp trong cánh, máy bay E9X của công ty khởi nghiệp Hà Lan Elysian Aircraft được thiết kế để chở 90 hành khách, với tầm bay ban đầu 800 km và mục tiêu đạt 1.000 km. Dự kiến đi vào khai thác năm 2034, mẫu máy bay này được kỳ vọng góp phần giảm đáng kể lượng phát thải của ngành hàng không…
Khơi thông nguồn lực thúc đẩy phát triển kinh tế biển
Góp ý kiến vào dự án Luật Tài nguyên, môi trường biển và hải đảo (sửa đổi), Phó Chủ tịch Quốc hội Nguyễn Hồng Diên đề nghị cơ quan chủ trì soạn thảo tiếp tục hoàn thiện dự thảo luật; đồng thời làm rõ một số nội dung để luật vừa tạo động lực phát triển kinh tế biển, vừa bảo vệ môi trường, chủ quyền và lợi ích quốc gia, hướng mục tiêu phát triển Việt Nam trở thành quốc gia biển mạnh...
Chuyển đổi xanh, giảm phát thải ngành lạnh, quản lý môi chất theo vòng đời
Theo lộ trình, Việt Nam thực hiện mục tiêu cắt giảm 67,5% lượng tiêu thụ cơ sở HCFC trong giai đoạn 2025-2029, tiến tới giảm 97,5% từ năm 2030 và loại trừ hoàn toàn vào năm 2040. Từ thực tế lượng thiết bị đang sử dụng HCFC-22 hiện nay với nhu cầu môi chất lạnh cho sửa chữa, bảo dưỡng vẫn còn lớn trong khi nguồn mới bị hạn chế đặt ra bài toán thu hồi, tái chế, tái sử dụng, quản lý môi chất theo vòng đời. Tính toán cho thấy Việt Nam sẽ thiếu hụt khoảng 1.000 tấn HCFC-22 vào năm 2030…
Cắt giảm thủ tục nhưng không cắt giảm trách nhiệm môi trường, nới tiền kiểm nhưng phải siết hậu kiểm
Nhấn mạnh tinh thần xuyên suốt trong việc sửa đổi Luật Bảo vệ môi trường, Chủ tịch Quốc hội Trần Thanh Mẫn nêu rõ việc cắt thủ tục nhưng không cắt trách nhiệm; nới tiền kiểm nhưng phải siết hậu kiểm; phân cấp nhưng không phân tán; không đánh đổi môi trường lấy tăng trưởng đơn thuần. Nếu giảm tiền kiểm nhưng năng lực hậu kiểm không đáp ứng yêu cầu thì sẽ khó bảo đảm hiệu quả quản lý nhà nước về môi trường...
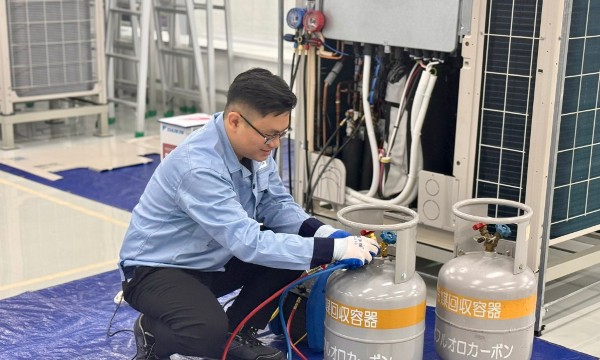
Thúc đẩy thu hồi, tái chế môi chất lạnh, góp phần bảo vệ tầng ozone
Việt Nam đang hoàn thiện khung pháp lý và đẩy mạnh các giải pháp quản lý môi chất lạnh theo Nghị định thư Montreal và Bản sửa đổi, bổ sung Kigali, hướng tới thu hồi, tái chế xuyên suốt vòng đời thiết bị, góp phần bảo vệ tầng ozone và giảm phát thải khí nhà kính...



Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







 Sửa luật phải bảo đảm về giá đất bồi thường và tái định cư cho người dân
Luật Đất đai (sửa đổi), Luật Nhà ở (sửa đổi) đang được xem xét tại nghị trường Quốc hội. Đại biểu Quốc hội thẳng thắn đề nghị quy định trong Luật phải bảo đảm về giá đất bồi thường và tái định cư. Không để việc đơn giản hóa phương pháp định giá làm giảm mức bảo vệ người có đất bị thu hồi. Dân di dời đi tạm cư thì phải có thời hạn.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

