




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xuất khẩu tận dụng hiệu quả ưu đãi thuế quan từ các FTA


Tổng kim ngạch xuất khẩu tận dụng ưu đãi thuế quan theo Hiệp định thương mại tự do (FTA) năm 2021 đạt 69,08 tỷ USD, chiếm 32,66% tổng kim ngạch xuất khẩu sang các thị trường có FTA...
Trong năm 2021, đã có 1,2 triệu bộ C/O ưu đãi được cấp, tăng 24% về trị giá và tăng 23% về số lượng bộ C/O so với năm 2020.
GIÀY DÉP CÓ TỶ LỆ SỬ DỤNG C/O ƯU ĐÃI CAO NHẤT
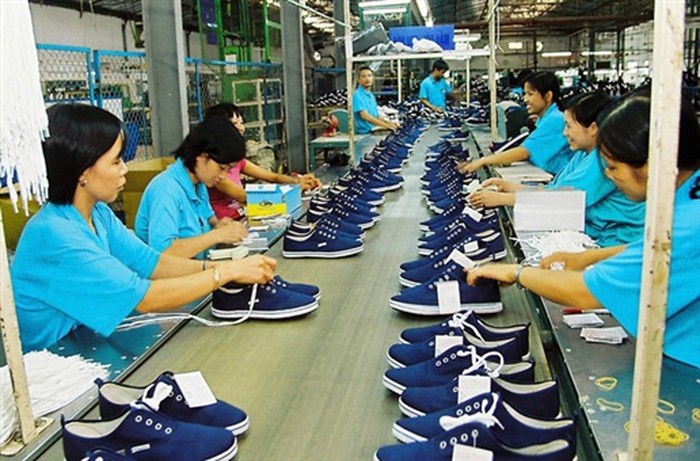
Theo số liệu từ Bộ Công Thương, trong nhóm hàng công nghiệp, mặt hàng giày dép có tỷ lệ sử dụng C/O ưu đãi theo FTA khá cao, chiếm 95,92% với kim ngạch xuất khẩu sang các thị trường ký FTA với Việt Nam là 9,25 tỷ USD, giảm nhẹ 2,78% so với năm 2020.
Đánh giá của Bộ Công Thương cho rằng, tiêu chí xuất xứ đối với mặt hàng giày dép trong các FTA được đánh giá là phù hợp với khả năng đáp ứng của doanh nghiệp Việt Nam.
Bởi vậy, giày dép luôn là mặt hàng có kim ngạch xuất khẩu cấp C/O cao và tỷ lệ sử dụng C/O ưu đãi cao khi xuất khẩu sang các thị trường có FTA. Đối với một số thị trường, tỷ lệ này đạt 100%, tức là 100% các lô hàng xuất khẩu đều sử dụng C/O ưu đãi.
Nhựa và cao su là nhóm sản phẩm đứng thứ hai với tỷ lệ sử dụng C/O ưu đãi lần lượt là 69,02% và 67,37% với kim ngạch xuất khẩu được cấp C/O ưu đãi đạt 2,87 tỷ USD và 2,38 tỷ USD, tăng tương ứng 33,25% và 30,42% so với năm 2020.
Tiếp đó là sản phẩm dệt may với kim ngạch xuất khẩu được cấp C/O ưu đãi đạt 9,14 tỷ USD, chiếm tỷ lệ 59,90% trong tổng kim ngạch xuất khẩu nhóm mặt hàng này (hơn 15,26 tỷ USD) sang các thị trường có FTA và tăng 13,35% so với kim ngạch xuất khẩu được cấp C/O ưu đãi của mặt hàng này năm 2020.
Nhiều mặt hàng trong nhóm hàng nông, thủy sản cũng có tỷ lệ sử dụng C/O ưu đãi cao khi xuất khẩu sang các thị trường có FTA như thủy sản (66,34%), rau quả (65,16%), chè (47,35%) và hạt tiêu (42.03%).
DOANH NGHIỆP SỬ DỤNG MFN NHIỀU HƠN C/O
Cũng theo thống kê của Bộ Công Thương, kim ngạch tận dụng ưu đãi thuế quan, hàng hóa Việt Nam xuất khẩu sang Trung Quốc đứng đầu với trị giá 18,9 tỷ USD.
Tiếp đó là hàng hóa Việt Nam xuất khẩu sang ASEAN và Hàn Quốc với trị giá lần lượt là 11,6 tỷ USD và 11,2 tỷ USD. Lượng hàng hóa xuất khẩu tận dụng ưu đãi thuế quan từ Việt Nam sang thị trường Lào, Campuchia và Cuba có kim ngạch không đáng kể.
Theo Bộ Công Thương, tỷ lệ tận dụng ưu đãi từ thị trường Lào và Campuchia không cao do Lào và Campuchia đều là thành viên ASEAN nên doanh nghiệp thường tận dụng ưu đãi trực tiếp từ Hiệp định ATIGA.
Về tỷ lệ tận dụng ưu đãi FTA, thị trường Ấn Độ chiếm tỷ lệ tận dụng ưu đãi từ AIFTA (Hiệp định Thương mại tự do ASEAN - Ấn Độ) cao nhất với 68,7%. Tiếp theo là thị trường Chile và Hàn Quốc với tỷ lệ tận dụng lần lượt là 61,8% và 51%.
Tính chung tỷ lệ tận dụng ưu đãi FTA của Việt Nam năm 2021 là 32,66%. Bộ Công Thương lý giải, tỷ lệ sử dụng C/O ưu đãi 32,66% không có nghĩa là hơn 67% kim ngạch hàng hóa xuất khẩu còn lại của Việt Nam phải chịu thuế cao.
Thực tế, thuế nhập khẩu MFN (mức thuế bình quân hiện hành) tại một số thị trường đã là 0%, hoặc ở mức rất thấp 1-2%, hoặc tương đương với mức thuế suất ưu đãi đặc biệt theo FTA. Trong các trường hợp này, doanh nghiệp không đề nghị cấp C/O ưu đãi khi xuất khẩu bởi việc có hay không có C/O ưu đãi không tạo sự khác biệt về thuế quan.
Chẳng hạn, kim ngạch xuất khẩu đi Singapore có sử dụng C/O mẫu D trong năm 2021 đạt 322,7 triệu USD, chỉ chiếm khoảng 8,13% trong 3,97 tỷ USD tổng kim ngạch xuất khẩu sang thị trường này. Nguyên nhân chủ yếu là do thuế MFN của nước này đã là 0% nên doanh nghiệp không cần thiết xin C/O ưu đãi khi xuất khẩu.
Tương tự, Australia và New Zealand đã áp thuế MFN 0% đối với nhiều mặt hàng thủy sản, do đó mặt hàng thủy sản của Việt Nam không cần C/O khi xuất khẩu sang thị trường hai nước này.
Kim ngạch cấp C/O mẫu CPTPP trong năm 2021 đạt 2,5 tỷ USD, bằng 6,34% tổng kim ngạch xuất khẩu sang các nước thành viên đã phê chuẩn Hiệp định CPTPP.
Tỷ lệ sử dụng C/O mẫu CPTPP khi xuất khẩu sang các thị trường này không cao là do hầu hết các nước đối tác đều đã có Hiệp định thương mại tự do với Việt Nam với quy tắc xuất xứ lỏng hơn và mức thuế suất ưu đãi hơn so với CPTPP trong những năm đầu CPTPP có hiệu lực.
Năm 2021, kim ngạch xuất khẩu sử dụng C/O mẫu EUR.1 sang thị trường EU và Anh không qua cao (lần lượt ở mức 20,18% và 17,19%). Một số nhóm hàng có tỷ lệ sử dụng ưu đãi C/O mẫu EUR.1 rất tốt như gạo (100%), giày dép (98,02%), thủy sản (76,9%), nhựa và sản phẩm nhựa (70,63%).
Bộ Công Thương dự báo, trong thời gian tới, tỷ lệ sử dụng C/O ưu đãi trong tổng kim ngạch xuất khẩu còn có thể tăng hơn nữa do hiện tại, đối với thị trường EU và Anh vẫn đang tồn tại song song 2 ưu đãi GSP và EVFTA/UKVFTA. Nên doanh nghiệp vẫn đang áp dụng cả 2 cơ chế này khi xuất khẩu hàng hóa sang EU/Anh và lựa chọn C/O mẫu EUR.1 hoặc C/O mẫu A hoặc tự chứng nhận xuất xứ theo cơ chế REX để hưởng ưu đãi thuế quan theo cơ chế tương ứng khi xuất khẩu sang EU/Anh.
Giới chuyên gia nhận định, các hiệp định thương mại tự do, nhất là các FTA thế hệ mới như EVFTA và CPTPP sẽ tiếp tục mở ra những ưu đãi về thuế quan.
Đọc bài theo từ khoá

Chủ động dòng tiền, tăng sức thích ứng cho doanh nghiệp xăng dầu
Biến động giá nhiên liệu đặt doanh nghiệp xăng dầu trước yêu cầu cân đối vốn nhập hàng, hàng tồn kho và lịch thanh toán. Sự kết nối giữa tín dụng và quản trị dòng tiền trở thành điểm tựa giúp doanh nghiệp chủ động duy trì nhịp kinh doanh.
Ngày 29/10, VnEconomy tổ chức Diễn đàn “Phát triển công nghiệp dầu khí Việt Nam: Đảm bảo tăng trưởng bền vững”
Diễn đàn “Phát triển công nghiệp dầu khí Việt Nam: Đảm bảo tăng trưởng bền vững” do Tạp chí Kinh tế Việt Nam – VnEconomy – Vietnam Economic Times tổ chức sẽ diễn ra chiều 29/10/2026 tại Trung tâm hội nghị BMC, tầng 11, Tòa nhà V.E.T Building, 98 Hoàng Quốc Việt, Hà Nội.
Khoa học công nghệ giúp ngành nông nghiệp và môi trường phát triển theo chiều sâu
Khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số được xác định là động lực then chốt để ngành nông nghiệp và môi trường nâng cao năng suất, chất lượng và giá trị gia tăng. Tuy nhiên, sản xuất còn phân tán, công nghệ bảo quản, chế biến sâu hạn chế, dữ liệu chưa liên thông đang cản trở tăng trưởng. Tháo gỡ những điểm nghẽn này đòi hỏi tăng cường liên kết giữa Nhà nước, doanh nghiệp, viện nghiên cứu và nhà trường...
Bộ Công Thương phát động phong trào “Sáng kiến mỗi ngày”
Mỗi sáng kiến dù nhỏ, nếu được áp dụng hiệu quả và được chia sẻ, nhân rộng, sẽ tạo nên nguồn lực đổi mới mạnh mẽ…
Sản phẩm xuất khẩu chủ lực trước cảnh báo nguy cơ điều tra phòng vệ thương mại
Làn sóng điều tra phòng vệ thương mại, gian lận xuất xứ và chuyển tải bất hợp pháp trên toàn cầu đang gia tăng mạnh mẽ. Nhiều mặt hàng xuất khẩu chủ lực của Việt Nam sang các thị trường lớn như Hoa Kỳ, EU, Canada, Ấn Độ, Mexico và Australia đang đứng trước nguy cơ cao bị đưa vào diện điều tra, theo dõi hoặc áp thuế...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...