




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Xác suất cao VN-Index sẽ rơi về 900 điểm?


Trong điều kiện kinh tế Việt Nam và thế giới chuyển biến xấu, thì VN-Index sẽ không giữ được mốc 980 và chỉ số sẽ tiếp diễn đà xuống vùng đáy cũ gần nhất quanh 900 điểm...
Trong báo cáo chiến lược thị trường chứng khoán tháng 2 vừa công bố, Chứng khoán ABS đưa ra hai kịch bản cho chị trường.
Kịch bản 1 xác suất thấp: VN-Index tiếp tục điều chỉnh và xuyên thủng qua ngưỡng 1.050 điểm. Thị trường sẽ được hỗ trợ ở quanh vùng giá 980 và từ đây chỉ số VN-Index sẽ bật tăng trở lại vùng 1.120 điểm.
Kịch bản 2 xác suất cao: Trong điều kiện kinh tế Việt Nam và thế giới chuyển biến xấu, thì VN-Index sẽ không giữ được mốc 980 và chỉ số sẽ tiếp diễn đà xuống trong pha xuống dài hạn của xu thế cấp 1. Khi đó VN-Index sẽ kiểm định lại ngưỡng hỗ trợ mạnh quanh vùng đáy cũ gần nhất quanh 900 điểm.
Hai kịch bản nêu trên được dựa trên yếu tố các số liệu vĩ mô tháng 1/2023 cho thấy những khó khăn của nền kinh tế vẫn đang tiếp diễn. Cụ thể Chỉ số sản xuất công nghiệp tiếp giảm -14,6% MoM và giảm -8% so với cùng kỳ. Xuất khẩu giảm -13,6% so với tháng trước và - 21,3% so với cùng kỳ năm trước. Vốn FDI đăng ký giảm -9% trong khi vốn FDI giải ngân giảm -16,3%...
Kết quả kinh doanh Q4/2022 cho thấy lợi nhuận sau các doanh nghiệp niêm yết giảm sâu -31% so với Q4/2021. Ngoại trừ các ngành Ngân hàng, Điện, Nước và Y tế là những cái tên hiếm hoi có tăng trưởng về lợi nhuận sau thuế, 16 nhóm ngành còn lại có kết quả kinh doanh Q4/2022 suy giảm. Điều này xác nhận xu hướng suy yếu của tăng trưởng kinh tế cũng như kết quả kinh doanh các doanh nghiệp trong ít nhất vài quý tới.
Sau nhịp tăng điểm khá tốt trong tháng 1 trong bối cảnh lợi nhuận sau thuế Q4/2022 sụt giảm mạnh, P/E toàn thị trường đã tăng từ 10,5x lên mức khá cao 12,1x. Áp lực chốt lời tăng lên và dư địa tăng giá trong tháng 2 giảm xuống. Nhất là khi dòng tiền ngoại tham gia là nguồn vốn đầu tư thụ động ngắn hạn qua các quỹ ETF, vốn có xu hướng chốt lời nhanh.
Yếu tố tích cực là Chính phủ tiếp tục đẩy mạnh đầu tư công như một động lực chủ chốt cho tăng trưởng kinh tế. Đồng thời việc sửa đổi Nghị định 65 có thể được trình Chính phủ ban hành ngay trong tháng 2 có thể giúp giảm bớt áp lực thanh toán trái phiếu doanh nghiệp.
Tuy nhiên dòng tiền của các doanh nghiệp bất động sản vẫn bế tắc. Trong tháng 1 không ghi nhận đợt phát hành trái phiếu doanh nghiệp nào trong khi áp lực mua lại trái phiếu trước hạn và thanh toán vẫn ở mức cao. Việc các bên cùng phối hợp tháo gỡ khó khăn cho ngành bất động sản vẫn còn nhiều vướng mắc và khó có thể giải quyết ngay trong ngắn hạn.

Về mặt kỹ thuật, vừa qua, VN-Index có nhịp hồi phục diễn ra 11 tuần từ vùng đáy trung hạn 870 lên vùng 1.124 điểm (mức tăng khoảng 28%) với thanh khoản bình quân 10 nghìn tỷ/phiên.
Chỉ số VN-Index đã chạm ngưỡng Fibonacci 0,382 (1.124 điểm) và xác nhận đỉnh ngắn hạn tại 1.124 ngày 27/1. Sau đó đã xuất hiện các phiên giảm điểm mạnh với khối lượng giao dịch gia tăng đặc biệt là phiên ngày 1/2 với mức giảm 35 điểm đi kèm với khối lượng tăng đột biến. Hiện tại đường giá phá qua kênh tăng giá ngắn hạn, MACD (ngày) đã cắt nhau đi xuống.
ABS khuyến nghị nhà đầu tư giải ngân trong tháng 2/2023 với điều kiện VN-Index diễn biến theo Kịch bản 1, không mất mốc 980 và xác nhận hồi phục từ mức này. Trong trường hợp VN-Index diễn biến theo Kịch bản 2, nhà đầu tư đứng ngoài theo dõi thị trường.
ABS cũng đánh giá cao nhóm hưởng lợi từ đầu tư công: Các doanh nghiệp Xây dựng hạ tầng và Vật liệu xây dựng tham gia dự án Sân bay Long Thành và 12 dự án cao tốc Bắc Nam.
Nhóm hưởng lợi từ các dự án dầu khí và giá dầu ở mức cao như ngành Dầu khí. Nhóm hưởng lợi từ việc Trung Quốc mở cửa: Các doanh nghiệp ngành Thủy sản; hưởng lợi từ việc giá nguyên vật liệu tăng: Ngành Thép. Các ngành Nhiệt điện, Xây lắp điện, Công nghệ thông tin.

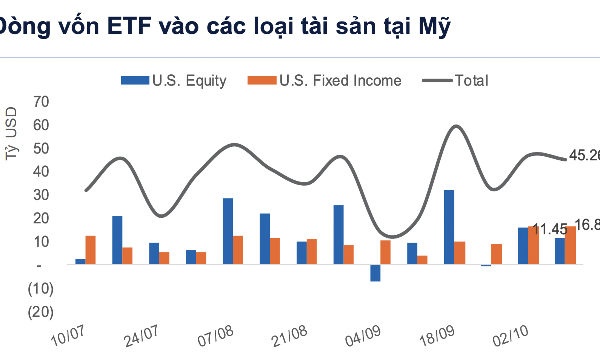
Lợi suất trái phiếu Mỹ tăng cao, các ETF hút ròng mạnh 16,8 tỷ USD trong một tuần
ETF trái phiếu Mỹ tiếp tục duy trì quy mô hút ròng với giá trị hơn 16,8 tỷ USD, tăng 0,2% so với tuần trước.
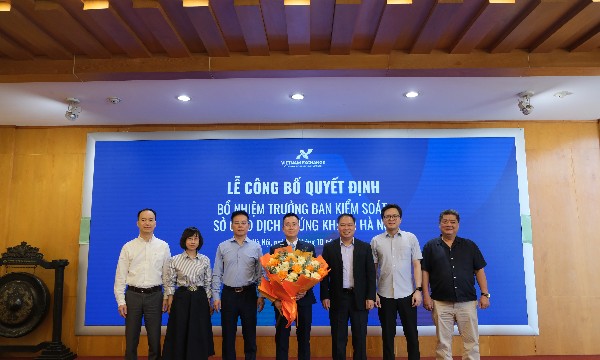
HNX bổ nhiệm ông Khương Xuân Thảo làm Trưởng Ban Kiểm soát
Sở Giao dịch Chứng khoán Hà Nội (HNX) đã tổ chức Lễ công bố Quyết định số 86/QĐ-HĐTV ngày 29/9/2026 của Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam về việc bổ nhiệm Trưởng Ban Kiểm soát Sở Giao dịch Chứng khoán Hà Nội.
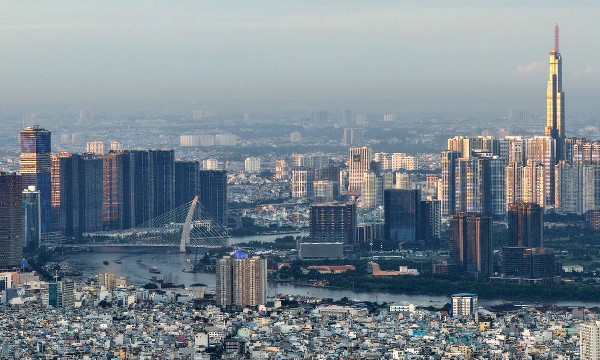
VinaCapital: Đầu tư hạ tầng và cải cách thể chế mở đường cho tăng trưởng dài hạn
Theo VinaCapital, cải cách thể chế “Đổi mới 2.0” và đẩy mạnh đầu tư công được kỳ vọng thúc đẩy tăng trưởng, tháo gỡ điểm nghẽn hạ tầng, pháp lý, qua đó củng cố sức hút dòng vốn dài hạn trong bối cảnh Việt Nam bước vào chu kỳ phát triển mới...
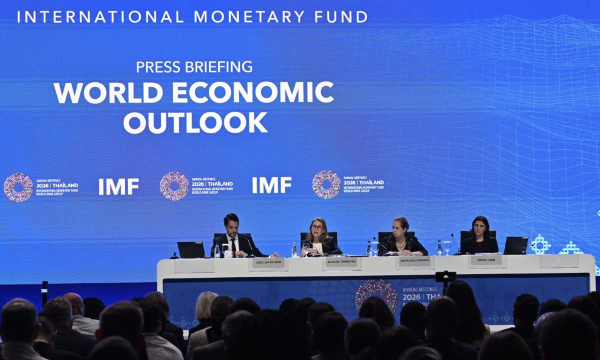
IMF nâng dự báo tăng trưởng kinh tế toàn cầu, cảnh báo về rủi ro AI và nợ công
Vào ngày 13/10, Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng toàn cầu trong năm nay, cho rằng làn sóng đầu tư vào lĩnh vực trí tuệ nhân tạo (AI) sẽ giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao...
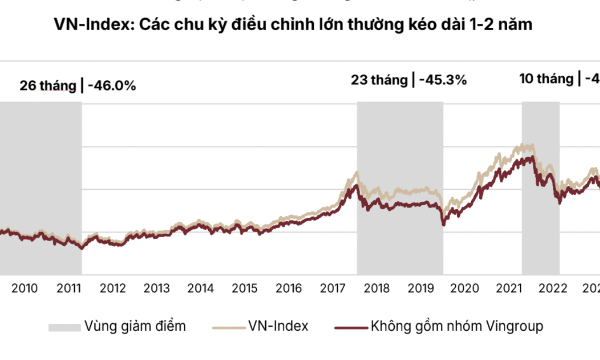
Áp lực lãi suất neo cao kéo dài tới 2027, thị trường phân hóa theo hình chữ K
Xu hướng chính của thị trường là phân hóa theo mô hình chữ K tiếp tục nghiêng về các doanh nghiệp lớn, có tiềm lực tài chính mạnh.

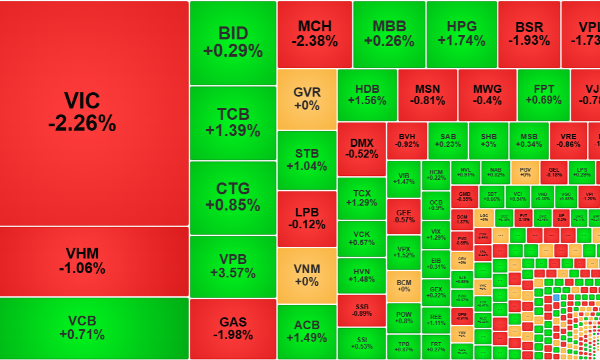


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

