


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Tiền kỹ thuật số là một xu thế, mở ra nhiều dịch vụ tiện ích thông minh”


Đồng tiền kỹ thuật số dựa trên công nghệ Blockchain sẽ mở ra các dịch vụ tiện ích thông minh mới, đồng thời giúp kiểm soát tốt hơn vấn đề tiền giả, rửa tiền, tài trợ khủng bố…
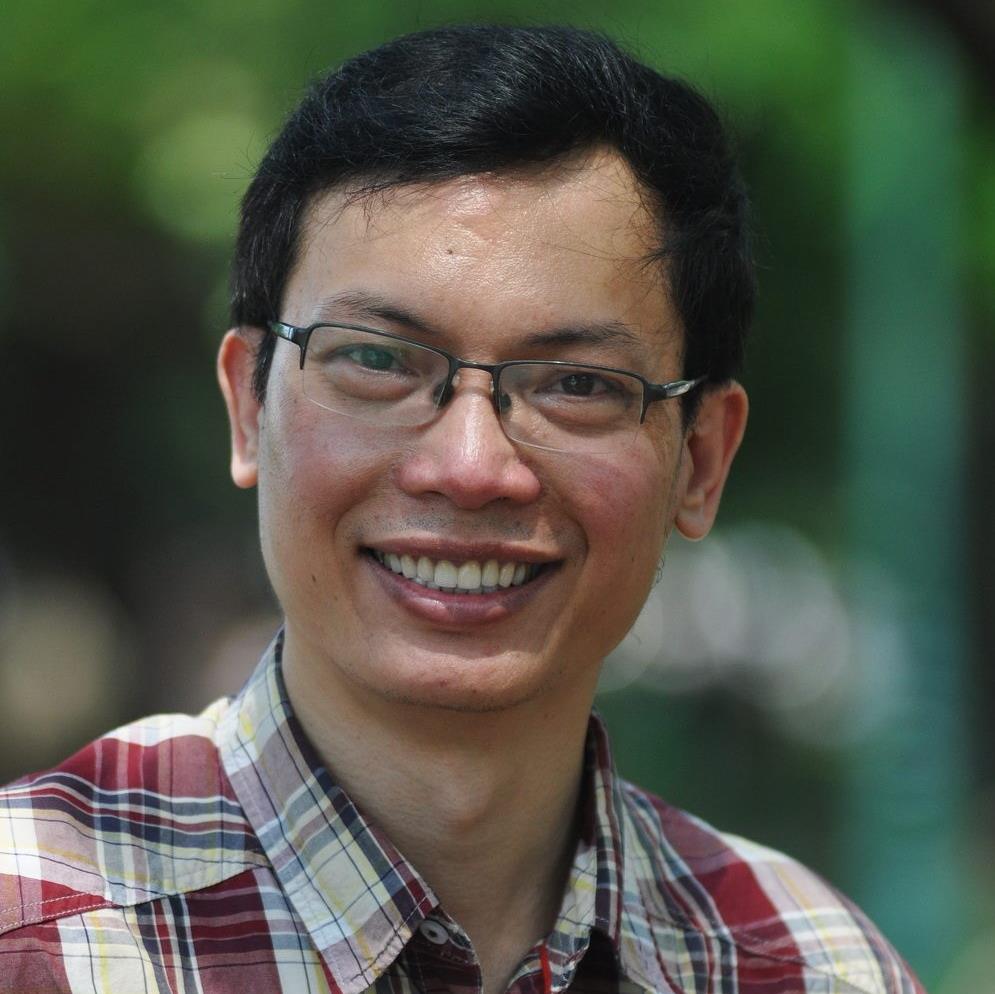
Tiền kỹ thuật số là một xu thế phát triển tất yếu và mang lại nhiều lợi ích. Hiện nay trong khu vực, một số nước như Trung Quốc, Campuchia đã thử thử nghiệm đồng tiền kỹ thuật số.
Tiến sĩ Đặng Minh Tuấn, Trưởng phòng Lab Blockchain (Học viện Công nghệ Bưu chính Viễn thông), Phó Chủ tịch Câu lạc bộ Fintech (Hiệp hội Ngân hàng Việt Nam) nói với VnEconomy ngay sau khi Chính phủ giao cho Ngân hàng Nhà nước chủ trì để nghiên cứu, xây dựng và thí điểm sử dụng tiền điện tử dựa trên công nghệ chuỗi khối (Blockchain).
Ông Tuấn nói tiếp: Nhiều nước trên thế giới như EU đang có xu hướng sẽ phát hành đồng tiền kỹ thuật số để thay thế dần đồng tiền giấy truyền thống hiện nay. Đồng tiền kỹ thuật số sẽ mang lại nhiều tính năng ưu việt hơn so với tiền giấy truyền thống.
Dưới góc nhìn của một chuyên gia nghiên cứu về Blockchain, ông đánh giá thế nào về việc Chính phủ đặt ra vấn đề nghiên cứu, thí điểm tiền ảo hay tiền kỹ thuật số ở thời điểm hiện nay, cũng như cơ hội để Việt Nam tiếp cận với đồng tiền ảo, tiền kỹ thuật số?
Việc đề cập nghiên cứu thí điểm ở thời điểm hiện tại mặc dù có hơi chậm so với một số nước trên thế giới nhưng nhìn về tổng thể, trên thực tế lại chưa có nhiều nước áp dụng triển khai tiền kỹ thuật số.
Theo tôi, thuật ngữ tiền ảo về mặt học thuật là không sai bởi tất cả những đồng tiền không phải là giấy thì đều được gọi là tiền ảo. Nhưng về mặt xã hội có thể sẽ gây ra những hiểu nhầm khi người nghe hai từ “tiền ảo” thường sẽ nghĩ đến đó là những đồng coin trên thị trường hiện nay.
Thực ra chúng ta nên dùng khái niệm tiền kỹ thuật số thì sẽ chính xác hơn. Đồng tiền kỹ thuật số sẽ là đồng tiền pháp định của nhà nước phát hành chứ không phải là các đồng coin mà mọi người đào trên mạng.
Hiện nay trên thị trường có nhiều tên gọi khác nhau và dễ gây nhầm lẫn như tiền ảo (virtual currency), tiền kỹ thuật số (digital currency), tiền mã hóa (cryptocurrency). Đồng tiền mã hóa là một thành phần của tiền ảo. Đồng tiền sử dụng công nghệ Blockchain được gọi là tiền mã hóa.
Theo ông, đồng tiền kỹ thuật số sẽ mang lại những giá trị tiện ích, tính năng ưu việt gì so với đồng tiền giấy hiện nay?
Theo tôi, tiền giấy sẽ tốn chi phí trong các công đoạn in ấn, vận chuyển, phát hành, bảo quản, cũng như kiểm định… Tuy nhiên, với đồng tiền kỹ thuật số sẽ tiết kiệm được các khoản chi phí này, giảm chi phí phát hành, in ấn, vận chuyển, kiểm kê.
Đặc biệt, dựa trên công nghệ Bkockchain, đồng tiền kỹ thuật số có thể được áp dụng trong các hợp đồng thông minh (Smart Contract); mở ra các dịch vụ tiện ích thông minh mới mà đồng tiền giấy khó có thể làm được.
Ngoài ra, đồng tiền kỹ thuật số cũng giúp kiểm soát tốt hơn vấn đề tiền giả, cũng như các hoạt động vi phạm khác như rửa tiền, tài trợ khủng bố…
Với nền tảng hạ tầng công nghệ hiện nay có thể đáp ứng các yêu cầu nếu Việt Nam ứng dụng tiền kỹ thuật số vào thực tiễn không, thưa ông?
Về mặt hạ tầng công nghệ, Việt Nam hoàn toàn có thể đáp ứng nếu triển khai ứng dụng tiền kỹ thuật số vào thực tế.
Về phía người sử dụng, tiền kỹ thuật số sẽ không khác nhiều so với việc dùng các ví điện tử hiện nay. Trong những năm qua, nhiều người tiêu dùng đã quen và sử dụng các ví điện tử trong các hoạt động giao dịch thanh toán. Với sự phát triển của các ví điện tử, không chỉ Momo, Viettel Pay hay Zalo Pay mà hầu hết các ngân hàng đều đã phát hành ví riêng đáp ứng nhu cầu người dùng.
Có thể Ngân hàng Trung ương sẽ phát hành một ví ứng dụng để thông qua đó, người dùng thanh toán các dịch vụ giống như các ví điện tử hiện nay trên thị trường.
Các đồng tiền ảo trên thị trường hiện được khá nhiều người tham gia. Sự phát triển của các ví cũng đã thu hút nhiều người dùng. Vậy với đồng tiền kỹ thuật số này, ông nhìn nhận dự đoán thế nào về sự tham gia đón nhận của người dùng nếu triển khai thí điểm vào thực tế?
Tôi nghĩ, đây là một sự phát triển tiến bộ và mang lại nhiều thuận lợi. Người dùng đã quen với việc sử dụng các ví điện tử nên trải nghiệm với đồng tiền kỹ thuật số cũng sẽ tương tự. Do đó, nếu được ứng dụng triển khai thì người dùng sẽ không cảm thấy khó khăn hay ngạc nhiên.
Theo ông, trong quá trình thí điểm cũng như ứng dụng đồng tiền kỹ thuật số vào thực tế, chúng ta cần phải lưu ý những vấn đề gì?
Theo tôi, một trong những yếu tố quan trọng nhất trong phát triển tiền kỹ thuật số cũng như các ví điện tử đó chính là vấn đề an toàn thông tin.
Một trong những yếu tố quan trọng nhất trong phát triển tiền kỹ thuật số cũng như các ví điện tử đó chính là vấn đề an toàn thông tin.
Tất nhiên, với việc sử dụng tiền ảo dựa trên công nghệ chuỗi khối (Blockchain) đã hạn chế rất nhiều những lo ngại này. Nhưng chúng ta vẫn phải có những phương án cụ thể để đảm bảo an toàn thông tin bảo mật nếu khi phát triển ứng dụng tiền kỹ thuật số cho các hoạt động thanh toán.
Bên cạnh đó, Việt Nam vẫn cần phải mở rộng hơn nữa hạ tầng Internet. Mặc dù độ phủ Internet ở Việt Nam hiện nay đã rất rộng đến các khu vực, vùng miền trên cả nước nhưng ở các vùng sâu, vùng xa vẫn còn hạn chế.
Việc Việt Nam thí điểm sử dụng tiền ảo dựa trên công nghệ chuỗi khối (Blockchain), theo ông sẽ mở ra những cơ hội gì với các doanh nghiệp, tổ chức nghiên cứu công nghệ Blockchain cũng như công nghệ tài chính Fintech?
Tôi cho rằng, đây sẽ là một cơ hội cho các đơn vị chuyên nghiên cứu về Blockchain cũng như công nghệ tài chính Fintech. Ngân hàng Trung ương là cơ quan quản lý nhà nước về vấn đề tiền tệ, an ninh tiền tệ quốc gia nhưng không phải là đơn vị chuyên trách nghiên cứu sâu về công nghệ Blockchain.
Do đó, điều này sẽ mở ra cơ hội cho các đơn vị, tổ chức, doanh nghiệp nghiên cứu sâu về Blockchain tham gia tư vấn, phát triển công nghệ… đóng góp cho Ngân hàng Nhà nước. Ngoài ra, qua đây, các công ty cung cấp dịch vụ fintech cũng có thể khẳng định các định hướng phát triển giống các dịch vụ tài chính của mình nhiều hơn.


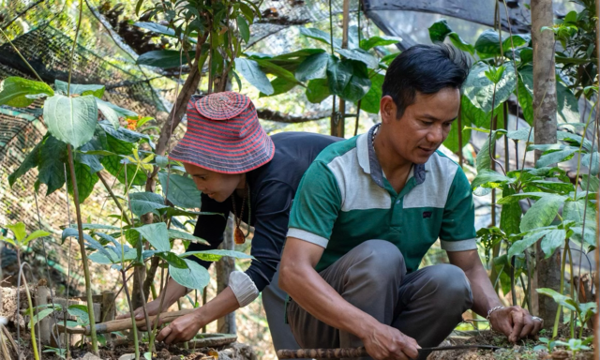
Đà Nẵng “số hóa sản phẩm”, phát triển du lịch cộng đồng nông thôn miền núi
Trong bối cảnh phát triển kinh tế hiện đại, Đà Nẵng đang tiên phong trong việc số hóa sản phẩm du lịch nhằm khai thác tiềm năng du lịch cộng đồng ở nông thôn miền núi. Đây là một phần trong chiến lược chuyển đổi số toàn diện, giúp đưa sản phẩm du lịch đến gần hơn với thị trường và tạo ra giá trị kinh tế bền vững cho cộng đồng địa phương…
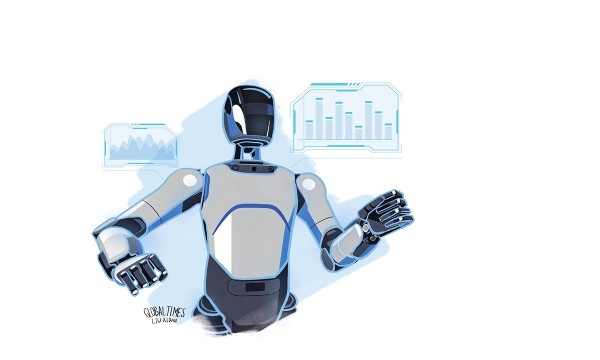
Robot hình người Trung Quốc phát triển nhanh, mở thêm cơ hội cho doanh nghiệp Hàn Quốc
Sự phát triển nhanh chóng của ngành robot hình người tại Trung Quốc không chỉ làm gia tăng sức ép cạnh tranh mà còn mở ra thị trường mới cho các doanh nghiệp Hàn Quốc, đặc biệt trong lĩnh vực chip nhớ, chất bán dẫn và linh kiện điện tử…
Hạ tầng thanh toán mới tháo gỡ “điểm nghẽn” trong chuỗi cung ứng Việt - Hàn
Quy mô giao thương Việt Nam - Hàn Quốc ngày càng lớn mở ra nhiều cơ hội cho doanh nghiệp, đồng thời đặt ra yêu cầu cao hơn về thanh toán, quản trị dòng tiền và bảo mật. Đứng trước bước ngoặt này, ông Gareth Parrington, Trưởng bộ phận Giải pháp Doanh nghiệp và Thanh toán, Visa Đông Nam Á, đã chỉ ra những thay đổi cốt lõi đang định hình dòng chảy thanh toán B2B xuyên biên giới.
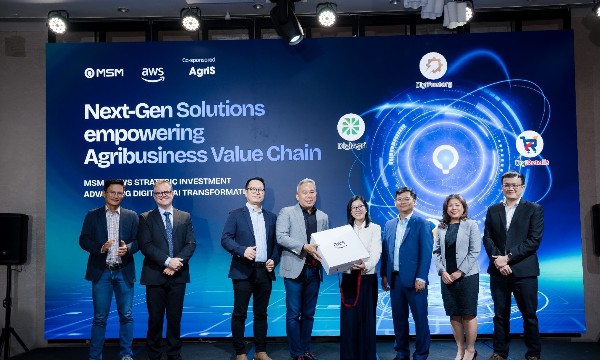
MSM đồng hành cùng AWS để tăng tốc các giải pháp công nghệ thế hệ mới cho chuỗi giá trị nông nghiệp
Công ty Cổ phần MyMind (MSM), công ty phát triển công nghệ và là Đối tác của Amazon Web Services (AWS), công bố sẽ dịch chuyển hàng nghìn máy ảo lên Amazon Elastic Compute Cloud (Amazon EC2), đồng thời ứng dụng các dịch vụ đám mây và trí tuệ nhân tạo (AI) của AWS nhằm phát triển các giải pháp công nghệ thế hệ mới cho chuỗi giá trị nông nghiệp.
TP. Hồ Chí Minh ban hành Danh mục quản lý 6 nhóm dữ liệu dùng chung
Việc ban hành Danh mục 6 nhóm cơ sở dữ liệu dùng chung không chỉ giúp TP. Hồ Chí Minh minh bạch hóa thông tin mà còn tạo điều kiện thuận lợi cho người dân và doanh nghiệp trong việc tiếp cận, khai thác dữ liệu; hướng tới một mô hình quản lý hiện đại, hiệu quả và minh bạch hơn…



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

