


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thương hiệu Trung Quốc dần chiếm lĩnh thị trường hàng xa xỉ giá cả phải chăng


Thương hiệu túi xách nội địa Trung Quốc Songmont đã tăng trưởng doanh số 59% mỗi năm trong giai đoạn 2021 - 2025. Trong cùng thời gian đó, Coach - ông lớn dẫn đầu phân khúc xa xỉ bình dân toàn cầu - chỉ tăng trưởng 13%...

Khoảng cách này, được trình bày trong một báo cáo nghiên cứu mới của Bernstein, cho thấy một nhóm thương hiệu túi xách nội địa Trung Quốc đang thu hẹp khoảng cách với các đối thủ quốc tế với tốc độ nhanh hơn hầu hết dự đoán - và đang bắt đầu siết chặt gọng kìm lên phân khúc xa xỉ bình dân từ phía dưới.
Năm thương hiệu Trung Quốc - Songmont, Qiuzhen, Grotto, Dissona và Bampo - ghi nhận tốc độ tăng trưởng kép hàng năm (CAGR) kết hợp lên tới 51% trên trang thương mại điện tử Tmall trong giai đoạn 2021 – 2025, theo báo cáo trên.
Nhìn toàn danh mục, doanh số toàn ngành gần như đi ngang. Các thương hiệu nội địa hiện chiếm 18% doanh số túi xách và hành lý trên Tmall - gần bằng tỷ lệ 19% của các thương hiệu quốc tế hàng đầu. Riêng Songmont đã bán được 1,3 tỷ NDT (khoảng 179 triệu USD) trong 12 tháng qua, tương đương tổng doanh số của hai đối thủ tiếp theo cộng lại.


SỰ TRỖI DẬY CỦA CÁC THƯƠNG HIỆU NỘI ĐỊA TRUNG QUỐC
"Họ là những đối thủ nghiêm túc," ông Luca Solca, chuyên gia phân tích tại Bernstein chia sẻ với Jing Daily. "Họ có sản phẩm tốt và giá trị đề xuất hấp dẫn. Họ xuất phát từ phân khúc bình dân, nhưng đang tích cực xây dựng giá trị thương hiệu. Chúng ta cần theo dõi không gian này".
Tăng trưởng được thúc đẩy bởi sản lượng, không phải giá cả. Doanh số theo đơn vị của năm thương hiệu tăng 37% mỗi năm, trong khi giá chỉ tăng 10% - tương đương mức chung của toàn danh mục. Phần lớn doanh số của họ nằm trong khoảng giá từ 1.000 NDT (138 USD) đến 3.000 NDT (413 USD). Các thương hiệu này tập trung mạnh vào những sản phẩm chủ lực: ở hầu hết các thương hiệu, top 10 SKU chiếm từ 60% đến 70% doanh số - cao hơn nhiều so với con số 13% tại Coach.

Songmont là ngoại lệ đáng chú ý, với top 10 SKU chiếm 53% và chiến lược đẩy sản phẩm lên các mức giá cao hơn có chủ đích. Giá bán trung bình của thương hiệu tăng từ khoảng 1.600 NDT (220 USD) lên 2.200 NDT (303 USD) trong năm qua, theo Jiemian News dẫn nguồn từ công ty tư vấn Lijin.
Bản thân Songmont bác bỏ cách đọc đơn giản là "tăng giá", lưu ý rằng mẫu túi cổ điển Gather vẫn giữ nguyên mức giá ra mắt từ năm 2019 là 1.980 NDT, và mức giá trung bình cao hơn phản ánh các dòng sản phẩm mới ở phân khúc cao cấp hơn hơn. GMV của Songmont tăng 340% theo năm trong tháng 5, theo Jiemian, và tỷ lệ khách mua lại hàng năm đạt 42%, tăng 12% sau khi điều chỉnh giá.

Khác với nhiều thương hiệu phương Tây, những công ty nội địa này thiết kế, tìm nguồn cung ứng và sản xuất ngay trong chuỗi cung ứng đồ da đã trưởng thành của Trung Quốc. Điều đó rút ngắn chu kỳ phát triển sản phẩm, giảm chi phí logistics và giải phóng nguồn lực đầu tư vào chất liệu và thiết kế, thay vì phải gánh thêm chi phí phân phối qua trung gian. Nhiều thương hiệu cũng vận hành theo mô hình digital-first, bán hàng trực tiếp đến người tiêu dùng, tránh được chi phí duy trì mạng lưới bán lẻ quốc tế quy mô lớn.
Sức hút trên các nền tảng mạng xã hội cũng phản ánh sự chênh lệch đó. Trên Xiaohongshu (hay còn gọi là RedNotes), hashtag #Songmont đã thu về khoảng 220 triệu lượt xem, trong khi #Polène - thương hiệu Pháp thường được ví là "phiên bản phương Tây" của Songmont - chỉ đạt 25,5 triệu lượt.

"Gen Z là thế hệ sinh ra trong kỷ nguyên số, chủ yếu khám phá thương hiệu mới thông qua các nền tảng xã hội," Vera C. Wang, nhà sáng lập thương hiệu túi xách slow fashion Verafied tại New York, nhận định.
Sự chú ý đó không phải tình cờ - đó là kết quả của một chiến lược bài bản. Songmont vận hành một podcast kể về cuộc sống của những khách hàng mục tiêu, thay vì nói về sản phẩm. Các cửa hàng của hãng lấy cảm hứng từ thiên nhiên - hẻm núi, thềm đá.
Thương hiệu xuất hiện tại Paris Fashion Week năm 2024 và quay lại vào năm 2025. Chiến lược đó mượn đúng công thức mà các nhà mốt châu Âu đã áp dụng hàng thập kỷ qua: xây dựng văn hóa, không chỉ sản phẩm.
ĐỐI THỦ CẠNH TRANH HAY CHỈ LÀ "SÂN CHƠI RIÊNG CỦA TRUNG QUỐC"?
Câu hỏi đặt ra là liệu những thương hiệu này có tiếp tục leo lên phân khúc cao hơn hay không. "Họ vẫn còn cách rất xa so với các thương hiệu đỉnh cao như Chanel, Hermès, Dior và thậm chí cả các mega-brand như LV, Gucci, Prada," ông Luca Solca nhận định. "Con đường lên đỉnh còn rất dài. Tôi sẽ không ngồi chờ các thương hiệu Trung Quốc cạnh tranh ở phân khúc cao cấp nhất trong thời gian tới - dù họ đã thành công trong việc mở rộng dưới mức 1.000 USD".

Báo cáo của Bernstein cũng ủng hộ quan điểm đó. Áp lực rơi nặng nhất vào những thương hiệu xa xỉ bình dân như Coach và Longchamp - những cái tên đang chơi trong cùng phân khúc giá với các đối thủ Trung Quốc. Trong khi đó, Hermès, Dior và Louis Vuitton - với quy mô toàn cầu và giá trị thương hiệu dày dặn hơn - phần lớn vẫn đứng ngoài vòng ảnh hưởng.
Báo cáo cũng phản bác cách đọc mang màu sắc dân tộc chủ nghĩa về xu hướng này. Các thương hiệu nước ngoài vẫn chiếm khoảng một nửa danh sách bán chạy nhất trên Tmall. Sức bật gần đây của Chanel dưới thời giám đốc sáng tạo Matthieu Blazy, cùng sức mạnh bền bỉ của Cartier và Van Cleef & Arpels, cho thấy chính sự tương xứng giữa giá trị và sản phẩm mới là động lực mua hàng - không phải xuất xứ quốc gia.
Câu hỏi thực sự cần theo dõi là: các thương hiệu túi xách nội địa Trung Quốc sẽ chiếm được bao nhiêu phần của phân khúc giữa - trước khi những cái tên ở đỉnh tháp buộc phải có động thái đáp trả.
Bài liên quan


Đọc bài theo từ khoá


Ngành hàng xa xỉ tại Trung Quốc tiếp tục đối mặt với thực tế phũ phàng
Báo cáo doanh số của LVMH và Tuần lễ thời trang Thượng Hải sẽ mang đến những góc nhìn mới về môi trường bán lẻ Trung Quốc, trong lúc các thương hiệu phương Tây tìm cách xoay xở trước một thị trường bấp bênh, còn các nhãn hiệu nội địa tìm cách giành thêm phần chi tiêu...
Sức hấp dẫn của di sản chuyển hóa thành tăng trưởng bền vững
Sau ba mùa thời trang may sẵn, Matthieu Blazy bắt đầu định hình ngôn ngữ sáng tạo riêng cho Chanel. Những di sản lâu đời được đánh thức bằng tinh thần tự do và cách nhìn của phụ nữ đương đại. Nhờ đó, thương hiệu đạt doanh thu lên đến 19,3 tỷ USD trong năm tài chính vừa qua…
Thị trường xa xỉ bị chị phối bởi cảm giác an toàn tài chính
Thị trường xa xỉ đang đối diện với những dự đoán không mấy lạc quan ngay cả khi mùa mua sắm cuối năm đang đến gần. Những sản phẩm từng được xem như không thể mất giá lại bắt đầu cho thấy sự mong manh khi nền kinh tế còn nhiều biến động...
Khi thương hiệu đồng hồ lấn sân sang thị trường trang sức
Mới đây, nhà chế tác đồng hồ Thụy Sĩ Audemars Piguet vừa tuyển thêm các chuyên gia đá quý để tăng cường năng lực trong mảng trang sức, đồng thời ra mắt bộ sưu tập mới nhất tại Paris...
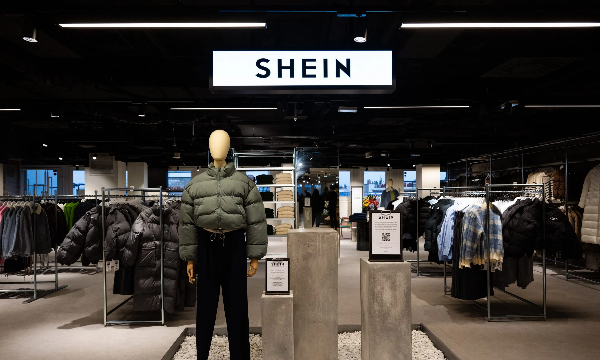
Shein dần trở nên yếu thế trước thị trường cạnh tranh gắt gao
Giá cổ phiếu của "gã khổng lồ" thời trang siêu nhanh này đã giảm xuống mức thấp kỷ lục, sau khi công ty công bố kết quả kinh doanh đầu tiên với tư cách công ty đại chúng vào đầu tuần trước. Trong bối cảnh tăng trưởng doanh số đang chịu nhiều áp lực, công ty buộc phải tìm ra hướng đi riêng để nổi bật giữa một thị trường cạnh tranh khốc liệt...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...