




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tập đoàn Yeah1 vay gần 190 tỷ từ các cá nhân để kinh doanh


HĐQT YEG thông qua việc vay vốn từ các cá nhân, người có liên quan để tăng cường nguồn lực cho hoạt động sản xuất kinh doanh và khoản vay này cũng được sử dụng để mua cổ phần, vốn góp tại các công ty khác hoặc thanh toán các khoản nợ.

HĐQT Công ty CP Tập đoàn Yeah1 (mã YEG-HOSE) thông qua vay vốn từ một số cá nhân và người có liên quan.
Theo đó, HĐQT YEG thông qua việc vay vốn từ các cá nhân, người có liên quan để tăng cường nguồn lực cho hoạt động sản xuất kinh doanh và khoản vay này cũng được sử dụng để mua cổ phần, vốn góp tại các công ty khác hoặc thanh toán các khoản nợ.
Cụ thể, Yeah1 đã vay 189,48 tỷ đồng từ các cá nhân, gồm: Bà Nguyễn Hải Tường Vi hơn 54,7 tỷ đồng, ông Võ Xuân Huy khoảng 55,6 tỷ đồng và bà Vũ Thị Tuyết Vân hơn 79 tỷ đồng. Thời hạn của các khoản vay đều là 1 năm với lãi suất 8% và lãi suất quá hạn 12%.
Trước đó, HĐQT công ty thông qua việc nhận chuyển nhượng thêm 34,55% cổ phần của Công ty cổ phần Yeahl Edigital và nhận chuyển nhượng thêm 18% cổ phần của Công ty cổ phần Truyền thông Công nghệ Netlink Việt Nam.
Sau khi hoàn tất việc nhận chuyển nhượng, YEG sở hữu 69,55% tổng số cổ phần của Công ty cổ phần Yeahl Edigital, do đó Công ty cổ phần Yeahl Edigital trở thành công ty con của Công ty cổ phần Tập đoàn YeaHl kể từ ngày hoàn tất nhận chuyển nhượng; và 69% tổng số cổ phần của Công ty cổ phần Truyền thông Công nghệ Netlink Việt Nam.
Về kết quả kinh doanh, quý 2/2024, YEG ghi nhận doanh thu đạt 207 tỷ đồng, tăng gấp 2,5 lần so với cùng kỳ năm trước (81,5 tỷ). Lợi nhuận sau thuế của Yeah1 đạt 8,5 tỷ đồng, tăng 66,7% so với cùng kỳ năm 2023 (5,13 tỷ đồng).
Lũy kế 6 tháng đầu năm, doanh thu thuần của YEG đạt gần 281 tỷ đồng, gần gấp đôi so với 6 tháng đầu năm ngoái(142 tỷ đồng) và lãi trước đạt 24,7 tỷ đồng, gấp 4,8 lần cùng kỳ năm trước (5,2 tỷ) và lãi sau thuế đạt 20,5 tỷ đồng, tăng 124,58% so với cùng kỳ.
Theo giải trình từ YEG là do doanh thu từ mảng hoạt động quảng cáo và tư vấn truyền thông tăng trưởng 136% so với cùng kỳ dẫn đến sự gia tăng về lợi nhuận gộp và lợi nhuận sau thuế của tập đoàn.

Các quỹ phòng hộ có thể gây ra một cú sốc lớn trên thị trường trái phiếu toàn cầu
Sự hiện diện ngày càng lớn của các quỹ phòng hộ trên thị trường trái phiếu chính phủ và mức độ sử dụng đòn bẩy tài chính cao của các quỹ này là một rủi ro lớn...
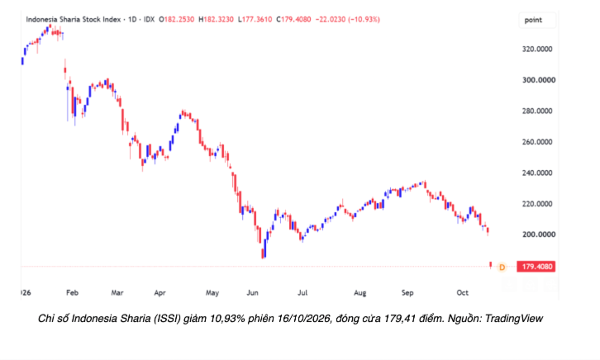
Bài học từ Indonesia: Nâng hạng đã khó, giữ vững vị thế còn khó hơn
Ngày 15/10 vừa qua, MSCI mở đợt tham vấn về đề xuất chuyển Indonesia từ thị trường mới nổi (Emerging Market – EM) sang thị trường độc lập (Standalone Market), với nhận định tư cách thị trường mới nổi của Indonesia “không còn phù hợp”.
Kết quả kinh doanh không đủ sức mạnh, cần thêm thời gian để đánh giá thị trường?
Trong bối cảnh thanh khoản suy yếu và thị trường đang trong nhịp điều chỉnh, thông tin kết quả kinh doanh nhiều khả năng chưa đủ sức tạo hiệu ứng lan tỏa trên toàn thị trường.
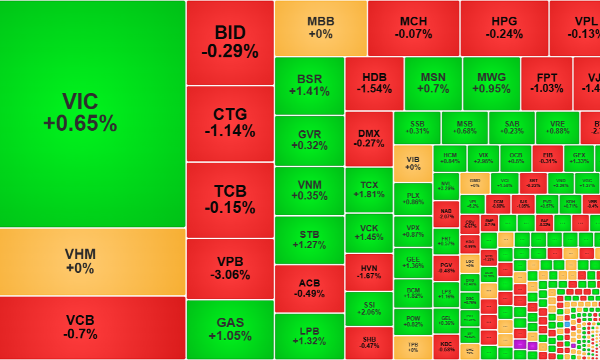
Cổ phiếu chứng khoán tiếp tục bùng nổ, ngân hàng bất ngờ tạo gánh nặng
Mặc dù VN-Index bị ép lùi dần về sát tham chiếu trong phiên sáng nay, VN30-Index thậm chí đỏ, nhưng độ rộng thị trường lại cho thấy trạng thái tăng giá áp đảo. Các chỉ số đang chịu ảnh hưởng trực tiếp từ nhóm cổ phiếu ngân hàng, trong khi các mã vừa và nhỏ vẫn mạnh, nổi bật là nhóm chứng khoán.
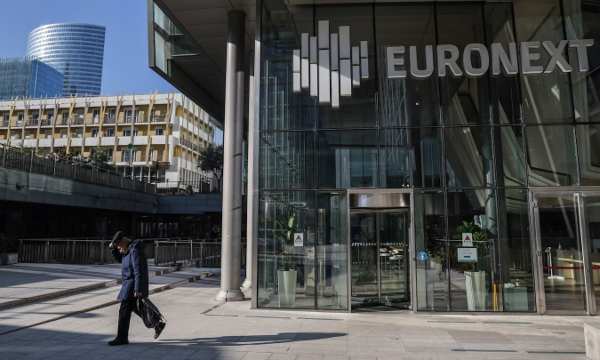
Nỗi lo nợ công khiến chứng khoán Pháp ngày càng tụt lại so với các thị trường châu Âu
Lo ngại về tài chính công và cuộc bầu cử tổng thống sắp tới khiến nhà đầu tư ngày càng dè dặt với cổ phiếu Pháp. Kết quả là chứng khoán Pháp tụt lại xa nhất so với các thị trường châu Âu khác kể từ năm 2010…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...