Tăng thuế tiêu thụ đặc biệt với thuốc lá: Cần theo lộ trình nào?
ÁÁnh Tuyết
Chọn cỡ chữ
Bài toán “hóc búa” về thuế suất và lộ trình tăng thuế tiêu thụ đặc biệt với thuốc lá tiếp tục được “cân đong”. Việc tăng thuế đột ngột sẽ dồn ép việc buôn lậu gia tăng, tiêu dùng sản phẩm bất hợp pháp lại gây ra tình trạng thất thu thuế…
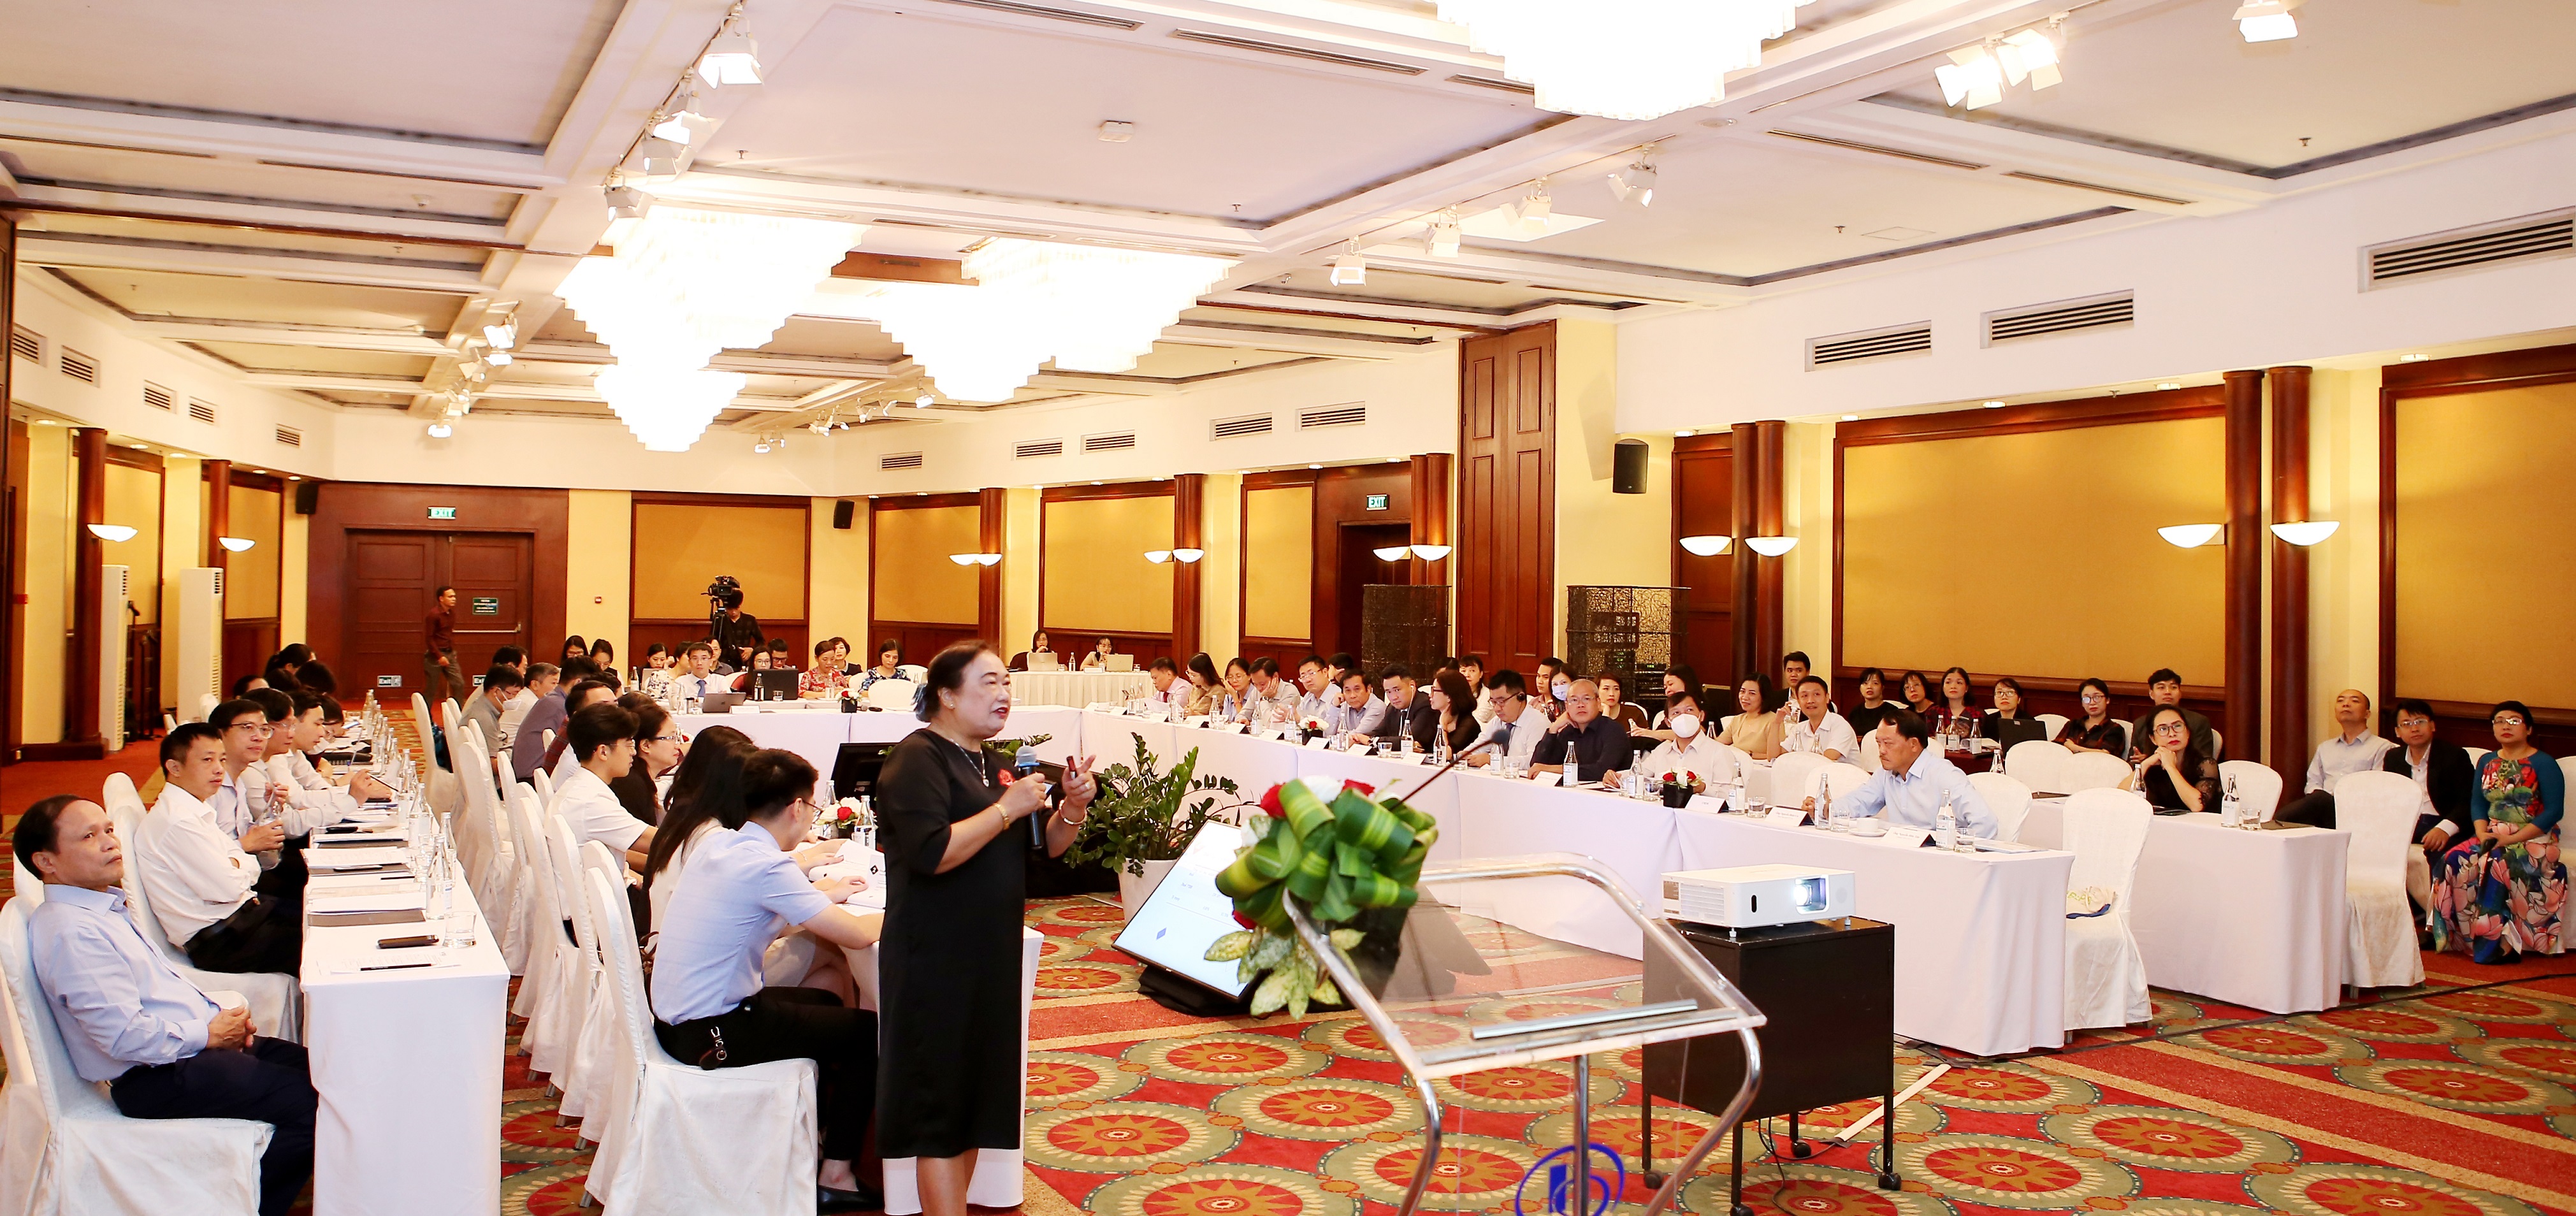
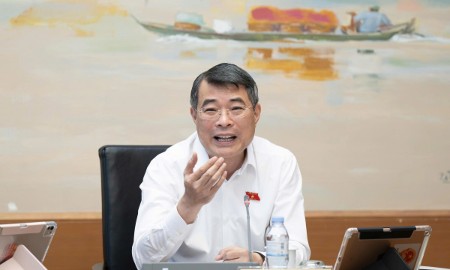
Bà Nguyễn Thị Cúc - Chủ tịch VTCA - Phát triểu tại hội thảo “Thuế tiêu thụ đặc biệt - Hài hòa giữa điều tiết nguồn thu ngân sách nhà nước và phát triển sản xuất kinh doanh”.
Tại hội thảo “Thuế tiêu thụ đặc biệt - Hài hòa giữa điều tiết nguồn thu ngân sách nhà nước và phát triển sản xuất kinh doanh” do Hội Tư vấn Thuế Việt Nam (VTCA) phối hợp cùng Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức ngày 9/8, tại Hà Nội, những tranh luận về việc tăng thuế tiêu thụ đặc biệt với thuốc lá tiếp tục thu hút sự quan tâm của các bên.
Hội thảo được tổ chức nhằm góp phần thực hiện các mục tiêu trong Quyết định của Thủ tướng Chính phủ số 508/QĐ/2022/QĐ-TTg về việc phê duyệt chiến lược cải cách thuế đến năm 2030, trong đó quy định về chính sách thuế tiêu thụ đặc biệt như sau: “Xây dựng lộ trình điều chỉnh tăng thuế đối với các mặt hàng thuốc lá, bia, rượu để hạn chế sản xuất, tiêu dùng và thực hiện các cam kết quốc tế; nghiên cứu áp dụng kết hợp giữa thuế suất theo tỷ lệ và mức thuế tuyệt đối đối với một số hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt”.
NHIỀU TRĂN TRỞ
Các ý kiến tại hội thảo đồng tình rằng ngoài việc tăng nguồn thu cho ngân sách nhà nước, sắc thuế thuế tiêu thụ đặc biệt còn góp phần định hướng sản xuất và hành vi tiêu dùng, đảm bảo được môi trường kinh doanh ổn định. Tuy nhiên, những trăn trở về việc điều chỉnh thuế tiêu thụ đặc biệt vào thời điểm nào, với mức thuế suất điều chỉnh ra sao vẫn chưa có hồi kết. Đây là bài toán lớn và phức tạp cho các nhà hoạch định chính sách.
Nhìn lại bức tranh đóng góp vào ngân sách nhà nước của thuế tiêu thụ đặc biệt có thể thấy số thu thuế tiêu thụ đặc biệt với sản phẩm thuốc lá chiếm tỷ trọng tương đối lớn, chiếm khoảng 18,56% giai đoạn 2012-2020. Theo đó, thu thuế tiêu thụ đặc biệt với thuốc lá tăng từ 11.934 tỷ đồng năm 2012 lên mức 14.268 tỷ đồng năm 2020 và trung bình giai đoạn này đạt 13.324 tỷ đồng.
Cùng với đó, năm 2020, các doanh nghiệp ngành thuốc lá nộp ngân sách hơn 18.500 tỷ đồng. Đến năm 2021, con số này “cán mốc” hơn 20.000 tỷ đồng vì trong giai đoạn giãn cách xã hội, các đường biên giới được kiểm soát chặt khiến hàng lậu khó vào, từ đó thúc đẩy tiêu thụ nội địa dẫn đến số nộp ngân sách tăng cao.
Bà Nguyễn Thị Cúc - Chủ tịch VTCA, cho biết trong 32 năm qua (1990 - 2022), nước ta đã ban hành và sửa đổi bổ sung thuế tiêu thụ đặc biệt một cách linh hoạt với mục tiêu định hướng sản xuất kinh doanh, hướng dẫn tiêu dùng, bảo đảm sức khỏe cộng đồng. Theo bà Cúc, tăng thuế tiêu thụ đặc biệt nhằm hạn chế tiêu dùng thuốc lá là việc làm cần thiết. Bên cạnh một chính sách thuế hợp lý, các biện pháp khác cũng cần được thực hiện một cách đồng bộ: tuyên truyền sâu rộng đến mọi tầng lớp nhân dân về tác hại thuốc lá; kiểm soát và hạn chế thuốc lá nhập lậu; thực hiện nghiêm việc phạt trực tiếp vào hành vi hút thuốc lá nơi công cộng...
Bà Cúc cũng nhấn mạnh rằng việc tăng thuế đối với mặt hàng thuốc lá nên có lộ trình để các doanh nghiệp sản xuất kinh doanh có thể điều chỉnh, sắp xếp bố trí hoạt động sản xuất kinh doanh, vừa đảm bảo vừa ổn định sản xuất, vừa đóng góp nguồn thu cho ngân sách nhà nước, vừa hạn chế thuốc lá lậu, tránh thất thu thuế, đồng thời góp phần bảo vệ sức khỏe cộng đồng. Lộ trình này cần cân nhắc cả về thời gian và mức thuế điều tiết.
CÁC QUỐC GIA ÁP THUẾ TIÊU THỤ ĐẶC BIỆT RA SAO?
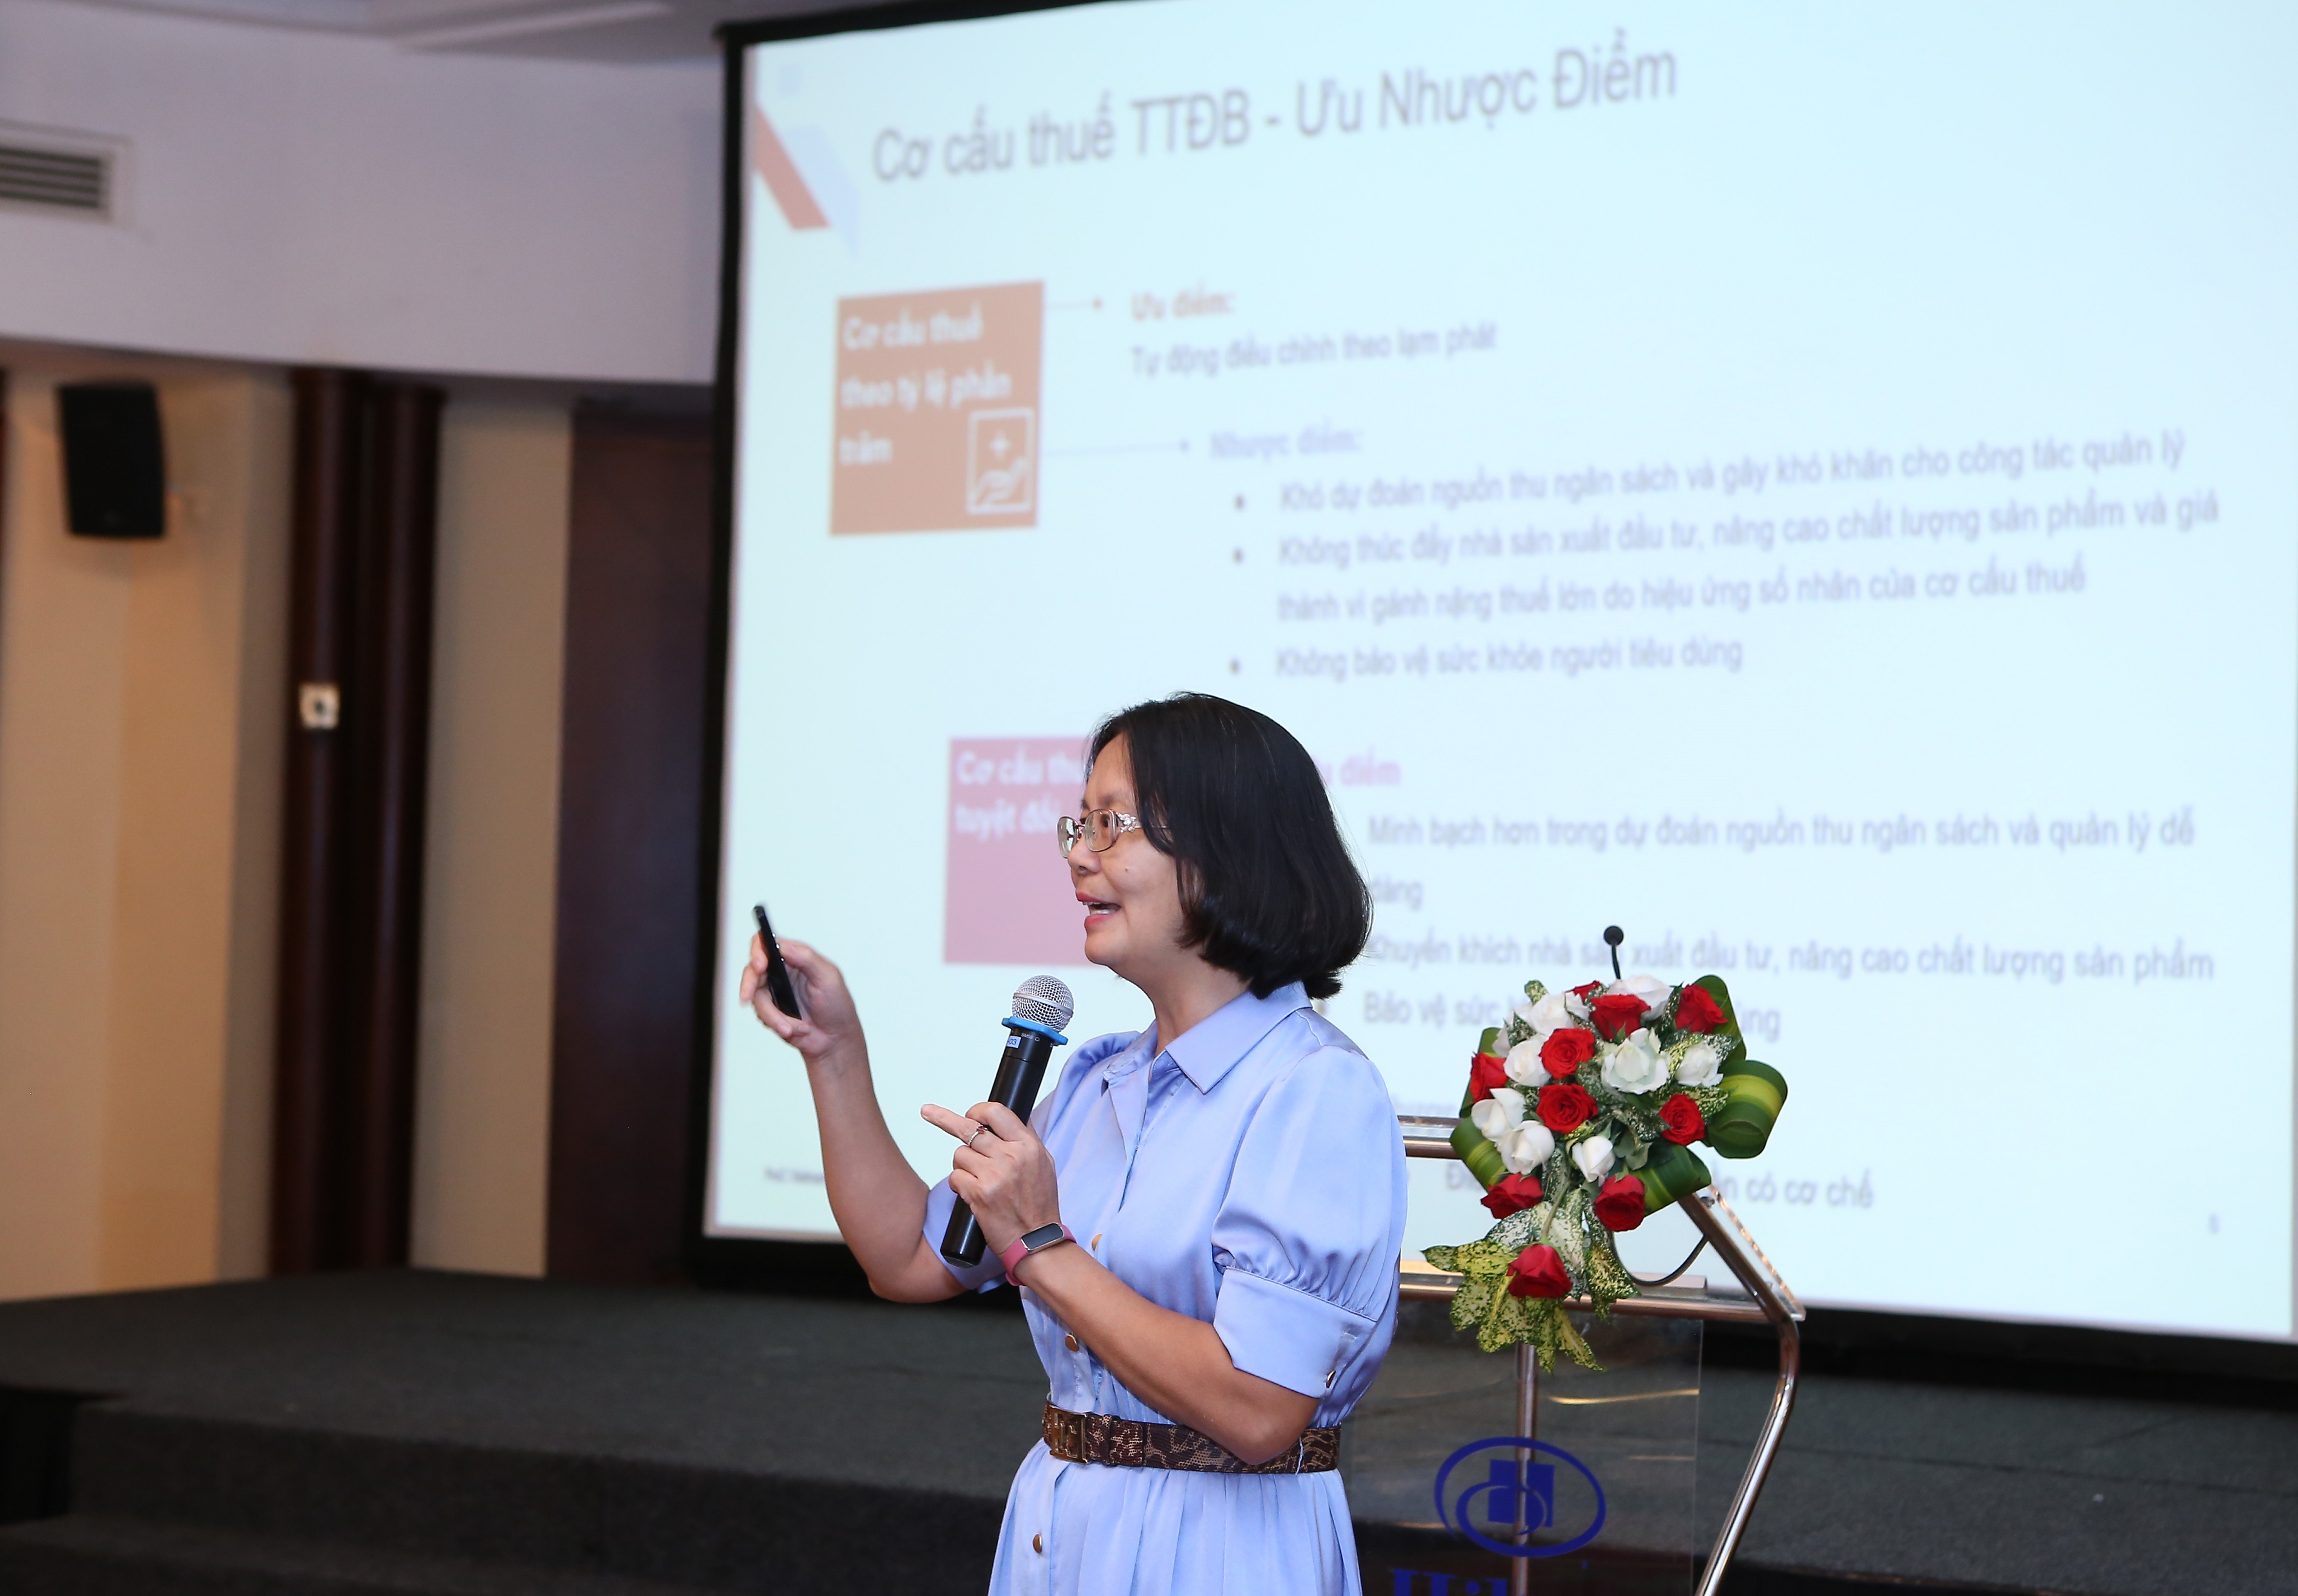
Đưa ra góc nhìn khách quan từ chính sách thuế tiêu thụ đặc biệt tại nhiều quốc gia trên thế giới, bà Đinh Thị Quỳnh Vân, Tổng giám đốc Công ty kiểm toán và tư vấn PwC Việt Nam cho biết thế giới hiện phổ biến 3 phương thức đánh thuế tiêu thụ đặc biệt. Đó là: cơ cấu thuế tương đối theo tỉ lệ phần trăm trên giá bán, cơ cấu thuế tuyệt đối (mức thuế cố định tính trên đơn vị hàng hóa) và cơ cấu thuế hỗn hợp (kết hợp giữa thuế tính theo tỉ lệ phần trăm và thuế tuyệt đối).
Trích dẫn số liệu từ Tổ chức Y tế Thế giới, bà Vân cho biết trong 3 phương thức, số quốc gia chọn đánh thuế tuyệt đối là đông nhất (66 quốc gia), tiếp đến là thuế hỗn hợp (61 quốc gia) và thuế theo tỉ lệ phần trăm (47 quốc gia). So với gần 15 năm trước (2008) thì cách tính thuế hỗn hợp có sự gia tăng về số lượng quốc gia chọn lựa.
Phân tích ưu nhược điểm từng phương thức, Tổng Giám đốc PwC cho rằng phương thức thuế tính theo tỉ lệ phần trăm có ưu điểm là tự động điều chỉnh theo lạm phát. Nhưng cách tính thuế này không thúc đẩy đầu tư sản xuất, nâng cao chất lượng sản phẩm, vì khi đầu tư nâng cao chất lượng thì giá thành sẽ cao, giá bán phải tăng cao tương ứng, dẫn đến gánh nặng thuế lớn hơn theo hiệu ứng số nhân của cơ cấu thuế.
Chính vì thế, bà Vân kiến nghị: “Cải cách cơ cấu thuế theo hướng khuyến khích nâng cao chất lượng để giảm ảnh hưởng xấu đến sức khỏe - chuyển sang hệ thống hỗn hợp và dùng yếu tố thuế tuyệt đối để điều tiết thị trường tiêu thụ một cách hợp lý”.
Đồng thời, theo bà Vân, cần tăng thuế từ, có lộ trình dài hạn, minh bạch, mức tăng nên cao hơn tỉ lệ lạm phát. “Nếu Việt Nam tăng thuế tiêu thụ đặc biệt gây sốc thì thuế tiêu thụ đặc biệt sẽ là gánh nặng và Việt Nam có thể sẽ đi theo vết xe đổ của Malaysia, Anh, Đức khi tăng thuế tiêu thụ đặc biệt đột ngột, đột biến. Đó là nạn thuốc lá lậu, thuốc lá bất hợp pháp tràn lan, lấn át thuốc lá truyền thống, khiến ngân sách thất thu, không đạt mục đích giảm lượng người hút thuốc và cũng có thể đẩy nhiều công ty thuốc lá vào chỗ đóng cửa còn người lao động thất nghiệp”.
Hàn Quốc cũng được phân tích như một trường hợp điển hình. Từ năm 2015, Hàn Quốc tăng thuế tiêu thụ đặc biệt lên thuốc lá, từ 1.565 won/bao lên 3.323 won/bao. Nhờ đó, doanh thu thuế thuốc lá ở Hàn Quốc cũng tăng, tuy nhiên, Hàn Quốc bắt đầu ghi nhận thuốc lá lậu tăng từ 2015 khi thuế tiêu thụ đặc biệt tăng đột biến, từ 0,1 tỷ won lên 0,6 tỷ won chỉ trong 1 năm, sau đó tiếp tục tăng mạnh lên 1,2 tỷ won năm 2016 và 1,6 tỷ won năm 2017.
KIẾM TÌM PHƯƠNG ÁN KHẢ THI
Ghi nhận những ý kiến đóng góp tại hội thảo, Chủ tịch Hội tư vấn Thuế đề xuất phương án khả thi đánh thuế tiêu thụ đặc biệt với thuốc lá, thực hiện phương pháp thuế hỗn hợp, kết hợp cả tương đối và tuyệt đối.
“Chúng tôi cho rằng phương án sửa đổi nên theo lộ trình, trong đó hai năm đầu thực hiện phương pháp thuế hỗn hợp - tương đối và tuyệt đối, bên cạnh thuế suất 75% có thể tăng thêm mức thuế tuyệt đối từ 1.000đ/bao. Tiếp đến sẽ nâng dần theo lộ trình 2 năm tiếp theo nâng từ 1.000đ/bao lên 1.500đ/bao. Từ năm thứ 5 sẽ điều chỉnh tăng 2.000đ/bao”, bà Cúc gợi ý.
Theo phương án này, thuốc lá bình dân có giá bán thấp, sẽ có tỷ trọng thuế tiêu thụ đặc biệt tăng cao, bắt buộc các doanh nghiệp phải không ngừng nâng cao chất lượng sản phẩm theo hướng bảo vệ sức khỏe người tiêu dùng.
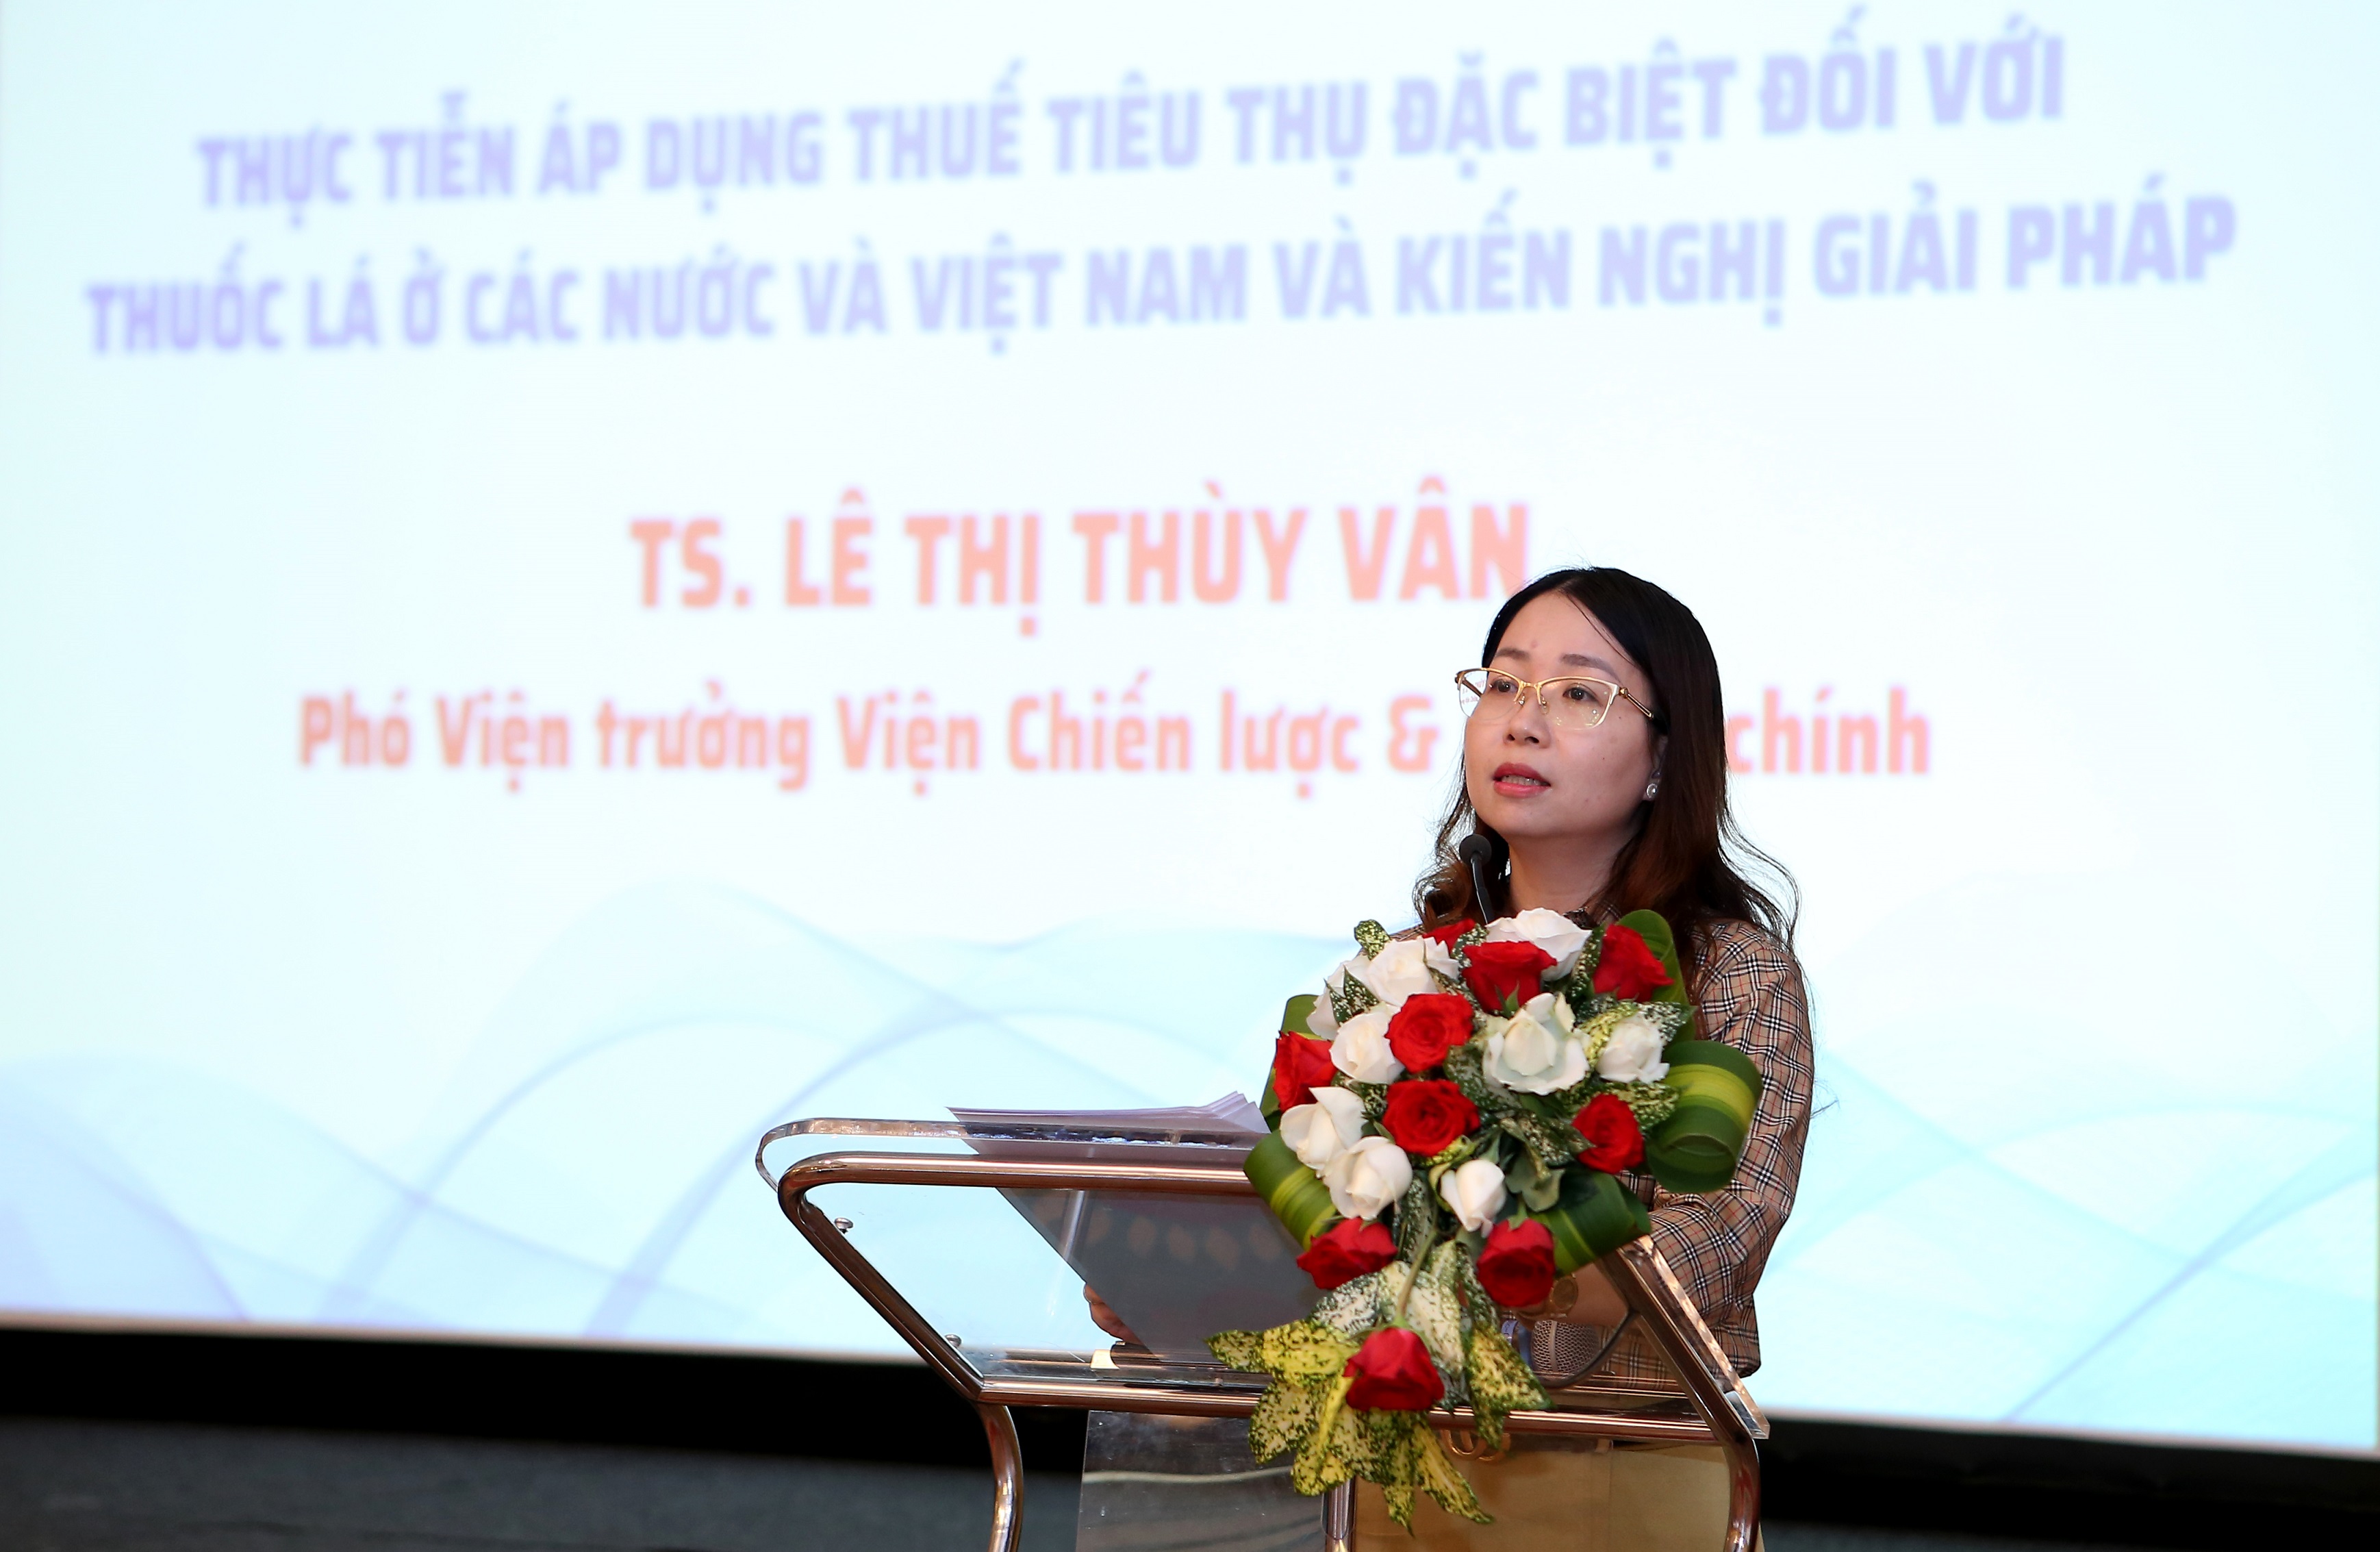
Bà Lê Thị Thùy Vân - Phó Viện trưởng Viện Chiến lược và Chính sách Tài chính (Bộ Tài chính)
“Phương thức đánh thuế tiêu thụ đặc biệt đối với thuốc lá trên thế giới khá đa dạng (tỷ lệ %, mức tuyệt đối hoặc hỗn hợp) tuy nhiên Việt Nam mới chỉ áp dụng phương thức đánh thuế tiêu thụ đặc biệt đối với thuốc lá theo tỷ lệ phần trăm và phương thức này đang bộc lộ nhiều hạn chế như không theo kịp tốc độ lạm phát, khuyến khích sự gia tăng thuốc lá giá rẻ hiện đang sẵn có trên thị trường, từ đó, gia tăng khả năng tiếp cận và hút thuốc lá đối với thanh thiếu niên và tăng tỷ lệ hút thuốc lá thụ động ở trẻ em.
Trong khi đó, phương thức đánh thuế theo mức tuyệt đối và đặc biệt là phương thức đánh thuế hỗn hợp hiện đang được sử dụng phổ biến tại nhiều quốc gia do lợi ích mang lại của phương pháp này, đồng thời khuyến nghị việc tăng thuế tiêu thụ đặc biệt theo phương pháp hỗn hợp cần có lộ trình để đảm bảo số thuế tuyệt đối tăng qua các năm cần tương ứng với tốc độ lạm phát”.
Phát biểu tại hội thảo, ông Hồ Lê Nghĩa, chủ tịch Hiệp hội Thuốc lá Việt Nam, cho rằng việc tăng thuế tiêu thụ đặc biệt nếu có cần cân nhắc hài hòa giữa điều tiết nguồn thu ngân sách Nhà nước và phát triển sản xuất kinh doanh. “Hiệp hội kiến nghị các cơ quan chức năng nghiên cứu để đưa ra lộ trình tăng thuế, mức độ tăng thuế tiêu thụ đặc biệt đối với sản phẩm thuốc lá một cách phù hợp do điều kiện thị trường Việt nam có nhiều phân khúc giá khác nhau, tránh tạo ra cơ hội cho thuốc lá lậu gia tăng sản lượng tiêu thụ dẫn đến thất thu thuế”.
Đại diện Hiệp hội Thuốc lá Việt Nam cũng thừa nhận rằng thuốc lá lậu hiện là một vấn nạn trầm trọng của thị trường thuốc lá tại Việt Nam và Hiệp hội Thuốc lá Việt Nam đã hỗ trợ và hợp tác chặt chẽ với các cơ quan chống thuốc lá lậu từ Trung ương đến địa phương nhằm đẩy mạnh hoạt động phòng chống thuốc lá lậu. “Hiệp hội đề nghị nhà nước và các cơ quan hữu quan áp dụng các biện pháp mạnh mẽ và quyết liệt hơn và sử dụng một phần kinh phí từ Quỹ Phòng chống tác hại thuốc lá để đẩy mạnh công tác chống thuốc lá lậu, qua đó tăng nguồn thu ngân sách từ ngành thuốc lá hợp pháp, thay vì đẩy nhanh việc gia tăng thuế và áp đặt thêm các khoản thu mới trên sản phẩm thuốc lá hợp pháp”, ông Nghĩa đề nghị.
Ông Young Jae Song - Tổng giám đốc Công ty liên doanh BAT - Vinataba, cũng đề xuất chưa nên tăng thuế tiêu thụ đặc biệt trong vòng 1 - 2 năm tới, và kiến nghị Nhà nước cân nhắc một lộ trình hợp lý với mức tăng phù hợp, để tránh việc tăng sốc gây bất ổn thị trường, môi trường kinh doanh và gia tăng thuốc lá lậu cũng như những vấn đề về an sinh xã hội.
TS Nguyễn Đình Cung, nguyên Viện trưởng Viện quản lý kinh tế TW, nhấn mạnh rằng chính sách thuế phải đảm bảo giúp cho doanh nghiệp kinh doanh hợp pháp tiếp tục duy trì và phát triển sản xuất, cung ứng thuốc lá chất lượng cao hơn với chi phí hợp lý, thúc đẩy chuyển sang tiêu thụ thuốc lá có chất lượng với giá hợp lý. Đối với buôn lậu, phải hạn chế và quyết liệt đẩy lùi. “Đối với Nhà nước, thu thuế cao nhất có thể, mà không đánh đổi các 2 mục tiêu lớn này. Nhìn chung, các mục tiêu có thể mâu thuẫn nhau, có thể triệt tiêu lẫn nhau, có thể phải đánh đổi”, ông Cung phân tích.
Do đặc thù địa hình sa mạc và cơ cấu dân số chủ yếu là người nhập cư, UAE phải nhập khẩu tới 85% – 90% nhu cầu lương thực, thực phẩm. Trong bối cảnh đó, Hiệp định Đối tác Kinh tế Toàn diện Việt Nam – UAE (CEPA) được kỳ vọng sẽ mở ra cơ hội xuất khẩu cho các doanh nghiệp Việt Nam không chỉ tại UAE, mà còn mở rộng sang toàn bộ thị trường Trung Đông và châu Phi...
Triển lãm và Hội nghị Năng lượng Toàn cầu Việt Nam (GEEC 2027) diễn ra từ ngày 24 đến 26/02/2027 tại Trung tâm Triển lãm Việt Nam (VEC), Hà Nội, và hiện đang mở đăng ký trưng bày. Sự kiện quy tụ mười lĩnh vực trưng bày, hơn 120 phiên hội nghị, cùng các hoạt động kết nối dành cho chủ đầu tư, nhà cung cấp và tổ chức tài chính.
Thủ tướng Chính phủ yêu cầu Bộ Công Thương cùng các bộ, ngành, địa phương tập trung triển khai ngay các giải pháp đồng bộ nhằm bảo đảm vững chắc an ninh năng lượng giai đoạn 2027 – 2030. Tinh thần chỉ đạo xuyên suốt là hành động quyết liệt, chủ động, kiên quyết không để thiếu điện trong mọi hoàn cảnh và gắn chặt trách nhiệm với người đứng đầu…
Tại Triển lãm Thủy sản Mỹ Latinh 2026, các doanh nghiệp Việt Nam tập trung giới thiệu những mặt hàng thủy sản thế mạnh, đồng thời tăng cường kết nối với các nhà nhập khẩu và phân phối tại Brazil cùng khu vực Mỹ Latinh. Hoạt động xúc tiến này diễn ra trong bối cảnh kim ngạch xuất khẩu cá tra và cá rô phi của Việt Nam sang thị trường này đang tăng trưởng rất tích cực...
Trong bối cảnh kinh tế toàn cầu đang có nhiều biến động, việc đẩy mạnh hợp tác liên kết vùng được xem là một trong những giải pháp quan trọng để khơi thông nguồn lực, góp phần thúc đẩy tăng trưởng kinh tế hai con số của TP. Hồ Chí Minh giai đoạn 2026-2030…
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...