





-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng vẫn thu chênh lệch lãi suất lớn?


Giám đốc Chương trình giảng dạy kinh tế Fulbright nói chênh lệch giữa lãi suất cho vay với huy động vẫn ở mức cao
Một lần nữa chênh lệch giữa lãi suất cho vay với lãi suất huy động mà các ngân hàng thu được là nội dung có những ý kiến và tính toán khác nhau.
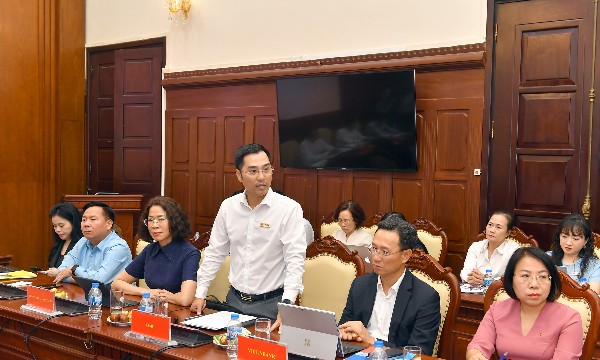
Nội dung này được TS. Nguyễn Xuân Thành, Giám đốc Chương trình giảng dạy kinh tế Fulbright, đưa ra tại buổi tọa đàm về chính sách tiền tệ diễn ra ở Hà Nội sáng nay (30/10).
TS. Thành cho rằng, mặc dù lãi suất hiện đã giảm xuống thấp nhưng chênh lệch giữa lãi suất cho vay với huy động vẫn ở mức cao. Con số mà ông tính toán tương đối có thể lên tới 6%/năm.
“Liệu có phải chênh lệch lãi suất cao như vậy là do ngân hàng cần có lợi nhuận đáng kể để xử lý nợ xấu?”, TS. Thành đặt câu hỏi.
Về vấn đề này, TS. Lê Xuân Nghĩa, Viện trưởng Viện Nghiên cứu phát triển kinh doanh (BDI), dẫn lại một khảo sát gần đây của Ủy ban Giám sát tài chính Quốc gia - nơi ông từng công tác, cho hay: qua khảo sát 8 ngân hàng thương mại lớn, mức chênh lệch lãi suất bình quân ghi nhận được là 4,3% - 4,5%; cá biệt có ngân hàng ở mức cao nhưng không đến 5%/năm.
Tham gia ý kiến tại tọa đàm, TS. Trương Văn Phước, Phó chủ tịch Ủy ban Giám sát tài chính Quốc gia, lại dẫn thực tế từ hoạt động của các ngân hàng thương mại - thực tế mà ông nhiều năm gắn bó khi làm Tổng giám đốc Ngân hàng Xuất nhập khẩu Việt Nam (Eximbank).
Ông Phước cho biết, khi có thông tin trên từ TS. Nguyễn Xuân Thành và TS. Lê Xuân Nghĩa, ông lập tức nhắn tin tham khảo cụ thể một số ngân hàng thương mại. Và qua thực tế từng tham gia điều hành tại Eximbank, chênh lệch lãi suất hiện nay theo ông chỉ ở khoảng 2,8%/năm.
“Mức chênh lệch lãi suất đó là chưa trừ đi các chi phí hành chính, trả lương cho nhân viên và chi phí quản lý… Tạm gọi là các chi phí đó. Nếu trừ đi các chi phí, chênh lệch lãi suất chỉ khoảng 1,3% - 1,8%/năm, thậm chí chỉ còn 1,1%/năm. Thực tế lợi nhuận các ngân hàng đang rất thấp, dù nhân sự cũng đã cắt giảm rất nhiều, có nơi giảm từ 1 - 2 nghìn nhân viên chỉ riêng một ngân hàng”, ông Phước tính toán.
Phó chủ tịch Ủy ban Giám sát tài chính Quốc gia cũng nhấn mạnh rằng, không thể tính chênh lệch lãi suất một cách đơn giản là lãi suất cho vay 13%/năm trừ đi lãi suất huy động 7%/năm để ra con số ngân hàng thu 6%/năm.
Liên quan đến vấn đề này, tại một cuộc tọa đàm khác diễn ra hồi tháng 5/2013, ý kiến từ một chuyên gia kinh tế cũng đề cập đến mức chênh lệch lãi suất bình quân 6%/năm mà các ngân hàng thu được. Con số này cũng lập tức có phản biện từ chuyên gia khác và đại diện ngân hàng thương mại.
TS. Nguyễn Đức Trung, Phó viện trưởng Viện Nghiên cứu khoa học ngân hàng cho biết, bình quân chênh lệch lãi suất cho vay và huy động trong năm 2012 là khoảng 2,2%.
Còn con số từ đại diện lãnh đạo một số ngân hàng thương mại tham gia tọa đàm đó thì dưới 3%/năm, và có ý kiến xem đây đã là một mức lý tưởng.
Về mức chênh lệch bình quân 6%/năm, ông Phạm Quang Dũng, Phó tổng giám đốc Ngân hàng Ngoại thương Việt Nam (Vietcombank), khẳng định là không có được, thậm chí nếu có thì chính các ngân hàng đang đi ngược lại chủ trương của Chính phủ và Ngân hàng Nhà nước về hỗ trợ doanh nghiệp và người dân vay vốn…
Về mặt bằng chung hiện nay, theo báo cáo của Ngân hàng Nhà nước, lãi suất cho vay đối với các lĩnh vực ưu tiên có từ 7% - 9%/năm; đối với các lĩnh vực sản xuất kinh doanh khác từ 9 - 11,5%/năm (ngắn hạn) và 11,5% - 13%/năm (trung hạn và dài hạn); những doanh nghiệp có tài chính lành mạnh được vay với lãi suất từ 6,5% - 7%/năm.
Lãi suất huy động trên biểu niêm yết của các ngân hàng thương mại hiện phổ biến từ 6% - 8,5%/năm.

Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...