




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngân hàng số - Trụ cột trong chiến lược phát triển của NCB


Ngân hàng Thương mại Cổ phần Quốc Dân (NCB) đang thực hiện những bước cuối cùng trong kế hoạch tăng vốn điều lệ lên 5.600 tỷ đồng. Với những nguồn lực tài chính mới được bổ sung, ngân hàng này tiếp tục tập trung cho việc thúc đẩy chuyển đổi số - một trụ cột quan trọng trong chiến lược phát triển thời gian tới. Có thể nói rằng đây chính là một bước đi đúng đắn của lãnh đạo NCB, nhất là trong bối cảnh hiện nay...
Theo các chuyên gia kinh tế, vài năm qua, với chất xúc tác là đại dịch Covid-19, tiến trình chuyển đổi số của nền kinh tế Việt Nam nói chung và hệ thống ngân hàng nói riêng diễn ra tương đối nhanh.
Trong ngành ngân hàng, số liệu năm 2021 so với năm 2020 cho thấy, thanh toán Internet Banking tăng 48,76% về số lượng và 32,59% về giá trị và thanh toán qua Mobile Banking tăng 75,97% về số lượng và 87,5% về giá trị. Riêng tốc độ tăng trưởng về giao dịch qua ví điện tử bình quân, giai đoạn từ 2017-2021 tăng tới 80,43% về số lượng và 71,86% về giá trị.
Sự thay đổi mô hình, số hóa tất cả các hoạt động và dịch vụ ở các chi nhánh ngân hàng bình thường đã trở thành mục tiêu theo đuổi của nhiều ngân hàng. Nếu không chuyển đổi số nhanh chóng, một ngân hàng có thể bị tụt hậu, giảm sức cạnh tranh với các ngân hàng khác trên nhiều mảng hoạt động, từ thanh toán, cho vay tới bán bảo hiểm, ngân hàng đầu tư… Tuy nhiên, việc chuyển đổi ngân hàng số (Digital Banking) đòi hỏi một quá trình với hàng loạt dự án cũng như nguồn lực đáng kể.
Nhận diện thách thức này, NCB sớm hoạch định chiến lược tăng vốn điều lệ nhằm gia tăng nguồn lực đầu tư vào công nghệ, phát triển các dự án Digital Banking. Đây là một bước tiến quan trọng trong chiến lược số hóa của NCB.
Lãnh đạo NCB cho biết: “Chiến lược đầu tư vào Ngân hàng số là một trong những trụ cột trong phát triển của NCB những năm tới. Từ nhiều năm trước, chúng tôi sớm nhận thấy tính tất yếu của xu hướng ngân hàng số và liên tục đầu tư thực hiện kế hoạch chuyển đổi số, xây dựng hệ sinh thái số để trở thành Ngân hàng số với mục tiêu tối ưu hóa trải nghiệm của khách hàng một cách vượt trội, đưa khách hàng trở thành đối tượng được hưởng lợi trong kế hoạch chuyển đổi số”.
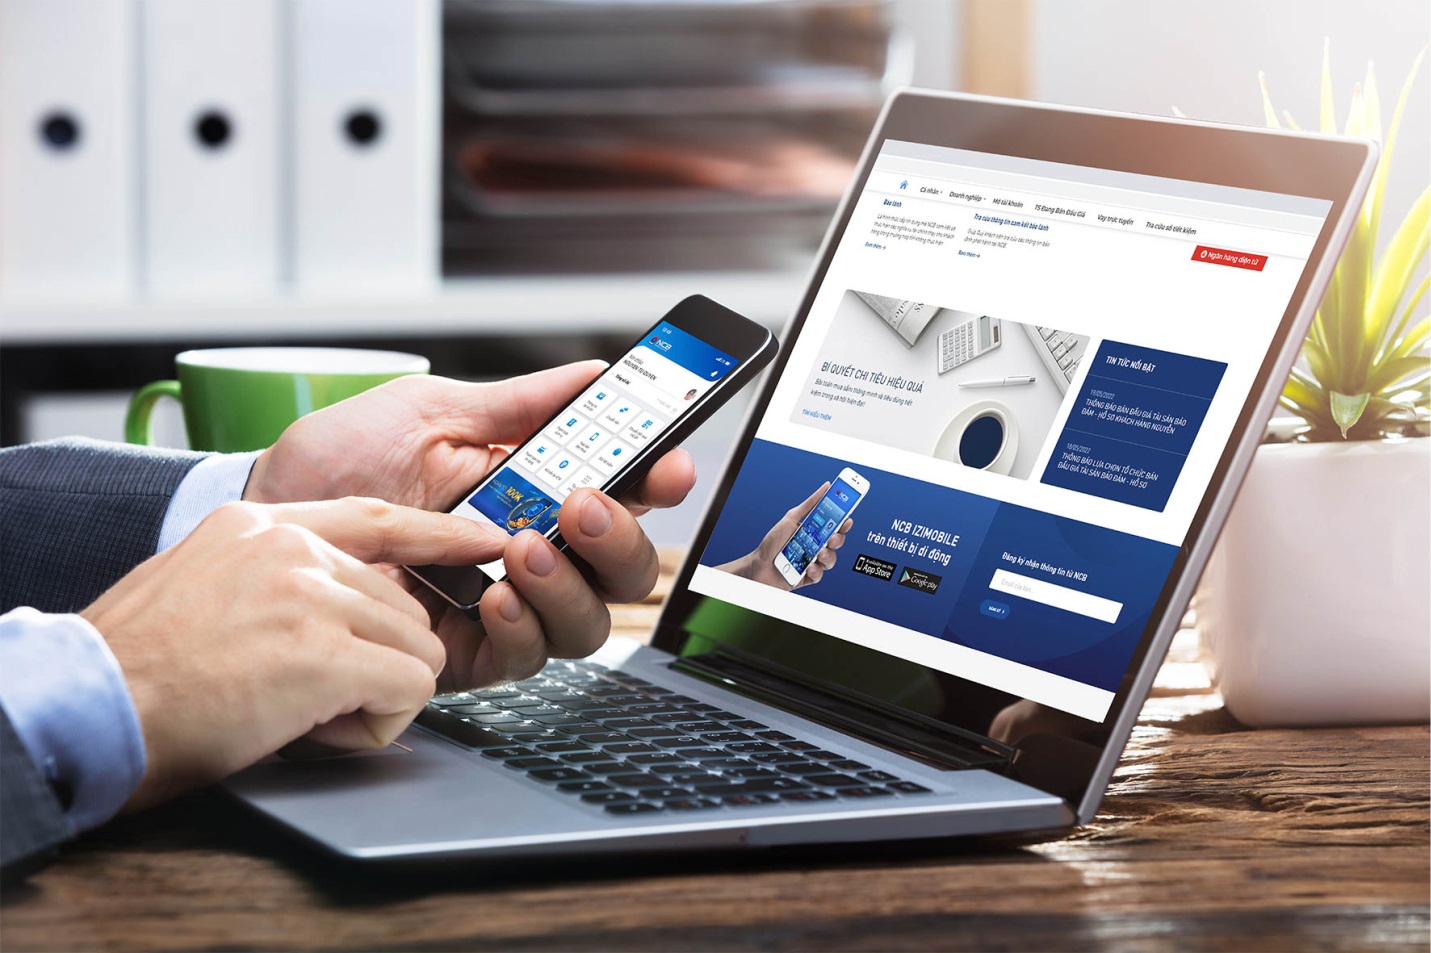
Theo đó, từ năm 2019, NCB nhanh chóng áp dụng công nghệ để chuyển đổi mô hình hoạt động, kinh doanh và sản phẩm dịch vụ theo hướng số hóa đích thực. Song song với các kênh phân phối truyền thống, NCB đầu tư vào Digital Banking thông qua việc xây dựng các sản phẩm, dịch vụ được triển khai trên nền tảng ngân hàng số phục vụ khách hàng như: mở tài khoản - mở sổ tiết kiệm online, thanh toán hóa đơn chủ động và tự động, chuyển tiền 24/7 trên ứng dụng di động, thanh toán QR code, mua sắm online, ứng dụng trí tuệ nhân tạo để xây dựng chatbot phục vụ khách hàng.
Năm 2021, NCB cũng trở thành một trong những ngân hàng đầu tiên tham gia hệ thống chuyển tiền nhanh liên ngân hàng qua mã QR và là một trong ba ngân hàng đầu tiên tích hợp thanh toán QR trên cổng dịch vụ công Quốc gia.
Từ đó đến nay, NCB tích cực thực hiện số hóa hệ thống, triển khai nhiều dự án chuyển đổi số nhằm nâng cao chất lượng dịch vụ và gia tăng trải nghiệm khách hàng như việc ra mắt ứng dụng NCB iziMobile, áp dụng quy trình eKYC để mở tài khoản, rút tiền bằng mã (Cash by code), đầu tư hệ thống trí tuệ nhân tạo (AI) tiên tiến để nâng cao trải nghiệm khách hàng.
Điểm nhấn đặc biệt trong hệ sinh thái số NCB là ứng dụng NCB iziMobile. Khách hàng chỉ cần thực hiện một số thao tác đơn giản để mở tài khoản thanh toán trực tuyến và định danh Khách hàng (eKYC) nhanh chóng. Ứng dụng này đã nhận được sự phản hồi tích cực của khách hàng với số lượng khách hàng gia tăng mạnh mẽ.
Chị Nguyễn Thu Quỳnh (nhân viên văn phòng, trú tại Đống Đa, Hà Nội) cho biết: “Ứng dụng iziMobile chạy mượt, tôi chỉ tốn mất chừng 3 phút để hoàn thành thủ tục mở tài khoản trực tuyến và có thể thực hiện giao dịch ngay các sản phẩm, dịch vụ ngân hàng số như: chuyển khoản, thanh toán và nạp tiền dịch vụ, gửi tiết kiệm online…”
Để đem lại trải nghiệm hoàn hảo hơn cho khách hàng và tăng cường an ninh, bảo mật, nâng cao chất lượng sản phẩm dịch vụ, NCB đã ứng dụng nhiều nền tảng công nghệ hiện đại như: trí tuệ nhân tạo (AI), công nghệ OCR, nhận diện và xác thực sinh trắc học, … giúp cho quá trình xác minh khách hàng đơn giản, nhanh chóng và thuận tiện hơn, từ đó, giảm 90% thời gian hoàn thành các thủ tục định danh so với hệ thống cũ và giảm 80% nhân sự tham gia vận hành hệ thống. Mọi trải nghiệm của khách hàng sẽ được số hóa một cách tối đa - đây là mục tiêu chính mà NCB đang hướng đến.
Từ những định hướng chiến lược đúng đắn, các biện pháp kinh doanh linh hoạt, quản trị rủi ro và nâng cao hiệu quả hoạt động, trong các năm vừa qua, NCB đã liên tục đạt được những kết quả kết quả tăng trưởng ổn định và bền vững. Cùng với bộ máy được tổ chức quy củ, một mạng lưới khách hàng truyền thống có quan hệ tín dụng lâu dài, NCB đang khẳng định tiềm lực, uy tín và thương hiệu của mình trên thị trường tài chính Việt Nam.
Đọc bài theo từ khoá

BOJ giữ nguyên lãi suất, tuyên bố chiến thắng trong cuộc chiến chống giảm phát
Ngân hàng Trung ương Nhật Bản (BOJ) ngày 30/10 đưa ra quyết định giữ nguyên lãi suất, đồng thời tuyên bố giành chiến thắng trong cuộc chiến kéo dài gần 14 năm nhằm đạt mục tiêu lạm phát...
MB thông tin về tính năng cửa hàng và mã thanh toán VietQR trên App MBBank
Liên quan đến một số thông tin trên mạng xã hội về việc hiển thị thông tin cửa hàng và mã thanh toán VietQR trên App MBBank, Ngân hàng TMCP Quân đội (MB) khẳng định việc mở tài khoản và cung cấp các dịch vụ thanh toán, bao gồm mã thanh toán VietQR, được thực hiện theo quy định pháp luật và quy trình của ngân hàng.
[Bài 2] Tham gia các siêu dự án hạ tầng, bảo hiểm phi nhân thọ trong nước cần nâng cấp năng lực
Trong giai đoạn 2027-2045, khi Việt Nam đẩy mạnh đầu tư vào đường sắt đô thị, đường sắt tốc độ cao, sân bay, cảng biển, năng lượng, lưới điện, trung tâm dữ liệu và các công trình hạ tầng chiến lược, phát triển thị trường bảo hiểm hạ tầng cần trở thành một định hướng dài hạn của ngành bảo hiểm phi nhân thọ…
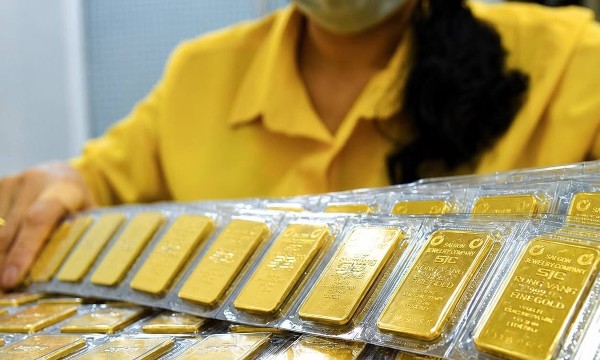
Giá vàng rơi về vùng đáy của 3 tháng
Trong phiên 30/10, giá vàng miếng SJC giảm 1,3 triệu đồng/lượng ở cả hai chiều mua và bán; niêm yết tại ngưỡng phổ biến 138,4 triệu – 141,4 triệu đồng/lượng. Đây mức giao dịch thấp nhất kể từ cuối tháng 7/2026…
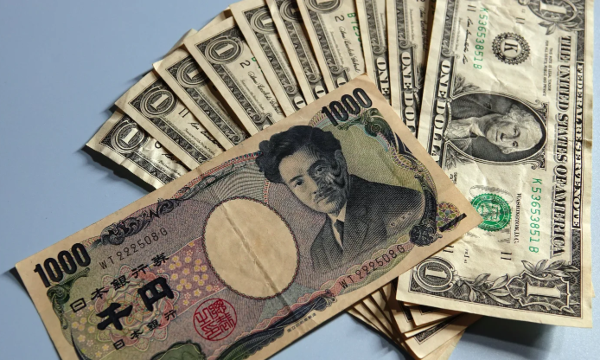
Đồng yên Nhật đang hưởng lợi từ bầu cử Mỹ, bán tháo cổ phiếu AI và biến động ở Pháp
Đồng yên Nhật Bản đã tương đối ổn định trong tháng 10 này, cho thấy vai trò “hầm trú ẩn” truyền thống của đồng tiền này đang được phát huy...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







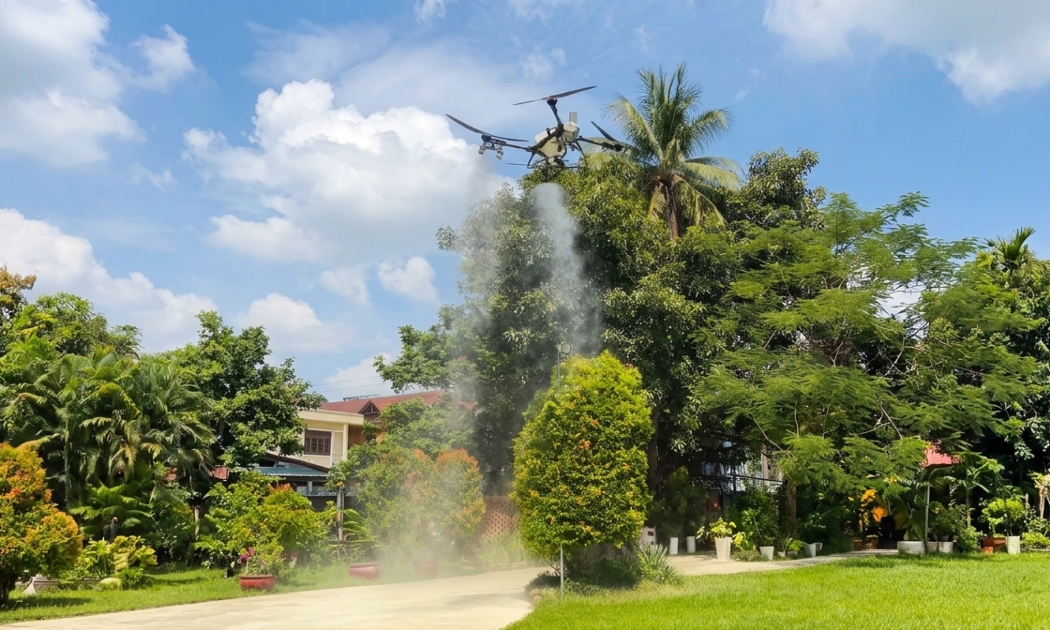
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

