




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Làm sao kiểm soát túi tiền chủ đầu tư bất động sản?


Trong hầu hết các vụ tranh chấp, rủi ro dường như đang dồn hết cho người mua
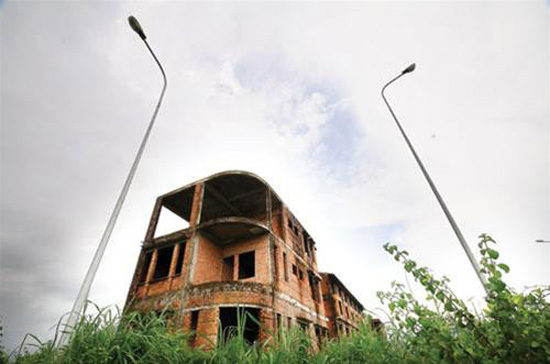
Sự trầm lắng của thị trường bất động sản trầm lắng đã gây ra nhiều tình huống dở khóc dở cười. Tuy nhiên, làm thế nào để người mua có thể kiểm soát đồng vốn của mình một khi “đồng tiền không còn liền núm ruột” là vấn đề đang được đặt ra nghiêm túc.
Một “hiện tượng” đang dần trở nên phổ biến hiện nay là chủ đầu tư chưa đủ điều kiện nhưng vẫn huy động vốn, đến khi khách hàng đòi lại tiền, chủ đầu tư không có khả năng hoặc không muốn hoàn trả.
Luật Nhà ở, Luật Kinh doanh bất động sản và các văn bản hướng dẫn hai luật này đều quy định những điều kiện để chủ đầu tư huy động vốn từ khách hàng. Nhiều chủ đầu tư chưa đáp ứng những điều kiện này, chẳng hạn chưa được phê duyệt dự án, chưa giải phóng mặt bằng, chưa khởi công xây dựng công trình hạ tầng, chưa xây xong phần móng nhà ở… nhưng đã huy động vốn từ khách hàng.
Trong khi đó, các nhà đầu tư không nghiên cứu điều kiện của chủ đầu tư, khi có “sốt nóng” chấp nhận đóng tiền cho chủ đầu tư, bất chấp hậu quả.
Giờ đây, khi thị trường xuống giá, khách hàng đòi lại tiền của chủ đầu tư và đưa ra lý do chủ đầu tư đã vi phạm pháp luật, lừa dối khách hàng. Trong khi đó, chủ đầu tư do đã tiêu tiền vào những mục đích khó giải trình hoặc vào dự án khác, đã không còn nguồn tiền để hoàn trả. Nhiều chủ đầu tư năng lực kém, không đủ khả năng để tiếp tục dự án, thì tìm cách... trốn tránh.
Tranh chấp xung quanh vấn đề góp vốn của các nhà đầu tư vào các dự án bất động sản đang diễn ra liên tục trong thời gian gần đây, theo nhận định của các văn phòng luật sư. Có thể kể tên các vụ tranh chấp tại Công ty Cổ phần Đầu tư bất động sản Thuận Thành; dự án của công ty Tân Hoàng Thân - Bình Thạnh; dự án Vạn Thịnh Hưng - Gò Vấp; dự án Montana - Tân Phú; dự án chung cư Chelsea Park; dự án Quốc Cường Gia Lai 1; dự án Viglacera Xuân Phương…
Tình trạng này, theo nhận xét của luật sư Trương Chí Công (văn phòng luật sư C&M) là đưa tới rủi ro cho cả các nhà đầu tư và cả xã hội. “Nhà đầu tư sẽ phải gánh chịu mọi rủi ro và hậu quả của việc huy động vốn, thậm chí có thể bị mất toàn bộ các khoản tiền đã góp vốn do chủ đầu tư phá sản và không có khả năng thực hiện dự án. Trong hoàn cảnh kinh tế khó khăn như hiện nay, nếu các dự án đồng loạt bị đổ vỡ sẽ gây ra hậu quả cực kỳ nghiêm trọng, gây bất ổn xã hội và đẩy người mua nhà rơi vào bi kịch”, ông Công nói.
Mặt khác, do đối mặt với quá nhiều rủi ro và không được pháp luật bảo vệ, người mua nhà đang đã, đang và sẽ mất niềm tin đối với loại hình nhà ở hình thành trong tương lai, họ lựa chọn các nhà ở đã hình thành và không góp vốn cho các chủ đầu tư thực hiện dự án, sẽ làm khó các chủ đầu tư chân chính.
Trong hầu hết các vụ tranh chấp, rủi ro dường như đang dồn hết cho người mua. Theo nhận định của luật sư Trần Vũ Hải, sẽ có một loạt khó khăn và chưa có hướng ra cho các chủ đầu tư cũng như khách hàng trong vấn đề này. “Tất cả đang mơ ước điều thần kỳ sẽ xảy ra rằng lãi suất cho vay giảm, kinh tế bớt khó khăn, thị trường lên, và những vấn đề này sẽ được tự giải quyết, nhưng thực tế thì không như vậy”, ông Hải nói.
Trước tình hình này, một số luật sư đã lên tiếng đề nghị Bộ Xây dựng phải gấp rút sửa đổi chính sách liên quan đến huy động vốn. Theo luật sư Trần Vũ Hải, lý tưởng nhất là cần quy định góp vốn, mua bán căn hộ hình thành trong tương lai phải thông qua ngân hàng. “Mỗi chủ đầu tư phải mở một tài khoản duy nhất tại một ngân hàng cho mỗi dự án chung cư, để nhận các khoản góp vốn, thanh toán mua từ khách hàng. Việc giám sát sử dụng tài khoản này được trao cho ngân hàng, theo nguyên tắc chủ đầu tư phải lên kế hoạch trước việc sử dụng và ngân hàng chỉ cho phép giải ngân theo kế hoạch này”, ông đề xuất.
Đồng tình với quan điểm này, luật sư Trương Chí Công cho rằng việc huy động vốn thông qua hợp đồng mua bán nhà cần có thêm sự tham của ngân hàng. Ngoài đề xuất của luật sư Trần Vũ Hải, luật sư Trương Chí Công còn đề xuất thêm rằng ngân hàng có thể tham gia hợp đồng mua bán nhà trong vai trò bảo lãnh cho chủ đầu tư trong việc huy động vốn. Nếu chủ đầu tư vi phạm không đầu tư xây dựng hoặc đầu tư xây dựng căn hộ không đúng tiến độ, thì người mua nhà có quyền đơn phương chấm dứt Hợp đồng mua bán nhà và yêu cầu ngân hàng bảo lãnh có trách nhiệm thay mặt chủ đầu tư hoàn trả toàn bộ tiền mua nhà đã góp và thanh toán tiền bồi thường thiệt hại.
Tuy nhiên, theo nhận định của luật sư Ngô Văn Hiệp (văn phòng luật sư Hiệp và liên danh) thì trước mắt, điều quan trọng nhất là nhà đầu tư phải nghiên cứu kỹ hợp đồng. Theo ông Hiệp, trong quá trình nghiên cứu và hành nghề luật sư, ông nhận thấy chủ đầu tư thường soạn thảo một số hợp đồng mua bán lắt léo với lời văn khó hiểu với mục đích chính là buộc người mua phải từ bỏ một số quyền lợi, đặt người mua vào thế yếu.
“Trong các hợp đồng được soạn sẵn do chủ đầu tư đưa ra thường có điều khoản không phải hoàn trả lại tiền và bồi thường trong trường hợp họ chậm giao căn hộ, đối lập là những điều khoản quy định người mua phải chịu phạt những khoản tiền vô lý nếu chậm nộp tiền, thậm trí không được nhận căn hộ. Trường hợp cá biệt, một số hợp đồng không quy định cụ thể giá dịch vụ mà người mua sẽ phải thanh toán, không quy định nguyên tắc tăng phí dịch vụ trong thời gian ở chung cư…”, ông Hiệp nói, nhấn mạnh rằng việc lưu ý các điều khoản trong hợp đồng là rất quan trọng để bảo vệ lợi ích của mình khi xảy ra tranh chấp.

Hoàn thiện cơ chế để gỡ vướng cho các dự án đầu tư có sử dụng đất
Trong quá trình thúc đẩy tăng trưởng kinh tế, tháo gỡ khó khăn tại các dự án đầu tư là một trong những yêu cầu đặt ra để khơi thông nguồn lực và đẩy nhanh tiến độ triển khai. Trong bối cảnh hiện nay, công tác này không thể giải quyết đơn giản bằng cách áp dụng quy định mới, mà đòi hỏi cần có cơ chế đặc thù...
Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.
Hà Nội chủ động chuẩn bị quỹ nhà tái định cư
Để hạn chế tình trạng thiếu chỗ ở phục vụ tái định cư, TP. Hà Nội đặt ra yêu cầu rà soát nhu cầu thực tế, đánh giá khả năng đáp ứng từ nguồn lực hiện có, và xây dựng phương án bổ sung phù hợp với từng địa bàn, từng giai đoạn...
Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...





Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...







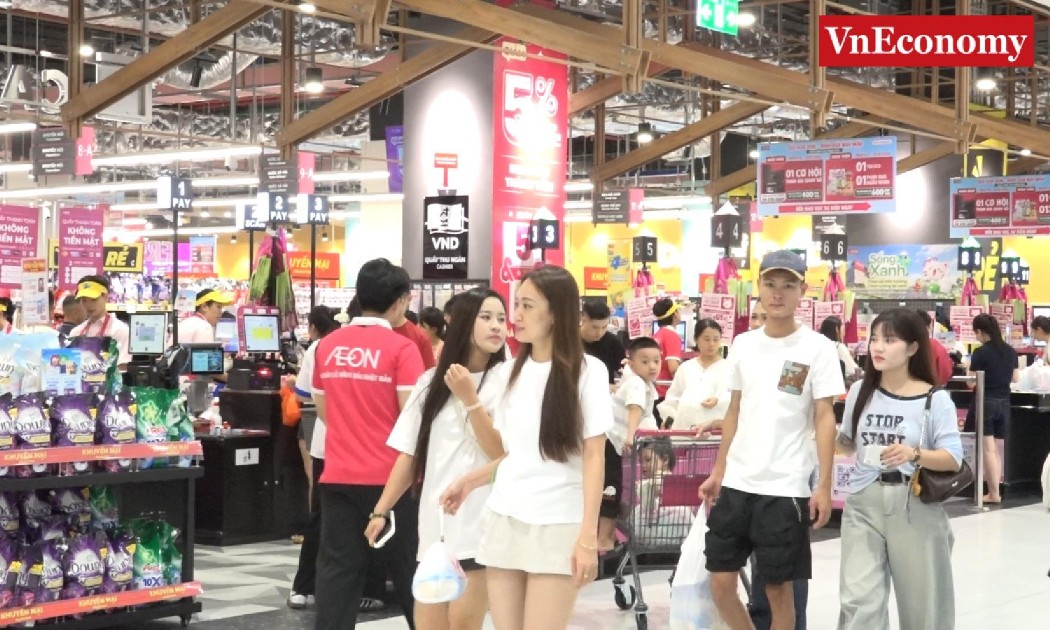
 Cận cảnh trung tâm thương mại lớn nhất Thanh Hóa đi vào hoạt động
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...