




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Không nên áp thuế tiêu thụ đặc biệt với nước ngọt có gas”


Nguyên Phó tổng cục trưởng Tổng cục Thuế: “Nếu vì mục tiêu bảo vệ sức khoẻ cho người dân thì có thể áp thuế, song không phải lúc này”
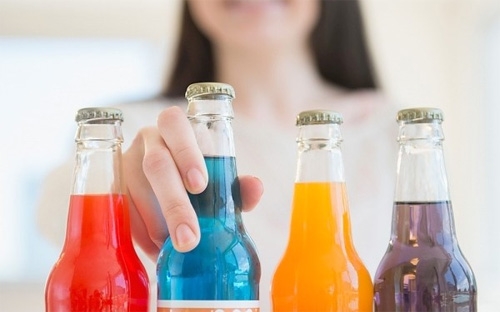
Việc áp thuế tiêu thụ đặc biệt đối với nước ngọt có gas là không công bằng đối với nhóm sản phẩm này và thể hiện sự sơ sài, thiếu tính toán của ban soạn thảo.
Đó là ý kiến đánh giá của TS. Nguyễn Đức Kiên, Phó chủ nhiệm Ủy ban Kinh tế của Quốc hội tại cuộc hội thảo lấy ý kiến góp ý về dự thảo sửa đổi Luật Thuế tiêu thụ đặc biệt do Ủy ban Tài chính - Ngân sách Quốc hội tổ chức mới đây tại Quảng Ninh.
Theo Phó vụ trưởng Vụ Chính sách thuế (Bộ Tài chính) Phạm Đình Thi - đại diện cho ban soạn thảo dự luật, hiện nay trên thế giới có đến 52 nước áp thuế nước ngọt chung. Nhiều quốc gia như Anh, Thuỵ Điển… còn cảnh báo có hại cho sức khoẻ trên các sản phẩm nước ngọt.
Trong khi đó, hiện có ý kiến cho rằng, Việt Nam là nước duy nhất áp thuế tiêu thụ đặc biệt đối với nước ngọt có chứa CO2, tức là cơ quan thuế có chủ ý đánh vào chất này trong sản phẩm nước ngọt.
Tuy nhiên, theo Phó vụ trưởng Thi, ban soạn thảo hoàn toàn không dùng CO2 làm cơ sở để áp thuế đối với nhóm sản phẩm nước ngọt có chứa chất này.
Thay vào đó, cơ quan soạn thảo cho rằng, trong nhóm các sản phẩm nước ngọt có chứa đường thì chất CO2 sẽ gây cho người dùng cảm giác cay nồng, dễ chịu khiến người uống có cảm giác “đã” khát nên rất dễ bị lợi dụng.
Và quan trọng hơn, theo ông Thi, việc chọn phân khúc nước ngọt có gas là quyền của mỗi quốc gia, có thể có nước áp thuế với sản phẩm này, nhưng cũng có nước không đánh thuế. Riêng Việt Nam chủ định áp thuế với sản phẩm này đối với mọi đối tượng, mọi nhà đầu tư, không phân biệt trong và ngoài nước.
Trước một số ý kiến cho rằng, trong bối cảnh các nhà đầu tư nước ngoài đang chiếm đến 80% thị phần đối với sản phẩm này, việc áp thuế đồng nghĩa với Việt Nam phân biệt đối xử với nhà đầu tư ngoại, đại diện Bộ Tài chính thừa nhận “đúng là có cảm giác phân biệt đối xử, nhưng thực tế Việt Nam không vi phạm các quy định và hiệp định quốc tế”.
Phản biện những quan điểm của đại diện ban soạn thảo, Phó chủ nhiệm Ủy ban Kinh tế Nguyễn Đức Kiên cho rằng những lập luận và cơ sở áp thuế đối với nhóm sản phẩm nước ngọt có gas là không thuyết phục.
Bởi lẽ, nếu cho rằng, áp thuế nhằm bảo vệ sức khoẻ người dân tránh các bệnh béo phì, tim mạch, dạ dày… vì có nước ngọt có gas có chứa đường thì hoàn toàn bất công bằng, vì nước ngọt nào cũng chứa đường hoặc chất tạo ngọt.
Còn nếu áp thuế vì mục tiêu tăng thu ngân sách thì cần phải đánh thuế đồng loạt, tức là cứ sản phẩm đóng chai là áp thuế. Theo ông Kiên, mục đích sửa thuế lần này là không rõ ràng.
“Các nhà soạn thảo cứ cho là lo sợ người dân Việt sẽ béo phì. Xin thưa, số trẻ em hay người lớn có điều kiện uống nước ngọt có gas thường xuyên là không nhiều. Ngày xưa tôi làm Phó bí thư Sóc Trăng, trẻ em trong đó gầy gò, suy dinh dưỡng chiếm tỷ lệ nhiều hơn. Có khi lại chỉ mong có nước ngọt uống để cải thiện thể trạng”, ông Kiên nói.
Với thực tế đó, Phó chủ nhiệm Ủy ban Kinh tế đề nghị ban soạn thảo nên đưa danh mục nước ngọt có gas ra khỏi diện chịu thuế tiêu thụ đặc biệt.
Nguyên Phó tổng cục trưởng Tổng cục Thuế, Chủ tịch Hội Tư vấn thuế Nguyễn Thị Cúc cho rằng Việt Nam là nước đang phát triển, đang kêu gọi thu hút đầu tư nước ngoài, nên việc áp thuế tiêu thụ đặc biệt đối với nhóm sản phẩm nước ngọt có gas vào thời điểm này là không hợp lý.
“Nếu vì mục tiêu bảo vệ sức khoẻ cho người dân thì có thể áp thuế, song không phải lúc này. Trong giai đoạn đầu phát triển, cần tạo cho doanh nghiệp sự ổn định kinh doanh, sản xuất. Nếu cần thiết phải có lộ trình để ai cũng biết rằng, sản phẩm này trong tương lai sẽ phải chịu thuế tiêu thụ đặc biệt và doanh nghiệp cũng có kế hoạch chủ động”, bà Cúc đề xuất.
Chung quan điểm trên, GS. Nguyễn Mại, Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài nói, tuy là chuyên gia kinh tế, nhưng ông không hiểu nổi cách các nhà làm luật giải thích cho dân chúng khi sửa đổi, điều chỉnh các chính sách.
Hiện môi trường đầu tư của Việt Nam đang thua kém rất nhiều các nước trong khu vực, nên việc áp thuế tiêu thụ đặc biệt đối với nhóm sản phẩm này lại càng phải cân nhắc. Ông cho rằng, Bộ Tài chính không nên trình Chính phủ phương án đánh thuế nhóm sản phẩm nước ngọt có gas.
Một chuyên gia đến từ VCCI cũng khuyến cáo, Việt Nam có thể bị kiện nếu áp thuế tiêu thụ đặc biệt đối với nhóm sản phẩm này.
Trong khi đó, theo một chuyên gia tư vấn luật, cách lý giải của ban soạn thảo rằng “việc chọn nước ngọt có gas để áp thuế tiêu thụ đặc biệt là quyền của mỗi quốc gia” là hoàn toàn không thuyết phục. Bởi lẽ, việc áp thuế đối với bất kỳ một sản phẩm nào, người tiêu dùng đều hiểu họ là người phải gián tiếp chi trả khoản thuế đó. Và một khi, Nhà nước đứng ra thu thuế của dân thì phải lý giải thấu tình đạt lý vì sao lại thu khoản đó, chứ không thể mang “quyền nhà nước” ra để thu thuế của dân.
“Chúng tôi tôn trọng quyền đánh thuế của Chính phủ, nhưng phải công bằng, minh bạch. Nếu áp thuế nước ngọt có gas để hạn chế béo phì, người dân chuyển sang dùng nước ngọt không gas thì vẫn có nguy cơ béo phì. Hầu hết các quốc gia trên thế giới có đánh thuế, nhưng là áp chung cho mọi sản phẩm nước ngọt”, chuyên gia này thẳng thắn.

Nâng tầm thương hiệu Việt trong kỷ nguyên AI
AI đang tái cấu trúc nền kinh tế toàn cầu, biến thương hiệu từ một công cụ truyền thông thuần túy trở thành tài sản chiến lược cốt lõi. Để thoát khỏi bẫy gia công giá trị thấp và chinh phục thị trường trong thời đại AI, các doanh nghiệp Việt Nam buộc phải chuyển đổi tư duy, lấy dữ liệu và công nghệ làm bệ phóng tăng trưởng...
Vietstock 2026: Kết nối chuỗi giá trị, thúc đẩy chăn nuôi xanh và tăng tính cạnh tranh
Triển lãm quốc tế chuyên ngành Chăn nuôi, Thức ăn chăn nuôi và Chế biến thịt tại Việt Nam lần thứ 14 (Vietstock 2026) với chủ đề “Kiến tạo ngành chăn nuôi: Đổi mới sáng tạo, chuyển đổi xanh, nâng cao năng lực cạnh tranh”, sẽ diễn ra từ ngày 21 - 23/10/2026 tại TP.Hồ Chí Minh dưới sự chủ trì của Cục Chăn nuôi và Thú y, Bộ Nông nghiệp và Môi trường...
Tháo gỡ các điểm nghẽn, hướng tới phát triển bền vững ngành sữa
Chiến lược phát triển ngành sữa Việt Nam đặt mục tiêu tự chủ nguồn cung và nâng cao sức cạnh tranh, đưa các giải pháp từ quy hoạch vùng nguyên liệu đến minh bạch hóa thị trường vào thực tiễn...
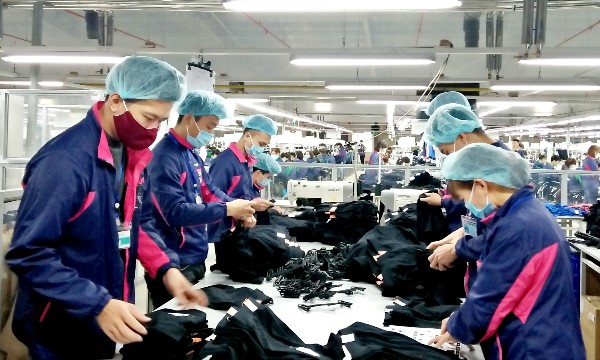
Nâng cao chất lượng nguồn nhân lực: Lời giải cho bài toán phát triển của Thủ đô
Thực trạng lao động “thừa thầy thiếu thợ”, khoảng cách lớn giữa chương trình đào tạo và yêu cầu thực tiễn đang đặt ra bài toán cấp bách cho sự phát triển của Thủ đô…
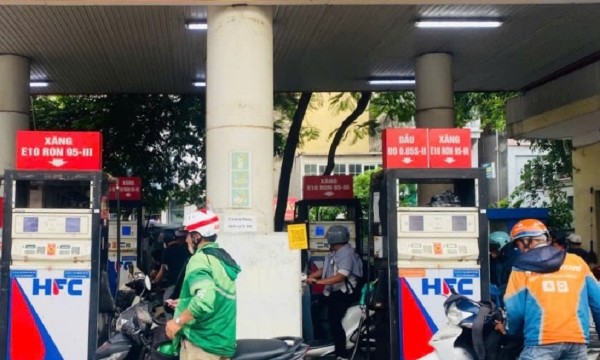
Giá xăng dầu tăng mạnh trước biến động của thị trường thế giới
Trước biến động của thị trường thế giới, giá xăng dầu trong nước ngày 8/10 đồng loạt tăng mạnh. Cụ thể: xăng E5RON92 tăng 1.134 đồng/lít, xăng E10RON95-III tăng 1.065 đồng/lít, dầu madút tăng 701 đồng/kg; riêng dầu điêzen giảm 589 đồng/lít…

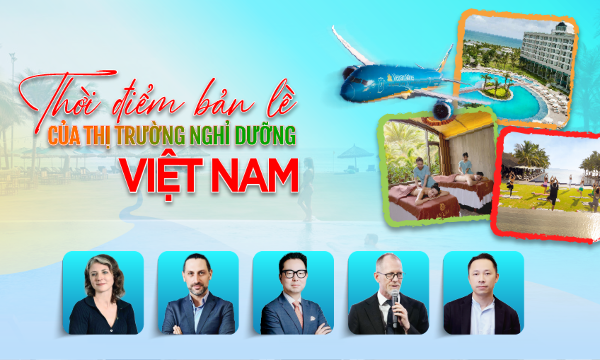




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...