


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khi nông dân “giải cứu” nợ xấu bất động sản


Nợ xấu của Agribank chủ yếu đến từ tín dụng bất động sản tại Hà Nội và Tp.HCM
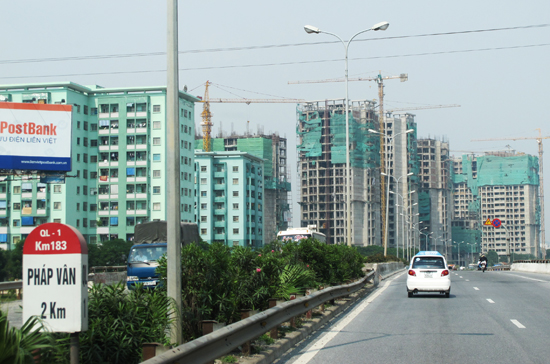
“Thị trường bất động sản tưởng chừng như đơn giản, nhưng khi giá một m2 giảm đi thì hệ lụy rất lớn”, Chủ tịch Hội đồng Quản trị Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) Nguyễn Ngọc Bảo nói như vậy trong một hội thảo được tổ chức mới đây.
Ở lưu ý của ông Bảo, tác động trực tiếp từ sự suy giảm trên thị trường này ảnh hưởng ngay lập tức tới các ngành như sản xuất vật liệu xây dựng, sắt thép, trang trí nội thất, và xa hơn là các vấn đề giải quyết việc làm, xuất nhập khẩu…
Nhưng đáng lưu ý nhất với vị Chủ tịch - người nguyên là Vụ trưởng Vụ Chính sách tiền tệ (Ngân hàng Nhà nước) - là tác động làm tăng tỷ lệ nợ xấu, mà Agribank như một ví dụ sống động.
Con số chính thức được công bố vào tháng 9 năm nay, phát đi từ một bản báo cáo của Đảng ủy khối doanh nghiệp Trung ương, nợ xấu của Agribank lên đến 6,67%, cao nhất trong số các ngân hàng thương mại nhà nước.
Ông Bảo khi đó đã có giải thích rằng, nợ xấu của nhà băng này chủ yếu đến từ tín dụng bất động sản tại Hà Nội và Tp.HCM.
Không biết từ khi nào, và thông qua cách thức nào, Agribank đã thâm nhập sâu vào lĩnh vực bất động sản, vốn khác rất xa so với lĩnh vực truyền thống của nhà băng này. Một so sánh rất đáng chú ý, là chỉ riêng tỷ lệ nợ xấu nêu trên cũng đã gần với số vốn tự có của Agribank.
Theo ông Bảo, tổng tài sản có của ngân hàng này vào cuối năm nay ước khoảng 560 nghìn tỷ đồng, vốn tự có tương ứng cũng có thể đạt mức 9%. Cho nên, ông thừa nhận các tỷ lệ an toàn, chỉ số tài chính của Agribank là “chưa thật ổn định” (hệ số an toàn vốn CAR đo bằng tỷ lệ giữa vốn tự có/tổng tài sản có rủi ro).
“Hiện nay, nhiều ngân hàng, trong đó có Agribankcũng rất muốn cơ cấu lại danh mục đầu tư của mình, đặc biệt là các khoản liên quan đến bất động sản, nhưng không dễ gì làm được”, ông Bảo nói.
Gần đây, nhiều quan chức như ông Bảo đã nhìn nhận được thực tế về cái giá phải trả cho quá trình bành trướng tín dụng nhiều năm trước, gây kích thích mạnh các thị trường đầu cơ tài chính và tài sản, trong đó có bất động sản.
“Một điều không bình thường với nền kinh tế Việt Nam trong các năm qua, so với khu vực phát triển Mỹ, EU, Nhật Bản và 10 nước châu Á thì cho thấy, tương quan giữa tăng trưởng GDP và tín dụng của chúng ta cao hơn gấp nhiều lần”, ông Bảo nói.
Theo người đứng đầu tại Agribank, tình trạng đầu cơ của Việt Nam là khá lớn, nhìn thấy rõ trên thị trường bất động sản, lướt sóng trên thị trường chứng khoán, hoặc dịch chuyển dòng tiền giữa nội tệ và ngoại tệ liên tục có biến động.
Tờ Thời báo Ngân hàng ngày 14/12 cũng dẫn một con số đáng chú ý từ Ủy ban Giám sát tài chính Quốc gia rằng, có tới 34% tổng số hộ gia đình ở thành phố có tiền tích lũy đã đầu tư vào bất động sản, trong khi tỷ lệ đầu tư vào dịch vụ chỉ là 24%.
Việc tín dụng liên tục tăng trưởng mạnh, đổ vào lĩnh vực đầu cơ bất động sản, được ví như thêm củi khi bếp đang sôi. Hệ lụy của nó, có thể không chỉ giới hạn ở việc sẽ phải rất khó khăn để đưa được giá nhà đất về gần với khả năng chi trả của đại bộ phận dân chúng, đặc biệt là các công chức thành thị.
“Trong những năm qua, một bộ phận khá lớn vốn tín dụng đã bị hút vào các lĩnh vực đầu cơ. Khi mà bong bóng bất động sản, bong bóng chứng khoán xẹp xuống thì vốn bị bốc hơi đi”, ông Bảo lưu ý thêm.
Ở góc độ tác động đến tăng trưởng, TS. Võ Trí Thành - Phó viện trưởng Viện Nghiên cứu và Quản lý kinh tế Trung ương (CIEM) - phân tích rằng, do doanh nghiệp Việt Nam kinh doanh với đòn bẩy tài chính cực cao (tỷ lệ nợ trên vốn chủ sở hữu cao), nên với trường hợp thắt chặt tín dụng để kiểm soát lạm phát sẽ càng khó khăn hơn, mà không xử lý khéo còn có thể dẫn tới các vấn đề xã hội như thiếu việc làm, tái nghèo...
Trong khi đó về lý thuyết, khi giá bất động sản tăng tạo hiệu ứng lên “thu nhập tạo nhờ tài sản”, dẫn tới tiêu dùng thoải mái, kích lạm phát lên và ngược lại. Nhưng trong khi thị trường bất động sản sụt giảm giao dịch, các kênh đầu cơ khác ảm đạm, tổng phương tiện thanh toán vẫn tăng dường như đã dồn tiền sang kênh hàng hóa và dịch vụ tiêu dùng thiết yếu.
Giai đoạn cuối 2007-2008 và 2010-2011 này là điển hình của sự dịch chuyển dòng tiên nói trên, với trường hợp một là tiền quá nhiều từ dòng vốn bên ngoài đổ vào và tín dụng “bật ra”.
Cảnh báo cho những trường hợp kể trên, trong "Báo cáo triển vọng kinh tế châu Á 2007" công bố vào tháng 9/2007, ADB khuyến cáo, ảnh hưởng lạm phát sẽ giảm sức mua của người nghèo và làm tăng bất bình đẳng về thu nhập, có ảnh hưởng tiêu cực đến tăng trưởng.
Còn hồi đầu năm nay VnEconomy cũng đã dẫn báo cáo đánh giá tác động của tăng giá đối với đời sống người nghèo, người làm công ăn lương do Vụ Lao động - Văn hóa - Xã hội (Bộ Kế hoạch và Đầu tư) thực hiện.
Theo nghiên cứu tại báo cáo này, chỉ số giá tiêu dùng (CPI) tăng tác động rất khác nhau đến các nhóm hộ gia đình trong xã hội, nhưng người có thu nhập thấp chịu tác động trực tiếp và nhanh hơn người có thu nhập cao; dân vùng nông thôn chịu tác động nặng hơn thành thị; và công nhân chịu tác động lớn hơn nông dân.
Trở lại với trường hợp của Agribank, có thể nói, chính nông thôn và người nông dân đã giang tay “giải cứu” thanh khoản cho nhà băng này.
“Từ thực tiễn Agribank, loại trừ hai thành phố lớn, còn lại tăng trưởng huy động vốn của khu vực nông thôn năm nay khá cao, bình quân khoảng 20-25%. Có rất nhiều chi nhánh Agribank ở nông thôn chuyển vốn về, cung ứng vốn để tăng thanh khoản cho cả hệ thống”, ông Bảo cho hay.


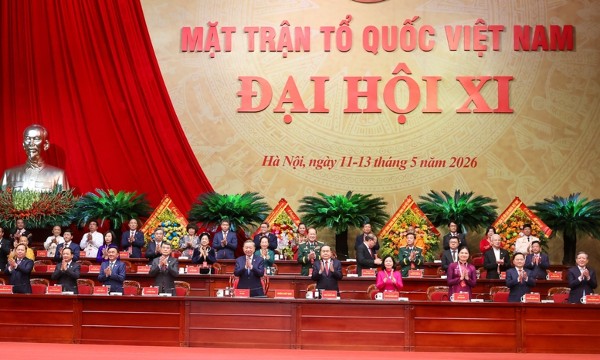
Bộ Chính trị quyết định đổi tên Đảng ủy Mặt trận Tổ quốc, các đoàn thể Trung ương
Bộ Chính trị quyết định đổi tên Đảng ủy Mặt trận Tổ quốc, các đoàn thể Trung ương thành Đảng ủy Dân vận, Mặt trận và các đoàn thể Trung ương; đồng thời quy định chức năng, nhiệm vụ và tổ chức bộ máy của Đảng ủy.
Thủ tướng Lê Minh Hưng: Kiểm soát chặt giá nhà ở xã hội, không để tăng giá bất hợp lý
Thủ tướng Lê Minh Hưng nhấn mạnh yêu cầu quản lý, điều tiết giá đất và thị trường bất động sản, đặc biệt kiểm soát chặt giá nhà ở xã hội, nhà cho thuê, bảo đảm người thu nhập thấp có khả năng tiếp cận nhà ở; đồng thời hoàn thiện pháp luật về đấu giá tài sản theo hướng đồng bộ, thống nhất và khả thi.
Siết chặt kiểm soát đấu giá tài sản, ngăn chặn thông đồng, đẩy giá, thao túng và trục lợi
Thảo luận về dự án Luật Đấu giá tài sản (sửa đổi), các đại biểu Quốc hội đề nghị hoàn thiện cơ chế kiểm soát hoạt động đấu giá, xử lý hành vi thông đồng, thao túng, bỏ cọc; đồng thời tăng cường minh bạch thông tin, giám sát đấu giá trực tuyến và bảo vệ quyền lợi hợp pháp của người tham gia.
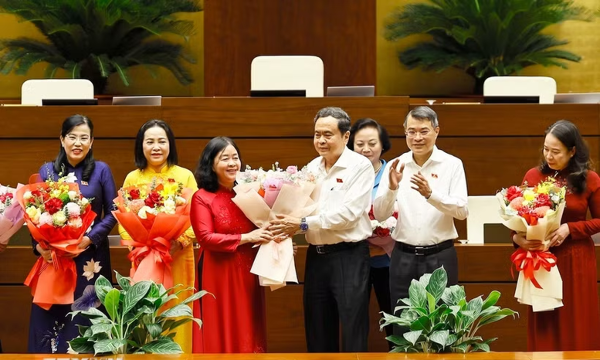
Thủ tướng Lê Minh Hưng, Chủ tịch Quốc hội Trần Thanh Mẫn gặp mặt nữ đại biểu Quốc hội khóa XVI
Chiều 19/10, tại Nhà Quốc hội, Ủy viên Bộ Chính trị, Thủ tướng Chính phủ Lê Minh Hưng và Ủy viên Bộ Chính trị, Chủ tịch Quốc hội Trần Thanh Mẫn gặp mặt, chúc mừng các nữ đại biểu Quốc hội khóa XVI, nữ cán bộ cấp vụ của Văn phòng Quốc hội nhân dịp kỷ niệm 96 năm Ngày thành lập Hội Liên hiệp Phụ nữ Việt Nam và Ngày Phụ nữ Việt Nam 20/10.
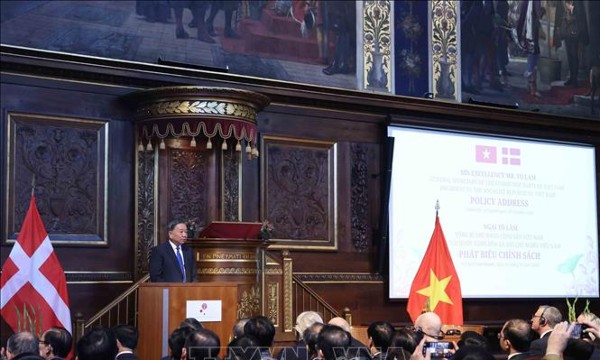
Tổng Bí thư, Chủ tịch nước Tô Lâm đề xuất 5 phương hướng lớn thúc đẩy hợp tác Việt Nam - Đan Mạch
Phát biểu chính sách tại Đại học Copenhagen, Tổng Bí thư, Chủ tịch nước Tô Lâm đề xuất 5 phương hướng hợp tác lớn, nhấn mạnh nâng tầm quan hệ song phương, đổi mới hợp tác kinh tế theo hướng đồng kiến tạo, thúc đẩy khoa học công nghệ, chuyển đổi xanh và phát triển nguồn nhân lực chất lượng cao.



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

