




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ít màu sáng trong bức tranh lợi nhuận ngân hàng


Đa số lợi nhuận tiếp tục giảm và nợ xấu vẫn không ngừng tăng lên
Năm 2014 khởi đầu ảm đạm đối với các nhà băng, qua kết quả cơ bản hoặc báo cáo tài chính quý 1 vừa công bố.
Dù chưa công bố báo cáo tài chính, song năm nay Ngân hàng Kỹ thương (Techcombank) lại gây chú ý khi chủ động đưa ra kết quả kinh doanh cơ bản quý 1/2014 khá sớm.
Có lẽ kết quả khả quan là động lực để ngân hàng này đi trước. Cụ thể, sau khoảng hai năm Techcombank mới có một quý đạt lợi nhuận tốt, gợi mở khả năng trở lại của thành viên từng ở top đầu hiệu quả của khối ngân hàng thương mại cổ phần.
Theo thông tin bước đầu, lợi nhuận hợp nhất trước thuế của Techcombank đã đạt 673 tỷ đồng trong quý 1/2014, tăng tới 69% so với cùng kỳ 2013 và thực hiện được 57% mục tiêu lợi nhuận cả năm.
Khá cùng hướng, Ngân hàng Quốc tế (VIB) cũng đang hé mở triển vọng trở lại với tốc độ tốt hơn vài năm qua.
Lợi nhuận trước thuế của VIB quý vừa qua chỉ đạt 52 tỷ đồng, nhưng theo ngân hàng này, nếu đánh giá lại danh mục trái phiếu Chính phủ đang nắm giữ (trên 19.000 tỷ đồng) theo chuẩn mực kế toán quốc tế thì con số lợi nhuận trước dự phòng của VIB sẽ đạt trên 400 tỷ đồng.
Đáng chú ý, VIB là thành viên có tốc độ tăng trưởng tín dụng khá mạnh trong quý 1, tăng tới 7,1% so với cuối năm 2013 và vượt trội so với bình quân hệ thống các tổ chức tín dụng (chỉ chớm dương sau 3 tháng đầu năm).
Với các thông tin công bố cập nhật đến thời điểm này, Techcombank và VIB có thể xem là hai điểm lạc quan hiếm hoi trong bức tranh đang rõ dần về kết quả kinh doanh khối ngân hàng quý 1/2014.
Hầu hết các thành viên còn lại đã ra tin hoặc báo cáo tài chính đều cho thấy xu hướng sụt giảm của lợi nhuận và nợ xấu vẫn không ngừng tăng lên.
Với Ngân hàng Đông Á (DongA Bank), tổng tài sản đến cuối quý 1/2014 đã tăng trưởng thêm 6% so với cuối 2013, nhưng lợi nhuận lại sụt giảm mạnh, chỉ đạt 110,7 tỷ đồng trước thuế và giảm gần 60% so với cùng kỳ 2013. Và sau ba tháng đầu năm, tỷ lệ nợ xấu của DongA Bank đã tăng lên suýt soát mức 4%.
Tại Ngân hàng Á châu (ACB), mức tăng 4% của tổng tài sản trong quý vừa qua là đáng kể, nhưng tín dụng lại giảm nhẹ và nợ xấu đã chính thức vượt mốc 3% lên 3,27%. ACB vẫn chưa thể lấy lại phong độ tạo lãi từng mạnh mẽ nhiều năm trước; lợi nhuận trước thuế quý 1 chỉ được 318,25 tỷ, giảm 19,4% so với cùng kỳ 2013.
Ngân hàng Sài Gòn Thương Tín (Sacombank) là ngân hàng thương mại cổ phần có sự trở lại nổi bật nhất trong năm 2013, nhưng kết quả bước đầu năm nay lại không thuận lợi. Tín dụng vẫn tăng trưởng khá với 3,6%, nhưng nợ xấu tại Sacombank đã tăng lên đáng kể từ 1,45% cuối 2013 lên 1,86%; lợi nhuận trước thuế cũng giảm hơn 11% so với cùng kỳ, đạt 793,8 tỷ đồng.
Tại Ngân hàng Xuất nhập khẩu Việt Nam (Eximbank), tốc độ tạo lãi những năm 2009-2011 vẫn chưa thể trở lại, nhưng cũng có cải thiện đáng kể trong quý 1/2014. Hiện Eximbank chưa công bố báo cáo tài chính, còn thông tin lợi nhuận đưa ra tại đại hội đồng cổ đông vừa qua là 441 tỷ đồng sau 3 tháng đầu năm.
Tại các ngân hàng nhỏ, hiện hầu hết vẫn chưa có thông tin cụ thể. Tuy nhiên, khó khăn tiếp tục thể hiện rõ nét tại hai thành viên vừa công bố báo cáo tài chính.
Cụ thể, tại Ngân hàng Xăng dầu Petrolimex (PG Bank), quý vừa qua thực sự là khó khăn khi hầu hết các chỉ tiêu đều không như mong muốn. Tổng tài sản giảm khá mạnh 8,5%; tín dụng giảm 1,65%; lợi nhuận trước thuế 51,3 tỷ đồng; nợ xấu lại tăng lên khá cao với 4,07%, từ mức 2,97% cuối 2013.
Tại Ngân hàng Nam Việt (Navibank), lợi nhuận trước thuế quý 1 vừa qua chỉ vẻn vẹn 3,15 tỷ đồng, trong khi cùng kỳ năm trước đạt 21,83 tỷ đồng.
Dự kiến từ nay đến cuối tuần sẽ có thêm nhiều ngân hàng thương mại công bố báo cáo tài chính quý 1/2014, đặc biệt là ở khối đã niêm yết. Còn với một phần bức tranh đã định hình ở trên, có thể thấy các nhà băng vừa trải qua một quý kinh doanh khó khăn.
Thông thường, các kỳ nghỉ lễ kéo dài ảnh hưởng tới kết quả kinh doanh của ngân hàng và các doanh nghiệp nói chung trong quý đầu năm; các quý cuối năm thường có những con số tốt hơn.
Nhưng với các ngân hàng thương mại, “quy luật” trên lại có thể đảo ngược như từng thể hiện ở một số trường hợp những năm gần đây: khả năng bớt lãi hoặc thua lỗ xuất hiện cuối năm, khi kết chuyển để hạch toán các rủi ro.
Riêng năm nay, chi phí cho dự phòng rủi ro tín dụng và xử lý nợ xấu dự báo tiếp tục là gánh nặng lớn, theo yêu cầu phân loại nợ và trích lập dự phòng của cơ chế mới (Thông tư 09) sắp áp dụng.

Lãi suất huy động nhóm ngân hàng nhỏ và vừa giảm thấp nhất 7 tháng
Khảo sát 32 ngân hàng sáng 20/10 cho thấy lãi suất tiết kiệm kỳ hạn 6 - 9 tháng của nhóm ngân hàng thương mại nhỏ và vừa bình quân 5,87%/năm trên kênh trực tuyến, trong khi lãi suất tại quầy ở mức 5,64%/năm. Cả hai kênh huy động đều ghi nhận mức lãi suất thấp nhất trong 7 tháng, phản ánh làn sóng giảm lãi suất đang lan rộng…
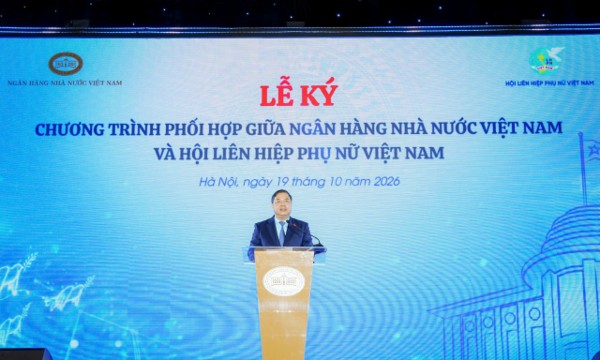
Hỗ trợ 50.000 cơ sở kinh doanh của phụ nữ tiếp cận vốn giai đoạn 2026 - 2030
Chương trình phối hợp giữa Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam giai đoạn 2026–2030 đặt mục tiêu hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; đồng thời củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác...
Ngân hàng sẵn sàng giảm lợi nhuận để ưu tiên vốn lưu động giá rẻ cho doanh nghiệp
Tại cuộc họp với Ngân hàng Nhà nước sáng 19/10, các ngân hàng thương mại khẳng định sẵn sàng chia sẻ lợi nhuận, tiết giảm chi phí để hạ lãi suất cho vay theo chỉ đạo của Đảng, Nhà nước. Vietcombank sẽ giảm 1,5% - 2% lãi suất, BIDV chấp nhận giảm 500 tỷ đồng lợi nhuận từ gói tín dụng 100 nghìn tỷ đồng để hỗ trợ chi phí vốn cho doanh nghiệp...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 10/2026?
Lãi suất huy động trực tuyến ngày 19/10 cao nhất đạt 7,9%/năm tại kỳ hạn 18 tháng. Ở kỳ hạn 6 và 12 tháng, lãi suất phổ biến dao động 6 - 7%/năm, trong đó Sacombank dẫn đầu với mức tương ứng 7,2% và 7,5%/năm. LPBank và VietBank vừa giảm lãi suất sau yêu cầu của Ngân hàng Nhà nước...
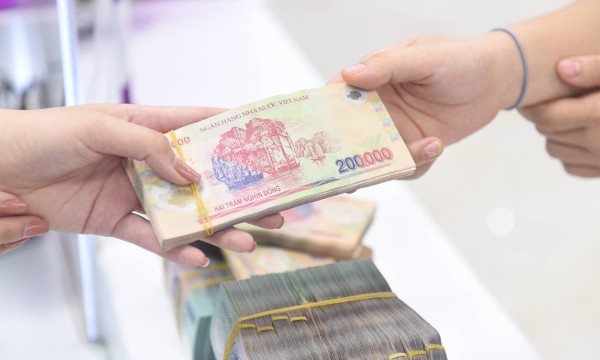
Giảm hạn mức tín dụng năm 2027 với ngân hàng vi phạm chỉ đạo giảm lãi suất
Từ nay đến cuối năm 2026, Ngân hàng Nhà nước sẽ xem xét giảm chỉ tiêu tăng trưởng tín dụng năm 2026 và giao chỉ tiêu thấp năm 2027 với ngân hàng vi phạm chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh. Các tổ chức tín dụng vi phạm cũng có thể bị yêu cầu áp dụng tỷ lệ bảo đảm an toàn cao hơn quy định....





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...