


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


HPG dự kiến chia cổ tức bằng tiền và cổ phiếu


HPG vừa công bố tờ trình đại hội cổ đông thường niên 2026 về kết quả kinh doanh năm 2025, kế hoạch năm 2026 và tình hình phân phối lợi nhuận năm 2025 vào ngày 21/4 tới
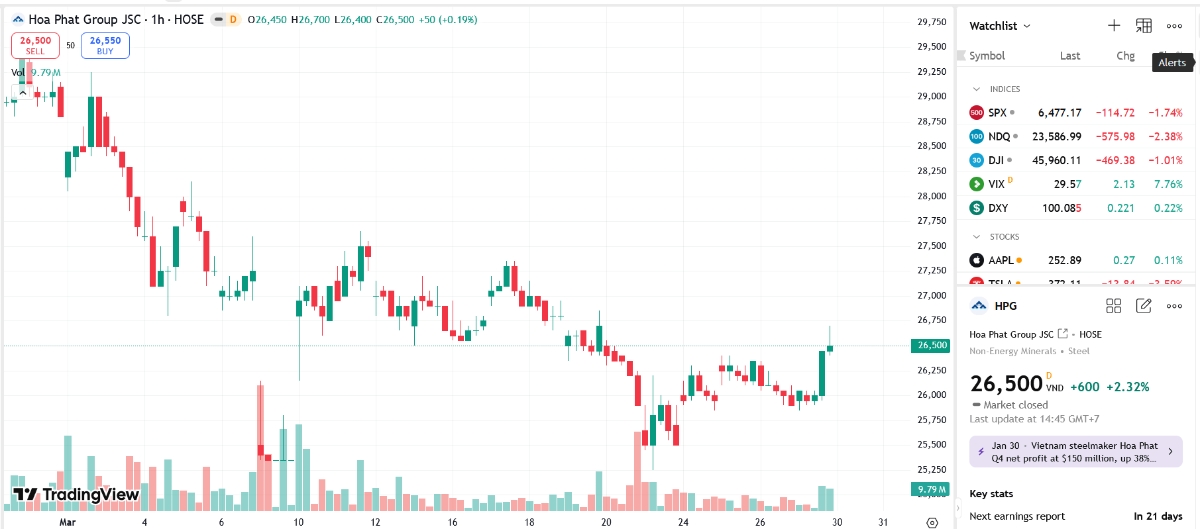
Công ty Cổ phần Tập đoàn Hòa Phát (mã HPG-HOSE) vừa công bố tờ trình ĐHĐCĐ thường niên 2026 về kết quả kinh doanh năm 2025, kế hoạch năm 2026 và tình hình phân phối lợi nhuận năm 2025 vào ngày 21/4 tới tại Hội trường lớn Grall Ballroom, tầng 1, KS Melia Hà Nội, 44 Lý Thường Kiệt.
Theo đó, HĐQT HPG dự kiến kế hoạch doanh thu toàn Tập đoàn đạt 210.000 tỷ đồng; lợi nhuận sau thuế đạt 22.000 tỷ đồng; cổ tức 15%.
Đồng thời, HĐQT trình cổ đông thông qua kế hoạch chia cổ tức 15% - trong đó, 10% cổ tức bằng cổ phiếu và 5% cổ tức bằng tiền mặt.
Qua đó, HPG dự kiến phát hành 767.546.585 cổ phiếu. Thời gian phát hành dự kiến từ tháng 4/2026 và sau khi UBCKNN thông báo về việc nhận đầy đủ tài liệu báo cáo phát hành cổ phiếu.
Về cổ tức bằng tiền, với 7,67 tỷ cổ phiếu đang lưu hành, HPG dự kiến chi khoảng 3.800 tỷ đồng tiền mặt để trả cổ tức (nguồn vốn thực hiện từ lợi nhuận chưa phân phối cuối năm 2025) lên tới hơn 51.034 tỷ đồng. Nếu được thông qua, thì đây sẽ là lần đầu tiên HPG chia cổ tức tiền mặt sau 4 năm, kể từ đợt 5% tiền mặt hồi đầu năm 2021.
Mới đây, SSI Research duy trì quan điểm tích cực đối với HPG trong năm 2026 với góc nhìn đầu tư dài hạn, và tiếp tục lựa chọn HPG là cổ phiếu hàng đầu cho ngành Thép năm 2026. SSI Research duy trì khuyến nghị "mua" và giữ nguyên giá mục tiêu là 35.000 đồng/cổ phiếu, tương đương tiềm năng tăng giá là 30%. Tại mức giá hiện tại, HPG hiện đang giao dịch P/E dự phóng năm 2026 ở mức 10,4x, khá hấp dẫn đối với một doanh nghiệp bước vào chu kỳ tăng trưởng mới.
Theo luận điểm đầu tư của SSI Research thì năm 2026 là năm đầu tiên Dung Quất 2 vận hành toàn bộ năm, nâng công suất thép HRC lên 9 triệu tấn, đồng thời là năm đầu tiên cả năm áp thuế chống bán phá giá đối với HRC Trung Quốc. Do đó, doanh thu và lợi nhuận được kỳ vọng sẽ tăng mạnh (lần lượt +33% so với cùng kỳ và +35% so với cùng kỳ).
Thêm vào đó, việc mở rộng điều tra chống bán phá giá đối với HRC khổ rộng sẽ góp phần gia tăng bảo vệ cho các sản phẩm chủ lực của HPG và củng cố triển vọng tích cực cho toàn ngành trong dài hạn.
Đáng chú ý, trong quý 4/2025, HPG tiếp tục ghi nhận kết quả tích cực với doanh thu thuần đạt 46,2 nghìn tỷ đồng (+33,9% so với cùng kỳ) và lợi nhuận sau thuế đạt 3,9 nghìn tỷ đồng (+38,4% so với cùng kỳ). Mảng thép vẫn là động lực tăng trưởng chính với doanh thu tăng 36% so với cùng kỳ và 28% so với quý trước, lợi nhuận ròng tăng 39% so với cùng kỳ nhưng giảm nhẹ 4% so với quý trước do HPG đã hoàn tất và đưa vào vận hành nhà máy Dung Quất 2 - Giai đoạn 2, đồng thời tiếp tục tăng công suất cho Giai đoạn 1.
Tuy nhiên, biên lợi nhuận ròng mảng thép giảm 2,4 điểm phần trăm xuống còn 7,2% so với quý trước, chủ yếu do chi phí đầu vào tăng (giá quặng sắt tăng 3% so với quý trước, than cốc tăng 7% so với quý trước), chi phí khấu hao tăng mạnh (2,9 nghìn tỷ so với 2,1 nghìn tỷ trong quý 3/2025) và mức chiết khấu bán hàng cao hơn (1,1 nghìn tỷ đồng so với 300 tỷ đồng trong quý 3/2025), trong khi giá thép tương đối ổn định trong quý.
Cũng trong quý 4/2025, đà tăng trưởng mảng nông nghiệp quay về mức bình thường trong bối cảnh giá heo hơi giảm, khiến doanh thu giảm 9% so với cùng kỳ và lợi nhuận sau thuế giảm 11% so với cùng kỳ. Mảng bất động sản đóng góp 439 tỷ đồng lợi nhuận trong quý, tăng 107% so với cùng kỳ và tăng 12% so với quý trước, chủ yếu đến từ hoạt động bán đất khu công nghiệp tại nhiều khu vực khác nhau.
Bài liên quan
Đọc bài theo từ khoá

Hành trình kiến tạo chuẩn mực, định hình lợi thế cạnh tranh trong thời kỳ xoay trục kinh tế

Biến động đa chiều và AI định hình lại cách doanh nghiệp quản trị nhân sự
Giám đốc của UBS: Chúng ta sẽ thấy nhiều hơn các quỹ toàn cầu tham gia vào thị trường Việt Nam
Starshield - phiên bản quân sự của Starlink là gì?
VSC vừa trở thành cổ đông lớn tại Eximbank
Theo bản cập nhật danh sách cổ đông nắm giữ trên 1% mới nhất, Eximbank có thêm một nhà đầu tư mới là Công ty cổ phần Container Việt Nam - (mã VSC-HOSE) với việc trực tiếp nắm giữ 18,7 triệu cổ phiếu EIB.
Chị ruột Phó Chủ tịch Hòa Phát bán 350.000 cổ phiếu HPG
Sau giao dịch, bà Bích Ngọc đã giảm sở hữu từ 564.696 cổ phiếu xuống còn 214.696 cổ phiếu, tương ứng tỷ lệ sở hữu giảm từ 0,0067% xuống 0,0025% vốn tại Hòa Phát.
HPA: Xuất bán heo tăng 47% trong quý 3/2026
Công ty Cổ phần Phát triển Nông nghiệp Hòa Phát (mã HPA-HOSE) vừa công bố kết quả kinh doanh quý 3/2026.
Một cổ đông lớn của Tập đoàn Bệnh viện TNH bán hết cổ phiếu
Ông Tuyên đã giảm sở hữu tại TNH về 0% và rời ghế cổ đông lớn tại TNH. Tuy nhiên, người có liên quan đến ông vẫn nắm giữ 36.511 cổ phiếu, chiếm 0,044% vốn điều lệ tại TNH.
LPS bị nhắc nhở vì vi phạm nghĩa vụ tạo lập thị trường chứng quyền
Công ty Cổ phần Chứng khoán LPS tại ngày 02/10/2026, 05/10/2026 và ngày 07/10/2026 đã không thực hiện đặt lệnh yết giá tạo lập thị trường trong vòng 05 phút khi thị trường xảy ra sự kiện “Tỷ lệ chênh lệch giá trên thị trường vượt quá 5%” theo quy định.



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

