




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Fed khó sớm cắt giảm lãi suất, nhưng đó lại là tin tốt cho chứng khoán


Dù Fed có thể sắp dừng tăng lãi suất, việc chuyển sang cắt giảm lãi suất có thể đến muộn hơn nhiều so với kỳ vọng của Phố Wall...
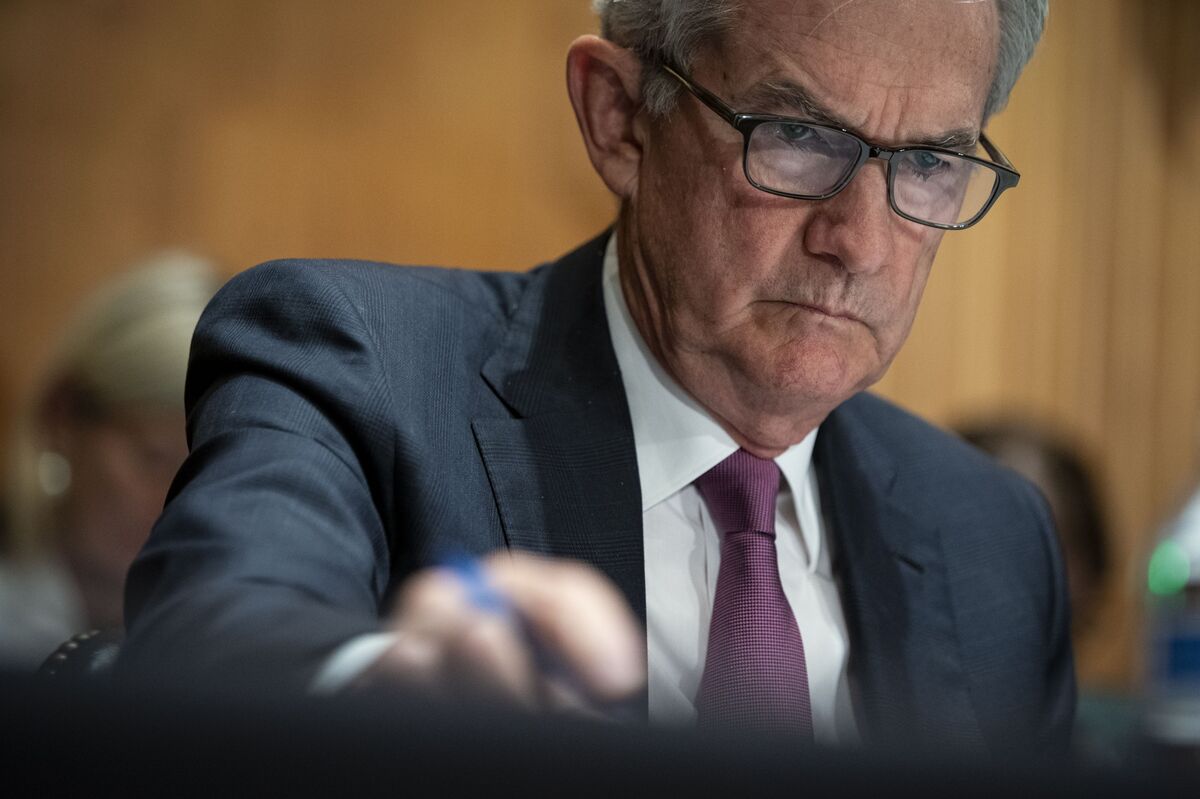
Thị trường chứng khoán Mỹ đang nóng lòng chờ tới lúc Cục Dự trữ Liên bang (Fed) kết thúc chu kỳ thắt chặt chính sách tiền tệ đã gây sóng gió cho giá cổ phiếu và khiến niềm tin của nhà đầu tư lung lay. Nhưng dù Fed có thể sắp dừng tăng lãi suất, việc chuyển sang cắt giảm lãi suất có thể đến muộn hơn nhiều so với kỳ vọng của Phố Wall.
Sau đợt bán tháo năm 2022 dưới sức ép của lạm phát cao, lãi suất tăng, ảnh hưởng của đại dịch Covid-19 và căng thẳng địa chính trị, chứng khoán Mỹ đã trụ khá tốt trong năm nay. Tuy nhiên, giới đầu tư vẫn đang nhạy cảm với bất kỳ tín hiệu nào cho thấy Fed có thể sắp dừng chiến dịch tăng lãi suất.
Tháng 5 vừa qua, Fed có đợt tăng lãi suất thứ 10 liên tiếp kể từ khi chu kỳ thắt chặt này bắt đầu vào tháng 3 năm ngoái, nâng lãi suất tham chiếu thêm 0,25 điểm phần trăm lên 5-5,2%. Fed cũng để ngỏ cánh cửa cho việc dừng tăng lãi suất, từ đó khiến thị trường gia tăng đặt cược rằng Fed sẽ dừng tăng lãi suất từ cuộc họp tháng 6 và có thể chuyển sang cắt giảm lãi suất ngay thừ tháng 7.
Tuy nhiên, theo trang CNN Business, giới chuyên gia nói rằng Fed chưa chắc đã sớm cắt giảm lãi suất, ít nhất chừng nào nền kinh tế còn vững (lưu ý: tất cả mọi đặt cược đều có thể sai nếu Chính phủ Mỹ vỡ nợ). Chuyên gia cũng cho rằng việc Fed dừng tăng lãi suất có thể tốt cho thị trường chứng khoán hơn là một đợt cắt giảm lãi suất.
FED KHÓ GIẢM LÃI SUẤT TRONG THÁNG 7
Hai lý do chính mà các chuyên gia viện dẫn cho việc Fed khó sớm cắt giảm lãi suất bao gồm lạm phát dai dẳng và nền kinh tế vẫn mạnh.
Giá cả ở Mỹ đang bình ổn, nhưng tốc độ lạm phát vẫn còn cao hơn nhiều so với mục tiêu 2% mà Fed đề ra. Chỉ số giá tiêu dùng cá nhân (PCE), thước đo lạm phát được Fed ưa chuộng, tăng 4,2% trong tháng 3 so với cùng kỳ năm ngoái.
Trong khi đó, tỷ lệ lạm phát ở Mỹ đang thấp kỷ lục. Thị trường bất động sản nước này nói chung đang giảm, nhưng lượng hàng tồn kho thấp và nhu cầu vững vẫn đẩy giá nhà tăng ở một số khu vực.
Nói cách khác, chưa có điều gì - ít nhất ở thời điểm hiện tại - đủ để thuyết phục Fed rằng họ nên chuyển sang cắt giảm lãi suất.
“Fed hiếm khi cắt giảm lãi suất nếu không xảy ra một dạng khủng hoảng nào đó”, Giám đốc đầu tư Kara Murphy của Kestra Investment Management phát biểu.
Lần gần đây nhất Fed cắt giảm lãi suất khẩn cấp là vào tháng 3/2020, khi Covid trở thành đại dịch toàn cầu đẩy thị trường chứng khoán Mỹ rơi vào trạng thái thị trường đầu cơ giá xuống (bear market) lần đầu tiên trong 11 năm và làm dấy lên nỗi sợ hãi rằng kinh tế toàn cầu có thể rơi vào một cuộc suy thoái sâu.
Vụ sụp đổ các ngân hàng khu vực Silicon Valley Bank, Signature Bank và First Republic Bank mới đây đã dẫn tới mối lo rằng hệ thống ngân hàng Mỹ có thể phải đối mặt với những bất ổn mới và điều kiện tín dụng sẽ thắt lại. Tuy nhiên, cho tới thời điểm hiện tại, biến động mới chỉ tập trung vào các ngân hàng khu vực, và giới lãnh đạo ngân hàng và quan chức Mỹ vẫn giữ quan điểm cho rằng hệ thống ngân hàng Mỹ nói chung vẫn ổn định.
Chiến lược gia trưởng Liz Ann Sonders của công ty Charles Schwab cho rằng Fed chỉ cắt giảm lãi suất vào tháng 7 trong trường hợp tình hình ngành ngân hàng xấu đi nghiêm trọng, thị trường lao động suy yếu nhanh và nền kinh tế sụt tốc.
“Fed sẽ để mất chút uy tín còn lại nếu họ chuyển từ tăng lãi suất sang giảm lãi suất mà chẳng có một lý do cụ thể nào”, bà Sonders nói.
CHỨNG KHOÁN ĐƯỢC LỢI GÌ NẾU FED GIẢM LÃI SUẤT VÀO THÁNG 7?
Ngay cả khi Fed sớm giảm lãi suất, điều đó cũng không có nghĩa là thị trường chứng khoán Mỹ sẽ bước vào một giai đoạn giá lên (bull run) mới.
Lịch sử cho thấy giá cổ phiếu ở Phố Wall thường èo uột sau mỗi lần Fed xoay trục chính sách tiền tệ, nếu so với việc Fed dừng tăng lãi suất. Chỉ số S&P 500 tăng bình quân 16,9% trong 12 tháng sau lần nâng cuối cùng của một chu kỳ tăng lãi suất, nhưng lại giảm bình quân 1% trong 12 tháng sau khi Fed hạ lãi suất lần đầu tiên - ngân hàng Credit Suisse nêu rõ trong một báo cáo hôm 9/5.
“Giả sử đợt nâng lãi suất hôm 3/5 là lần tăng cuối cùng của chu kỳ này, chứng khoán sẽ khá tốt trong thời gian còn lại của năm nay. Nhưng Nếu Fed nhanh chóng cắt giảm lãi suất trong tháng 7 - như những gì đang phản ánh trên thị trường lãi suất tương lai - dư địa tăng của thị trường sẽ hạn chế hơn nhiều”, các nhà phân tích của Credit Suisse dự báo.
Việc cắt giảm lãi suất quá sớm có thể gây ra những hệ quả nghiêm trọng cho nền kinh tế.
Từ năm 1972-1974, Chủ tịch Fed khi đó là Arthur Burns tăng lãi suất chóng mặt, và sau đó chuyển sang giảm lãi suất khi nền kinh tế suy giảm. Tiếp đó, khi lạm phát leo thang, Fed thời Chủ tịch Paul Volcker lại tăng lãi suất quyết liệt để chống chế giá cả. Lãi suất quỹ liên bang (fed funds rate) thực tế đã vượt 22% khi lập đỉnh vào tháng 7/1981, và chiến dịch thắt chặt đó của Fed đã góp phần gây ra cuộc suy thoái thứ hai liên tiếp ở Mỹ chỉ trong một khoảng thời gian ngắn, đẩy tỷ lệ thất nghiệp lên tới 10%.
Trong bài phát biểu tại hội nghị ngân hàng trung ương thường niên ở Jackson Hole vào tháng 8 năm ngoái, ông Powell đã thừa nhận những sai lầm lịch sử của Fed. Từ đó, Fed đã duy trì tín hiệu không cắt giảm lãi suất trong năm nay và khẳng định cam kết chống lạm phát đến cùng.
“Tôi không cho là lần này Fed sẽ vội cắt giảm lãi suất”, ông Marco Pirondini, trưởng bộ phận chứng khoán tại Mỹ của công ty Amundi, nhận định.
Nhưng điều đó không có nghĩa là hoàn toàn không có khả năng Fed giảm lãi suất trong năm nay - theo Phó chủ tịch Nicole Webb của Wealth Enhancement Group. Sẽ đến lúc Fed thấy cần phải giảm lãi suất, nhưng Fed sẽ không giảm lãi suất với tốc độ như đã tăng lãi suất trong hơn một năm qua, bà Web nhận định.
“Fed có thể giảm dần lãi suất về mức 2,5% mà không khiến cho lạm phát trỗi dậy. Tôi thực sự tin rằng việc đó là có thể”, vị chuyên gia nói.

Chứng khoán Mỹ sụt điểm khi bán tháo lan rộng khỏi nhóm công nghệ, giá dầu cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Sáu (23/10), khi áp lực bán tháo ở nhóm cổ phiếu công nghệ trong phiên trước lan sang các lĩnh vực khác của thị trường...
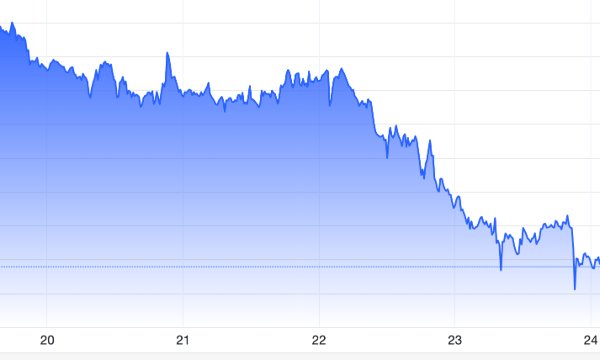
Giá vàng gãy mốc 4.000 USD/oz, SPDR Gold Trust tiếp tục xả hàng
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (23/10), xuống mức thấp nhất 3 tháng và hoàn tất tuần giảm mạnh nhất trong 4 tháng...
Tổng thống Donald Trump tiếp tục gây sức ép với điện gió ngoài khơi, đe dọa cải cách cấp phép năng lượng
Chính quyền Tổng thống Donald Trump đang tìm cách xem xét lại giấy phép của một dự án điện gió ngoài khơi tại bang Massachusetts, đánh dấu dự án thứ tư bị nhắm tới trong những tháng gần đây. Động thái này làm dấy lên lo ngại về nguy cơ gia tăng bất ổn đối với các dự án năng lượng và phá vỡ nỗ lực cải cách quy trình cấp phép tại Mỹ…
Thổ Nhĩ Kỳ và Uzbekistan quy hoạch đô thị thích ứng với biến đổi khí hậu
Từ tái thiết nhà ở, phát triển hạ tầng năng lượng tại Thổ Nhĩ Kỳ đến xây dựng thành phố mới New Tashkent ở Uzbekistan, các nhà quy hoạch đang tìm cách giúp đô thị tăng khả năng chống chịu trước nắng nóng, hạn hán và những sức ép môi trường ngày càng lớn…
Tổng thống Trump viện dẫn luật từ thời Chiến tranh Lạnh để thúc đẩy khai thác và lọc dầu
Ngày thứ Năm (22/10), Tổng thống Mỹ Donald Trump ký bản ghi nhớ, chính thức xác định hoạt động khai thác dầu mỏ, lọc dầu và các hoạt động liên quan là lĩnh vực thiết yếu đối với quốc phòng. Động thái này có thể mở đường để Chính phủ Mỹ rót vốn vào các dự án nhiên liệu hóa thạch...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...