




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dragon Capital chi 19 tỷ, tăng tỷ lệ sở hữu PVS lên hơn 8%


Sau giao dịch, sở hữu của cả nhóm tại đây lên trên ngưỡng 8%, tương đương hơn 38 triệu cổ phiếu.
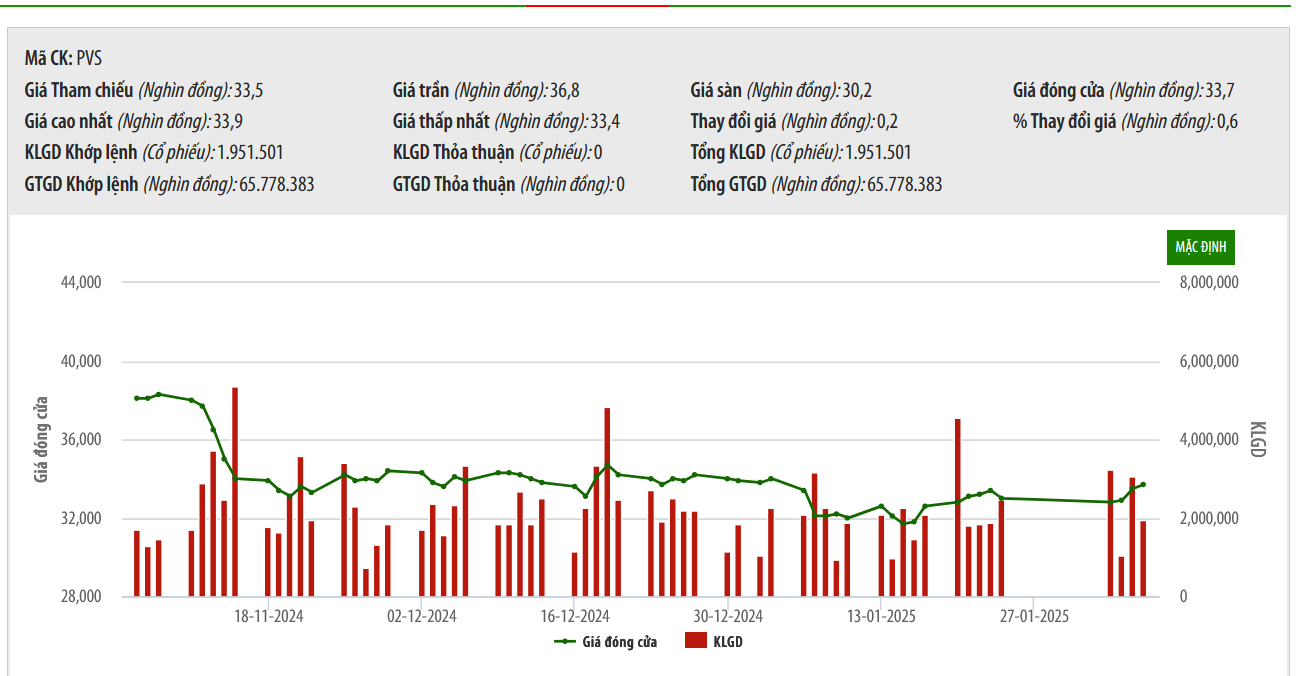
Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (mã PVS-HNX) vừa thông báo thay đổi sở hữu của nhóm nhà đầu tư nước ngoài - Đại diện là bà Trương Ngọc Phượng
Theo đó, nhóm quỹ ngoại Dragon Capital báo cáo đã mua tổng cộng 578.000 cổ phiếu của PVS trong phiên 22/01/2025 - trong đó, Hanoi Investments Holdings Limited mua 200.000 cổ phiếu; Norges Bank mua 130.000 cổ phiếu, Vietnam Enterprise Investments Limited mua 100.000 cổ phiếu...
Chốt phiên ngày 22/1, giá cổ phiếu PVS tăng lên 33.200 đồng/cổ phiếu và tạm tính mức giá này Dragon Capital đã chi hơn 19 tỷ đồng để tăng tỷ lệ sở hữu của cả nhóm tại đây lên trên ngưỡng 8%, tương đương hơn 38 triệu cổ phiếu.
Kết thúc năm 2024, PVS đạt hơn 23.878 tỷ đồng doanh thu thuần, tăng 23% so với năm trước (19.374 tỷ).
Bên cạnh đó, công ty thu về hơn 863 tỷ đồng lãi từ công ty liên doanh, liên kết, tăng 33% so với năm trước (651 tỷ), giúp lợi nhuận sau thuế công ty mẹ tăng 15% lên gần 1.182 tỷ đồng (1.026 tỷ).
Như vậy, so với kế hoạch năm 2024 thận trọng khi đề ra mục tiêu lãi sau thuế 660 tỷ đồng, thấp hơn 38% so với năm 2023, PVS thực hiện gấp 2,14 lần mục tiêu.
Mới đây, VCSC tăng giá mục tiêu thêm 4,3% lên 50.900 đồng/cổ phiếu và duy trì khuyến nghị mua cho PVS.
VCSC cho biết, giá mục tiêu cao hơn chủ yếu là do số dư tiền mặt cao hơn dự kiến 36% (tiền mặt ròng vào cuối năm 2024 đạt 541 triệu USD; tăng 64% so với cùng kỳ năm trước, tăng 44% so với cùng kỳ quý trước; 83% giá trị vốn hóa thị trường, chủ yếu từ các khoản tạm ứng của khách hàng, dự án Lô B và các trang trại điện gió ngoài khơi-OWF) và dự báo tổng lợi nhuận sau thuế sau lợi ích CĐTS của VCSC tăng 0,6% (tương ứng 0%/ 7%/-2%/-6%/ 6% cho dự báo các năm 2025/2026/2027/2028/2029).
Ngoài ra, VCSC dự báo tổng lợi nhuận sau thuế sau lợi ích CĐTS cao hơn đến từ giả định backlog M&C giai đoạn 2024-2030 tăng 9%, chủ yếu do VCSC đưa các hợp đồng tiềm năng cho mỏ khí Nam Du-U Minh và mỏ Khánh Mỹ Đầm Dơi vào trong định giá của VCSC, yếu tố này vượt trội so với chi phí bán hàng và quản lý doanh nghiệp (SG&A) cao hơn dự kiến, dựa theo KQKD quý 4/2024.
Đồng thời, VCSC dự báo lợi nhuận sau thuế sau lợi ích CĐTS báo cáo/cốt lõi năm 2025 sẽ lần lượt tăng 20%/51% so với cùng kỳ năm trước, nhờ lợi nhuận gộp mảng M&C tăng gấp 4 lần so với cùng kỳ năm trước (với doanh thu tăng 75% và biên lợi nhuận gộp tăng lên 3,5%).
Ngoài ra, VCSC cũng dự báo tốc độ tăng trưởng kép hàng năm (CAGR) EPS giai đoạn 2024-2027 là 20%, nhờ giả định backlog M&C đã ký và chưa ký của VCSC là 7,4 tỷ USD và lợi nhuận từ các công ty liên doanh kho chứa dầu nổi (FSO/FPSO) là 829 tỷ đồng mỗi năm trong giai đoạn 2025-2029.
Theo VCSC, PVS có định giá hấp dẫn với P/E dự phóng năm 2025 là 12,8 lần, tương ứng PEG 3 năm là 0,6 và P/B là 1,1 lần.
Đồng thời yếu tố hỗ trợ là dự án điện gió ngoài khơi 5 tỷ USD để xuất khẩu điện sang Singapore được thực hiện thành công và rủi ro đối với PVS là biên lợi nhuận mảng M&C thấp hơn dự kiến.
Đọc bài theo từ khoá

Blog chứng khoán: Tâm lý đầu cơ vẫn mạnh
Một đợt chốt lời diện rộng ở nhóm cổ phiếu vừa và nhỏ đã xuất hiện hôm nay, nhưng dòng tiền đầu cơ vẫn hoạt động tốt, đỡ giá và kéo phục hồi về cuối. Cả trăm cổ phiếu đảo chiều tăng mạnh hơn 1%, trong đó chỉ vài mã blue-chips, cho thấy khả năng chấp nhận rủi ro vẫn còn.
Rung lắc mạnh ở cổ phiếu vừa và nhỏ, xu hướng đầu cơ chưa kết thúc
Nhịp giảm buổi sáng ở nhóm cổ phiếu vừa và nhỏ bất ngờ kết thúc chiều nay khi lại có một đợt mua mới mạnh mẽ. Thay đổi ở độ rộng là bằng chứng rõ nhất khi số cổ phiếu đảo chiều vượt trội số giảm, chưa kể gần 100 cổ phiếu đảo chiều tăng mạnh.
Chứng khoán An Bình được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
Công ty Cổ phần Chứng khoán An Bình (ABS) được vinh danh ở hạng mục “Doanh nghiệp xuất sắc châu Á” - Corporate Excellence Award tại Asia Pacific Enterprise Awards (APEA) 2026.
Quỹ hưu trí quốc gia Hàn Quốc lỗ 137 tỷ USD vì cổ phiếu Samsung, SK Hynix lao dốc
Quỹ Hưu trí Quốc gia Hàn Quốc (NPS) vừa chứng kiến giá trị danh mục cổ phiếu sụt giảm 182 nghìn tỷ won, tương đương 137 tỷ USD, do cổ phiếu Samsung Electronics và SK Hynix lao dốc. Đây là bước đảo chiều mạnh sau nửa đầu năm quỹ sinh lời kỷ lục…
Rủi ro từ mô hình kho tiền điện tử khiến giới chức Mỹ và châu Âu lo ngại
Một phương thức cho vay tiền số mới đang thu hút lượng tài sản trị giá hàng tỷ USD chảy vào một phân khúc đầy rủi ro của thị trường tiền điện tử...

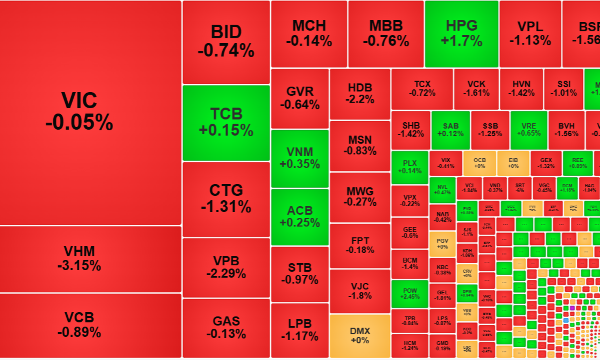




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...