


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh nghiệp bất động sản cần cơ chế phù hợp


Hệ thống cơ chế chính sách liên quan đến thị trường bất động sản ở nước ta vẫn thiếu và chưa tốt, còn nhiều điểm mang tính ràng buộc đã gây phiền hà cho doanh nghiệp…
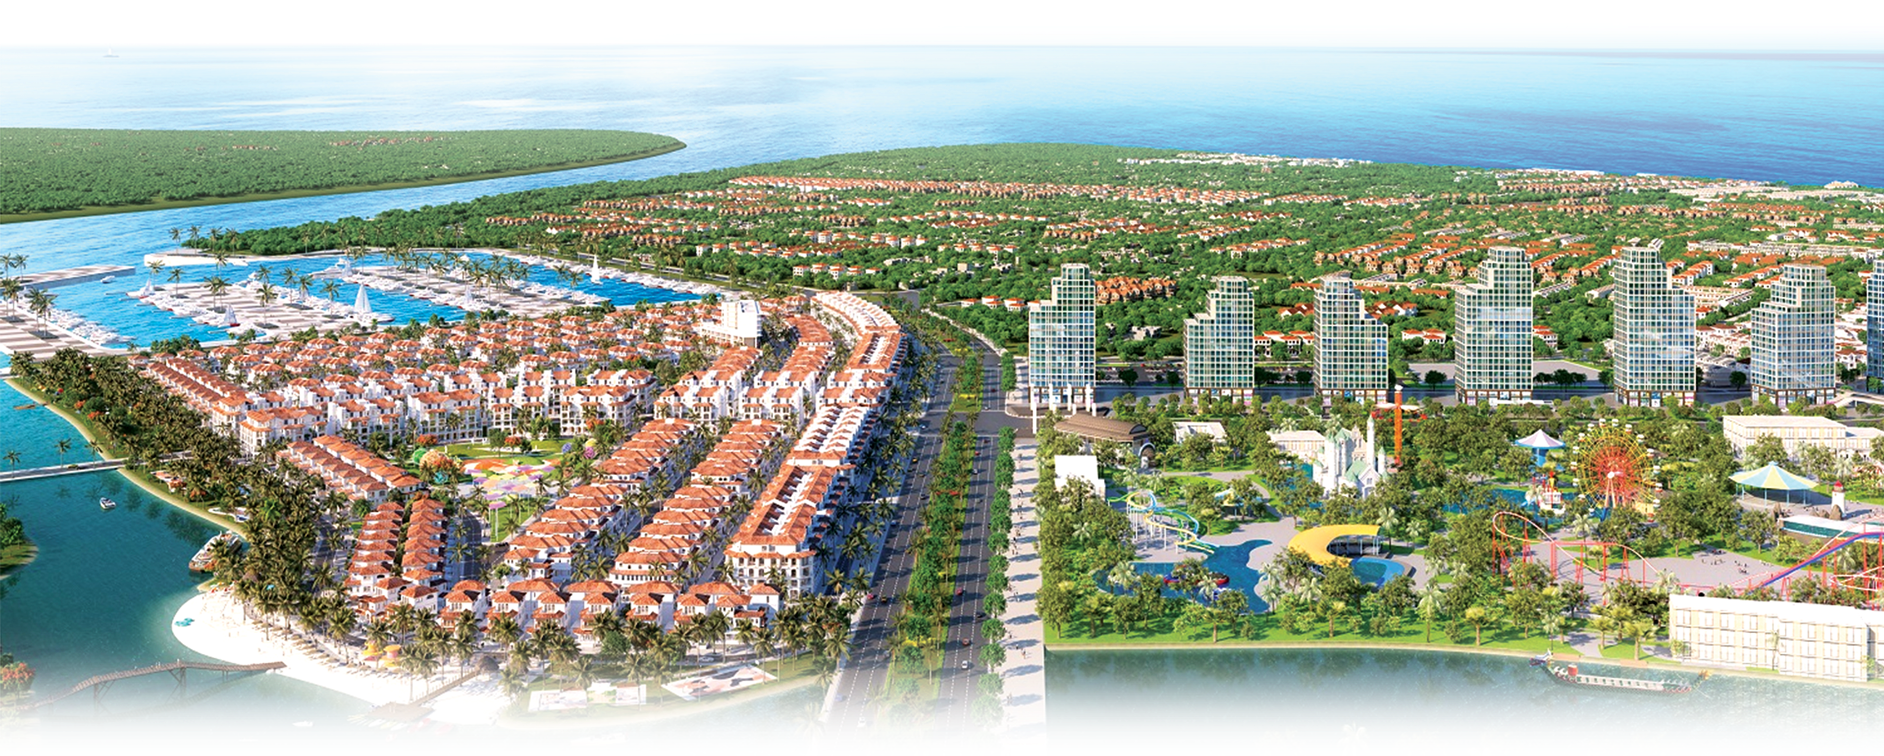
Thị trường bất động sản có vai trò, đóng góp quan trọng trong nền kinh tế và tác động đến nhiều ngành, nghề, lĩnh vực. Thời gian qua, nhất là nửa cuối năm 2022, thị trường bất động sản phải đối mặt với nhiều khó khăn như: thiếu nguồn cung, cơ cấu sản phẩm nhà ở chưa phù hợp, giao dịch trầm lắng, doanh nghiệp không tiếp cận được các nguồn vốn, dừng triển khai các dự án bất động sản, cắt giảm lao động...
Trước bối cảnh đó, Chính phủ đã họp bàn nhiều lần, Thủ tướng Chính phủ cũng lập Tổ công tác để rà soát, đôn đốc, hướng dẫn tháo gỡ khó khăn, vướng mắc trong triển khai thực hiện dự án bất động sản. Song theo nhiều chuyên gia và doanh nghiệp, để thị trường bất động sản không lỡ nhịp với tiến trình phục hồi nền kinh tế, đồng thời tạo nền tảng thuận lợi cho phát triển kinh tế - xã hội năm 2023, giai đoạn 2023-2025, thì điều quan trọng là phải có cơ chế, chính sách phù hợp, ổn định giúp thị trường này phát triển lành mạnh, bền vững…
ĐẨY NHANH QUÁ TRÌNH SỬA LUẬT ĐỂ THỊ TRƯỜNG PHÁT TRIỂN ỔN ĐỊNH
Với tình trạng khó khăn của thị trường bất động sản, Hiệp hội thấy rằng không chỉ kéo dài một, hai tháng mà đã diễn ra trong suốt nửa cuối năm 2022, càng về sau “sức khoẻ” thị trường cũng như cộng đồng doanh nghiệp càng suy giảm.
Theo báo cáo của Bộ Xây dựng, số lượng doanh nghiệp bất động sản tuyên bố phá sản, giải thể tăng 38,7% so cùng kỳ năm trước, nghĩa là gần 1.200 doanh nghiệp. Từ quý 4/2022, số lượng doanh nghiệp bất động sản thành lập mới quá ít. Trong khi đó, những doanh nghiệp bất động sản nào còn hoạt động thì phải thu hẹp quy mô đầu tư sản xuất kinh doanh, tinh giản tối đa bộ máy, lực lượng lao động. Thậm chí dừng, đình hoãn hoạt động đầu tư, thi công xây dựng dự án dở dang; dừng triển khai các dự án mới; dừng phát hành cổ phiếu tăng vốn; dừng IPO...
TÌM GIẢI PHÁP THÁO GỠ SẼ GIÚP GIẢI PHÓNG CÁC KHOẢN NỢ
Thị trường bất động sản được coi là kênh hấp thụ và chiếm giữ vốn rất lớn. Theo báo cáo của Ngân hàng Nhà nước, dư nợ bất động sản hiện đang chiếm khoảng 21,2% tổng dự nợ tín dụng. Cộng thêm dư nợ trái phiếu doanh nghiệp mà các doanh nghiệp bất động sản đã phát hành, thì tổng dư nợ bất động sản đang bằng 36% GDP, tương đương với tỷ lệ dư nợ bất động sản trên GDP năm 2012 là khoảng 36-40% GDP.
Trước tình hình đó, nhiều ngân hàng hiện nay còn lo hơn cả doanh nghiệp bất động sản, vì tiền vốn ngân hàng cho vay vẫn nằm ở các dự án bất động sản chưa hoàn thành sản phẩm để bán.
Cũng chính bởi sự đóng góp quan trọng trực tiếp vào tăng trưởng kinh tế và tác động lan tỏa đến sự phát triển của nhiều ngành, nhiều lĩnh vực trong nền kinh tế.
Cho nên nếu thị trường bất động sản bị sụp đổ, thì không chỉ doanh nghiệp bất động sản bị phá sản, mà còn kéo theo hàng loạt ngành nghề và hoạt động kinh tế đình trệ, tất yếu sẽ kéo theo đình trệ tăng trưởng, thậm chí dẫn đến suy thoái kinh tế, cuốn cả hệ thống tài chính mất thanh khoản, sẽ đưa nền kinh tế rơi vào khủng hoảng, gây mất lòng tin, thậm chí là sự phẫn nộ của những người dân đang nắm giữ trái phiếu doanh nghiệp. Do vậy, tìm giải pháp tháo gỡ khó khăn, ách tắc của thị trường bất động sản không chỉ là giải cứu bất động sản, mà chính là gỡ nút thắt, khơi thông nguồn lực cho nền kinh tế phát triển, đồng thời cũng là để giải phóng các khoản nợ của hệ thống tài chính đang nằm trong dự án bất động sản dở dang.
CHO VAY MUA NHÀ, ĐẤT CÓ TỚI 90% KHÁCH HÀNG LÀ CÁ NHÂN
Tính đến 31/12/2022, dư nợ tín dụng lĩnh vực bất động sản tại Vietcombank tăng 17,4% so với thời điểm cuối năm 2021 và chiếm hơn 20% tổng dư nợ tín dụng của ngân hàng. Với số liệu về tăng trưởng tín dụng bất động sản trong năm qua, có thể khẳng định Vietcombank không có các hạn chế cấp tín dụng đối với lĩnh vực bất động sản.
Đối với bất động sản đất ở, nhà ở, tại Vietcombank hơn 90% là dư nợ đối với tiểu ngành này là cho vay khách hàng cá nhân. Vietcombank định hướng duy trì tài trợ đối với dự án đầu tư thuộc phân khúc bất động sản đất ở, nhà ở đã đáp ứng đầy đủ các thủ tục pháp lý và có mức giá phù hợp với nhu cầu thực của đại đa số người dân.
Trong mối tương quan với các nước trong khu vực, giá nhà đất tại Việt Nam hiện đang ở mức cao so với thu nhập của phần đông người dân, chưa phù hợp với phần đông người mua cuối cùng để ở; việc lựa chọn phân khúc để đầu tư chưa hợp lý dẫn đến dư cung tại các phân khúc cao cấp nhưng thiếu đối với phân khúc bình dân; tồn tại hiện tượng đầu cơ lướt sóng bất động sản... ảnh hưởng đến sự ổn định của thị trường bất động sản nói chung và hoạt động cấp tín dụng đối với lĩnh vực bất động sản nói riêng...
LO NGẠI NHIỀU DOANH NGHIỆP BẤT ĐỘNG SẢN SẼ PHẢI "ĐÓNG CỬA"
Hiện nay, thị trường bất động sản đang có những vướng mắc nổi cộm như: thủ tục pháp lý phê duyệt dự án còn chậm, dòng vốn tín dụng hạn chế, nguồn cung nhà ở khan hiếm, cung cầu lệch pha; trái phiếu doanh nghiệp riêng lẻ không phát hành được…
Trong khi đó, thị trường này lại là lĩnh vực liên quan mật thiết tới nhiều ngành sản xuất, kinh doanh và các chuỗi cung ứng phụ trợ khác, có ảnh hưởng trực tiếp lẫn gián tiếp tới cuộc sống của hàng triệu lao động, cũng như mang về nguồn thu rất lớn cho ngân sách Nhà nước.
Việc phát triển bất động sản không chỉ tạo ra nơi ăn chốn nghỉ mà còn kiến tạo nên các khu đô thị mới, hiện đại, đồng bộ, góp phần nâng cao chất lượng sống của người dân; mang lại diện mạo văn minh cho đất nước, góp phần nâng tầm vị thế Việt Nam trên trường quốc tế...
NÊN HOÃN, GIÃN VÀ GIỮ NGUYÊN NHÓM NỢ CÁC DỰ ÁN BẤT ĐỘNG SẢN
Chúng tôi kiến nghị Chính phủ và Ngân hàng Nhà nước ban hành một quy định cho phép các ngân hàng giãn, hoãn và giữ nguyên nhóm nợ cho các dự án bất động sản từ 2-3 năm để giúp các doanh nghiệp có thời gian chờ thị trường hồi phục và hoàn thiện pháp lý dự án. Việc trợ giúp kịp thời rất quan trọng nhằm phòng tránh 10-20% dư nợ của nền kinh tế bị chuyển sang nợ xấu.
Hiện tại, Novaland đang còn 25 ngàn tỷ đồng bị phong toả tại các ngân hàng thương mại. Trong đó, theo các điều kiện cấp tín dụng, khoảng hơn 10 ngàn tỷ đồng sẽ đủ điều kiện để giải toả khi Novaland hoàn thiện một số thủ tục pháp lý. Nếu trong vòng 1-2 tháng tới, vấn đề này được giải quyết thì Novaland sẽ có nguồn vốn để hoạt động bình thường.
Lãi suất từ cuối năm ngoái tăng khá nhanh, có khoản vay lãi suất đã tăng gần 30%. Nếu mức tăng này tiếp tục duy trì thì dự án đang ở mức lãi suất cũ sẽ thành lỗ ở mức lãi suất mới. Do đó, doanh nghiệp đề nghị Chính phủ, Ngân hàng Nhà nước cũng như các ngân hàng thương mại có biện pháp để giảm mặt bằng lãi suất huy động, qua đó nhanh chóng giảm lãi suất cho vay phục hồi thị trường...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 9-2023 phát hành ngày 27-02-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
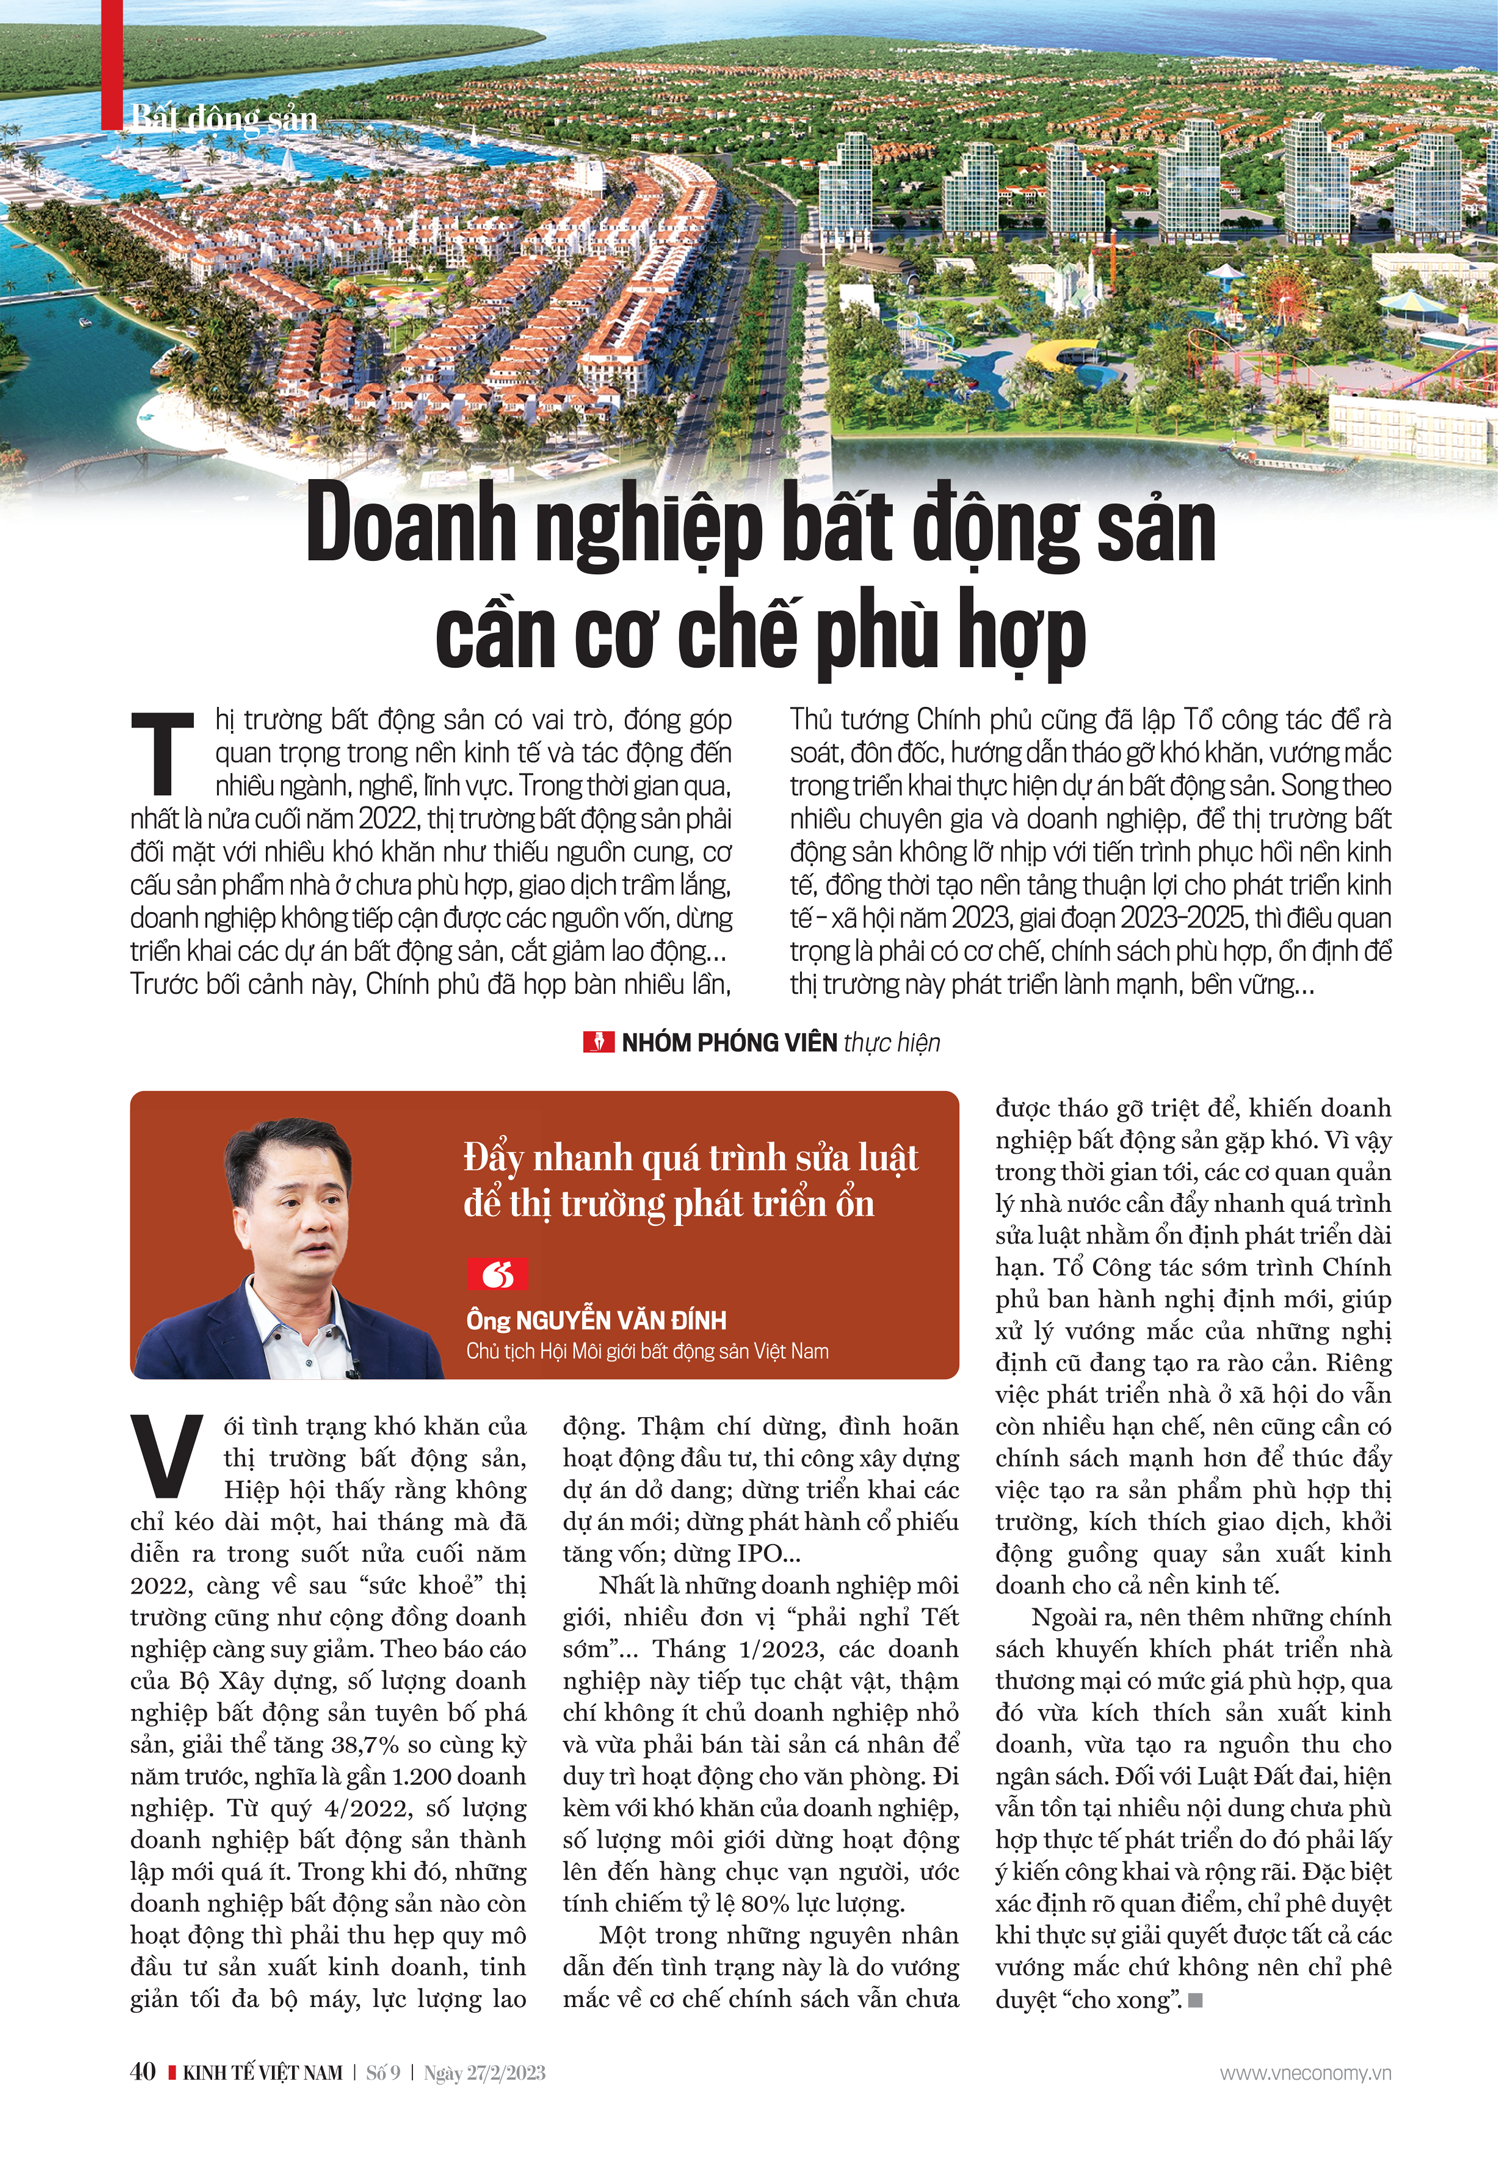

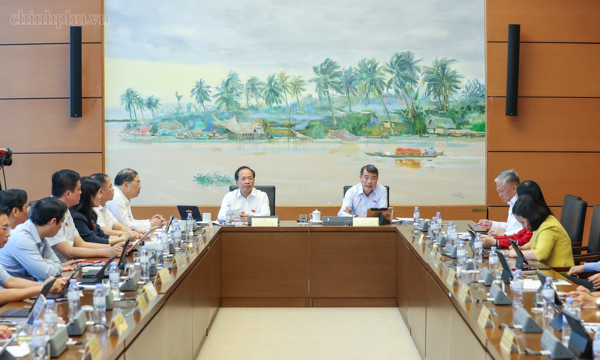
Thủ tướng Lê Minh Hưng: Kiểm soát lạm phát, nâng cao hiệu quả sử dụng ngân sách và trách nhiệm của địa phương

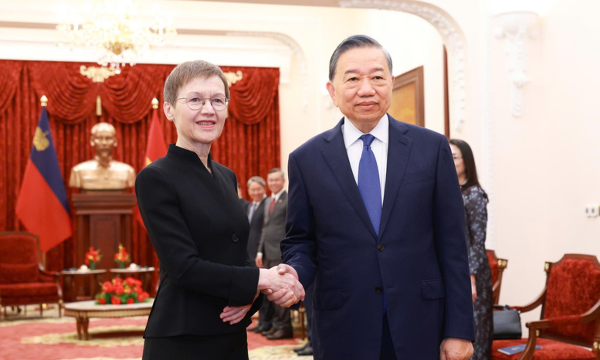
Thúc đẩy thực thi FTA Việt Nam - EFTA, mở rộng hợp tác đầu tư với Liechtenstein
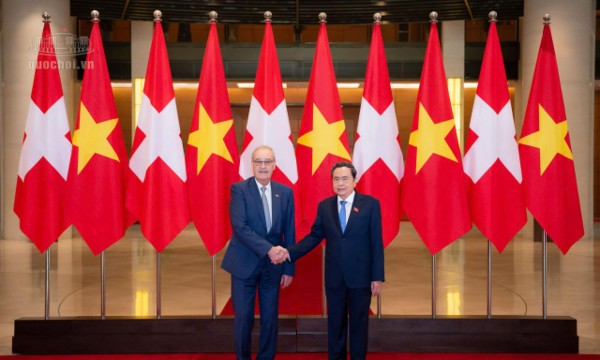
Phát huy hợp tác nghị viện, thúc đẩy thực thi các thỏa thuận cấp cao Việt Nam - Thụy Sĩ
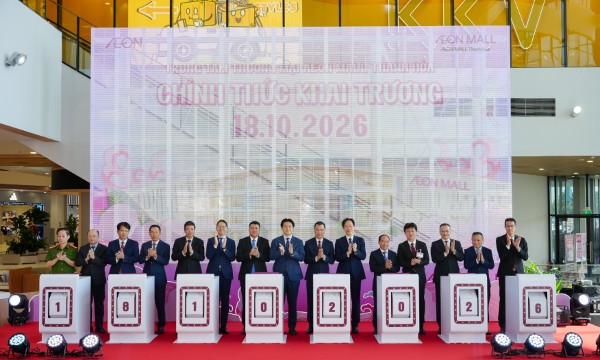
Trung tâm thương mại lớn nhất Thanh Hóa chính thức khai trương
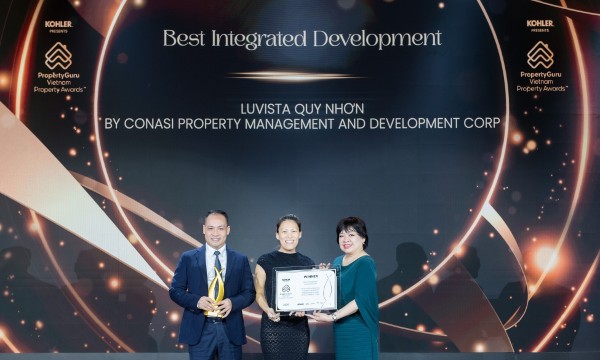
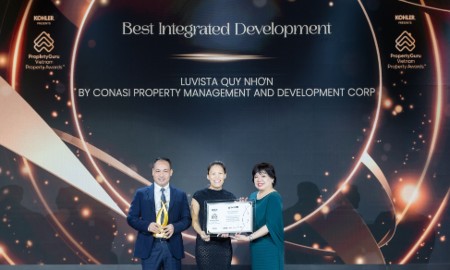
Dự án Luvista Quy Nhơn do CONASI phát triển nhận “cú đúp” giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Luvista Quy Nhơn ghi dấu tại PropertyGuru Vietnam Property Awards 2026 được vinh danh ở hai hạng mục phát triển quần thể Bất động sản và thiết kế kiến trúc cao tầng.
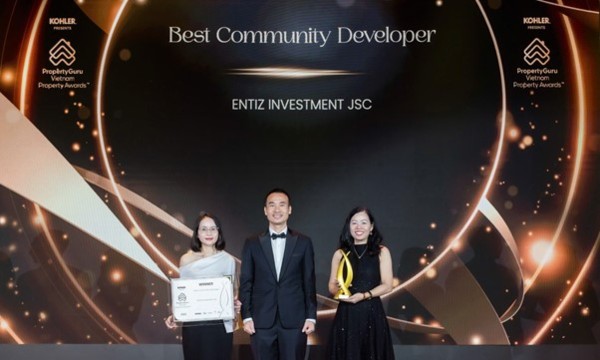
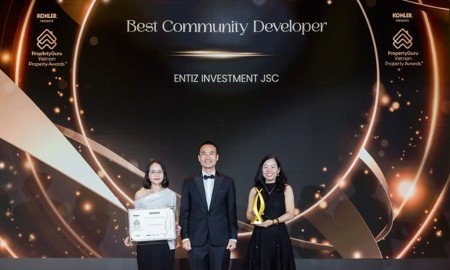
Entiz Group ghi dấu ấn với 3 giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Được vinh danh đồng thời ở 3 hạng mục quan trọng dành cho chủ đầu tư và dự án, Entiz Group tiếp tục khẳng định uy tín trên thị trường với hướng đi riêng: phát triển đô thị hiện đại, gìn giữ bản sắc và kiến tạo cộng đồng bền vững.
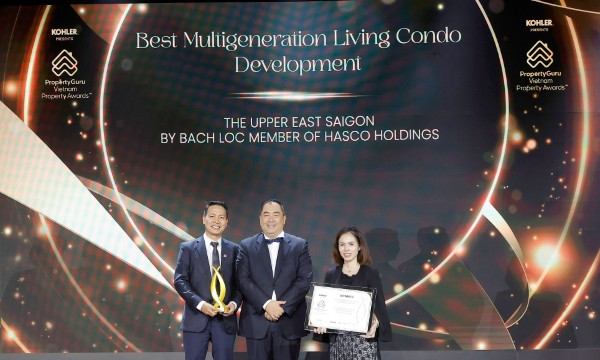
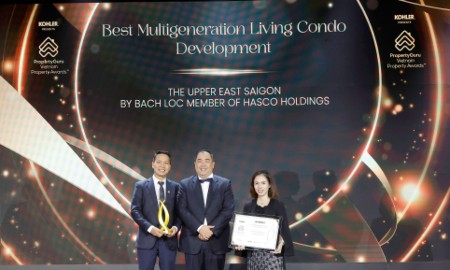
The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026
The Upper East Saigon, dự án đầu tiên của Bách Lộc, chiến thắng hạng mục “Best Multigeneration Living Condo Development” tại Giải thưởng Bất động sản Việt Nam PropertyGuru 2026, diễn ra tối 16/10. Đây là dấu mốc trong hành trình hiện thực hóa tuyên ngôn “Fortune by Design – Kiến tạo thịnh vượng” của nhà phát triển.
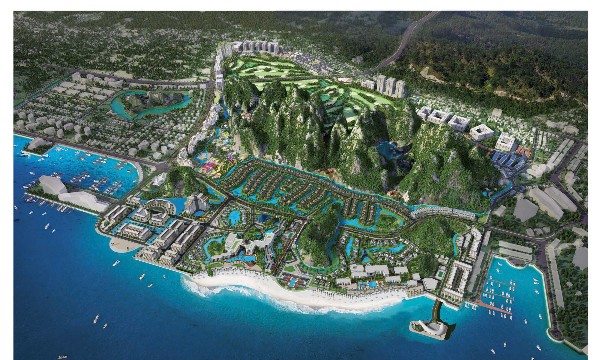
Quảng Ninh chỉ đạo sớm khởi công dự án Monbay Vân Đồn hơn 24.883 tỷ đồng
UBND TP. Quảng Ninh đề nghị nhà đầu tư đẩy nhanh tiến độ, tổ chức khởi công dự án Monbay Vân Đồn ngay khi đủ điều kiện và thi công liên tục, không khởi công hình thức…
Hạ tầng đồng bộ mở rộng không gian phát triển TP. Hồ Chí Minh
TP. Hồ Chí Minh đang đứng trước cơ hội lớn để trở thành đô thị toàn cầu. Tuy nhiên, để biến cơ hội thành hiện thực, Thành phố cần có "siêu năng lực" trong quy hoạch và triển khai các dự án hạ tầng. Đầu tư hạ tầng đồng bộ sẽ là chìa khóa tăng trưởng kinh tế và mở rộng không gian phát triển Thành phố…



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






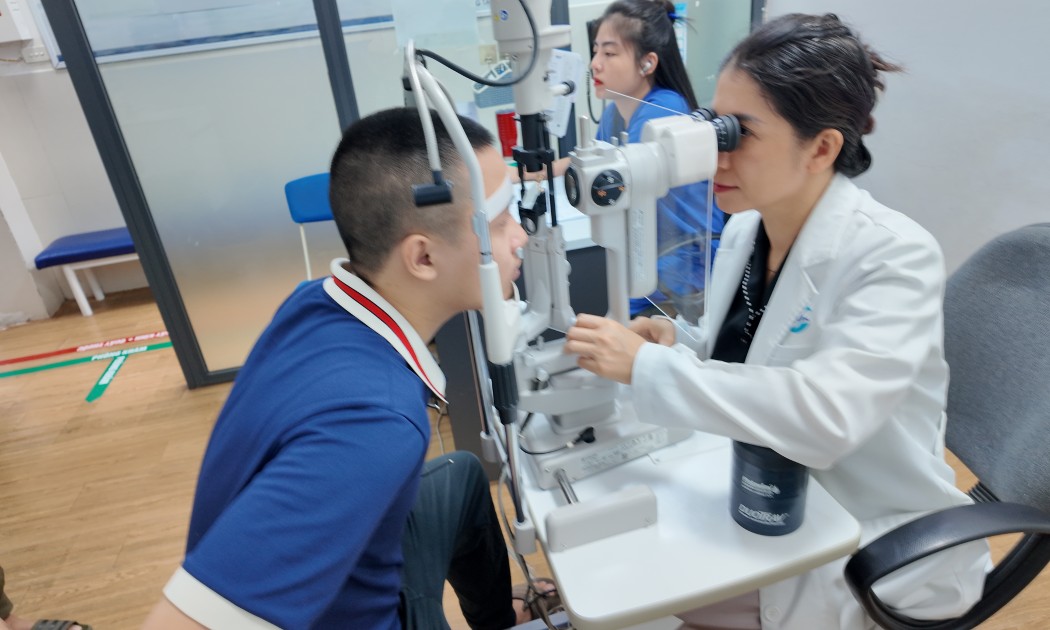
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

