




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Doanh nghiệp bất động sản không dễ phá sản”


Chủ tịch Câu lạc bộ Bất động sản Hà Nội nói về khó khăn của doanh nghiệp bất động sản
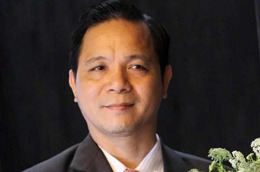
Thị trường bất động sản đang được cho là ở giai đoạn rất khó khăn, đã le lói những nhận định một số doanh nghiệp hạn chế về tiềm lực tài chính có thể sẽ phá sản, nếu chính sách thắt chặt tín dụng đối với lĩnh vực này vẫn tiếp tục kéo dài.
Tuy nhiên, ông Nguyễn Hữu Cường, Chủ tịch Câu lạc bộ Bất động sản Hà Nội cho rằng, phá sản đối với các doanh nghiệp bất động sản không phải là chuyện dễ.
Ông Cường nói:
- Một khi nguồn vốn bị siết thì việc phát triển ổn định, sự sinh tồn của các doanh nghiệp kinh doanh trong lĩnh vực bất động sản phải đối mặt với khó khăn. Đó là sự báo trước. Thị trường sẽ sàng lọc những doanh nghiệp không có tài chính mạnh, có thực lực để đầu tư các dự án, mà quá phụ thuộc vào nguồn vốn đi vay.
Đã có nhiều nhận định rằng, trong thời điểm hiện nay, lĩnh vực bất động sản đang tồn tại nhiều rủi ro, thưa ông?
Đúng là hiện có rất nhiều những dự án không thể hoàn thành do khó khăn về tài chính.
Như, có những dự án hoàn thành được tới 70 - 80% nhưng không được vay tiền tiếp nữa, có dự án thiết kế 20 tầng nhưng làm đến 17 - 18 tầng rồi thôi. Hoặc cũng không ít những dự án làm đến nửa móng nhưng theo quy định của Nghị định 71 là phải xong móng, hoàn thiện hạ tầng mới được vay vốn, giờ làm được nửa móng cũng không huy động được vốn, không bán được các sản phẩm. Như thế làm sao có tiền trả nợ ngân hàng được.
Tuy nhiên, đấy là với những dự án mà chủ đầu tư huy động vốn vay trước khi dự án được khởi động, phụ thuộc vào vốn ngân hàng và đều hết sức khó khăn. Ngược lại, những dự án của chủ đầu tư có tiềm năng thật, điển hình là những doanh nghiệp, tập đoàn “gia đình” có thế mạnh về tài chính thì họ vẫn chủ động được nguồn vốn trong bối cảnh các dự án khác vẫn còn nằm im chờ đợi.
Dù vậy, chúng ta thấy rằng, trong hoàn cảnh hiện nay, doanh nghiệp nào thực lực yếu thì hoặc là phải mua bán sáp nhập, hai là chấp nhận đứng ở ngoài. "Cuộc chơi" này là hoàn toàn sòng phẳng.
Điều đó cũng có nghĩa, nếu chính sách tín dụng đối với lĩnh vực bất động sản tiếp tục thắt chặt, một số doanh nghiệp hạn chế về tài chính, không tiếp cận được nguồn vốn vay, thì sẽ rơi vào tình trạng phá sản?
Phá sản hay không còn là bài toán rất khó. Để phá sản được cũng không dễ. Bởi, ngay thủ tục để phá sản thôi cũng không dễ, chưa kể còn liên quan đến rất nhiều vấn đề khác.
Với quy luật sinh tồn thì rất ít doanh nghiệp chấp nhận cho mình bị phá sản, loại khỏi cuộc chơi. Người ta sẽ phải gồng mình lên, huy động rất nhiều nguồn để hợp sức lại. Đây cũng là bối cảnh để các nhà đầu tư nhỏ lẻ xem lại bức tranh huy động vốn ở các nước xung quanh chúng ta như Thái Lan, Singapore, Hàn Quốc… để học hỏi những kinh nghiệm huy động vốn vào thời điểm khó khăn, khủng hoảng, như các quốc gia đang phát triển trên đã làm.
Như vậy, theo ông, khó khăn về vốn với doanh nghiệp bất động sản hiện nay chưa phải là đường cùng?
Việc khó khăn về vốn là hoàn toàn bình thường ở những quốc gia phát triển nóng về vấn đề bất động sản.
Tuy nhiên, nếu như không co cụm lại, không liên doanh liên kết thì chấp nhận phải “chết” thôi. Nhưng như tôi đã nói, việc để doanh nghiệp bất động sản “chết” cũng không dễ dàng. Có điều, trong việc quy chiếu, phân định lĩnh vực bất động sản là lĩnh vực phi sản xuất và những gì liên quan đều siết chặt thì rất dễ dẫn đến mất công bằng, gây ra những hệ lụy xấu cho tất cả ngành nghề liên quan đến lĩnh vực đầu tư, kinh doanh bất động sản.
Ông có thể phân tích cụ thể hơn?
Theo tôi, trong các chính sách tín dụng phải chỉ rõ, lĩnh vực phi sản xuất là lĩnh vực gì, hàng hoá, phân khúc gì. Ví dụ, vay tiền để mua đồn điền, trang trại, vay tiền đền bù giải phóng mặt bằng, sân golf... thì có cần thiết không? Những thành phần này không cần thiết.
Nhưng còn với những sản phẩm liên quan đến thị trường, thúc đẩy an sinh xã hội như cơ sở hạ tầng, nhà thương mại giá rẻ phù hợp với nhu cầu hiện đang còn thiếu nhưng tài chính đại đa số ở tầm vừa phải thì cần phải được khuyến khích, hỗ trợ từ phía nhà nước, và cần phải mở rộng, bởi đấy là các sản phẩm thu hút các ngành nghề khác trong xã hội, từ các khâu vật liệu sản xuất, trang trí nội ngoại thất, hệ thống vận tải, nhân công…
Vì thế, nếu như phân khúc phát triển nhà ở bị tê liệt, bị bóp nghẹt thì các hệ lụy của xã hội cũng bị ảnh hưởng rộng rãi.
Nhiều ý kiến cho rằng, ngay cả khi doanh nghiệp tiếp cận được nguồn vốn rồi nhưng cũng khó có đầu ra để kích thích phát triển, vì phần lớn người dân có nhu cầu thực sự cũng không có tiền hoặc có ít để tiếp cận được sản phẩm giá cao, nếu không được vay từ ngân hàng?
Chúng ta thấy việc các ngân hàng chưa quan tâm tới đầu ra cho người mua thực tế cũng là một bài toán. Thay vì cho một dự án vay tiền rủi ro lớn, nợ khó đòi, thì anh cho 100 người vay hoặc hơn, thì vừa giải quyết được nhu cầu chính đáng, vừa đảo nợ được cho ngân hàng.
Nếu ngân hàng có tiền và người dân có nhu cầu tìm đến nhau được thì thị trường sẽ sôi động trở lại.
Còn các chủ đầu tư, để tạo cho sản phẩm có tính thanh khoản nhanh thì họ phải có các chiến lược giảm giá ưu đãi khác biệt. Ở đây không nói đến từ hạ giá, vì có thể oan uổng cho những dự án tốt, vị trí đẹp. Ta phải phân biệt giảm giá liên quan đến quy hoạch, tài chính, pháp luật, kỹ thuật hay dự án rất đẹp nhưng nguồn tiền vay của ngân hàng không hỗ trợ để người ta hoàn thành dự án.
Trong trường hợp trên, đầu ra là đặc biệt quan trọng trong cả hệ thống ngân hàng và những người có nhu cầu thực. Nó sẽ loại bỏ được lớp đầu cơ vì những người vay đó phải thế chấp bằng nhà của mình và nguồn trả tiền duy nhất là thu nhập ổn định và không ai muốn mất nhà của mình cả. Nhưng với các dự án hút tiền rất lớn thì cá nhân, hệ thống tổ chức cũng không đảm bảo được nếu có các rủi ro xảy ra.
Tóm lại, việc cho vay tiền, cung cấp đầu ra cho thị trường cũng là giải pháp giúp cho thị trường sôi động trở lại, vì nhu cầu thay đổi nhà ở từ bé đến lớn của rất nhiều người công chức hiện đang thuê, cần mua nhà giá rẻ, nếu nơi nào đó bán giá rẻ, có ngân hàng cho vay nữa thì rõ ràng thị trường sẽ sôi động trở lại.
Vậy mong mỏi và kỳ vọng hàng đầu hiện nay của các doanh nghiệp bất động sản là gì, thưa ông?
Nguồn vốn. Vì đây là cái quyết định sự tồn tại của bất kỳ doanh nghiệp nào. Không có thì không tồn tại được. Nhưng vốn sẽ được cung cấp vào kênh như thế nào trong hệ thống tín dụng thì phải được làm rõ.
Tất cả chúng ta đều phải có trách nhiệm cùng Chính phủ kiềm chế lạm phát. Cũng không thể kêu gọi Nhà nước đổ tiền vào lĩnh vực phi sản xuất trong bất động sản được. Chính phủ, bộ, ngành phải phân định rõ những dự án cần thiết cho nhu cầu nhà ở, an sinh xã hội thì lượng tiền đó rất nhỏ so với hiệu quả mang lại.
Hơn nữa cũng còn phải căn cứ vào tình hình lạm phát tiếp tục như thế nào. Người dân, doanh nghiệp đều đồng tình phải siết chặt tín dụng vì nếu cứ thả tiền ra thì lạm phát càng tăng cao, hậu quả người dân gánh chịu. Nhưng nếu chờ cho lạm phát chìm xuống mới hoạt động thì đó không phải là thói quen của người Việt.
Vì, người Việt Nam ta trong lúc khó khăn luôn thể hiện sự thông minh, sáng tạo nhất.
Tôi cho rằng, các chủ đầu tư có chiến lược kinh doanh tốt từ trước đến giờ, không phụ thuộc vào tín dụng ngân hàng vẫn sẽ tồn tại và có nhiều cách để tồn tại, những doanh nghiệp khác thì phải liên doanh liên kết sáp nhập vì không ai muốn "chết" cả.


Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...
Cho thuê căn hộ để lưu trú cần đi đôi với quản lý chặt chẽ
Đề xuất cho phép sử dụng căn hộ chung cư để cho thuê lưu trú đi kèm yêu cầu về quản lý, vận hành nhà chung cư, bảo đảm hài hòa lợi ích và môi trường sống của cư dân nhằm góp phần bổ sung nguồn cung cơ sở lưu trú du lịch, đáp ứng nhu cầu ngày càng tăng của du khách...
Yếu tố cạnh tranh mới của bất động sản công nghiệp
AI và trung tâm dữ liệu đang mở ra dư địa phát triển cho bất động sản công nghiệp Việt Nam. Song, làn sóng đầu tư công nghệ cao cũng đang tái định hình các tiêu chuẩn lựa chọn địa điểm, đòi hỏi hạ tầng khu công nghiệp phải nhanh chóng chuyển mình để đáp ứng những yêu cầu vận hành mới...

TP. Hồ Chí Minh đặt mục tiêu hoàn thành 181.257 căn nhà ở xã hội đến 2030
TP. Hồ Chí Minh đang nỗ lực thực hiện chỉ tiêu phát triển 181.257 căn nhà ở xã hội và nhà ở cho thuê giai đoạn 2026–2030, bao gồm 129.257 căn để bán, cho thuê mua và 52.000 căn nhà ở cho thuê. Đây là một phần trong kế hoạch phát triển đô thị bền vững của Thành phố, nhằm đáp ứng nhu cầu nhà ở ngày càng tăng của người dân…
Doanh nghiệp xây dựng vẫn chịu nhiều sức ép
Dù hoạt động sản xuất kinh doanh quý 3/2026 có chuyển biến tích cực, doanh nghiệp xây dựng vẫn đối mặt nhiều sức ép từ giá nguyên vật liệu tăng cao, khó khăn về vốn, lao động và nguồn cung vật liệu...

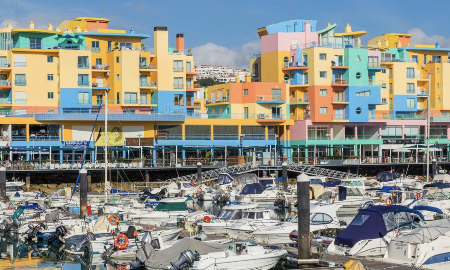




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...