




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá nhiều nhóm ngành đã về sát đáy


Mặt bằng định giá P/E của nhiều ngành đã thu hẹp đáng kể, thậm chí lùi xuống dưới mức trung bình 1 năm và tiến sát vùng đáy của giai đoạn này.
Chứng khoán Phú Hưng (PHS) vừa có báo cáo cập nhật triển vọng thị trường chứng khoán tháng 12 trong đó nhấn mạnh thanh khoản trung bình ba sàn tháng 11/2025 tiếp tục sụt giảm và nối dài đà giảm từ giai đoạn bùng nổ tháng 8, trong bối cảnh trũng thông tin và không có nhiều chất xúc tác mới.
Thêm vào đó, mùa công bố kết quả kinh doanh diễn ra với một số kỳ vọng đã được phản ánh vào giá, khiến dòng tiền trở nên thận trọng hơn. Sự lưỡng lự cũng chi phối ở kênh chứng quyền, với giá trị giao dịch trung bình tháng giảm hơn 40%.
Kênh chứng khoán phái sinh ghi nhận giá trị giao dịch giảm gần 17%. Hoạt động neo giữ nhóm trụ trong rổ VN30 có vẻ làm cho việc phòng vệ trong chiều giảm giá trở nên khó khăn hơn.
Dòng tiền tiếp tục phân hóa, đà tăng tập trung nhiều vào các cổ phiếu trụ cột dẫn dắt ngành, trong khi mức lan tỏa vẫn còn hạn chế.
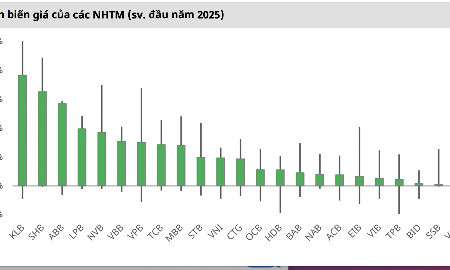
Về mặt tác động chỉ số, nhóm Bất động sản dẫn dắt bởi nhóm Vingroup đóng góp lớn nhất vào mức tăng chung và trở nên vượt trội. Bên cạnh nhóm Du lịch giải trí, Thực phẩm & đồ uống cũng góp phần tạo lực kéo nhưng hạn chế hơn. Ở chiều ngược lại, nhóm Ngân hàng kéo giảm chỉ số chung nhiều nhất, bên cạnh nhóm Dịch vụ tài chính, Công nghệ cũng có diễn biến kém.
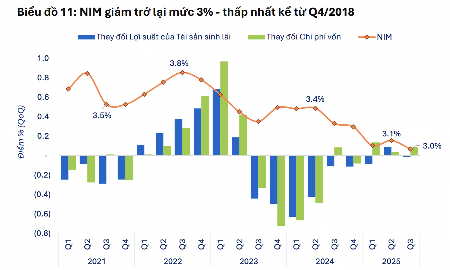
Đối với ngành Ngân hàng, sẽ có nhiều thách thức phải đối mặt cuối năm. Trong bối cảnh lãi suất huy động duy trì ở vùng cao trong khi lãi suất cho vay khó tăng tương ứng nhằm hỗ trợ phục hồi nền kinh tế, biên lãi ròng (NIM) của hệ thống ngân hàng sẽ chịu sức ép lớn.
Bên cạnh đó, bộ đệm hấp thụ rủi ro cũng là vấn đề cần lưu ý. Gần đây, Tổ chức Xếp hạng tín nhiệm Fitch Ratings cảnh báo tốc độ tăng trưởng tín dụng nhanh của các ngân hàng Việt Nam đang làm gia tăng rủi ro trong hệ thống, đặc biệt khi Chính phủ dự kiến bãi bỏ cơ chế cấp hạn mức tín dụng đã áp dụng nhiều năm.
Nhịp điều chỉnh ở nhiều nhóm ngành đang diễn ra mạnh hơn so với mức giảm của VN-Index, trong khi nền tảng lợi nhuận quý 3 vẫn duy trì ổn định. Hệ quả là mặt bằng định giá P/E của nhiều ngành đã thu hẹp đáng kể, thậm chí lùi xuống dưới mức trung bình 1 năm và tiến sát vùng đáy của giai đoạn này.
Về mặt định giá chung, thị trường đang vận động ở mức P/E 14.75 tại ngày 28/11/2025, giảm về lại thấp hơn mức trung bình 10 năm là 15.2, nhưng cao hơn một chút so với mức trung bình 5 năm là 14.4. Nếu so với mức đỉnh gần giai đoạn 2021-2022, khi P/E giao dịch quanh 18-19 lần định giá thị trường vẫn còn khá hấp dẫn.
PHS cho rằng đây là cơ hội tiềm năng để tích lũy dần các vị thế đầu tư trong dài hạn, đặc biệt có thể chú ý các nhóm như Bán lẻ, Dầu khí, Hóa chất, Tiện ích và Tài nguyên cơ bản – hiện đang giao dịch quanh vùng định giá thấp nhất trong năm.
Trên cơ sở đó, PHS đưa ra kịch bản tích cực với xác suất thấp hơn VN-Index có thể quay về vùng 1.760-1.800 điểm; Kịch bản cơ sở với xác suất cao hơn VN-Index đạt 150-1750 điểm.
Mặc dù vậy, ở bên ngoài vẫn còn nhiều yếu tố rủi ro cần lưu ý. Nội tại kinh tế Mỹ đang bộc lộ không ít thách thức khi tỷ lệ thất nghiệp tăng lên 4,4% trong tháng 9, tiến gần mức cao nhất kể từ tháng 10/2021, trong bối cảnh lạm phát hạ nhiệt nhưng thâm hụt ngân sách và gánh nặng nợ công tiếp tục gia tăng, đặt Fed vào thế khó trong việc hoạch định chính sách lãi suất.
Năm 2025 gần khép lại với việc vàng trở thành tài sản có mức lợi suất vượt trội (trên 60% tính từ đầu năm) nhờ được hưởng lợi từ căng thẳng địa chính trị, trong khi thị trường chứng khoán Mỹ duy trì đà tăng nhưng đã xuất hiện sự phân hóa mạnh và các nhịp điều chỉnh sâu, đồng USD suy yếu và lợi suất trái phiếu chính phủ Mỹ vẫn neo ở vùng cao.
Trong bối cảnh đó, dự báo dòng vốn đầu tư toàn cầu có xu hướng chuyển sang trạng thái phòng thủ. Trong ngắn hạn, rủi ro điều chỉnh của thị trường có thể gia tăng nếu BOJ tiếp tục lộ trình nâng lãi suất với giọng điệu “diều hâu”, làm dấy lên áp lực đảo ngược các vị thế carry trade như giai đoạn giữa năm 2024; dù bối cảnh hiện tại đã khác và nhà đầu tư đã rút ra nhiều bài học, các phát biểu cứng rắn của Thống đốc BOJ Kazuo Ueda vẫn có thể là chất xúc tác kích hoạt một nhịp bán tháo mới.
Bài liên quan

KIỂM SOÁT CHẤT LƯỢNG: NỀN TẢNG NÂNG CAO GIÁ TRỊ CÔNG TRÌNH NỘI THẤT

Thủ tướng Lê Minh Hưng, Chủ tịch Quốc hội Trần Thanh Mẫn gặp mặt nữ đại biểu Quốc hội khóa XVI
Elon Musk tuyên bố tặng mỗi trẻ em Mỹ một cổ phiếu SpaceX vào năm tới
Dự báo kết quả bầu cử giữa nhiệm kỳ Mỹ khiến cổ phiếu quốc phòng sụt giá mạnh
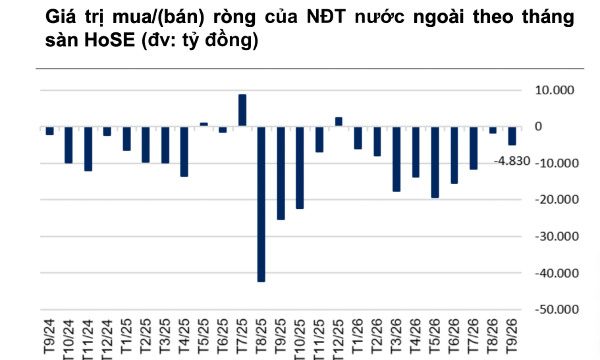
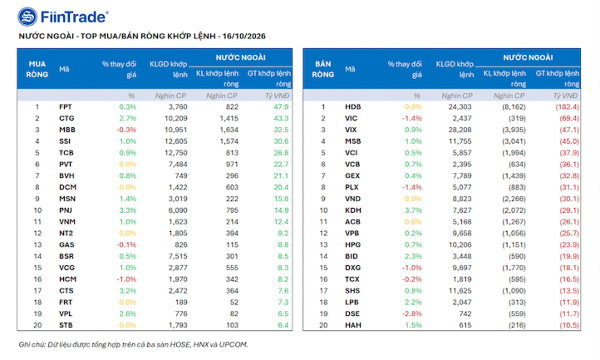
Khối ngoại bán ròng gần 120 nghìn tỷ từ đầu năm
Lũy kế 9 tháng đầu năm 2026, giá trị bán ròng của khối ngoại trên HoSE đạt hơn 97,8 nghìn tỷ đồng, tương đương cùng kỳ năm 2025. Áp lực bán ròng của khối ngoại tiếp tục gây sức ép lên tâm lý thị trường.
Thủ tướng Nhật Bản bác bỏ sự chỉ trích về đồng yên yếu và lãi suất cao
Thủ tướng Nhật Bản Sanae Takaichi lên tiếng bác bỏ mạnh mẽ quan điểm cho rằng bà phải chịu trách nhiệm về tình trạng đồng yên yếu và lãi suất cao...
Dự báo kết quả bầu cử giữa nhiệm kỳ Mỹ khiến cổ phiếu quốc phòng sụt giá mạnh
Cổ phiếu ngành quốc phòng Mỹ đang trên đà mất giá mạnh do kỳ vọng ngày càng tăng về việc Đảng Dân chủ sẽ giành chiến thắng áp đảo trong cuộc bầu cử giữa nhiệm kỳ sắp tới...
Nasdaq và S&P 500 hồi phục nhờ lực bắt đáy cổ phiếu AI, giá dầu giằng co trên ngưỡng 100 USD/thùng
Lực bắt đáy cổ phiếu trí tuệ nhân tạo (AI) - sau khi những cổ phiếu này bị bán tháo trong tuần trước - đã đưa hai chỉ số Nasdaq và S&P 500 của thị trường chứng khoán Mỹ tăng điểm trong phiên ngày thứ Hai (19/10)...
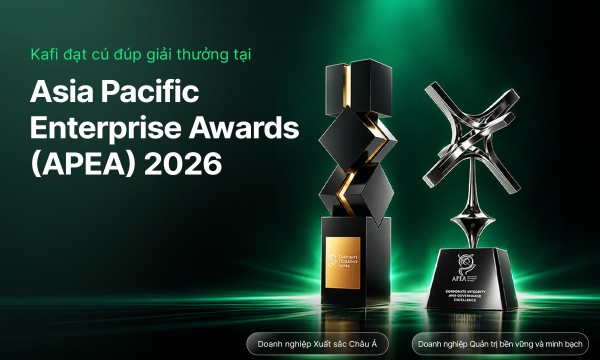
Chứng khoán Kafi đạt cú đúp giải thưởng tại APEA 2026, lợi nhuận 9 tháng tăng hơn 58%
Công ty Cổ phần Chứng khoán Kafi (mã chứng khoán: KAI) được vinh danh tại hai hạng mục của Asia Pacific Enterprise Awards (APEA) 2026.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...