




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chính phủ gia hạn thời hạn nộp thuế, tiền thuê đất năm 2024


Chính phủ vừa ban hành Nghị định số 64/2024/NĐ-CP ngày 17/6/2024 về việc gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2024…
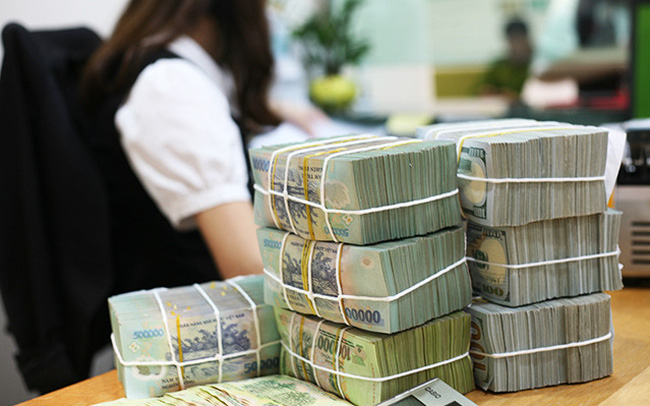
Theo đó, đối với thuế giá trị gia tăng (trừ thuế giá trị gia tăng khâu nhập khẩu), Chính phủ gia hạn thời hạn nộp thuế đối với số thuế giá trị gia tăng phát sinh phải nộp (bao gồm cả số thuế phân bổ cho các địa phương cấp tỉnh khác nơi người nộp thuế có trụ sở chính, số thuế nộp theo từng lần phát sinh) của kỳ tính thuế từ tháng 5 đến tháng 9/2024 (đối với trường hợp kê khai thuế giá trị gia tăng theo tháng) và kỳ tính thuế quý 2/2024, quý 3/2024 (đối với trường hợp kê khai thuế giá trị gia tăng theo quý) của các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn.
THỜI GIAN GIA HẠN TỪ 2-5 THÁNG
Thời gian gia hạn là 5 tháng đối với số thuế giá trị gia tăng của tháng 5/2024, tháng 6/2024 và quý 2/2024; thời gian gia hạn là 4 tháng đối với số thuế giá trị gia tăng của tháng 7/2024; thời gian gia hạn là 3 tháng đối với số thuế giá trị gia tăng của tháng 8/2024, thời gian gia hạn là 2 tháng đối với số thuế giá trị gia tăng của tháng 9/2024 và quý 3/2024. Thời gian gia hạn được tính từ ngày kết thúc thời hạn nộp thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
Thời hạn nộp thuế giá trị gia tăng của tháng, quý được gia hạn như sau: thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 5/2024 chậm nhất là ngày 20/11/2024. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 6, 7, 8, 9 năm 2024 chậm nhất là ngày 20/12/2024. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế quý 2, quý 3 năm 2024 chậm nhất là ngày 31/12/2024.
Đối với thuế thu nhập doanh nghiệp, Chính phủ gia hạn thời hạn nộp thuế đối với số thuế thu nhập doanh nghiệp tạm nộp của quý 2 kỳ tính thuế thu nhập doanh nghiệp năm 2024 của doanh nghiệp, tổ chức thuộc đối tượng được gia hạn nêu trên. Thời gian gia hạn là 3 tháng, kể từ ngày kết thúc thời hạn nộp thuế thu nhập doanh nghiệp theo quy định của pháp luật về quản lý thuế.
Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh, gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với số tiền thuế phải nộp phát sinh năm 2024 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực theo quy định. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại khoản này chậm nhất là ngày 30/12/2024.
Đối với tiền thuê đất, gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2024 (số phải nộp kỳ thứ hai năm 2024) của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng được gia hạn đang được Nhà nước cho thuê đất trực tiếp theo quyết định hoặc hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hàng năm. Thời gian gia hạn là 2 tháng kể từ ngày 31/10/2024.
Nghị định này có hiệu lực từ ngày 17/6/2024 đến hết ngày 31/12/2024. Sau thời gian gia hạn theo Nghị định này, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định hiện hành.
GIA HẠN NỘP THUẾ TIÊU THỤ ĐẶC BIỆT VỚI Ô TÔ LẮP RÁP TRONG NƯỚC
Chính phủ cũng vừa ban hành Nghị định 65/2024/NĐ-CP gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất, lắp ráp trong nước. Nghị định nêu rõ: gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, tháng 6, tháng 7, tháng 8 và tháng 9 năm 2024 đối với ô tô sản xuất hoặc lắp ráp trong nước. Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20/11/2024. Cụ thể, thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 5, 6, 7/2024 chậm nhất là ngày 20/11/2024. Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8, 9/2024 chậm nhất là ngày 20/1/2024.
Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn theo Nghị định. Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn thời hạn nộp thuế tiêu thụ đặc biệt. Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng được gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc dừng gia hạn và người nộp thuế phải nộp đủ số tiền thuế và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước. Trường hợp sau khi hết thời gian gia hạn, cơ quan thuế phát hiện qua thanh tra, kiểm tra người nộp thuế không thuộc đối tượng được gia hạn thời hạn nộp thuế tiêu thụ đặc biệt theo quy định tại Nghị định này thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp do cơ quan thuế xác định lại vào ngân sách nhà nước.
Trong thời gian được gia hạn nộp thuế tiêu thụ đặc biệt, cơ quan thuế không tính tiền chậm nộp đối với số tiền thuế tiêu thụ đặc biệt được gia hạn. Trường hợp, cơ quan thuế đã tính tiền chậm nộp đối với các hồ sơ khai thuế tiêu thụ đặc biệt thuộc trường hợp được gia hạn theo quy định tại Nghị định này thì cơ quan thuế thực hiện điều chỉnh lại không tính tiền chậm nộp thuế tiêu thụ đặc biệt.
Nghị định này có hiệu lực kể từ ngày 17/6/2024 đến hết ngày 31/12/2024. Sau thời gian gia hạn theo Nghị định này, việc nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước được thực hiện theo quy định hiện hành.

Hoàn thiện cơ chế để gỡ vướng cho các dự án đầu tư có sử dụng đất
Trong quá trình thúc đẩy tăng trưởng kinh tế, tháo gỡ khó khăn tại các dự án đầu tư là một trong những yêu cầu đặt ra để khơi thông nguồn lực và đẩy nhanh tiến độ triển khai. Trong bối cảnh hiện nay, công tác này không thể giải quyết đơn giản bằng cách áp dụng quy định mới, mà đòi hỏi cần có cơ chế đặc thù...
Đà Nẵng đẩy mạnh xử lý nhà, đất dôi dư sau sáp nhập, đảm bảo sử dụng hiệu quả tài sản công
Thành phố Đà Nẵng đang tích cực triển khai công tác xử lý nhà, đất dôi dư sau hơn một năm sáp nhập với tỉnh Quảng Nam theo chỉ đạo của Thủ tướng Chính phủ trong Công điện số 68/CĐ-TTg ngày 07/10/2026. Với mục tiêu tối ưu hóa nguồn lực tài sản công, thành phố đã có những bước đi quyết liệt nhằm đưa các cơ sở nhà, đất vào khai thác hiệu quả...
Từ kiến trúc đến trải nghiệm sống: Câu chuyện thiết kế tại Imperia Sensa Park
Một ngôi nhà đẹp có thể gây ấn tượng ngay từ lần đầu ghé thăm, nhưng điều khiến con người mong muốn trở về mỗi ngày lại đến từ những trải nghiệm gần gũi: Ánh sáng tự nhiên, làn gió mát lành, khoảng xanh yên tĩnh hay cảm giác thư thái trong từng không gian sống.
Astor 1: Tâm điểm sống văn hóa quốc tế mang nhịp điệu Uptown Manhattan tại Ciputra
Mang cảm hứng Uptown Manhattan – nơi nhịp sống phồn hoa, thời thượng giao hòa cùng không gian xanh thư thái, Astor 1 kiến tạo dấu ấn sống quốc tế giữa quần thể biểu tượng Ciputra.
Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...