




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cắt giảm thuế quan trong AKFTA: Trên 90% số dòng thuế sẽ bị loại bỏ


Từ ngày 1/6/2007, Hiệp định về thương mại hàng hoá chính thức có hiệu lực đối với Hàn Quốc và 5 nước ASEAN
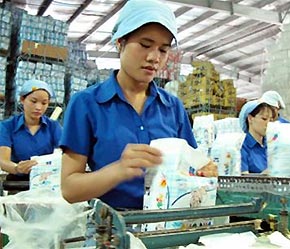
Từ ngày 1/6/2007, Hiệp định về thương mại hàng hoá chính thức có hiệu lực đối với Hàn Quốc và 5 nước ASEAN (Indonesia, Malaysia, Myanmar, Singapore, Việt Nam).
Hiệp định này sẽ có hiệu lực đối với các nước Brunei, Campuchia, Lào và Philippines khi các nước này hoàn tất các thủ tục phê duyệt trong nước và bắt đầu thực thi các cam kết.
Tính đến thời điểm tháng 6/2007, mới chỉ có 4 nước là Hàn Quốc, Malaysia, Singapore và Việt Nam đã ban hành các văn bản pháp lý trong nước về cắt giảm thuế. Trong đó, Việt Nam chỉ ban hành mức thuế suất AKFTA cho từng năm một, còn Hàn Quốc ban hành mức thuế suất AKFTA theo lộ trình.
Lịch trình cắt giảm và loại bỏ thuế quan trong AKFTA được thực hiện theo lộ trình thông thường và lộ trình nhạy cảm. Đối với lộ trình thông thường, thuế suất của 90% tổng số dòng thuế trở lên trong Biểu thuế nhập khẩu của mỗi nước sẽ phải cắt giảm dần và loại bỏ hoàn toàn vào 2010, với một số dòng thuế linh hoạt đến 2012 đối với ASEAN 6 và Hàn Quốc. Việt Nam được cắt giảm thuế quan chậm hơn 6 năm nên các thời hạn tương ứng sẽ là 2016 và 2018.
Lộ trình nhạy cảm bao gồm toàn bộ các mặt hàng còn lại trong Biểu thuế nhập khẩu của mỗi nước, được chia thành danh mục nhạy cảm thường và danh mục nhạy cảm cao. Với danh mục nhạy cảm thường, các nước ASEAN 6 và Hàn Quốc phải cắt giảm thuế suất của các dòng thuế xuống 20% vào năm 2012 và 0-5% vào năm 2016. Thời hạn tương ứng của Việt Nam là 2017 và 2021.
Việc cắt giảm thuế quan đối với các dòng thuế thuộc danh mục nhạy cảm cao được thực hiện theo 5 nhóm: cắt giảm xuống mức thuế suất không quá 50% (nhóm A), mỗi nước chỉ được để 5 mặt hàng có thuế MFN thấp hơn hoặc bằng 50%; cắt giảm 20% mức thuế suất hiện hành (nhóm B); cắt giảm 50% mức thuế suất hiện hành (nhóm C); hạn ngạch thuế quan được thoả thuận song phương (nhóm D); loại trừ 40 dòng thuế HS 6 số không thực hiện cắt giảm thuế quan (nhóm E).
Biểu thuế AKFTA của Việt Nam bao gồm toàn bộ các mặt hàng còn lại sau khi trừ đi các mặt hàng thuộc Danh mục ST (gồm 2.137 mặt hàng ở cấp độ HS 10 số, chủ yếu là các sản phẩm như trứng gia cầm, đường, thuốc lá, động cơ, phương tiện vận tải, xăng dầu, sắt thép, vật liệu xây dựng, sản phẩm điện tử điện lạnh, giấy, dệt may...) và các mặt hàng loại trừ theo đúng quy định của WTO.
Để thực hiện Hiệp định về thương mại hàng hoá, Bộ Thương mại đã ban hành Quyết định số 02/2007/QĐ-BTM về Quy chế cấp Giấy chứng nhận xuất xứ hàng hoá mẫu AK và Bộ Tài chính đã có Quyết định số 41/2007/QĐ-BTC về việc ban hành Danh mục hàng hoá và thuế suất nhập khẩu ưu đãi đặc biệt của Việt Nam cho năm 2007 (Biểu thuế AKFTA 2007 của Việt Nam) để thực hiện Hiệp định Thương mại hàng hoá ASEAN - Hàn Quốc. Lộ trình giảm thuế từ năm 2008 trở đi sẽ được xây dựng trên cơ sở Danh mục hài hoà thuế quan ASEAN phiên bản 2007.
Uỷ ban Quốc gia về hợp tác kinh tế quốc tế khẳng định việc Việt Nam tham gia thiết lập Khu vực Thương mại tự do ASEAN - Hàn Quốc (AKFTA) vào năm 2010 sẽ tác động trực tiếp đến thị trường hàng hoá của Việt Nam.
Theo bà Phan Thị Thu Hiền, Phó Vụ trưởng Vụ Hợp tác quốc tế (Bộ Tài chính), hàng hoá nhập khẩu vào AKFTA sẽ được cấp xuất xứ và đủ điều kiện để được hưởng ưu đãi thuế quan theo C/O mẫu AK nếu hàng hoá đó đáp ứng một trong ba tiêu chí sau.
Thứ nhất
, “sản phẩm thuần tuý” có xuất xứ thuần tuý hoặc được sản xuất toàn bộ tại lãnh thổ của một nước thành viên. Các sản phẩm này hoàn toàn được trồng, chăn nuôi, đánh bắt, khai khoáng... theo quy định Quy tắc các sản phẩm thuần tuý.
Thứ hai
là tiêu chí hàm lượng. Tổng giá trị các nguyên vật liệu (một phần hoặc cả phần) có xuất xứ ngoài AKFTA và không xác định được xuất xứ không được vượt quá 60%. Trường hợp nhập khẩu nguyên vật liệu từ một hoặc nhiều nước thuộc AKFTA thì được cộng gộp toàn bộ giá trị của nguyên vật liệu nếu hàm lượng AKFTA của nguyên vật liệu đó bằng hoặc lớn hơn 40% (cần lưu ý khi cộng gộp không được tính phần xuất xứ Thái Lan vì Thái Lan chưa phải là thành viên của AKFTA).
Thứ ba
là tiêu chí sản phẩm cụ thể sẽ được sử dụng bổ sung cho hai tiêu chí trên. Đây là quy tắc các bên đàm phán và thống nhất cho từng mặt hàng cụ thể và được coi là đã qua quá trình chuyển đổi cơ bản nên có xuất xứ AKFTA.
Ông Trần Trung Thực, Trưởng đoàn đàm phán ASEAN - Hàn Quốc của Việt Nam, cho biết xuất khẩu của Việt Nam sang Hàn Quốc đang tăng đột biến. Bên cạnh đó, với tư cách là nước thành viên của ASEAN, các doanh nghiệp Việt Nam nếu đáp ứng các tiêu chí cũng đã, đang và tiếp tục được hưởng thuế quan ưu đãi theo C/O mẫu D khi xuất khẩu vào ASEAN và theo C/O mẫu E khi xuất khẩu vào Trung Quốc (Khu vực mậu dịch tự do ASEAN- Trung Quốc bắt đầu thực hiện theo các cam kết từ năm 2004).

Hải Phòng công bố thủ tục thuộc lĩnh vực thương mại quốc tế
Cùng với việc uỷ quyền 2 nhiệm vụ cho Giám đốc Sở Công thương, Hải Phòng cũng công bố danh mục 16 thủ tục hành chính trong lĩnh vực thương mại quốc tế…
Hiệp định CEPA mở đường cho hàng Việt thâm nhập thị trường Trung Đông và châu Phi
Do đặc thù địa hình sa mạc và cơ cấu dân số chủ yếu là người nhập cư, UAE phải nhập khẩu tới 85% – 90% nhu cầu lương thực, thực phẩm. Trong bối cảnh đó, Hiệp định Đối tác Kinh tế Toàn diện Việt Nam – UAE (CEPA) được kỳ vọng sẽ mở ra cơ hội xuất khẩu cho các doanh nghiệp Việt Nam không chỉ tại UAE, mà còn mở rộng sang toàn bộ thị trường Trung Đông và châu Phi...
Ngành chăn nuôi tìm cách nâng cao sức cạnh tranh trước áp lực từ thịt nhập khẩu
Giá thành sản xuất cao, chi phí đầu vào tăng và sức mua thiếu ổn định đang khiến người chăn nuôi trong nước khó duy trì lợi nhuận. Trong bối cảnh thịt nhập khẩu có lợi thế về giá, bài toán cạnh tranh không chỉ nằm ở thị trường mà còn ở năng suất và cách tổ chức sản xuất...
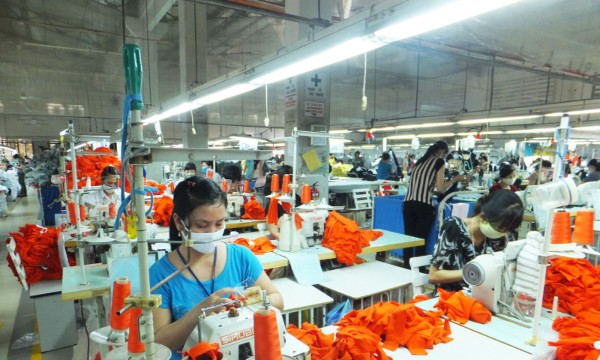
Nhà tái chế dệt may trước cơ hội và thách thức từ tiêu chuẩn mới
Cùng một tấn chai nhựa hay vải vụn, nhưng có nhà tái chế bán được sản phẩm vào chuỗi cung ứng của các nhãn hàng dệt may quốc tế, trong khi doanh nghiệp khác chỉ có thể bán với giá thấp, dù đôi khi sử dụng hệ thống máy móc và nguồn thu mua tương tự…
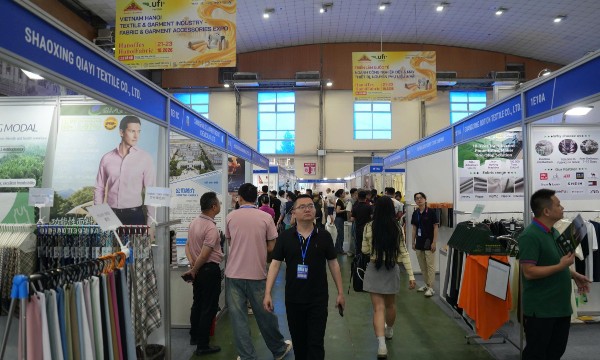
Gỡ điểm nghẽn nguyên phụ liệu để ngành dệt may tận dụng hiệu quả các FTA
Phát triển sản xuất sợi, vải, nhuộm, hoàn tất đạt chuẩn môi trường và phụ liệu trong nước là yêu cầu cấp thiết để doanh nghiệp dệt may tận dụng ưu đãi của các hiệp định thương mại tự do (FTA) và giữ ổn định đơn hàng…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...