


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cập nhật lợi nhuận quý 4/2025: Giảm tốc mạnh do nhóm Tài chính chững lại


Lợi nhuận sau thuế của 580 doanh nghiệp, bao gồm ngân hàng, tăng +28,5% so với cùng kỳ trong quý 4/2025, thấp hơn mức tăng trong quý 3 (+42,3% so với cùng kỳ nhưng vượt xa mức tăng trưởng bình quân của 4 quý trước đó (+18,8%).
Tính đến ngày 28/1/2026, đã có 604 ngân hàng và doanh nghiệp niêm yết đại diện 41,5% vốn hóa toàn thị trường công bố báo cáo tài chính hoặc ước tính sơ bộ kết quả kinh doanh quý 4 và cả năm 2025, với tăng trưởng lợi nhuận sau thuế hạ nhiệt rõ rệt nhưng vẫn duy trì ở mức hai con số.
Cụ thể, lợi nhuận sau thuế của 580 doanh nghiệp, bao gồm ngân hàng, tăng +28,5% so với cùng kỳ trong quý 4/2025, thấp hơn mức tăng trong quý 3 (+42,3% so với cùng kỳ nhưng vượt xa mức tăng trưởng bình quân của 4 quý trước đó (+18,8%). Cần lưu ý rằng xu hướng này chưa đại diện cho bức tranh lợi nhuận chung của toàn thị trường khi mức độ đại diện còn rất thấp.
Tăng trưởng chững lại ở nhóm Tài chính +17,5% so với cùng kỳ, ghi nhận đồng thời ở Ngân hàng và Dịch vụ Tài chính.
Trong đó, nhóm Ngân hàng lợi nhuận sau thuế quý 4/2025 của 15/27 ngân hàng đại diện 81% vốn hóa ngành tăng +14,2% so với cùng kỳ với mức độ phân hóa rõ nét. Tăng trưởng vượt trội ghi nhận ở một số ngân hàng tư nhân quy mô lớn (TCB, VPB, MBB) với NIM nhích nhẹ từ đáy và nhóm quy mô nhỏ (LPB, ABB, PGB, VAB, KLB).
Ngược lại, nhóm ngân hàng nhà nước (ngoại trừ BID) ghi nhận mức tăng thấp hơn, trong khi ACB và STB chứng kiến sự suy giảm lợi nhuận do tăng chi phí trích lập dự phòng rủi ro tín dụng.
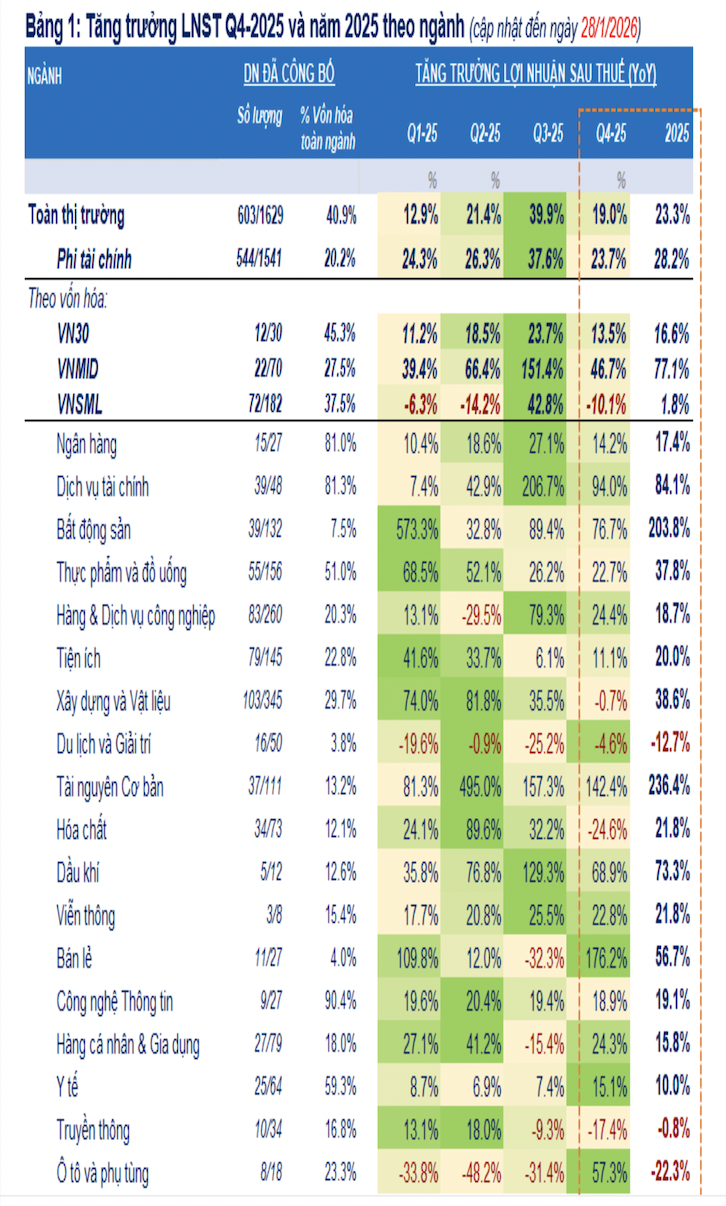
Với nhóm Phi tài chính, đã có 545/1541 doanh nghiệp đại diện 20% vốn hóa nhóm công bố, với lợi nhuận sau thuế quý 4/2025 tăng vượt trội so với cùng kỳ 74% song tăng trưởng bị chi phối mạnh bởi Sunshine Group (KSF) - doanh nghiệp phát triển & vận hành bất động sản đóng góp gần 25% lợi nhuận của nhóm nhờ mức tăng đột biến 4.334,9% so với cùng kỳ.
Loại trừ KSF, lợi nhuận sau thuế của 544 doanh nghiệp còn lại chỉ tăng +23,7% so với cùng kỳ, thấp nhất trong 4 quý gần đây, phản ánh đà tăng trưởng cơ bản đã chậm lại rõ rệt.
Tăng trưởng cao về lợi nhuận sau thuế quý 4/2025 cũng được ghi nhận ở một số nhóm hưởng lợi từ động thái đẩy mạnh đầu tư công của chính phủ, bao gồm Vật liệu xây dựng (VLB, HT1, BTS, TCR) và Ô tô tải (VVS) đơn hàng xuất khẩu cải thiện như Thủy sản (ANV, ACL, DAT) và Dệt may (STK, TNG) giá hàng hóa tăng và một phần là vì hiệu ứng nền so sánh cùng kỳ ở mức thấp như Phân bón (DDV, VAF, NFC), Khai khoáng, Giấy; chu kỳ ngành bắt đầu vào pha hồi phục như Dầu khí (PVS, TOS, POS)
Ngược lại, nhóm phụ thuộc vào nhu cầu tiêu dùng trong nước có kết quả kinh doanh kém tích cực như Đường (QNS, SLS), Chăn nuôi (DBC), Thực phẩm (MCH).
Bài liên quan



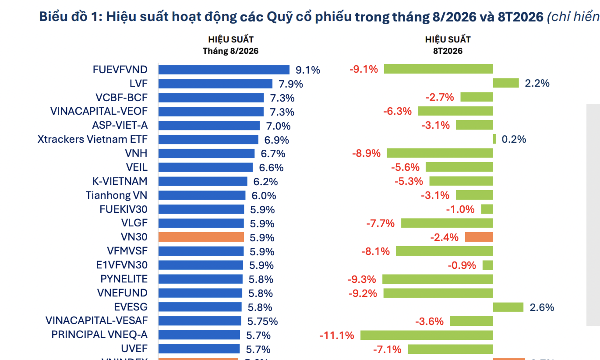
Bất ngờ 90 quỹ cổ phiếu báo hiệu suất tăng trưởng tốt trong tháng 9
Có tới 90/91 quỹ ghi nhận hiệu suất dương, trong bối cảnh VN-Index tăng 5,6% trong tháng.
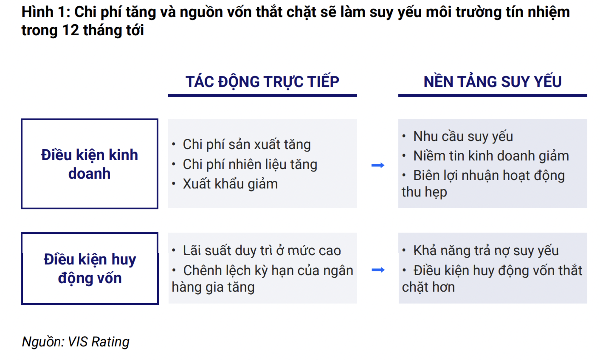
Chi phí tăng và nguồn vốn thắt chặt làm suy yếu môi trường tín nhiệm trong 12 tháng tới?
Chi phí hoạt động tăng và nguồn vốn thắt chặt sẽ làm suy yếu môi trường tín nhiệm đối với các ngân hàng và doanh nghiệp Việt Nam trong 12 tháng tới, so với môi trường tín nhiệm ổn định trong nửa đầu năm 2026.
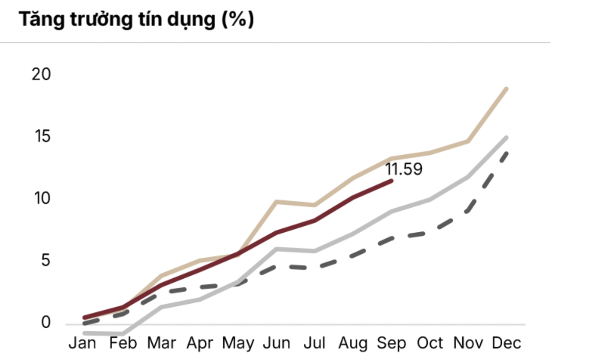
SSI Research: Không nên kỳ vọng quá nhiều vào việc giảm lãi suất
Dự báo tăng trưởng GDP năm 2027 đạt 9–9,5%, nhờ đầu tư xây dựng, sản xuất chế biến – chế tạo và dịch vụ. Kịch bản này giả định chi phí vốn duy trì ở mức cao, không dựa vào kỳ vọng lãi suất giảm mạnh.
Bloomberg: BOJ có thể không tăng lãi suất trong tháng 10, dù vẫn giữ chủ trương thắt chặt
Các nguồn tin nói với Bloomberg rằng BOJ nhận thấy ít có sự cần thiết phải tăng lãi suất liên tiếp, vì chưa có dấu hiệu cho thấy rủi ro lạm phát tăng mạnh đột ngột...
Hai quan chức Fed "dịu giọng" về sự cần thiết phải tăng lãi suất
Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller cho rằng xu hướng tăng của lợi suất trái phiếu kho bạc Mỹ đang giúp hạn chế nhu cầu, còn Chủ tịch Fed chi nhánh New York John Williams nhận định ngân hàng trung ương này có thể không cần phải tăng lãi suất trong năm 2027...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...