


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cần thu nhập bao nhiêu để mua được nhà ở Mỹ?


Mua nhà đã trở thành một việc ngày càng khó đối với người Mỹ, khi lãi suất vay thế chấp nhà ở nước này tăng mạnh trong 2 năm qua và giá nhà tiếp tục leo thang do nguồn cung nhà ở mức rất thấp...

Thu nhập trung bình của hộ gia đình mua được nhà ở Mỹ năm nay đã tăng lên mức 107.000 USD/năm, từ mức 88.000 USD/năm vào năm ngoái, cho thấy việc sở hữu nhà ngày càng vượt khỏi tầm tay của nhiều người ở nước này - theo một báo cáo thường niên từ Hiệp hội Quốc gia Các nhà kinh doanh bất động sản (NAR).
Mức tăng 22% về thu nhập trung bình của người mua nhà là mức tăng mạnh nhất từng được ghi nhận trước đến nay. Ngoài ra, thu nhập trung bình của hộ gia đình ở Mỹ hiện nay là 75.000 USD/năm, thấp hơn nhiều so với mức thu nhập để mua được nhà như báo cáo của NAR chỉ ra.
Mua nhà đã trở thành một việc ngày càng khó đối với người Mỹ, khi lãi suất vay thế chấp nhà ở nước này tăng mạnh trong 2 năm qua và giá nhà tiếp tục leo thang do nguồn cung nhà ở mức rất thấp.
“Thu nhập hộ gia đình mua được nhà đã tăng gần 20.000 USD/năm và vượt mức 6 con số chỉ lần thứ hai trong theo dõi của chúng tôi” kể từ khi cuộc khảo sát thường niên được thực hiện lần đầu vào năm 1961 - phó kinh tế trưởng Jessica Lautz của NAR nhấn mạnh.
Mức đặt cọc trung bình trong các giao dịch mua nhà ở Mỹ so với giá mua của căn nhà đã tăng lên mức cao nhất trong 2 thập kỷ, ở mức 8% đối với người mua nhà lần đầu và 19% đối với người mua nhà từ lần thứ hai trở đi. Nguyên nhân là do người mua muốn trả tiền cọc thật cao để giành quyền mua, hoặc giảm bớt số tiền phải vay thế chấp nhà.
“Mức độ cạnh tranh trên thị trường rất lớn, nên những người có điều kiện tài chính tốt thường đưa ra những khoản đặt cọc lớn và thậm chí trả hết bằng tiền mặt”, bà Lautz nói.
Mặc những khó khăn lớn - như nguồn cung nhà giảm, giá nhà cao, và lãi suất cao - tỷ lệ người mua nhà lần đầu ở Mỹ năm nay vẫn tăng. Người mua nhà lần đầu chiếm 32% tổng số người mua, từ mức 26% trong năm ngoái. Dù vậy, tỷ lệ này vẫn thấp hơn mức bình quân lịch sử là 38%. So với năm ngoái, thu nhập trung bình của hộ gia đình người mua nhà lần đầu tăng thêm 25.000 USD/năm.
Tuổi trung bình của người mua nhà lần đầu ở Mỹ năm nay là 35 tuổi, giảm từ mức 36 tuổi của năm ngoái, nhưng vẫn cao hơn so với bình quân lịch sử. Tuổi của người mua nhà lần thứ hai trở đi giảm từ 58 tuổi, từ mức 59 tuổi của năm ngoái.
Báo cáo của NAR cũng cho thấy những gia đình có con nhỏ, đồng nghĩa với chi phí cuộc sống tốn kém hơn, đang giảm khả năng sở hữu nhà. Một tỷ lệ áp đảo 70% hộ gia đình mua được nhà ở Mỹ gần đây là những hộ không có con dưới 18 tuổi, và dây là tỷ lệ cao nhất từ trước đến nay. Vào năm 1985, tỷ lệ tương ứng là 42%.
Theo số liệu từ một báo cáo hàng quý của NAR, hơn 80% trong số 221 khu vực đô thị của Mỹ chứng kiến giá nhà tăng trong quý 3 năm nay so với cùng kỳ năm ngoái; và 11% có mức tăng giá nhà 2 con số. Giá bình quân của nhà đã qua sử dụng ở Mỹ tăng 2,2% trong quý 3 lên mức 406.900 USD, từ mức 398.000 USD trong quý 3/2022.
“Người sở hữu nhà đã hưởng lợi lớn về tài sản nhờ giá nhà tăng. Từ năm 2019 đến nay, người sở hữu nhà trung bình ở Mỹ đã có thêm 100.000 USD tài sản ròng từ giá trị căn nhà”, nhà kinh tế trưởng Lawrence Yun của NAR nói trong một tuyên bố.
Đáng chú ý, trong top 10 thị trường bất động sản đắt đỏ nhất ở Mỹ trong quý 3 vừa qua, có 8 khu vực thuộc bang California, gồm San Jose-Sunnyvale-Santa Clara, Anaheim-Santa Ana-Irvine và San Francisco-Oakland-Hayward.
Để mua một căn nhà đã qua sử dụng dành cho hộ gia đình đơn với mức giá trung bình bằng tiền vay thế chấp nhà, một hộ gia đình ở Mỹ sẽ phải trả số tiền hàng tháng là 2.192 USD trong quý 3, tăng 7% từ mức 2.051 USD trong quý 2 và tăng 19,2% từ mức 1.840 USD trong quý 3/2022.
Cũng trong quý 3, các hộ gia đình vay thế chấp nhà phải chi trung bình 26,8% thu nhập hàng tháng để trả lãi và gốc cho khoản vay này, tăng từ mức 25,3% trong quý 2 và từ mức 23,5% cùng kỳ năm ngoái. Người mua nhà lần đầu thậm chí phải chi 40,4% thu nhập hàng tháng của hộ gia đình để trả khoản vay thế chấp nhà trong quý 3, so với mức 38,2% trong quý 2.
Đọc bài theo từ khoá


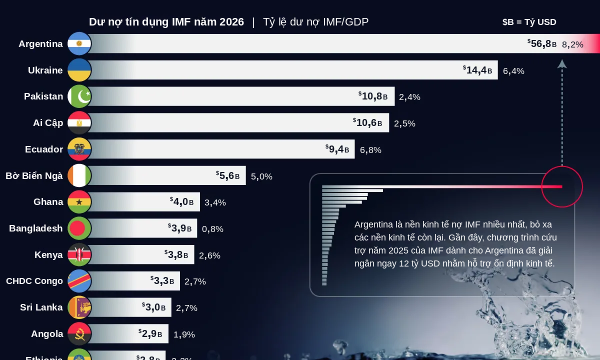
Những nền kinh tế nợ IMF nhiều nhất
Khi áp lực kinh tế gia tăng, Quỹ Tiền tệ Quốc tế (IMF) thường là nơi nhiều nền kinh tế tìm đến để được hỗ trợ, từ Argentina với những cuộc khủng hoảng tài chính liên tiếp đến Ukraine với nhu cầu vốn trong thời chiến…
Vì sao thị trường châu Âu ngày càng quan trọng với Trung Quốc?
Sau nhiều năm xuất khẩu ồ ạt sang châu Âu, gây sức ép lên lợi nhuận doanh nghiệp và việc làm tại khu vực này, Trung Quốc đang tạm thời xuống thang để có thêm thời gian đàm phán...
Trung Quốc đẩy mạnh xuất khẩu thịt
Nỗ lực tăng cường an ninh lương thực của Trung Quốc đã dẫn tới tình trạng dư thừa một lượng lớn thịt và sữa mà nước này không thể tiêu thụ hết...
“Đức muốn EU áp thêm hạn chế đối với nhập khẩu hàng hóa từ Trung Quốc”
Đức được cho là sẽ hối thúc Liên minh châu Âu (EU) nhanh chóng áp hạn ngạch đối với các nhóm hàng hóa khác nhập khẩu từ Trung Quốc, tương tự như mức trần mà khối này dự định áp dụng đối với xe hybrid...
IMF: Kế hoạch tăng trưởng để giảm nợ công và thâm hụt ngân sách của Mỹ là chưa đủ
“Tăng trưởng tất nhiên là có ích, nhưng không thể tạo ra những điều chỉnh cần thiết đủ nhanh. Mỹ cần phải có thêm các biện pháp tài khóa cụ thể”, Tổng giám đốc IMF nói





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.








 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...