




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bùng nổ đầu tư công, cổ phiếu ngân hàng nào lợi nhất?


Mirae Asset dự báo sẽ có hai cổ phiếu được hưởng lợi từ gia tăng đầu tư công và các ngành liên quan, bên cạnh các yếu tố cơ bản khác như chất lượng tài sản tốt và rất ổn định đi kèm với khả năng huy động với chi phí thấp sẽ hỗ trợ chung cho thu nhập từ lãi...

Năm 2024, trên cơ sở lợi nhuận tăng trưởng bền bỉ, tỷ suất sinh lời từ nhóm cổ phiếu ngân hàng tiếp tục vượt trội hơn thị trường chung khi chỉ số VN-Index chỉ tăng 12% so với cùng kỳ.
Riêng quý 4/2024, lợi nhuận của các ngân hàng cũng duy trì mức tăng khoảng 19% so với cùng kỳ, thị trường vốn nói chung và các cổ phiếu ngân hàng vẫn ghi nhận mức điều chỉnh (~2%), khi lợi nhuận không quá vượt trội so với kỳ vọng.
CỔ PHIẾU HƯỞNG LỢI TỪ ĐẦU TƯ CÔNG
Trong cập nhật triển vọng ngành ngân hàng, Mirae Asset cho rằng có một vài yếu tố có thể ảnh hưởng đến định giá cổ phiếu ngân hàng trong năm 2025. Theo đó, hầu hết các rủi ro nội tại phát sinh trong giai đoạn cuối 2022 đến nay đã dần được giải tỏa như điểm nghẽn đối với thị trường Bất động sản, Trái phiếu doanh nghiệp, và các lo ngại về nợ xấu nội ngoại bảng. Thời gian tới, lãi suất có thể điều chỉnh tăng nhẹ tạo tâm lý tiêu cực trong ngắn hạn.
Ngoài ra, các quyết sách liên quan đến thương mại của Tổng thống Trump vẫn là mối lo không chỉ riêng Việt Nam mà phần lớn các quốc gia có thặng dư thương mại với Mỹ. Tuy khả năng Việt Nam bị áp thuế tương đương như Trung Quốc là không cao, trước mắt kỳ vọng thay đổi trong chính sách sẽ khiến Fed tạm hoãn quá trình cắt giảm lãi suất, gia tăng áp lực lên tỷ giá tiền đồng và hơn nữa là tâm lý của giới đầu tư.
Năm nay, Mirae Asset lựa chọn nhóm ngân hàng quốc doanh với chủ đề đầu tư công và tiêu dùng nội địa làm nền tảng. Trong đó 2 cổ phiếu ưa tiên là BID và CTG dựa trên các điểm nhấn như hưởng lợi từ gia tăng đầu tư công và các ngành liên quan, bên cạnh các yếu tố cơ bản khác như chất lượng tài sản tốt và rất ổn định đi kèm với khả năng huy động với chi phí thấp sẽ hỗ trợ chung cho thu nhập từ lãi.
Hơn nữa, tăng vốn thành công cũng có thể giúp gia tăng giá trị của các ngân hàng này trong cả ngắn và dài hạn. Ngoài ra, một vài ngân hàng tư nhân cũng có câu chuyện đầu tư thú vị trong năm như TCB với hệ sinh thái mạnh mẽ, VPB, và HDB với tiềm năng gia tăng tỷ trọng khách hàng cá nhân cao đặc biệt đối với phân khúc tín dụng tiêu dung, và STB với câu chuyện tái cấu trúc thành công.
Lợi nhuận của các ngân hàng được kỳ vọng tăng khoảng 15-17% cho năm 2025, với động lực chính vẫn đến từ thu nhập lãi thuần NII và tăng hiệu quả hoạt động. NII tăng trưởng dựa trên kỳ vọng tín dụng tiếp tục tăng mạnh trong năm, với nhóm Ngân hàng tư nhân tăng khoảng 20-25% trong khi Ngân hàng quốc doanh sẽ tăng trên 16% (ngoại trừ VCB).
Triển vọng thu nhập thuần từ dịch vụ NSI tương đối kém tích cực vì thu phí dịch vụ thanh toán có thể tiếp tục giảm do áp lực cạnh tranh, triển vọng thương mại giảm, ảnh hưởng từ Thông tư 21; Doanh thu bảo hiểm có thể tăng nhưng biên lợi nhuận giảm do đóng góp từ mảng nhân thọ tiếp tục thấp; Dịch vụ ngân hàng đầu tư tăng nhưng còn quá sớm để bù đắp cho mức giảm của 2 mảng vừa đề cập trong khi dịch vụ quản lý tài sản còn quá mới để có đóng góp đáng kể.
Ngược lại, triển vọng thu nhập khác có phần tích cực hơn nhờ thu hồi nợ xấu đã xử lý nhờ những nỗ lực tháo gỡ khó khăn pháp lý từ phía các cơ quan chức năng. Ngược lại, chi phí hoạt động trong tầm kiểm soát trong khi chi phí tín dụng sẽ không quá áp lực trên cơ sở chất lượng tài sản cải thiện. Tuy nhiên, kế hoạch kinh doanh cho năm 2025 từ phía các ngân hàng sẽ tương đối thận trọng khi ngành ngân hàng nói chung gần đây liên tục đạt kết quả thấp hơn kỳ vọng về mặt lợi nhuận.

NỢ XẤU CÓ THỂ TĂNG TRƯỚC KHI GIẢM LẠI
Các yếu tố quan trọng cần lưu ý trong năm 2025 gồm hạn chế trong can thiệp tỷ giá. Sau hơn một năm can thiệp sâu đối với vấn đề tỷ giá, dư địa đã bị thu hẹp. Trong năm 2025, biên độ trượt giá nhiều khả năng giữ nguyên ở mức 5%, giảm bớt áp lực trong ngắn hạn. Kỳ vọng lãi suất tăng và kiểm soát thanh khoản sẽ hỗ trợ phần nào cho tỷ giá.
Tuy nhiên mức độ can thiệp sẽ phụ thuộc vào diễn biến thị trường, vì khả năng tiếp tục sử dụng dự trữ ngoại hối không cao khi tỷ lệ dự trữ trên nhập khẩu theo tháng đã giảm xuống còn khoảng 2.6x cuối Q3/2024. Mặc dù tỷ lệ này đang thấp hơn ngưỡng khuyến nghị an toàn là 3 tháng, nhưng nếu loại trừ tác động của các DN FDI thì tỷ lệ này vẫn duy trì mức trên 3x, và tỷ lệ dự trữ ngoại hối trên nợ ngắn hạn vẫn duy trì được ở mức an toàn.
Bất ổn bên ngoài gia tăng. Sự bất ổn trên thế giới tiếp tục leo thang, đặc biệt thay đổi bộ máy cầm quyền tại Mỹ. So với nhiệm kỳ trước, nhiệm kỳ của tân tổng thống - và thậm chí cả trong thời gian tranh cử - đã tác động mạnh lên triển vọng cả trong và ngoài đất nước này, lấn át cả những điều hướng trong chính sách tiền tệ.
Trong ngắn hạn, các chính sách thuế quan mới sẽ không nhằm trực tiếp vào Việt Nam, thay vào đó, các rào cản thương mại sẽ tập trung vào một vài ngành cụ thể và tăng thuế toàn bộ hàng hóa chỉ được dùng như biện pháp răn đe nhằm đạt được các thỏa thuận chiến lược.
Tuy nhiên, những thay đổi này sẽ có thể khiến Fed thận trọng hơn trong quá trình quyết định chính sách, đặc biệt trong bối cảnh nếu các dữ liệu vĩ mô không hoàn toàn đi theo kỳ vọng. Vì vậy, Việt Nam – vốn phụ thuộc tương đối lớn vào hoạt động xuất nhập khẩu – đang điều chỉnh chính sách theo hướng kích cầu nội địa thông qua đầu tư công và đa dạng hóa ngành nghề thế mạnh nhằm giảm phụ thuộc vào xuất khẩu đặc biệt là mảng công nghiệp nặng. Những điều chỉnh này được kỳ vọng sẽ giúp kinh tế tiếp tục đà tăng trưởng.
Nợ xấu có thể tăng nhẹ trước khi tiếp tục xu hướng giảm. Dù tình hình chung đã cải thiện tích cực, tuy nhiên, so với giai đoạn trước 2020, chỉ một số ít ngân hàng có thể đưa các chỉ tiêu chất lượng tài sản về vùng cũ, trong khi tỷ lệ nợ xấu của 27 ngân hàng niêm yết vẫn cao hơn khoảng 42bps.
Trong ngắn hạn, tổng dư nợ có thể giảm trong giai đoạn đầu năm khi tốc độ giải ngân tín dụng nhanh cuối 2024, đòi hỏi thời gian để nền kinh tế thực sự hấp thụ.
Trong năm 2025, Mirae Asset kỳ vọng tỷ lệ nợ xấu sẽ chỉ cải thiện nhẹ trong giai đoạn nửa sau 2025 dựa trên các giả định như: Lãi suất cao hơn có thể gia tăng phần nào tốc độ hình thành nợ xấu; và Phân khúc ngân hàng doanh nghiệp dự kiến tăng trưởng chậm lại, đặc biệt sau mức mở rộng tín dụng mạnh mẽ trong Q4/2024. Trong khi đó, kỳ vọng đẩy mạnh mảng khách hàng cá nhân trong thời gian tới, vốn có rủi ro nợ xấu cao hơn nhưng trong tầm kiểm soát và lợi suất hấp dẫn, khi nhu cầu mảng này gia tăng trở lại sau 2 năm thấp điểm.


VN-Index giảm nhẹ, xác suất tạo đáy quanh 1715 điểm
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 14/10/2026.
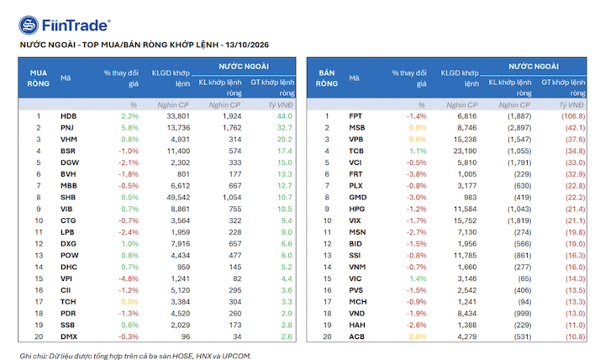
Khối ngoại mua ròng PNJ
Thanh khoản ba sàn hôm nay tiếp tục co về vùng dưới 14.000 tỷ đồng, trong khi khối ngoại tiếp tục gây áp lực khi bán ròng 467,9 tỷ đồng; riêng giao dịch khớp lệnh, bán ròng 428,9 tỷ đồng.
Định giá rẻ nhất 5 năm nhưng chưa đủ, lãi suất cao lợi nhuận suy yếu khiến thị trường khó bứt phá
Định giá rẻ nhất trong 5 năm với hầu hết các cổ phiếu và nhóm ngành, nhưng định giá rẻ chưa đủ, khi tăng trưởng lợi nhuận có thể đang bắt đầu suy yếu và dòng tiền cần cân nhắc nhiều yếu tố khác.
Blog chứng khoán: Rung quá nhẹ
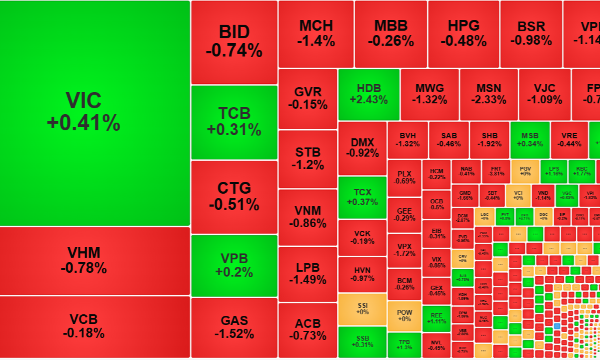
Cứ ngỡ hôm nay sẽ là một phiên dao động lớn nhưng sự phục hồi của VIC, VHM bù lại cho biên giảm của đa số blue-chips khiến các chỉ số chỉ lình xình. Thị trường vẫn chưa xuất hiện một nhịp ép cung như chờ đợi.
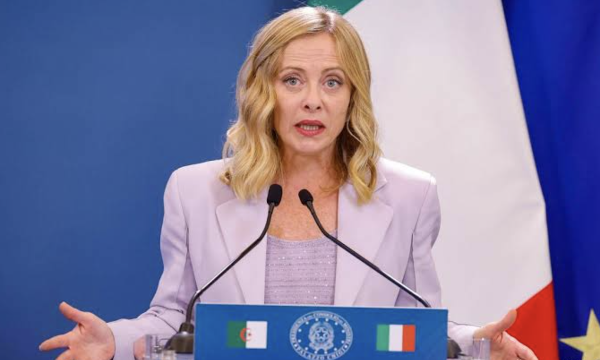
Italy có nguy cơ trở thành mắt xích yếu tiếp theo trên thị trường trái phiếu châu Âu
Hiện tại, mối quan tâm của nhà đầu tư còn đang hướng tới Italy, quốc gia với kế hoạch ngân sách mới gây nhiều tranh cãi...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...