


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bộ Tài chính dự kiến doanh thu phí bảo hiểm 2025 giảm 3,29% so với 2022


Bộ Tài chính cho biết tăng trưởng thị trường bảo hiểm Việt Nam giai đoạn 2022–2025 có dấu hiệu chậm lại, các chỉ tiêu chủ yếu chỉ tăng khoảng 10%. Do đó, bộ sẽ trình Chính phủ, Quốc hội sửa đổi, bổ sung Luật Kinh doanh bảo hiểm năm 2025 theo thủ tục rút gọn…
Theo số liệu tại Dự thảo Tờ trình Dự án Luật sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm (lần 2) của Bộ Tài chính, tốc độ tăng trưởng của thị trường bảo hiểm Việt Nam đang có dấu hiệu chậm lại, với các chỉ tiêu chủ yếu chỉ tăng dưới 10% trong giai đoạn 2022-2025.
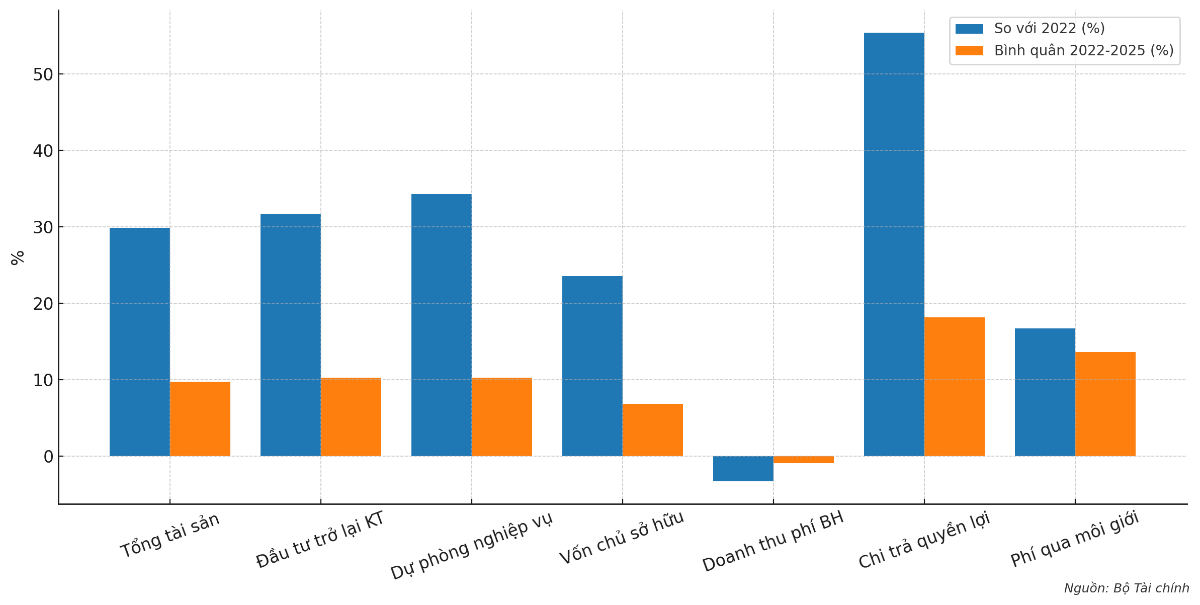
Cụ thể, tổng tài sản của các doanh nghiệp bảo hiểm: Năm 2025 dự kiến đạt 1.067.825 tỷ đồng (tăng 29,86% so với 2022), trong đó doanh nghiệp bảo hiểm phi nhân thọ 149.268 tỷ đồng, bảo hiểm nhân thọ 918.557 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 9,75%.
Đầu tư trở lại nền kinh tế: Năm 2025 dự kiến đạt 895.954 tỷ đồng (tăng 31,66% so với 2022), trong đó phi nhân thọ 82.654 tỷ đồng, nhân thọ 813.300 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 10,28%.
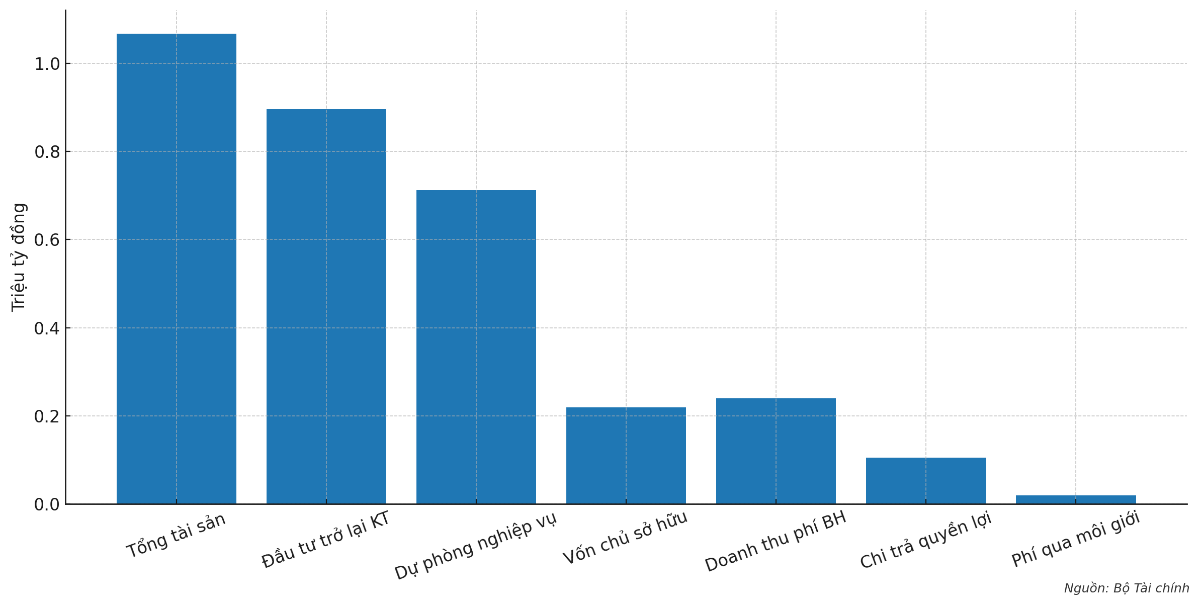
Dự phòng nghiệp vụ bảo hiểm: Năm 2025 dự kiến đạt 711.973 tỷ đồng (tăng 34,27% so với 2022), trong đó phi nhân thọ 42.293 tỷ đồng, nhân thọ 669.680 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 10,28%.
Nguồn vốn chủ sở hữu: Năm 2025 dự kiến 219.456 tỷ đồng (tăng 23,59% so với 2022), trong đó phi nhân thọ 45.785 tỷ đồng, nhân thọ 173.671 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 6,83%.

Doanh thu phí bảo hiểm năm 2025 dự kiến 239.636 tỷ đồng (giảm 3,29% so với 2022); trong đó phi nhân thọ 85.938 tỷ đồng, nhân thọ 153.698 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 giảm 0,91%.
Chi trả quyền lợi bảo hiểm: Năm 2025 dự kiến 104.459 tỷ đồng (tăng 55,44% so với 2022), trong đó phi nhân thọ 25.912 tỷ đồng, nhân thọ 78.547 tỷ đồng. Tốc độ tăng trưởng bình quân 2022-2025 đạt 18,18%.
Phí bảo hiểm qua môi giới: Năm 2025 dự kiến 19.555 tỷ đồng (tăng 16,7% so với 2022). Tốc độ tăng trưởng bình quân 2022-2025 đạt 13,64%.
Bộ Tài chính cũng cho biết đến nay, các doanh nghiệp bảo hiểm đã xây dựng mạng lưới phục vụ khách hàng rộng khắp, với trên 1.000 chi nhánh và văn phòng đại diện, gần một triệu đại lý và cung cấp hơn 2.100 sản phẩm bảo hiểm.
Theo Bộ Tài chính, bên cạnh những kết quả đạt được, quy định pháp luật về kinh doanh bảo hiểm vẫn còn một số bất cập, chưa phù hợp với chủ trương, chính sách của Đảng và Nhà nước về tăng trưởng kinh tế, đặc biệt là phát triển kinh tế tư nhân, cũng như chưa đồng bộ với các văn bản pháp luật liên quan.
Vì vậy, cần có chính sách tăng cường tính chủ động trong việc xây dựng và thiết kế sản phẩm bảo hiểm, nhằm đáp ứng tốt hơn nhu cầu đa dạng của các tổ chức, cá nhân trong hoạt động kinh tế và đời sống.
Hiện tại, Bộ Tài chính đang tiến hành lấy ý kiến rộng rãi đối với Dự thảo Luật Kinh doanh bảo hiểm (sửa đổi) đề xuất sửa đổi 27 điều so với luật hiện hành, tập trung vào năm nhóm nội dung chính.
Thứ nhất, cắt giảm và đơn giản hóa điều kiện kinh doanh, bao gồm các quy định về cấp phép thành lập và hoạt động doanh nghiệp bảo hiểm, điều kiện hoạt động đại lý và doanh nghiệp môi giới bảo hiểm, cùng các tiêu chuẩn về nhân sự quản lý.
Thứ hai, đơn giản hóa thủ tục hành chính tại một điều liên quan đến việc tách nguồn vốn chủ sở hữu và phí bảo hiểm của doanh nghiệp bảo hiểm phi nhân thọ, tái bảo hiểm.
Thứ ba, tăng cường phân quyền cho chính quyền địa phương tại hai điều, giúp quản lý hiệu quả các chi nhánh, văn phòng đại diện và địa điểm kinh doanh của doanh nghiệp bảo hiểm.
Thứ tư, tháo gỡ một số vướng mắc cho doanh nghiệp tại ba điều liên quan đến tính phí bảo hiểm xe cơ giới, quy trình thông báo sau công khai thông tin và một số quy định về chi nhánh.
Thứ năm, các yêu cầu về vốn dựa trên rủi ro, kiểm tra, các yêu cầu về nhân sự cấp cao, hệ thống thông tin doanh nghiệp và chuyển đổi chứng chỉ đại lý bảo hiểm.
Bài liên quan



IMF nâng dự báo tăng trưởng kinh tế toàn cầu, cảnh báo về rủi ro AI và nợ công
Vào ngày 13/10, Quỹ Tiền tệ Quốc tế (IMF) nâng dự báo tăng trưởng toàn cầu trong năm nay, cho rằng làn sóng đầu tư vào lĩnh vực trí tuệ nhân tạo (AI) sẽ giúp bù đắp một phần tác động từ chi phí năng lượng tăng cao...
AI viết lại bài toán chi phí bảo hiểm: Từ tối ưu vận hành đến nâng cao giá trị phục vụ khách hàng
Trí tuệ nhân tạo (AI) đang được chuyển từ câu chuyện công nghệ sang bài toán kinh tế của ngành bảo hiểm. Tại các doanh nghiệp bảo hiểm đang ứng dụng công nghệ và AI vào các khâu từ định phí, đánh giá rủi ro đến tiếp nhận và xử lý bồi thường, doanh nghiệp không chỉ có thêm công cụ nâng cao hiệu suất mà còn đứng trước cơ hội thay đổi cách phân bổ nguồn lực và phục vụ khách hàng.
Giá vàng suy yếu trước thềm báo cáo CPI Mỹ và phát biểu của Chủ tịch Fed
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Ba (13/10), dù cả lợi suất trái phiếu kho bạc Mỹ và tỷ giá đồng USD cùng đi xuống...
Giá vàng miếng và vàng nhẫn liên tục đảo chiều
Trong phiên 13/10, giá vàng liên tục biến động với xu hướng khó đoán. Các công ty tăng, giảm giá mua/bán vàng nhẫn từ 2 – 3 lần với mức điều chỉnh mạnh nhất lên tới gần 1 triệu đồng/lượng...
Trúng nhà sang, nhận vàng và iphone 18 Duo khi gửi Tiết kiệm Siêu đặc quyền tại ngân hàng NCB
Sản phẩm Tiết kiệm Siêu đặc quyền của ngân hàng NCB tiếp tục gây sốt với chương trình “Lời quà bạt ngàn – Lãi nhà bạc tỷ”, tổng giá trị giải thưởng lên tới 338 tỷ đồng, với 71 bất động sản cao cấp, vàng 24K cùng hơn 70.000 phần quà hấp dẫn.

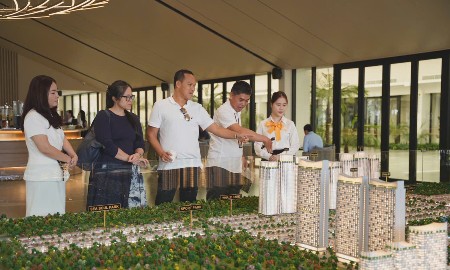


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

