


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bổ sung thuế nhập khẩu ôtô tải và linh kiện


Bộ Tài chính vừa quyết định bổ sung thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng linh kiện, phụ tùng ôtô
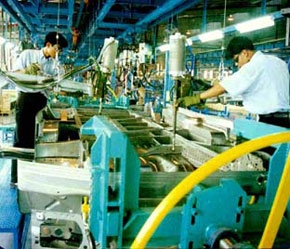
Ngày 30/7, Bộ Tài chính đã ban hành
Quyết định số 65/2007/QĐ-BTC
sửa đổi và bổ sung thuế suất thuế nhập khẩu ưu đãi đối với ôtô tải và ôtô chuyên dùng có tổng trọng lượng có tải từ 20 tấn trở lên đã qua sử dụng và một số mặt hàng linh kiện, phụ tùng ôtô.
Quyết định này sửa đổi và bổ sung biểu thuế suất thuế nhập khẩu tại các Quyết định số 39/2006/QĐ-BTC ngày 28/7/2006 và Quyết định số 78/2006/QĐ-BTC ngày 29/12/2006 của Bộ trưởng Bộ Tài chính.
Theo đó, hầu hết các mức thuế suất thuế nhập khẩu ưu đãi đối với các mặt hàng ôtô tải có tổng trọng lượng có tải từ 20 tấn trở lên đã qua sử dụng đều được giữ nguyên.
Biểu thuế mới
chỉ bổ sung một số mặt hàng gồm linh kiện và phụ tùng ôtô.
Cụ thể là các mặt hàng gồm động cơ đốt trong kiểu piston chuyển động tịnh tiến, dùng để tạo động lực (mã hàng 8407), có dung tích trên 1.000 cm3, đã lắp ráp hoàn chỉnh, được bổ sung loại động cơ dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 15% ( loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 20 tấn vẫn giữ nguyên thuế suất 3%, cho dù lắp ráp hoàn chỉnh hay chưa hoàn chỉnh).
Động cơ cùng loại như trên nhưng chưa lắp ráp hoàn chỉnh và dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn sẽ chỉ chịu mức thuế suất 10%.
Đối với loại động cơ đốt trong kiểu piston đốt cháy bằng sức nén (diesel hoặc bán diesel ) (mã 8408) cũng được bổ sung thêm loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 15% áp dụng cho động cơ đã lắp ráp hoàn chỉnh và 10% với động cơ chưa lắp ráp hoàn chỉnh.
Các bộ phận chỉ dùng hoặc chủ yếu dùng cho hai loại động cơ kể trên (mã 8409) được bổ sung thêm loại dùng cho xe vận tải hàng hoá khác và xe trở người từ 16 chỗ trở lên, với thuế suất 10%.
Với xe có động cơ dùng để vận tải hàng hoá (mã 8704), loại xe tự đổ được thiết kế sử dụng trên các loại đường không phải đường cao tốc được bổ sung loại có tổng trọng lượng có tải tối đa trên 20 tấn nhưng không quá 24 tấn, đã qua sử dụng, với mức thuế suất 30%. Cũng ở mã hàng này, các loại xe khác (có liệt kê cụ thể) được bổ sung thêm loại đã qua sử dụng với mức thuế suất 15%, 22,5 % hoặc 30% (tuỳ từng chủng loại xe) và loại khác, thuế suất 10%, 15% hoặc 20%.
Về thân xe kể cả ca-bin (mã 8707), bổ sung loại ca-bin dùng cho xe có tổng trọng lượng có tải trên 20 tấn với thuế suất 3%; Ca-bin dùng cho xe có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn chịu thuế suất 20%; loại khác thuế suất 35%.
Bộ phận và phụ tùng của xe (mã 8708) được bổ sung các loại dùng cho xe vận tải hàng hoá có tổng trọng lượng có tải trên 20 tấn, thuế suất 3%; từ 10 đến 20 tấn: thuế suất 10%; các loại khác thuế suất 20%.
Riêng một số phụ tùng cụ thể như hộp số, được bổ sung loại dùng cho xe vận tải hàng hóa có tổng trọng lượng có tải trên 10 tấn nhưng không quá 20 tấn, với thuế suất 5% ; ống xả và bộ tiêu âm cũng bổ sung thêm loại xe tải từ 10-20 tấn, thuế suất 15%.
Các loại bộ phận và phụ tùng khác, được bổ sung loại dùng cho xe tải trên 20 tấn có mức thuế suất 3%; các loại nhíp (trừ loại dùng cho xe tải trên 20 tấn): thuế suất 20%; Khung xe không gắn động cơ dùng cho xe tải từ 10 -20 tấn cũng chịu thuế suất 20%, khung xe không gắn động cơ loại khác 30%.

Xuất khẩu rau quả tăng tốc, mốc kỷ lục 10 tỷ USD đã rất gần
Trong 9 tháng năm 2026, xuất khẩu rau quả Việt Nam đạt gần 7,35 tỷ USD, tăng 19,9% so với cùng kỳ năm trước. Nhu cầu tiêu dùng tăng cao dịp lễ, Tết cuối năm cùng nguồn cung đa dạng đang mở ra cơ hội để ngành hàng duy trì đà tăng trưởng, hướng tới mục tiêu lập mốc kỷ lục 10 tỷ USD...
9 tháng năm 2026: Xuất khẩu Hà Tĩnh giảm 4,57%, nhập khẩu tăng tới 17,79%
Trong 9 tháng năm 2026, hoạt động xuất nhập khẩu của Hà Tĩnh ghi nhận những diễn biến trái chiều. Dù xuất khẩu có dấu hiệu phục hồi vào tháng 9 nhưng lũy kế từ đầu năm vẫn giảm 4,57%; ngược lại, kim ngạch nhập khẩu lại tăng tới 17,79% so với cùng kỳ năm trước...
Robusta Việt cần thoát vai “làm nền”, khẳng định thương hiệu trên thị trường quốc tế
Dù kim ngạch xuất khẩu cao, cà phê Robusta Việt Nam vẫn chủ yếu được biết đến như nguồn nguyên liệu cho các nhà rang xay quốc tế. Để thoát vai “làm nền”, ngành cà phê cần thu hẹp khoảng trống về thương hiệu, nâng cao giá trị chế biến và tăng cường liên kết trong chuỗi cung ứng…
Gỡ điểm nghẽn thúc đẩy thương mại điện tử xuyên biên giới phát triển
Với tỷ trọng xuất khẩu qua thương mại điện tử năm 2025 mới chỉ đạt 0,48% tổng kim ngạch xuất khẩu cả nước, dư địa phát triển xuất khẩu qua kênh này còn rất lớn. Nhưng nghịch lý, số doanh nghiệp đầu tư bài bản cho xuất khẩu xuyên biên giới rất ít, còn thiếu tự tin…
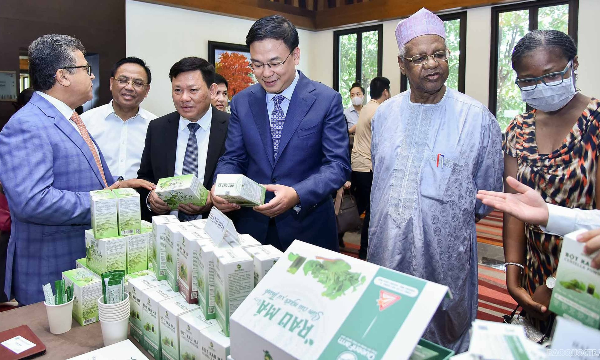
Việt Nam có 5 tổ chức được Malaysia công nhận cấp chứng nhận Halal
Việc Malaysia công nhận 5 tổ chức, doanh nghiệp cấp chứng nhận Halal của Việt Nam mở ra cơ hội lớn cho hàng hóa trong nước tiếp cận thị trường này, đồng thời thâm nhập sâu vào chuỗi cung ứng Hồi giáo toàn cầu...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...