




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Bẫy” câu chữ trong hợp đồng thế chấp mẫu


Pháp luật không hạn chế quyền tự do cam kết, thỏa thuận của các bên về phạm vi bảo đảm của tài sản thế chấp, song cụm từ ghi “… và các Hợp đồng tín dụng, Hợp đồng cấp bảo lãnh khác” không rõ ràng do không quy định rõ phạm vi nghĩa vụ được bảo đảm…
Mới đây, Tòa án nhân dân cấp cao tại TPHCM giải quyết theo trình tự phúc thẩm vụ tranh chấp hợp đồng tín dụng giữa công ty A. và ngân hàng Đ. liên quan đến phạm vi bảo đảm của hợp đồng thế chấp.
Theo hồ sơ vụ việc, năm 2011, công ty A. và ngân hàng Đ. ký 3 hợp đồng tín dụng trung hạn để đầu tư nhà máy, máy móc thiết bị sản xuất. Các hợp đồng tín dụng được ký kết trong các năm 2007, 2008, 2009.
Trong đó, ngân hàng có nhận thế chấp của bên thứ ba là bất động sản diện tích hơn 3.800m2 ở TP.HCM. Mục đích sử dụng là chung cư cao tầng.
Hợp đồng thế chấp ghi nhận sự thỏa thuận của các bên. Theo đó, “bên thế chấp đồng ý bảo đảm thực hiện toàn bộ nghĩa vụ phát sinh theo hợp đồng tín dụng năm 2007, 2008 và các hợp đồng tín dụng, hợp đồng cấp bảo lãnh khác với số tiền vay tối đa 70 tỷ đồng”.
Khi tranh chấp phát sinh, ngân hàng cho rằng tài sản thế chấp trên có phạm vi bảo đảm cho tất cả các hợp đồng tín dụng giữa bên vay với ngân hàng và việc thỏa thuận này phù hợp với khoản 2, Điều 319 Bộ luật Dân sự 2005. Tức là bao gồm cả khoản vay năm 2009 với số tiền 44 tỷ đồng.
Bên thế chấp không đồng ý, cho rằng ý chí của các bên khi ký kết hợp đồng thế chấp đã ghi rõ để bảo đảm cho Hợp đồng tín dụng 2007, việc thể hiện ghi nhận các hợp đồng tín dụng khác được hiểu là các hợp đồng tín dụng con hoặc phụ lục của các hợp đồng trên.
Theo bên thế chấp, hợp đồng tín dụng năm 2009 không có điều khoản nào quy định tài sản bảo đảm là bất động sản trên và trên thực tế, ngân hàng không thông báo cho công ty biết.
Tại khoản 2 Điều 319 Bộ luật dân sự 2005 quy định: “Các bên được thỏa thuận về các biện pháp bảo đảm thực hiện nghĩa vụ dân sự để bảo đảm thực hiện các loại nghĩa vụ, kể cả nghĩa vụ hiện tại, nghĩa vụ trong tương lai hoặc nghĩa vụ có điều kiện”.
Như vậy về nguyên tắc pháp luật không hạn chế quyền tự do cam kết, thỏa thuận của các bên về phạm vi bảo đảm của tài sản thế chấp đối với những nghĩa vụ hình thành trong tương lai phù hợp với quy định tại khoản 5, 6 Điều 3 Nghị định số 163/2006/NĐ-CP ngày 29/12/2006 của Chính phủ về giao dịch bảo đảm.
Tuy nhiên, tòa án xác định, việc cam kết, thỏa thuận phải rõ ràng và có tính khả thi. Theo tòa án, cụm từ ghi “… và các Hợp đồng tín dụng, Hợp đồng cấp bảo lãnh khác” không rõ ràng do không quy định rõ phạm vi nghĩa vụ được bảo đảm.
Cụ thể, khoản 2, Điều 1 Hợp đồng thế chấp ghi nhận ngoài nghĩa vụ được bảo đảm là Hợp đồng tín dụng 2007 thì hợp đồng thế chấp không nêu rõ tài sản bảo đảm còn được dùng để bảo đảm cho khoản vay cụ thể nào. “Hợp đồng tín dụng” đó được xác lập để bảo đảm cho các khoản vay đã phát sinh trước thời điểm ký hợp đồng bảo đảm hay cho các khoản vay theo hợp đồng tín dụng sẽ phát sinh trong tương lai.
Ngoài ra, quá trình giải quyết vụ án, ngân hàng không xuất trình được tài liệu, chứng cứ nào thể hiện trong quá trình ký kết hợp đồng, thực hiện các thủ tục thế chấp, ngân hàng đã giải thích cho người thế chấp biết rõ về phạm vi bảo đảm của Hợp đồng thế chấp đối với các hợp đồng tín dụng trong tương lai.
Quá trình tố tụng, ngân hàng thừa nhận hợp đồng thế chấp và hợp đồng tín dụng là hợp đồng mẫu.
Vì vậy, tòa án căn cứ khoản 2 Điều 407 Bộ luật dân sự 2005 “Trong trường hợp hợp đồng theo mẫu có điều khoản không rõ ràng thì bên đưa ra hợp đồng theo mẫu phải chịu bất lợi khi giải thích điều khoản đó” và khoản 8 Điều 409 Bộ luật dân sự 2005 “Trong trường hợp bên mạnh thế đưa vào hợp đồng nội dung bất lợi cho bên yếu thế thì khi giải thích hợp đồng phải theo hướng có lợi của bên yếu thế”, xác định bất động sản trên chỉ có nghĩa vụ bảo đảm với Hợp đồng tín dụng 2007 và các loại hợp đồng tín dụng con hoặc phụ lục hợp đồng xuất phát từ hợp đồng trên.
Tuy nhiên, tòa án cũng xác định, quy định “các hợp đồng tín dụng, hợp đồng cấp bảo lãnh khác” là thỏa thuận nguyên tắc. Vì vậy, các hợp đồng được ký kết sau ngày 19/9/2008 phải có xác nhận của công ty thì mới đảm bảo về mặt pháp lý rằng công ty biết, đồng ý bảo lãnh cho hợp đồng tín dụng giữa ngân hàng và công ty.
Tương tự, hợp đồng thế chấp của bên thế ba, thế chấp nhà đất ở Bến Tre cũng có câu chữ quy định phạm vi bảo lãnh không rõ ràng. Do đó, tòa án không đồng ý cho ngân hàng phát mại tài sản để thu hồi cho toàn bộ khoản nợ của công ty.


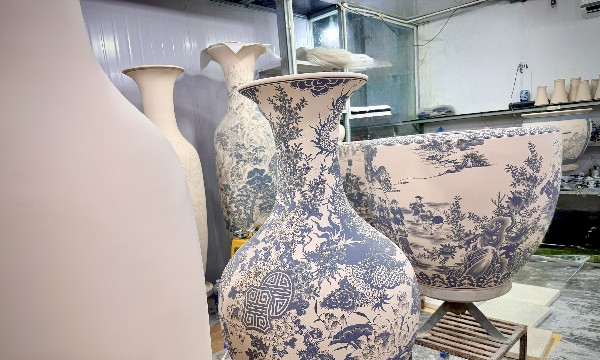
Di sản trở thành động lực phát triển bền vững của làng gốm Kim Lan, Hà Nội
Làng nghề Kim Lan đang cho thấy một hướng đi rất đáng quan tâm. Đó là đặt cộng đồng vào trung tâm của bảo tồn, dùng công nghệ, đổi mới sáng tạo để nâng giá trị sản phẩm, kết nối di sản với thị trường bằng chuỗi giá trị mở và tạo cơ chế phối hợp để khai thác hiệu quả các nguồn lực địa phương.
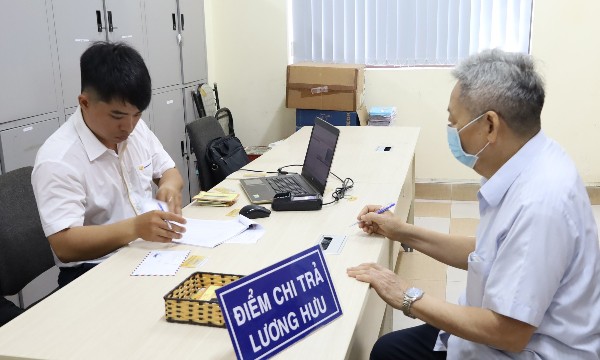
Bảo đảm chất lượng việc làm thỏa đáng và an sinh xã hội đầy đủ cho người cao tuổi
Để thích ứng với quá trình già hóa dân số, người lao động cao tuổi cần được tiếp cận với việc làm thỏa đáng, và được bảo đảm an sinh xã hội đầy đủ...
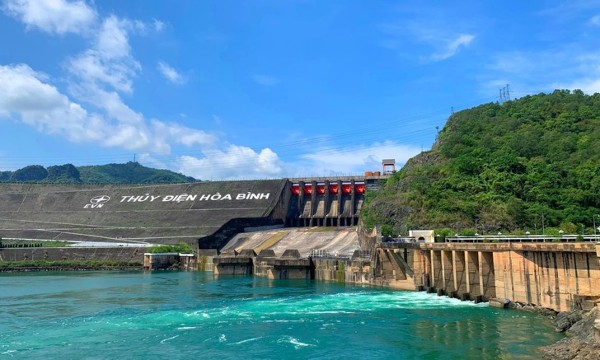
Sửa đổi Nghị định 62: Bổ sung quy định bản đồ ngập lụt hạ du, gỡ vướng cho thủy điện
Tại dự thảo Nghị định quy định chi tiết thi hành Luật Điện lực về bảo vệ công trình điện lực và an toàn trong lĩnh vực điện lực, Bộ Công thương làm rõ việc công bố bản đồ ngập lụt vùng hạ du để làm cơ sở xây dựng phương án ứng phó tình huống khẩn cấp nhằm tháo gỡ vướng mắc cho các đơn vị thủy điện...
[Phóng sự ảnh]: Công viên Thủ Lệ trước giờ quy hoạch lại
Từng là địa điểm du lịch nổi tiếng của Hà Nội, Công viên Thủ Lệ (Vườn thú Hà Nội) hiện đang trong tình trạng xuống cấp và bị lấn át bởi các dịch vụ tàu lượn, đu quay, bóng nước, hàng quán. UBND phường Giảng Võ hiện đang niêm yết công khai và lấy ý kiến cộng đồng đến hết ngày 8/11 về đồ án điều chỉnh tổng thể quy hoạch chi tiết 1/500 khu công viên này…
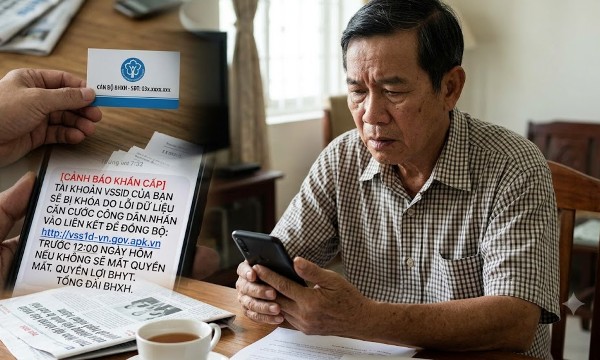
Cảnh giác trước các thủ đoạn lừa đảo mới liên quan đến bảo hiểm xã hội
Các đối tượng lừa đảo trên mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ Bảo hiểm xã hội, công an hoặc cán bộ phường, xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi về bảo hiểm xã hội nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...