


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


295 nhân sự của SSI sắp được mua cổ phiếu ESOP với giá 10.000 đồng


SSI dự kiến phát hành 10 triệu cổ phiếu ESOP với giá ưu đãi 10.000 đồng/cổ phiếu cho thành viên HĐQT, nhân sự chủ chốt của Công ty con và công ty con.
Công ty Cổ phần Chứng khoán SSI (mã SSI-HOSE) thông báo các Nghị quyết HĐQT về việc triển khai ESOP 2025.
Theo đó, SSI dự kiến phát hành 10 triệu cổ phiếu ESOP với giá ưu đãi 10.000 đồng/cổ phiếu cho thành viên HĐQT, nhân sự chủ chốt của Công ty con và công ty con.
Toàn bộ số tiền thu được dự kiến là 100 tỷ đồng sẽ được bổ sung cho hoạt động cho vay giao dịch ký quỹ (margin). Thời gian thực hiện dự kiến trong năm 2026 - 2027 hoặc thời hạn khác theo quyết định của HĐQT và sau khi có chấp thuận của UBCKNN.
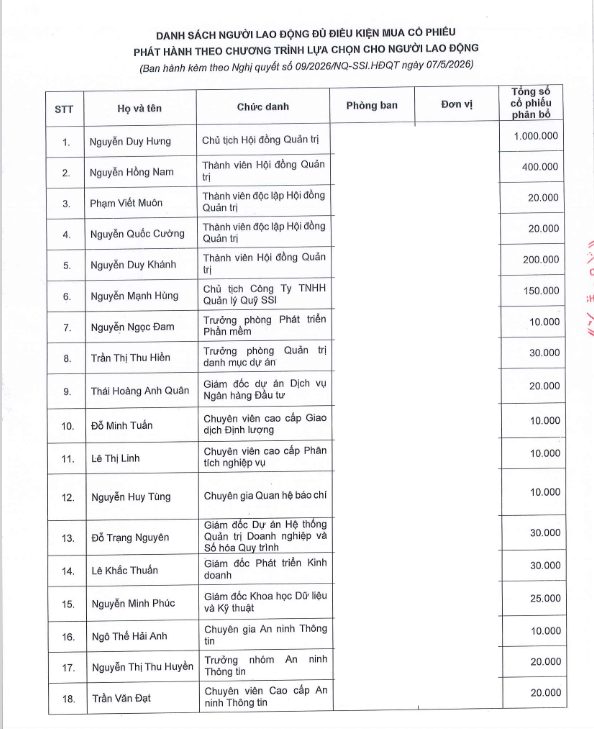
Theo danh sách công bố, có 295 nhân sự được mua cổ phiếu ESOP gồm Chủ tịch Nguyễn Duy Hưng dự kiến được mua 1 triệu cổ phiếu, ông Nguyễn Hồng Nam - Thành viên HĐQT dự mua 400.000 cổ phiếu, ông Thomas Nguyễn dự mua 400.000 cổ phiếu, ông Nguyễn Duy Khánh - Thành viên HĐQT dự mua 200.000 cổ phiếu, ông Nguyễn Mạnh Hùng - Chủ tịch Công ty TNHH Quản lý Quỹ SSI dự mua 150.000 cổ phiếu...
Được biết, đây là một trong 2 phương án tăng vốn được thông qua tại ĐHĐCĐ thường niên 2026 của SSI. Cùng với ESOP, SSI dự kiến phát hành cổ phiếu từ nguồn vốn chủ sở hữu (cổ phiếu thưởng) với tỷ lệ 5:1, tức cổ đông sở hữu 5 cổ phiếu được nhận một cổ phiếu mới.
Số cổ phiếu dự kiến phát hành thêm là 500,6 triệu đơn vị. Nếu thành công, vốn điều lệ của SSI sẽ tăng lên mức 30.000 tỷ đồng.
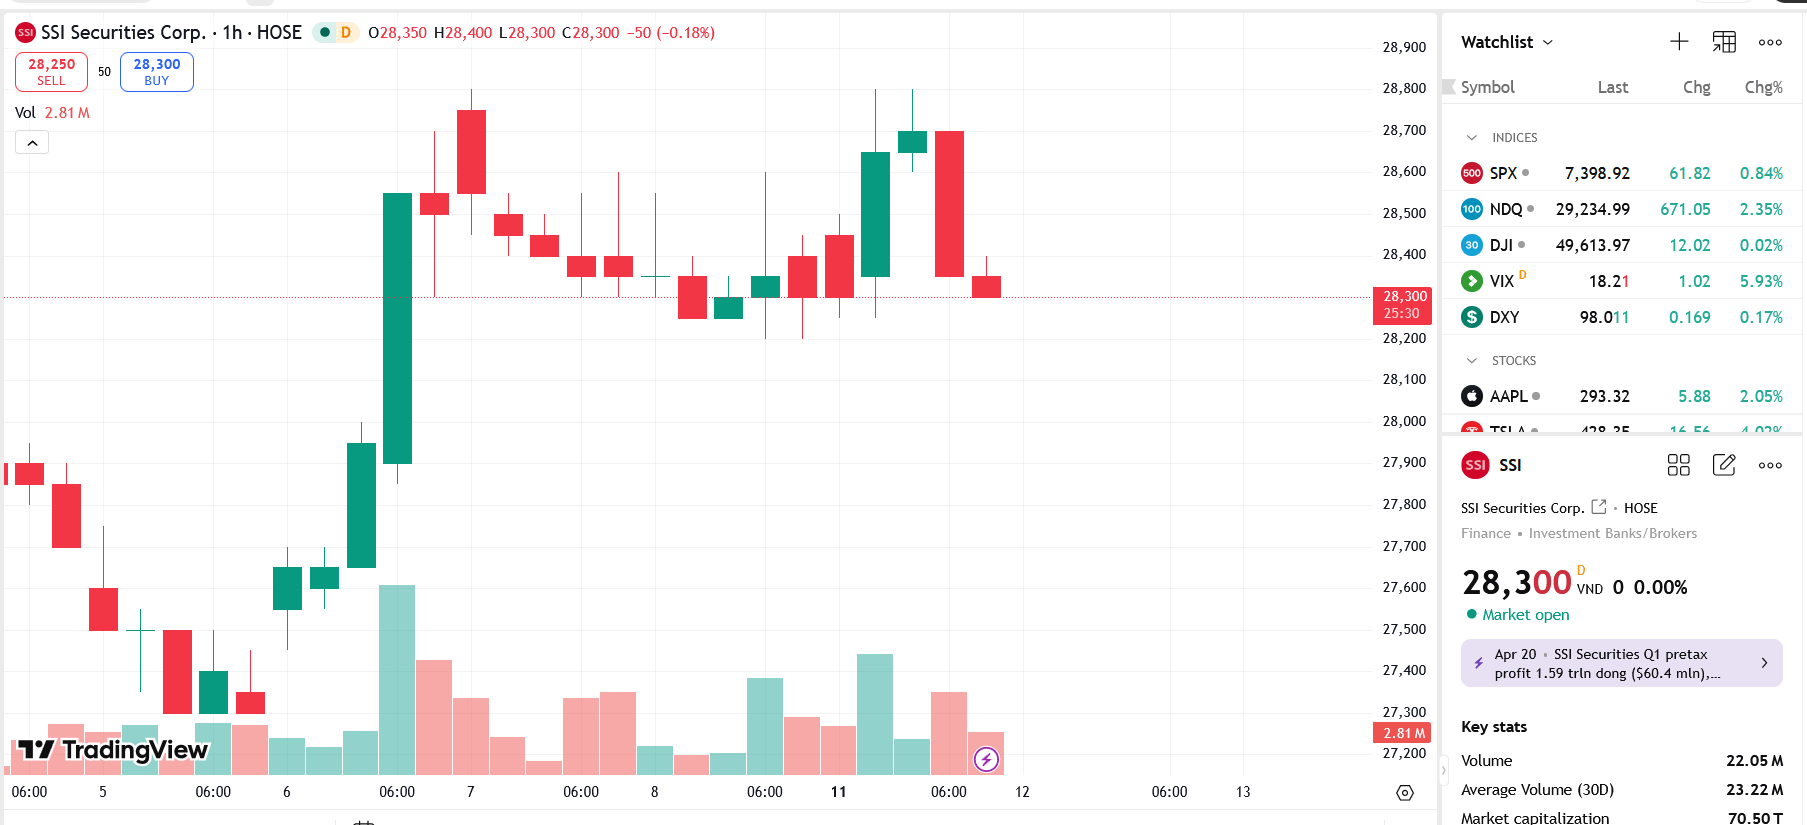
Trên thị trường, hiện giá cổ phiếu SSI hiện giao dịch quanh vùng 28.000 đồng/cổ phiếu. Như vậy, giá phát hành ESOP thấp hơn đáng kể thị giá trên sàn của SSI.
Được biết, SSI đã công bố KQKD hợp nhất quý 1/2026 với lợi nhuận trước thuế đạt 1,6 nghìn tỷ đồng (+52% so với cùng kỳ năm trước), đạt 25% dự báo hợp nhất cả năm của VCSC. Lợi nhuận được hỗ trợ bởi mức tăng trưởng doanh thu trên diện rộng ở hầu hết các mảng kinh doanh.
Lợi nhuận trước thuế của SSI tăng 59% cùng kỳ so với quý trước nhờ khoản lỗ từ đầu tư FVTPL thấp hơn so với quý trước. Nhìn chung, kết quả của SSI phù hợp với dự báo của VCSC. VCSC nhận thấy không có thay đổi đáng kể đối với dự báo của VCSC cho SSI, dù cần thêm đánh giá chi tiết.
Về dịch vụ môi giới: thị phần môi giới của SSI trên 3 sàn giao dịch trong quý 1/2026 đạt 10,9%, giảm từ mức 12,1% trong quý 4/2025, trong khi tỷ lệ phí hoa hồng bình quân vẫn ổn định ở mức 0,15%. Tuy nhiên, thị phần của SSI vẫn tăng 1,2 điểm % so với cùng kỳ năm trước so với quý 1/2025.
Theo đó, doanh thu môi giới quý 1/2026 của SSI đạt 606 tỷ đồng (+95% so với cùng kỳ năm trước), vượt mức tăng 85% so với cùng kỳ năm trước của giá trị giao dịch bình quân ngày toàn thị trường.
Về cho vay ký quỹ: dư nợ cho vay ký quỹ của SSI đạt 36,9 nghìn tỷ đồng trong quý 1/2026 (-5,2% cùng kỳ so với quý trước nhưng +36% so với cùng kỳ năm trước). Ngoài ra, VCSC ước tính lãi suất cho vay ký quỹ thực tế đã tăng 85 điểm cơ bản so với cùng kỳ năm trước lên 11,1%, hỗ trợ tăng trưởng mạnh doanh thu cho vay ký quỹ lên 1,1 nghìn tỷ đồng (+67% so với cùng kỳ năm trước) trong quý 1/2026.
Tuy nhiên, VCSC ước tính chi phí vốn của SSI tăng 1,6 điểm % so với cùng kỳ năm trước, vượt mức tăng của lãi suất cho vay ký quỹ và do đó gây áp lực một phần lên biên lợi nhuận của mảng này.
Về hoạt động đầu tư và ngân hàng đầu tư (IB): SSI ghi nhận 15,4 tỷ đồng doanh thu bảo lãnh phát hành trong quý 1/2026, so với chỉ 7,1 tỷ đồng trong cả năm 2025. VCSC cho rằng mức tăng mạnh chủ yếu do vai trò của SSI trong giao dịch phát hành riêng lẻ của BID đã hoàn tất trong quý 1/2026.
Ngoài ra, lãi từ FVTPL của SSI đạt 1,3 nghìn tỷ đồng trong quý 1/2026 (+22,8% so với cùng kỳ năm trước nhưng -20,8% cùng kỳ so với quý trước). Tuy nhiên, nhờ lỗ từ FVTPL thấp hơn, đặc biệt là từ các hoạt động phái sinh, lãi thuần từ FVTPL đạt 774 tỷ đồng (+4,2% so với cùng kỳ năm trước và +48,8% cùng kỳ so với quý trước). VCSC coi đây là một trong những động lực chính đằng sau mức tăng trưởng lợi nhuận trước thuế theo quý mạnh mẽ của SSI trong quý 1/2026.


HFIC không bán được 27,4 triệu quyền mua trái phiếu CII426001
Công ty Đầu tư Tài chính Nhà nước TP.HCM (HFIC) vừa báo cáo kết quả giao dịch quyền mua trái phiếu chuyển đổi của CTCP Đầu tư Hạ tầng Kỹ thuật TP.HCM (mã CII-HOSE).
KOS giải trình lần thứ 3 về cổ phiếu giảm sàn liên tiếp
Chốt phiên ngày 12/10, giá cổ phiếu này giảm thêm 6,96% xuống 9.630 đồng/cổ phiếu.
VCAM thoái vốn, rời ghế cổ đông lớn tại VCI
VCAM đã bán ra thành công 580.500 cổ phiếu VCI, chiếm 0,05% đã đăng ký, từ ngày 15/9/2026 đến ngày 8/10/2026.
SCIC tiếp tục bán đấu giá lô cổ phiếu của Seaprodex với giá khởi điểm hơn 8.500 tỷ đồng
Thời gian đăng ký và nộp tiền cọc từ ngày 12/10/2026 đến 15h30 ngày 26/10/2026. Thời gian nộp phiếu tham dự đấu giá chậm nhất 16h ngày 29/10/2026.
Diamond Properties bán 2,58 triệu cổ phiếu NVL, giảm sở hữu xuống 7,429%
Diamond Properties đã bán ra 2,58 triệu cổ phiếu trong tổng số 2,7 triệu cổ phiếu NVL đã đăng ký. Giao dịch thực hiện bằng phương thức thỏa thuận trong phiên 6/10/2026.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

