




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vinaconex có khả năng hạch toán tăng lợi nhuận?


Đây là một khả năng mà Vinaconex đưa ra đối với báo cáo hợp nhất, trong thông tin phản hồi về “sự cố” điều chỉnh lợi nhuận
Đây là một khả năng mà Vinaconex đưa ra đối với báo cáo hợp nhất, trong thông tin phản hồi về “sự cố” điều chỉnh lợi nhuận từ báo cáo tài chính sau kiểm toán năm 2009.
Ngày 19/4, Tổng công ty Cổ phần Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex) có thông tin thêm về một số nội dung liên quan đến báo cáo tài chính hợp nhất năm 2009 được kiểm toán.
Vinaconex cho biết, sau khi báo cáo tài chính hợp nhất kiểm toán năm 2009 của Tổng công ty được công bố kèm theo văn bản giải trình sự chênh lệch số liệu lợi nhuận trước và sau kiểm toán, đã có nhiều dư luận xoay quanh vấn đề chênh lệch này. Vinaconex thông tin thêm để cổ đông và nhà đầu tư hiểu thêm về nguyên nhân của sự chênh lệch đó.
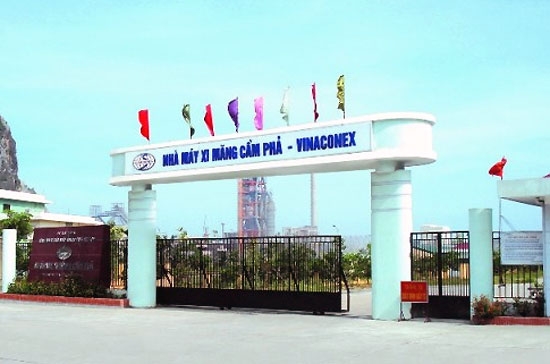
Bản công bố thông tin ngày 19/4 giải thích: Lợi nhuận kế toán hợp nhất trước kiểm toán của Tổng công ty là 269,113 tỷ đồng, sau kiểm toán là 5,821 tỷ đồng, chênh lệch giảm 263,292 tỷ đồng. Ngoài ảnh hưởng từ báo cáo tài chính riêng sau kiểm toán của các công ty thành viên làm thay đổi kết quả kinh doanh sau hợp nhất, nguyên nhân chủ yếu là do hạch toán điều chỉnh khoản chênh lệch tỷ giá đối với các khoản vay dài hạn bằng ngoại tệ trong giai đoạn xây dựng Nhà máy Xi măng Cẩm Phả và Nhà máy Nước Vinaconex.
Tại báo cáo tài chính hợp nhất kiểm toán năm 2008 đã được Đại hội đồng cổ đông thông qua có khoản chênh lệch tỷ giá do đánh giá lại số dư các khoản nợ vay dài hạn bằng ngoại tệ để thực hiện đầu tư hai dự án trên là 467,575 tỷ đồng. Sở dĩ khoản chênh lệch tỷ giá này không được Vinaconex hạch toán vào chi phí hoạt động tài chính năm 2008 vì đây là khoản lỗ chênh lệch tỷ giá chưa được thực hiện phát sinh trong giai đoạn đầu tư dự án, khoản chênh lệch tỷ giá này gắn liền với nghĩa vụ trả nợ của dự án nên cần phải lấy từ nguồn của dự án để hoàn trả, nếu đưa vào giảm lợi nhuận năm 2008 sẽ làm ảnh hưởng trực tiếp đến lợi ích của các cổ đông tại thời điểm đó và sau này có thể mang lại lợi nhuận bất hợp lý nếu tỷ giá giảm xuống.
Chính ý kiến ngoại trừ của kiểm toán viên về vấn đề này đã làm cho hồ sơ xin cấp phép tăng vốn điều lệ lên 3.000 tỷ đồng của Tổng công ty đến nay vẫn chưa được Ủy ban Chứng khoán chấp nhận.
Theo Vinaconex, xử lý nghiệp vụ kinh tế này lúc đó đang tồn tại bất cập về chính sách không chỉ đối với Vinaconex mà còn có nhiều doanh nghiệp khác, trong đó cách xử lý ở mỗi doanh nghiệp khác nhau và đang được cơ quan chức năng thuộc Bộ Tài chính dự thảo văn bản hướng dẫn tháo gỡ (thể hiện bằng Thông tư số 201/2009/TT-BTC ngày 15/10/2009).
Năm 2009, do hai dự án trên đã hoàn thành việc đầu tư và chính thức chuyển giao tài sản cho công ty con tiếp nhận, khai thác nên trong báo cáo tài chính của Công ty Mẹ toàn bộ khoản lỗ chênh lệch tỷ giá đã được hạch toán vào chi phí hoạt động tài chính, còn ở các công ty con, khoản chênh lệch tỷ giá đã được cấu thành vào giá trị tài sản và trích khấu hao theo chế độ quy định (15 năm đối với tài sản là thiết bị).
Vì vậy, khi lập báo cáo hợp nhất trước kiểm toán, chi phí kinh doanh chỉ phản ánh một phần khoản chênh lệch tỷ giá nói trên với giá trị tương ứng với phần khấu hao tài sản cố định mà Công ty Cổ phần Xi măng Cẩm Phả và Công ty TNHH Nước sạch Vinaconex đã phân bổ vào giá thành sản phẩm. Điều này là phù hợp với thực tế khai thác tài sản sau đầu tư của hai dự án.
Tuy nhiên, khi thực hiện kiểm toán báo cáo tài chính năm 2009, ý kiến của kiểm toán viên là việc phân bổ chênh lệch tỷ giá này phải được nhất quán giữa việc hạch toán tại báo cáo của Công ty Mẹ và báo cáo hợp nhất của Tổng công ty. Vì vậy, theo chuẩn mực kế toán, để kiểm toán viên không nêu các ý kiến ngoại trừ, đảm bảo báo cáo tài chính hợp nhất năm 2009 đáp ứng được điều kiện cấp phép tăng vốn điều lệ và phát hành trái phiếu, trên báo cáo tài chính hợp nhất Vinaconex cần phải hạch toán tăng chi phí toàn bộ khoản chênh lệch tỷ giá đồng thời giảm chi phí phần khấu hao tài sản cổ định nói trên dẫn đến làm giảm lợi nhuận sau thuế, mặc dù điều này không phản ánh đúng tình trạng tài sản và vốn chủ sở hữu ở các công ty thành viên.
“Vinaconex thấy rằng, việc hạch toán như trên thực tế không làm thay đổi vốn chủ sở hữu của Vinaconex cũng như không làm thay đổi lợi nhuận trên báo cáo tài chính riêng đã kiểm toán của Công ty Mẹ và các công ty thành viên, hay nói cách khác không làm ảnh hưởng trực tiếp đến quyền lợi của cổ đông”, Vinaconex khẳng định.
Đáng chú ý là Tổng công ty đưa ra khả năng: “Trong trường hợp Vinaconex giảm bớt tỷ lệ sở hữu tại Công ty Cổ phần Xi măng Cẩm Phả xuống dưới 50% thì trách nhiệm hợp nhất không còn nữa. Khi đó, báo cáo hợp nhất lại được hạch toán tăng khoản lợi nhuận đang được coi là nội bộ từ việc bàn giao dự án này”.

QCG dự kiến phát hành hơn 27 triệu cổ phiếu trả cổ tức năm 2021
Nếu hoàn thành đợt tăng vốn, vốn điều lệ của Quốc Cường Gia Lai dự kiến tăng từ 2.751 tỷ đồng, lên 3.026,4 tỷ đồng.
Vượt kế hoạch năm, DPM điều chỉnh tăng lợi nhuận sau thuế 112%
Trong 9 tháng năm 2026, DPM đã ghi nhận doanh thu đạt 16,7 nghìn tỷ đồng và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 1,3 nghìn tỷ đồng.
Chủ tịch DIG Nguyễn Hùng Cường nâng sở hữu lên 4%
Ông Nguyễn Hùng Cường báo cáo kết quả giao dịch cổ phiếu của Người nội bộ Tổng Công ty Cổ phần Đầu tư Phát triển Xây dựng (mã DIG-HOSE).
NVL "khất nợ" gốc, lãi trái phiếu NVLH2123007
Lô trái phiếu NVLH2123007 có giá trị phát hành theo mệnh giá 137,6 tỷ đồng và tại ngày thống kê 23/10/2026, dư nợ gốc còn lại là hơn 110,34 tỷ đồng, với lãi suất 11%/năm.
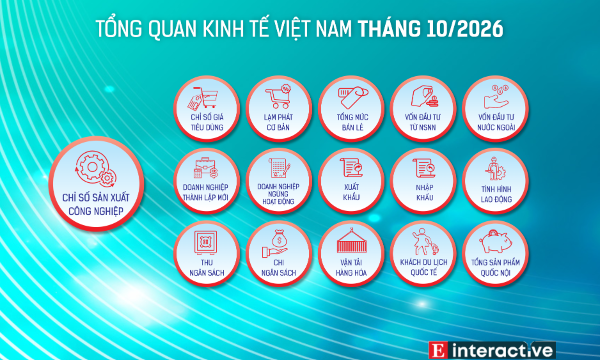
[Interactive]: Toàn cảnh kinh tế Việt Nam 10 tháng năm 2026
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






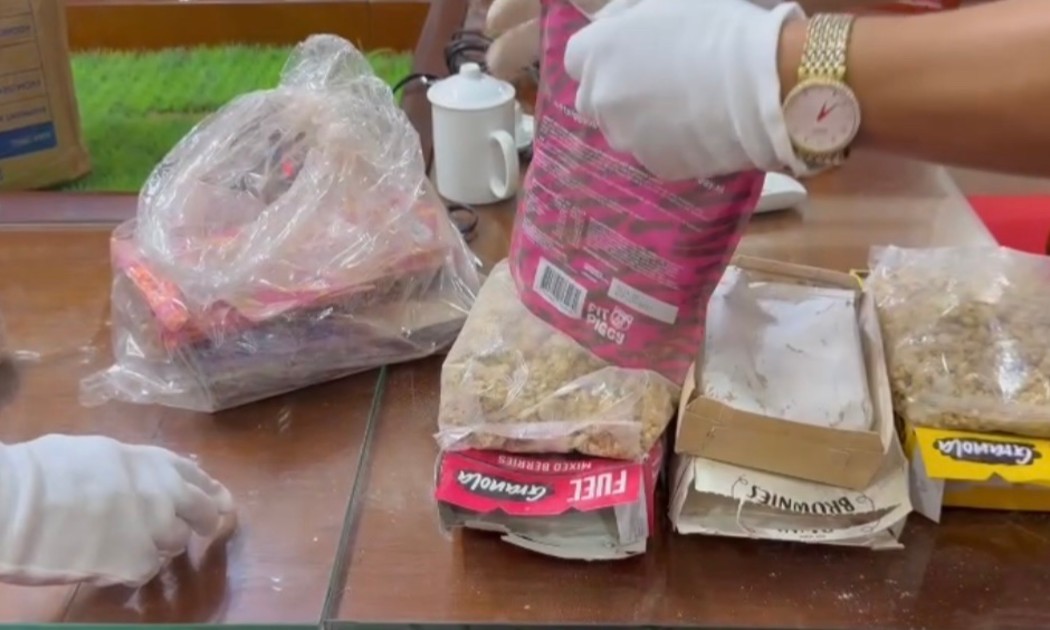
 Phát hiện hàng chục kg cây cần sa tại Cảng Hàng không quốc tế Nội Bài
Hai gói hàng được quấn bằng nilon màu vàng - trắng hình chữ nhật, hút chân không, kích thước khoảng 40 x 70cm, bên trong chứa thảo mộc khô (dạng hoa, lá, cành, nụ) đều là bộ phận của cây cần sa, có tổng trọng lượng khoảng 25,4kg vừa được lực lượng chức năng phát hiện tại Cảng Hàng không quốc tế Nội Bài.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...