


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


PLX báo lãi quý 3/2026 tăng 93%


Trên báo cáo tài chính hợp nhất, PLX ghi nhận lợi nhuận sau thuế quý 3/2026 của toàn Tập đoàn đạt 1.363 tỷ đồng, tăng 93% so với cùng kỳ năm 2025.
Tập đoàn Xăng dầu Việt Nam (mã PLX-HOSE) giải trình BCTC quý 3/2026 của công ty mẹ và BCTC hợp nhất tăng so với cùng kỳ năm trước.
Cụ thể: PLX ghi nhận lợi nhuận sau thuế quý 3/2026 Công ty mẹ đạt 1.315 tỷ đồng, tăng 149% so với cùng kỳ năm 2025. Tuy nhiên, lợi nhuận sau thuế lũy kế 9 tháng đầu năm 2026 chỉ tăng 15% so với cùng kỳ (lũy kế 9 tháng 2026 đạt 1.994 tỷ đồng), lợi nhuận sau thuế quý 3 có sự biến động khác biệt chủ yếu do:
Một là, trong quý 3/2026, giá dầu thô thế giới ghi nhận xu hướng tăng và duy trì ở mức cao (từ mức bình quân khoảng 75 USD/thùng tăng 27% lên mức 95 USD/thùng, có thời điểm đạt 105 USD/thùng; trong khi cùng kỳ giá dầu thô giảm nhẹ từ khoảng 68 USD xuống còn khoảng 62-65 USD/thùng), cùng với quy định về dự trữ lưu thông là yếu tố cơ bản cải thiện biên lợi nhuận gộp kinh doanh xăng dầu của quý 3.
Hai là, trong quý 3/2026, lãi các khoản đầu tư tài chính, cổ tức lợi nhuận được chia từ các công ty con, công ty liên kết tăng 15% so với cùng kỳ
Còn trên BCTC hợp nhất, PLX ghi nhận lợi nhuận sau thuế quý 3/2026 của toàn Tập đoàn đạt 1.363 tỷ đồng, tăng 93% so với cùng kỳ năm 2025. Theo PLX nguyên nhân chủ yếu do biên lợi nhuận gộp được cải thiện. Thêm vào đó, sản lượng xăng dầu xuất bán tăng 18% so với cùng kỳ năm 2025, làm giảm chi phí cố định đã góp phần gia tăng hiệu quả của hoạt động kinh doanh xăng dầu của toàn Tập đoàn.
Trong quý 3/2026, các công ty con của Tập đoàn hoạt động trong lĩnh vực chuyên doanh như: dầu mỡ nhờn, gas, nhiên liệu bay, kinh doanh kho và dịch vụ vận tải…tiếp tục duy trì đà tăng trưởng tích cực, lợi nhuận sau thuế tăng 93% so với cùng kỳ.
Chứng khoán Vietcap (VCSC) nhận thấy tiềm năng điều chỉnh tăng đối với dự báo lợi nhuận năm 2026 của VCSC, trong khi chờ rà soát đầy đủ hơn. Doanh thu và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số báo cáo 9 tháng năm 2026 lần lượt hoàn thành 82% và 94% dự báo cả năm của VCSC.
Kết quả kinh doanh cao hơn kỳ vọng chủ yếu do biên lợi nhuận hoạt động cao hơn kỳ vọng, trong khi sản lượng bán nhìn chung phù hợp. VCSC lưu ý PLX ghi nhận khoản hoàn nhập dự phòng 68 tỷ đồng trong quý 3 (khoảng 3,8% lợi nhuận trước thuế quý 3).
Hiện VCSC có khuyến nghị "mua" đối với PLX với giá mục tiêu 43.200 đồng/cổ phiếu.
Trong 9 tháng năm 2026, PLX ghi nhận doanh thu đạt 373,2 nghìn tỷ đồng (+64% so với cùng kỳ năm trước) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số báo cáo đạt 3,3 nghìn tỷ đồng (+55% so với cùng kỳ năm trước).
VCSC ước tính lợi nhuận sau thuế sau lợi ích cổ đông thiểu số cốt lõi đạt 3,2 nghìn tỷ đồng (+58% so với cùng kỳ năm trước). Tăng trưởng lợi nhuận chủ yếu được hỗ trợ bởi sản lượng bán trong nước tăng 15,5% so với cùng kỳ năm trước, nhờ hoạt động nhập khẩu và phân phối xăng dầu tăng nhằm đảm bảo an ninh năng lượng quốc gia; giá xăng dầu cao hơn 10%-40% so với cùng kỳ năm trước, giúp biên lợi nhuận hoạt động tăng lên 1,1% so với 0,9% trong 9 tháng 2025, bù đắp cho chi phí bán hàng và chi phí quản lý tăng 25% so với cùng kỳ năm trước và chi phí tài chính tăng 48% so với cùng kỳ năm trước do chi phí lãi vay tăng, xuất phát từ nhu cầu vốn lưu động tăng, và lỗ tỷ giá.
Trong quý 3/2026, PLX ghi nhận doanh thu đạt 138,5 nghìn tỷ đồng (+66% so với cùng kỳ năm trước, +2% so với cùng kỳ quý trước) và lợi nhuận sau thuế sau lợi ích cổ đông thiểu số báo cáo đạt 1,2 nghìn tỷ đồng (+103% so với cùng kỳ năm trước, -56% so với cùng kỳ quý trước).
Theo VCSC, mức tăng trưởng so với cùng kỳ chủ yếu được thúc đẩy bởi sản lượng bán trong nước tăng 22% so với cùng kỳ năm trước (+7% so với cùng kỳ quý trước), giá xăng dầu cao hơn 10%-43% so với cùng kỳ năm trước, giúp biên lợi nhuận hoạt động tăng lên 1,2% (so với 0,6% trong quý 3/2025) và việc áp dụng xăng E10 trên toàn quốc từ tháng 6/2026, do E10 có tổng chi phí và lợi nhuận định mức cao hơn 7,6% so với xăng thông thường.
Cũng theo VCSC, các yếu tố tích cực này bù đắp cho chi phí bán hàng tăng 43% so với cùng kỳ năm trước và chi phí quản lý tăng 21% so với cùng kỳ năm trước, và chi phí tài chính tăng 61% so với cùng kỳ năm trước do chi phí lãi vay và lỗ tỷ giá tăng.
Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giảm so với quý trước phản ánh nền so sánh cao của quý 2, vốn bao gồm khoản hoàn nhập dự phòng hàng tồn kho khoảng 5,9 nghìn tỷ đồng; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số quý 3 vẫn cao hơn 22% so với mức trung bình quý 1 và quý 2/2026 là 1,0 nghìn tỷ đồng.
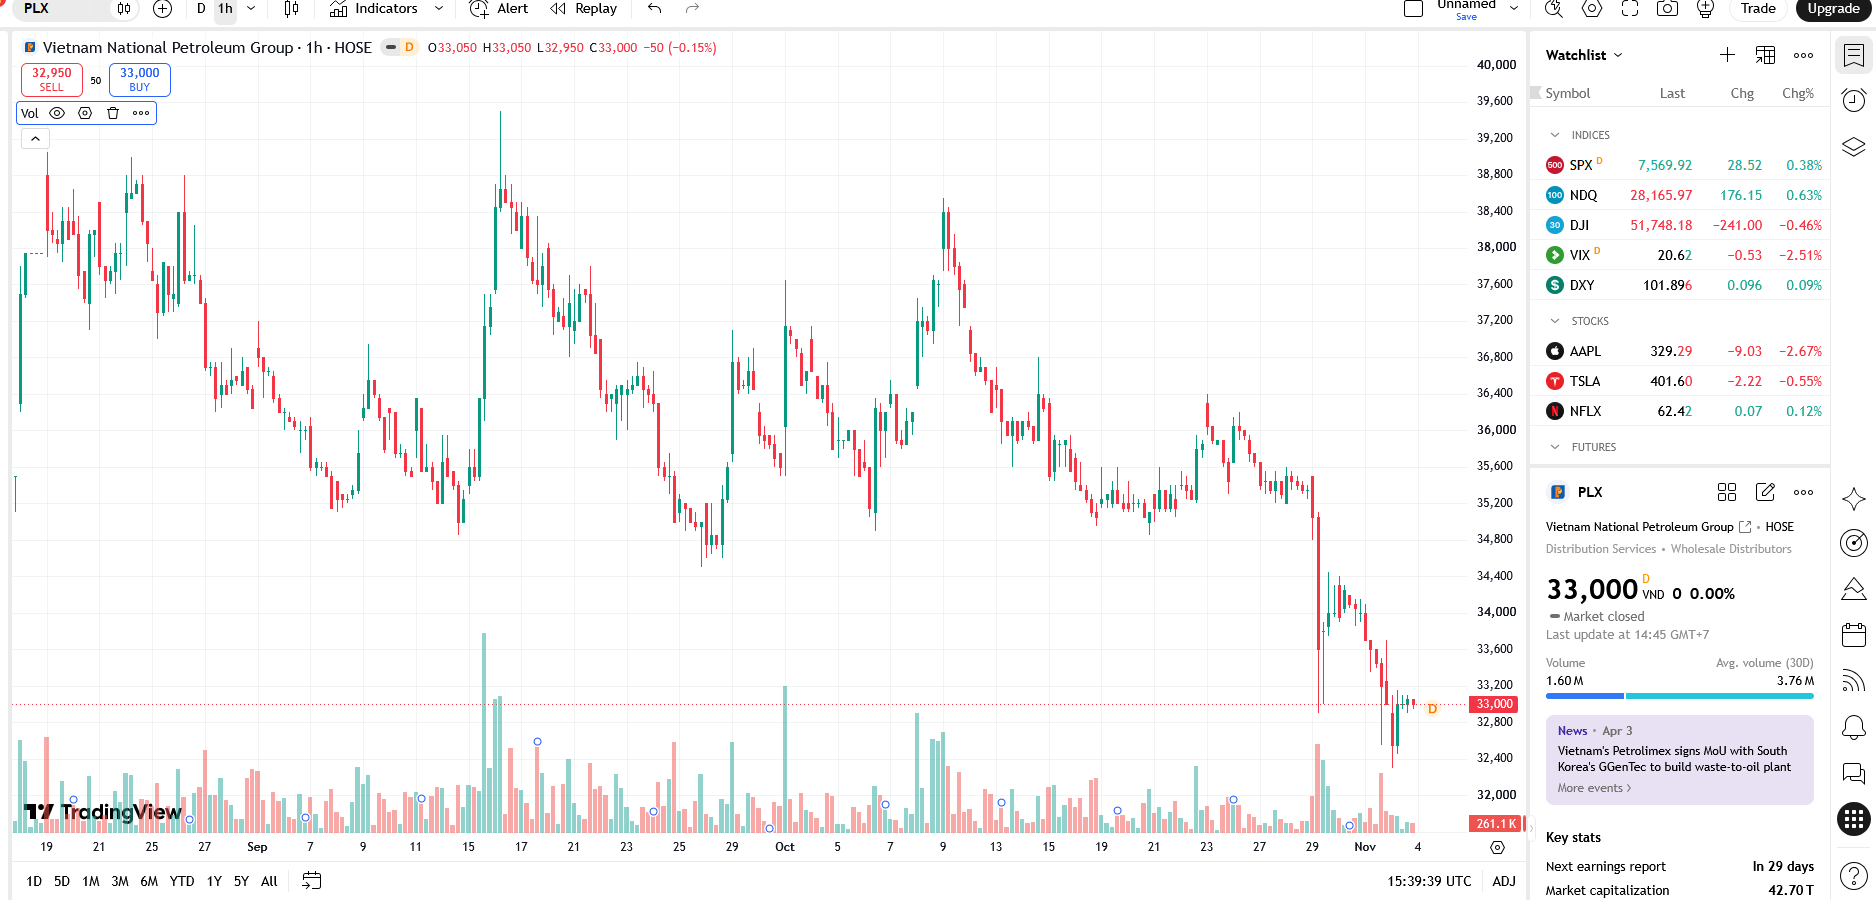
Chốt phiên ngày 3/11, giá cổ phiếu PLX đứng giá ở mốc 33.000 đồng/cổ phiếu.
Bài liên quan

Đọc bài theo từ khoá


Cổ phiếu HGI lên UPCoM với giá 60.600 đồng/cổ phiếu
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa ra thông báo chấp thuận đăng ký giao dịch cổ phiếu của CTCP Đầu tư Quốc tế Hoàng Anh Gia Lai (mã HGI) trên thị trường UPCoM. Ngày giao dịch đầu tiên dự kiến vào ngày 9/11 với mức giá tham chiếu là 60.600 đồng/cổ phiếu.
Con gái Chủ tịch PNJ bị bán giải chấp gần 5 triệu cổ phiếu
Trong phiên ngày 30/10, bà Ngọc Giao, con gái bà Cao Thị Ngọc Dung, Chủ tịch Hội đồng quản trị PNJ đã bị bán giải chấp 1.837.800 cổ phiếu.
HVN giải trình lỗ công ty mẹ lỗ 284 tỷ đồng trong quý 3/2026
Trong quý 3, HVN ghi nhận lợi nhuận sau thuế đạt 319,67 tỷ đồng nhưng lợi nhuận sau thuế của BCTC công ty mẹ ghi nhận lỗ 284,2 tỷ đồng giảm mạnh so với cùng kỳ (lãi 412,3 tỷ đồng).
Sau bổ nhiệm Tổng giám đốc mới, DBT thông báo thay đổi Kế toán trưởng
Bà Nguyễn Thùy Dung thôi giữ chức Kế toán trưởng DBT, từ ngày 2/11 và ông Nguyễn Nhật Phi được bổ nhiệm thay thế với nhiệm kỳ một năm, kéo dài đến ngày 31/10/2027.
Nhựa Tiền Phong chuyển đổi dự án, tạm ứng cổ tức 50% bằng tiền
NTP thông báo chốt ngày 12/11 là ngày đăng ký cuối để cùng để thực hiện quyền lấy ý kiến cổ đông bằng văn bản nhằm thông qua chủ trương chuyển đổi Dự án Tổ hợp Giáo dục Tiền Phong thành Dự án Nhà ở thương mại tại khu đất số 2 An Đà, phường Gia Viên, Tp. Hải Phòng.



Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





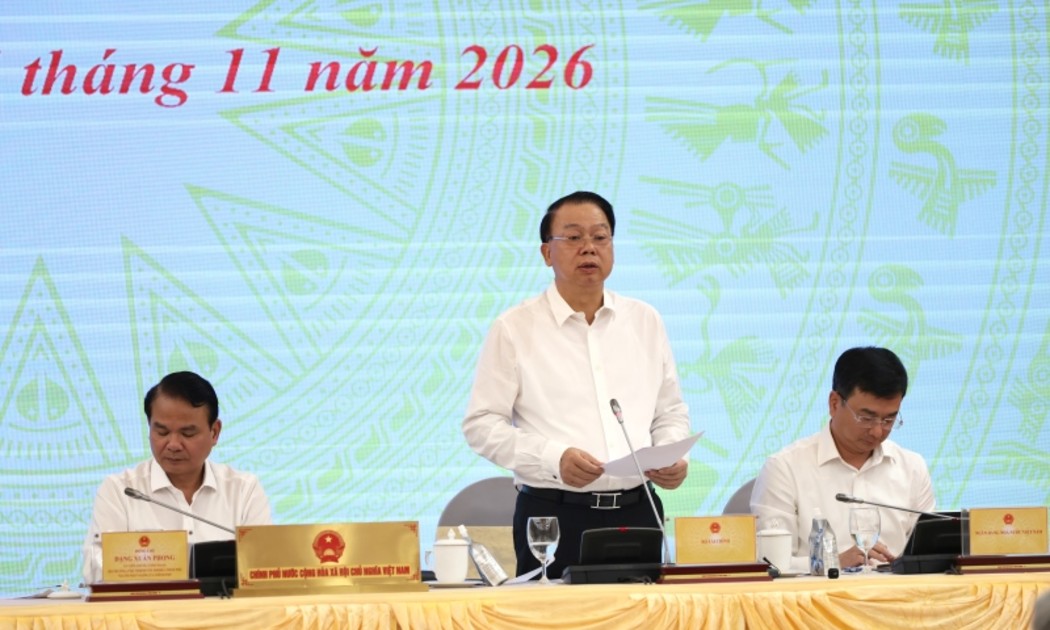
 Họp báo Chính phủ thường kỳ tháng 10
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...