




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VietinBank tiếp sức cho doanh nghiệp vừa và nhỏ


Qua 8 tháng của năm 2016, phân khúc khách hàng doanh nghiệp vừa và nhỏ của VietinBank có tỉ lệ tăng trưởng tốt cả về lượng khách hàng và dư nợ
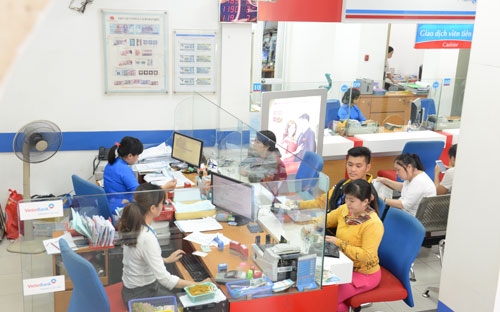
Qua 8 tháng của năm 2016, phân khúc khách hàng doanh nghiệp vừa và nhỏ của VietinBank có tỉ lệ tăng trưởng tốt cả về lượng khách hàng và dư nợ. Thành công này của VietinBank có được nhờ chiến lược và các giải pháp tháo gỡ các khó khăn của doanh nghiệp vừa và nhỏ.
Trong kế hoạch phát triển hằng năm, chiến lược phát triển 3 - 5 năm, 10 năm của VietinBank đều nhấn mạnh và cụ thể hóa vấn đề tài trợ cho doanh nghiệp vừa và nhỏ. Chỉ riêng 6 tháng đầu năm 2016, phân khúc khách hàng doanh nghiệp vừa và nhỏ của VietinBank có tỉ lệ tăng tốt nhất trong các phân khúc khách hàng.
VietinBank đã và đang triển khai nhiều chương trình tiếp cận doanh nghiệp vừa và nhỏ như: Tài trợ cho chuỗi nhà cung ứng, nhà phân phối của các thương hiệu có tiếng trên thị trường: Sabeco, Bia Huế, Friso Campina, Hyundai Thành Công, các doanh nghiệp thuộc Tập đoàn Dệt may… VietinBank đang tập trung phát triển khách hàng theo các định hướng ngành nghề như: Xăng dầu, dệt may, da giầy, các ngành công nghiệp phụ trợ.
Bên cạnh đó, VietinBank phát triển nhiều sản phẩm đặc thù như: Cho vay mua ôtô cho khách hàng doanh nghiệp, gói sản phẩm cho doanh nghiệp dệt may…
Một trong những ưu điểm từ hệ thống ngân hàng lớn và có quy trình chuyên nghiệp như VietinBank là việc triển khai hệ thống phê duyệt tín dụng tập trung. Phần lớn hồ sơ và thông tin khách hàng được tập hợp về 1 bộ phận chuyên biệt để đánh giá, đảm bảo nâng cao hiệu suất trong việc thẩm định khách hàng với tốc độ xử lý nhanh gọn.
Theo đó để tháo gỡ khó khăn cho doanh nghiệp, VietinBank có 3 hình thức cấp tín dụng cơ bản cho đối tượng khách hàng doanh nghiệp vừa và nhỏ. Đó là, VietinBank cấp tín dụng không có tài sản đảm bảo, cấp tín dụng có một phần tài sản đảm bảo, cấp tín dụng có tài sản đảm bảo. Cùng với đó là những tiêu chuẩn cơ bản khi xem xét đánh giá tín nhiệm tín dụng đối với khách hàng doanh nghiệp vừa và nhỏ.
Đối với cấp tín dụng không có tài sản đảm bảo: Tổ chức phải có năng lực pháp luật dân sự, người đại diện tổ chức phải có năng lực pháp luật dân sự. Xếp hạng tín dụng nội bộ từ hạng A trở lên theo quy định của VietinBank.
Báo cáo tài chính kiểm toán của năm liền kề trước phải thể hiện kinh doanh có lãi (ROE tối thiểu 5%), không có lỗ lũy kế. Doanh nghiệp có trụ sở giao dịch trên địa bàn. Doanh nghiệp không có nợ xấu tại thời điểm cấp giới hạn tín dụng…
Ngoài ra, đối với cấp tín dụng có một phần tài sản đảm bảo, VietinBank bỏ điều kiện ROE tối thiểu 5%. Còn đối với cấp tín dụng có tài sản đảm bảo, VietinBank miễn điều kiện sản xuất kinh doanh không có lỗ lũy kế.
Với các điều kiện kể trên, doanh nghiệp cũng cần thấy được vai trò quan trọng của việc nỗ lực nâng cao năng lực doanh nghiệp. Để tiếp cận dòng vốn thành công, bản thân các doanh nghiệp phải tự hoàn thiện, đổi mới cơ chế quản lý, điều hành hệ thống kế toán minh bạch. Ngoài ra, doanh nghiệp cũng cần nâng cao trình độ quản lý của lãnh đạo, trang bị kiến thức về quản trị, pháp luật.
Một chính sách ưu tốt nữa là VietinBank cởi mở đối với doanh nghiệp vừa và nhỏ có phương án kinh doanh khả thi và hiệu quả. Khi đó VietinBank sẽ nghiên cứu, triển khai nhiều chương trình tín dụng với các gói sản phẩm, lãi suất ưu đãi tài trợ cho từng nhóm khách hàng đặc thù.

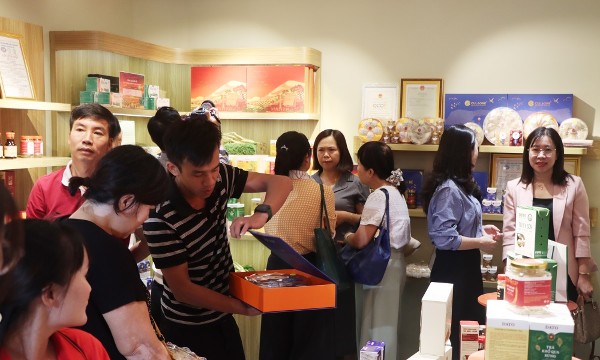
Đưa đặc sản Tây Nguyên đến Thủ đô, mở rộng thị trường cho doanh nghiệp
Hơn 60 đặc sản Gia Lai và Quảng Ngãi từ cà phê, sầu riêng sấy, tỏi Lý Sơn, nước mắm truyền thống đến yến sào, sâm Ngọc Linh và nhiều sản phẩm đặc trưng khác... đã đến với người tiêu dùng Thủ đô qua chương trình “Sức sống hàng Việt”...
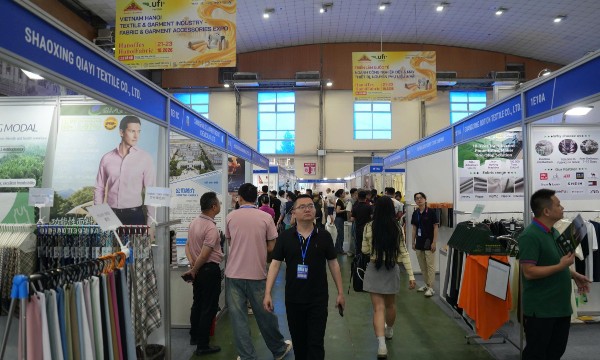
Gỡ điểm nghẽn nguyên phụ liệu để ngành dệt may tận dụng hiệu quả các FTA
Phát triển sản xuất sợi, vải, nhuộm, hoàn tất đạt chuẩn môi trường và phụ liệu trong nước là yêu cầu cấp thiết để doanh nghiệp dệt may tận dụng ưu đãi của các hiệp định thương mại tự do (FTA) và giữ ổn định đơn hàng…
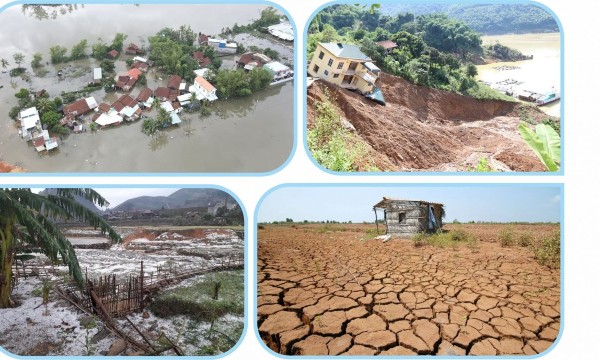
Phát triển dịch vụ khí hậu, cảnh báo tác động, hỗ trợ quản trị rủi ro thiên tai
Chuyên gia cho rằng Luật Khí tượng thủy văn sửa đổi cần được thiết kế trên toàn bộ chuỗi từ quan trắc đến truyền nhận tin và những quản lý dữ liệu đến phân tích, giám sát biến đổi khí hậu, đến dự báo cảnh báo, cung cấp thông tin, dịch vụ khí tượng thủy văn, dịch vụ khí hậu và hỗ trợ ra quyết định. Trong đó, dự báo dựa trên tác động và dịch vụ khí hậu là hai hướng phát triển quan trọng...
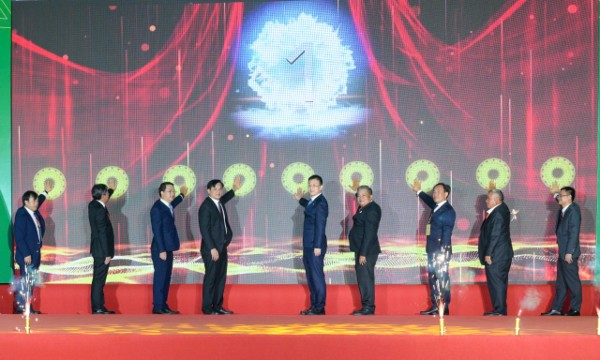
Điện Biên định hướng trở thành cầu nối giao thương giữa Việt Nam, Lào và Trung Quốc
Với vị trí tiếp giáp Lào và Trung Quốc, cùng hệ thống cửa khẩu kết nối khu vực và Cảng hàng không Điện Biên Phủ, tỉnh Điện Biên đang thúc đẩy xúc tiến thương mại, đầu tư và du lịch nhằm mở rộng thị trường cho các sản phẩm địa phương, tăng kết nối doanh nghiệp và phát triển thương mại biên giới…
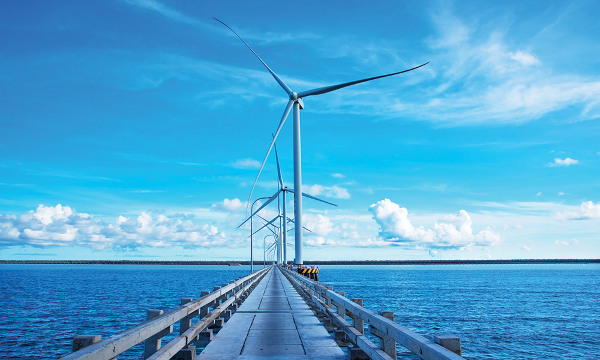
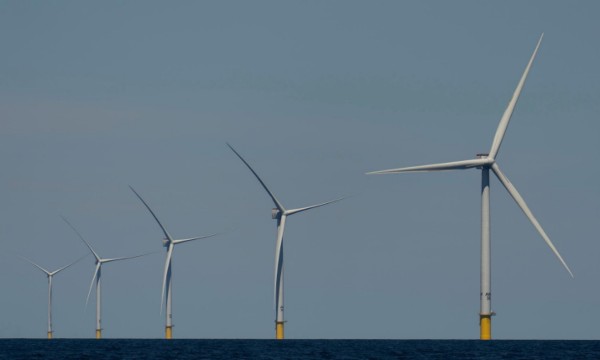
Điện gió ngoài khơi - Ngành công nghiệp mới
Trong xu thế chuyển dịch năng lượng toàn cầu, điện gió ngoài khơi đang vượt khỏi phạm vi của một nguồn điện tái tạo để trở thành một ngành công nghiệp mới, kéo theo cả hệ sinh thái từ khảo sát biển, chế tạo kết cấu, cáp và thiết bị điện, cảng biển, tàu dịch vụ, logistics, tài chính, bảo hiểm, đến vận hành, bảo dưỡng và công nghệ số. Để biến những cánh đồng gió ngoài khơi thành động lực tăng trưởng mới, Việt Nam cần đồng thời giải quyết bài toán quy hoạch không gian và nâng cao hiệu quả sử dụng năng lực công nghiệp ngoài khơi.






Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...