


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Văn phòng cho thuê có dấu hiệu khởi sắc


Thị trường văn phòng cho thuê tại Hà Nội và Tp.HCM đã có những tín hiệu khởi sắc trong quý 1/2013
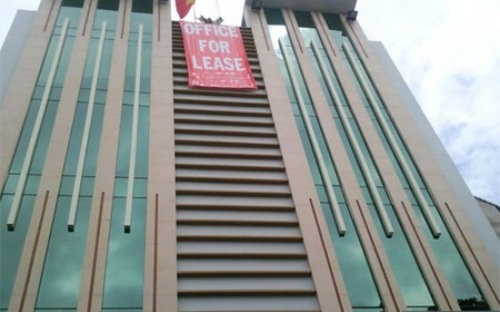
Thị trường văn phòng cho thuê tại Hà Nội và Tp.HCM đã có những tín hiệu khởi sắc trong quý 1/2013 với sự gia tăng cả nguồn cung và cầu.
Khảo sát của Savills Việt Nam cho thấy, trong quý 1/2013, thị trường văn phòng Tp.HCM chào đón 5 tòa nhà văn phòng mới, gồm bốn tòa nhà hạng C ở quận Tân Bình và một tòa hạng A ở quận 1. Các dự án này cung cấp khoảng 26.800 m2. Tuy nhiên, cũng có ba toà nhà hạng C với 12.900 m2 đóng cửa trong quý này.
Như vậy, tổng nguồn cung văn phòng tại Tp.HCM là hơn 1.336.000 m2 từ 206 dự án, tăng 1% so với quý trước và 8% so với cùng kỳ năm trước.
Trong quý 1, thị trường văn phòng đạt công suất cho thuê khá cao, ở mức 87%, tăng 2% so với quý trước và cùng kỳ năm trước. Trong khi đó, giá thuê trung bình toàn thị trường tiếp tục giảm 2% so với quý trước và giảm 8% so với cùng kỳ năm trước.
Hạng B và C hoạt động tốt hơn. Công suất cho thuê trung bình của hạng B tăng 1% và của hạng C tăng 4% so với quý trước do giá thuê giảm. Thị trường văn phòng ở khu vực trung tâm hoạt động tốt hơn khu vực ngoại thành. Tổng diện tích đã cho thuê ở khu vực trung tâm cao hơn ở khu vực ngoại thành 62%.
Về nguồn cầu, khảo sát của Savills cho thấy, tổng lượng tiêu thụ văn phòng tăng mạnh 173% so với quý trước và 70% so với cùng kỳ năm trước, đạt 36.000 m2 trong quý 1/2013. So với cùng kỳ năm trước, tổng lượng tiêu thụ của hạng A tăng mạnh nhất, tăng 181%, theo sau là hạng C tăng 126%.
Trong quý 1/2013, khách thuê có khuynh hướng di chuyển từ các tòa nhà văn phòng cũ sang mới để được hưởng tiện ích tốt hơn, vị trí và quản lý tốt nhưng mức giá thuê lại phải chăng hơn. Hơn nữa, nguồn cầu đối với diện tích văn phòng nhỏ dưới 100 m2 gia tăng.
Theo Savills, trong 9 tháng tới của năm 2013, 15 dự án tương lai với hơn 137.000 m2 kỳ vọng gia nhập thị trường. Điều này sẽ khiến tổng nguồn cung văn phòng tăng 10% so với quý 1.
Trong khi đó, một khảo sát tương tự của CBRE tại Hà Nội cho thấy, tình hình hoạt động của thị trường có sự khác biệt giữa văn phòng hạng A và hạng B. Trong khi giá chào thuê trung bình tại các văn phòng hạng A tăng 2,2% so với quý 4/2012, thì giá chào thuê của hạng B giảm khoảng 5,5%.
Tuy nhiên, xu hướng tăng giá chào thuê của văn phòng hạng A chủ yếu là do sự có mặt của dự án Cornerstone (Phan Chu Trinh, Hoàn Kiếm). Đổi lại, tỷ lệ trống của các tòa hạng A là 30%, tăng từ 23% trong quý trước đó, trong khi các tòa hạng B có tỷ lệ trống là 19%, giảm 3%.
Diện tích cho thuê mới chủ yếu ghi nhận tại các tòa hạng B do giá chào thuê giảm, thể hiện rõ xu hướng cắt giảm chi phí hiện nay là động lực chính đối với các doanh nghiệp trong nước cũng như nước ngoài.
Về triển vọng, một nguồn cung lớn dự kiến sẽ được đưa ra thị trường trong quý 2/2013, với khoảng 400.000m² được hoàn thành. Tuy nhiên, theo dõi thực tế chỉ khoảng 40% đang trong quá trình hoàn thiện và nhiều khả năng sẽ được đưa ra thị trường trong thời gian tới.
Theo CBRE, có đến 42% nguồn cung dự kiến nằm tại phía Tây, và việc này sẽ tiếp tục gây áp lực lên giá thuê trong khu vực. Đối với các chủ đầu tư, cạnh tranh về giá sẽ là không đủ trong tương lai. Để giữ chân khách hàng, các chủ tòa nhà sẽ đồng thời phải cạnh tranh bằng việc cung cấp các dịch vụ tốt nhất.
Ngoài ra, mảng mặt bằng bán lẻ cũng có những tín hiệu khả quan khi giá thuê trung bình của trung tâm thương mại tổng hợp tăng 3% so với quý trước, chủ yếu do giá thuê cao của Tràng Tiền Plaza.
Trong khi đó, do một vài dự án tái cấu trúc nên giá thuê trung bình của khu vực ngoài trung tâm giảm 2% theo quý và giảm 11% so với cùng kỳ năm ngoái. Giá thuê của trung tâm thương mại và sảnh bán lẻ tương đối ổn định so với quý trước.
Tỷ lệ trống trung bình tăng khoảng 6% so với cùng kỳ năm ngoái. Tỷ lệ trống của cả khu vực trung tâm và ngoài trung tâm đều cao, đặc biệt là khu vực trung tâm do những diễn biến không khả quan của dự án Hàng Da Galleria khiến hàng loạt các cửa hàng rút dần ra khỏi dự án. Số cửa hàng đóng cửa (172) nhiều hơn số cửa hàng mới mở (121). Thị trường có khả năng sẽ đón nhận gần 422.000 m2 diện tích bán lẻ tính đến cuối năm 2013, qua đó có thể sẽ gây áp lực lớn đối với các dự án hiện tại.
Tuy nhiên, một tín hiệu tích cực là thị trường mặt bằng bán lẻ Hà Nội vẫn nhận được sự quan tâm lớn từ nhà đầu tư quốc tế. AeonMall Việt Nam đã nhận được giấy phép đầu tư cho dự án bán lẻ với tổng đầu tư lên tới 200 triệu USD. Riêng tập đoàn Vingroup có khả năng sẽ tiếp tục vị trí hàng đầu về thị phần thị trường bán lẻ Hà Nội nhờ hai dự án Vincom Mega Mall Royal City and Vincom Mega Mall Times City với tổng diện tích 460.000 m2. Vincom Mega Mall Royal City sẽ khai trương vào tháng 7/2013 và trở thành trung tâm thương mại lớn nhất Việt Nam.

VARS góp ý về cơ chế bảng giá đất và hệ số điều chỉnh giá đất
Theo Hội Môi giới Bất động sản Việt Nam, quá trình thi hành Luật Đất đai năm 2024 cho thấy việc xác định giá đất cụ thể đã trở thành một trong những "điểm nghẽn" đối với hoạt động đầu tư bất động sản...
Đà Nẵng: Quyết định mới về Quản lý kiến trúc đô thị hướng tới bảo tồn và phát triển bền vững
Đà Nẵng vừa ban hành quy chế quản lý kiến trúc đô thị và khu vực lân cận, nhằm thống nhất các nguyên tắc quản lý không gian, cảnh quan và kiến trúc, đồng thời tạo căn cứ pháp lý cho hoạt động quy hoạch, đầu tư xây dựng trên địa bàn…
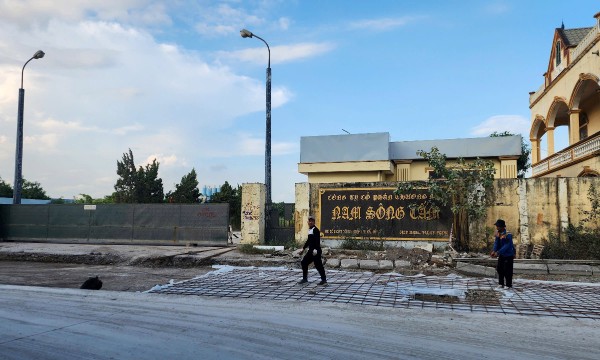
Hải Phòng thu hồi và gia hạn sử dụng đất đối với 3 doanh nghiệp
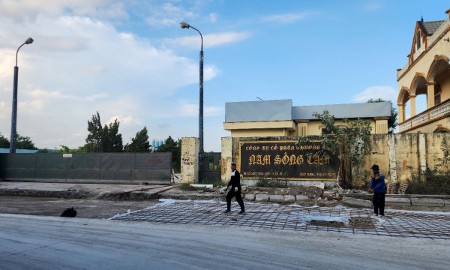
UBND TP. Hải Phòng thu hồi 20.527m2 đất của Công ty TNHH Thương mại Tiến Thắm, 7.959m2 đất của Công ty Cổ phần Thương mại Nam Sông Cấm, đồng thời gia hạn sử dụng 7.812m2 đất cho Công ty TNHH Chí Minh Đại An …
An Giang thông qua đề án công nhận Phú Quốc là Khu kinh tế đặc biệt
An Giang thông qua đề án công nhận Phú Quốc là Khu kinh tế đặc biệt, với mục tiêu thu hút khoảng 195.000 tỷ đồng vốn đầu tư toàn xã hội trong giai đoạn 2026 - 2030…
Nam Long II Central Lake thu hút khách hàng nhờ sản phẩm đa dạng, phù hợp nhiều nhu cầu
Cung cấp ra thị trường đa dạng dòng sản phẩm từ căn hộ, đất nền, nhà phố thấp tầng đa công năng, Nam Long II Central Lake trở thành lựa chọn ưu tiên của người mua ở thực và nhà đầu tư có nhu cầu an cư, kinh doanh và tích lũy tài sản tại đô thị đáng sống bậc nhất Nam Cần Thơ.





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...