




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vẫn còn nhiều áp lực tỷ giá trong cuối năm do đồng USD mạnh lên


Theo nhận định của MBS, đồng USD tiếp tục được hỗ trợ bởi lập trường thận trọng của Fed về lãi suất và lợi suất trái phiếu kho bạc Mỹ neo ở mức cao khi thị trường gia tăng kỳ vọng vào khả năng Fed sẽ tăng lãi suất trong 6 tháng cuối năm nay...
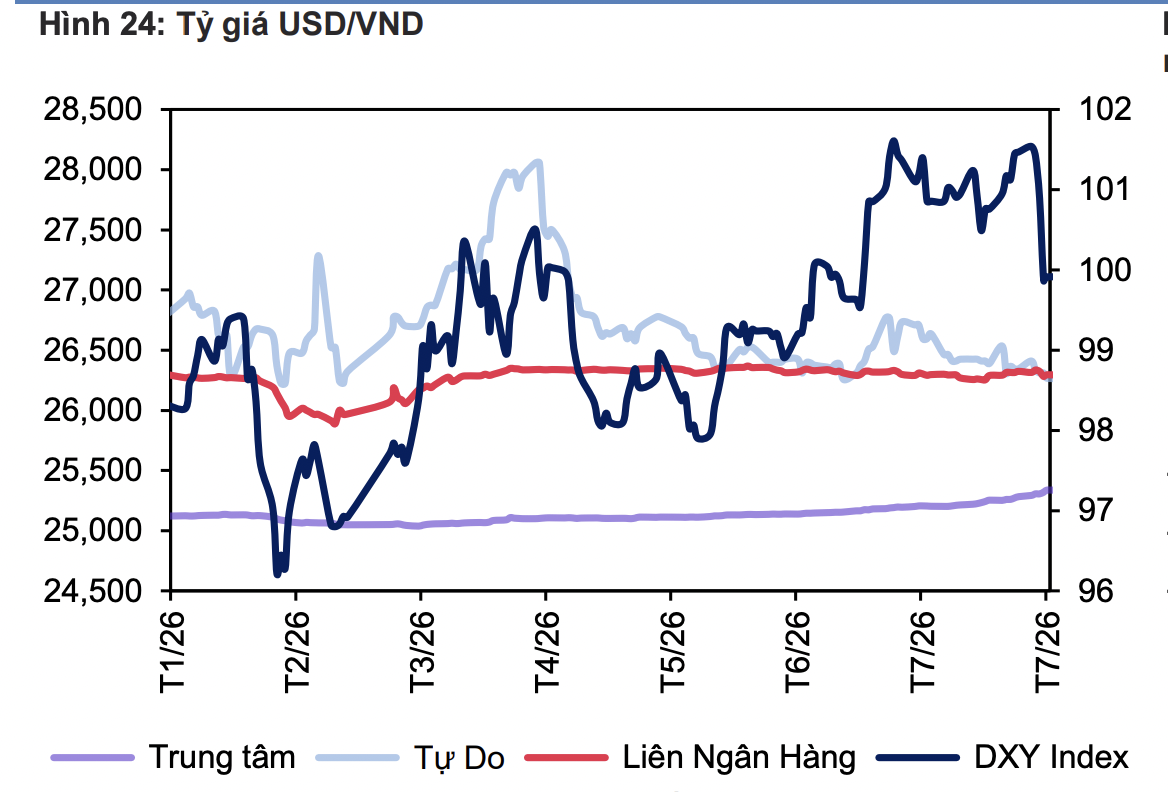
Vị thế của đồng USD tiếp tục được củng cố với chỉ số DXY neo trên mức 100 trong tháng 7. Điều này diễn ra trong bối cảnh xung đột leo thang trở lại trong kỳ đã đẩy giá dầu Brent tăng lên trên ngưỡng 100 USD/thùng lần đầu tiên kể từ cuối tháng 5, làm dấy lên lo ngại về áp lực lạm phát.
Trước đó, chỉ số CPI Mỹ trong tháng 6 ghi nhận tín hiệu tích cực với mức tăng 3,5% so với cùng kỳ - thấp hơn đáng kể so với mức 4,2% của tháng 5. Song, những diễn biến bất ổn địa chính trị dai dẳng vẫn là rủi ro lớn đối với quá trình kiểm soát lạm phát của Mỹ.
Trong tháng 7, Mỹ tuyên bố sẽ áp đặt thuế quan mới ở mức 10% và 12,5% đối với hàng hóa từ 60 đối tác thương mại để thay thế cho mức thuế toàn cầu 10% - hết hiệu lực vào ngày 24/7. Những bất ổn tại Trung Đông và căng thẳng thương mại tái diễn đã đẩy lợi suất trái phiếu kho bạc kỳ hạn 10 năm của Mỹ tăng lên mức cao nhất trong hơn 18 tháng, tại 4,7% - cũng là yếu tố hỗ trợ cho đồng USD.
Theo đó, chỉ số DXY vào ngày 27/7 đã tăng lên mức cao nhất trong 1 tháng, tại 101,54. Đến cuối tháng 7, chỉ số DXY ghi nhận đà giảm sau quyết định giữ nguyên lãi suất của Fed, song vẫn neo ở mức cao tại 99,9 (-1,3% so với cuối tháng 6, +1,7% từ đầu năm). Theo công cụ FedWatch của CME, hiện thị trường vẫn định giá khoảng 65% khả năng Fed sẽ tăng lãi suất 25 điểm cơ bản trong cuộc họp tháng 9 tới, khi Fed vẫn đưa ra thông điệp kiên định với mục tiêu lạm phát 2%.
Thị trường tỷ giá trong nước ghi nhận những diễn biến trái chiều trong tháng 7. Cụ thể, tỷ giá USD/VND liên ngân hàng duy trì tương đối ổn định, dao động hẹp trong vùng 26.254–26.335 VND/USD trong kỳ. Đến cuối tháng, tỷ giá liên ngân hàng giảm nhẹ 0,1% so với cuối tháng 6, về mức 26.293 VND/USD (+0,1%).
Cùng với đó, tỷ giá tự do cũng giảm mạnh 1,7% trong tháng, về mức 26.265 VND/USD (-2,5% từ đầu năm), sát mức tỷ giá liên ngân hàng. Tại thời điểm cuối tháng 6, tỷ giá tự do cao hơn tỷ giá liên ngân hàng 1,5%, song tới nay, mức chênh lệch này đã thu hẹp mạnh về -0,1% khi tỷ giá tự do thấp hơn thị trường chính thức.
Theo nhận định của MBS, sự hạ nhiệt của tỷ giá tự do diễn ra trong bối cảnh giá vàng quốc tế hạ nhiệt, hiện dao động quanh vùng 4.000 USD/ounce (-25% từ mức đỉnh thiết lập ở tháng 1/2026), giúp giảm nhu cầu USD phục vụ cho việc nhập khẩu vàng trong nước.
Ở chiều ngược lại, tỷ giá trung tâm tăng 0,5% so với cuối tháng 6 - mức tăng trong tháng cao nhất từ đầu năm đến nay - lên mức cao nhất từ trước tới nay tại 25.338 VND/USD (+0,9% từ đầu năm).
Mặc dù đồng nội tệ duy trì vị thế khá ổn định trong thời gian qua, MBS cho rằng vẫn còn các áp lực lên tỷ giá trong thời gian tới khi đồng USD được kỳ vọng sẽ mạnh lên trong nửa cuối năm nhờ: Đồng USD tiếp tục được hỗ trợ bởi lập trường thận trọng của Fed về lãi suất và lợi suất trái phiếu kho bạc Mỹ neo ở mức cao khi thị trường gia tăng kỳ vọng vào khả năng Fed sẽ tăng lãi suất trong 6 tháng cuối năm nay;
Với quan điểm cứng rắn về bảo hộ thương mại, chính quyền Tổng thống Trump đã và đang đẩy mạnh việc triển khai điều tra và đưa ra những chính sách tăng thuế đối với hàng hóa quốc tế, đồng thời yêu cầu các đối tác thu hẹp thặng dư thương mại với Mỹ. Theo đó, tác động của các chính sách này sẽ là yếu tố hỗ trợ cho đồng USD.
Ở chiều ngược lại, đồng VND được kỳ vọng vẫn sẽ được hỗ trợ bởi: Mặt bằng lãi suất cao trong nước; Dòng vốn đầu tư FDI tích cực; Kỳ vọng thâm hụt thương mại sẽ dần thu hẹp trong 6 tháng cuối năm khi khối lượng nguyên liệu đầu vào được nhập khẩu trong các tháng đầu năm sẽ chuyển hóa thành hàng hóa khi bước vào mùa cao điểm sản xuất, xuất khẩu trong những tháng cuối năm.
Tổng hợp các yếu tố trên, MBS cho rằng tỷ giá USD/VND đến cuối năm 2026 sẽ dao động trong khoảng 26.800–27.000, tương ứng với mức tăng 2%–2,8% so với đầu năm.
Bài liên quan


SHS: Doanh thu quý 3 tăng 23%, động lực tăng trưởng đến từ các trụ cột mới
Kết thúc quý 3/2026, Công ty Cổ phần Chứng khoán Sài Gòn - Hà Nội (SHS) ghi nhận doanh thu hoạt động quý 3 đạt 1.002 tỷ đồng, tăng 23% so với cùng kỳ.
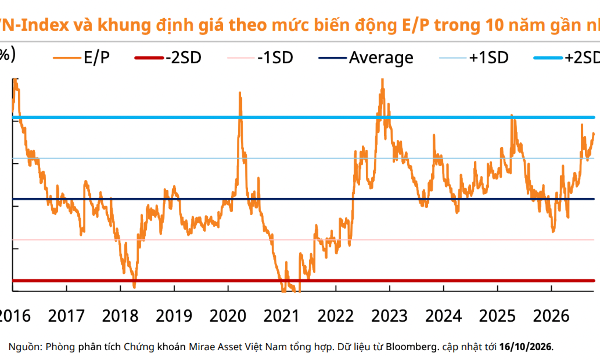
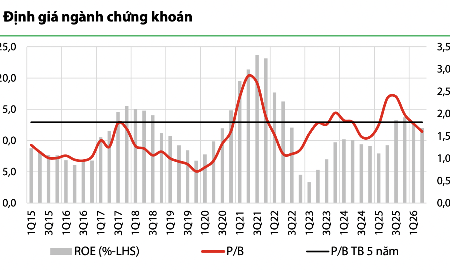
Lịch sử cho thấy VN-Index dễ tạo đáy ở vùng tỷ lệ E/P 8-9% trở lên?
Thống kê lịch sử cho thấy lực cầu mạnh tại vùng tỷ lệ E/P (Earnings-to-Price) từ 8–9% trở lên đã giúp thị trường tạo đáy trong các năm 2016, 2020, 2022 và 2025.
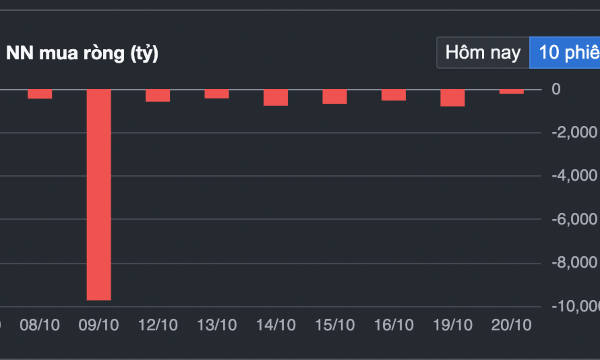
Khối ngoại giảm bán ròng, cổ phiếu xanh "lan" rộng
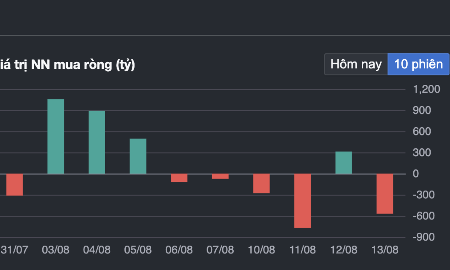
Thanh khoản ba sàn khớp lệnh vẫn ở vùng 14.000 tỷ, trong đó nhà đầu tư nước ngoài tiếp tục bán ròng 218,54 tỷ đồng. Tính riêng giao dịch khớp lệnh, khối ngoại bán ròng 148,4 tỷ đồng.
Blog chứng khoán: Tâm lý đầu cơ vẫn mạnh
Một đợt chốt lời diện rộng ở nhóm cổ phiếu vừa và nhỏ đã xuất hiện hôm nay, nhưng dòng tiền đầu cơ vẫn hoạt động tốt, đỡ giá và kéo phục hồi về cuối. Cả trăm cổ phiếu đảo chiều tăng mạnh hơn 1%, trong đó chỉ vài mã blue-chips, cho thấy khả năng chấp nhận rủi ro vẫn còn.
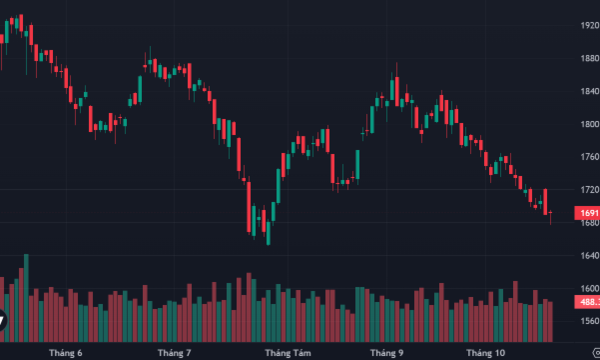
Rung lắc mạnh ở cổ phiếu vừa và nhỏ, xu hướng đầu cơ chưa kết thúc
Nhịp giảm buổi sáng ở nhóm cổ phiếu vừa và nhỏ bất ngờ kết thúc chiều nay khi lại có một đợt mua mới mạnh mẽ. Thay đổi ở độ rộng là bằng chứng rõ nhất khi số cổ phiếu đảo chiều vượt trội số giảm, chưa kể gần 100 cổ phiếu đảo chiều tăng mạnh.

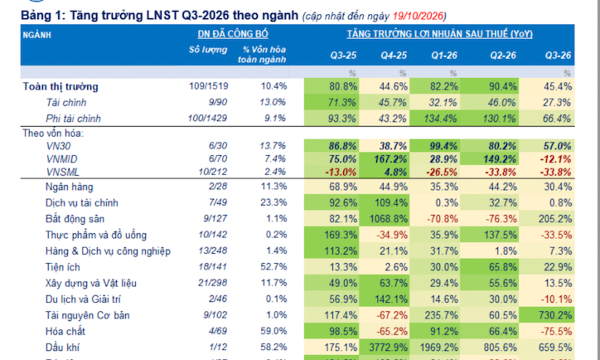




Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...