




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trải nghiệm đồng nhất: Lực hút khách hàng của nhà băng


Nâng cao trải nghiệm người dùng đang là yêu cầu sống còn của các ngân hàng số trong cuộc chạy đua ngày càng khốc liệt để thu hút và giữ chân người dùng trên nền tảng số của ngân hàng...
Để phục vụ tốt nhất nhiều nhóm đối tượng và nhu cầu khác nhau cũng như xu hướng quản lý tài chính trên nhiều thiết bị kỹ thuật số, các ngân hàng đang triển khai chiến lược xây dựng sản phẩm số như hệ sinh thái đa ứng dụng (multi apps), siêu ứng dụng (super app) cũng như đa nền tảng thiết bị (máy tính, máy tính bảng, điện thoại, đồng hồ thông minh).
Thực tế không thể phủ nhận rằng, ngân hàng số đã xóa bỏ rào cản về địa lý, không gian, thời gian, chỉ với một chiếc điện thoại thông minh có kết nối internet là khách hàng có thể thực hiện mọi giao dịch. Nhờ số hóa, việc xếp hàng dài tại ngân hàng để chờ làm thủ tục giấy tờ… được giảm thiểu thậm chí là loại bỏ hoàn toàn.
Nhu cầu của khách hàng chính là đòn bẩy thúc đẩy các ngân hàng phải nhanh chóng cung cấp các giải pháp hỗ trợ người dùng trên đa nền tảng, đa thiết bị với độ phức tạp và tính kết nối ngày càng cao.
Song song với đó cũng là các áp lực không hề nhỏ trong quá trình triển khai các sản phẩm số đáp ứng nhu cầu cấp bách này để chiếm lĩnh thị phần. Đó là bài toán đảm bảo kết nối mượt mà và đồng nhất trải nghiệm trên các kênh mà khách hàng sử dụng, hạn chế tối đa sự gián đoạn trong suốt hành trình trải nghiệm ngân hàng số. Có sự thông suốt trong các giao dịch, các ngân hàng sẽ giữ chân khách hàng tốt hơn, từ đó mở ra cơ hội tăng trưởng.
Để công nghệ trong ngân hàng vận hành mượt mà, các chuyên gia cho rằng ngân hàng cần thấu hiểu insight của người dùng và nâng cao các luồng nghiệp vụ ngân hàng. Thực tế cho thấy vẫn còn tồn tại nhiều bài toán chưa có lời giải.
Chẳng hạn hành trình trải nghiệm khách hàng được làm tốt trên online nhưng khâu vận hành offline vẫn còn nhiều trục trặc, thiếu đồng bộ. Trải nghiệm trên không gian số chưa thực sự trở thành một phần của hành trình khách hàng khi mà toàn bộ quá trình từ khi khách hàng quan tâm đến khi đăng ký sử dụng chưa khiến họ hài lòng.
Các chuyên gia trong ngành cũng chỉ ra rằng việc quản lý không tốt mong đợi của khách hàng về trải nghiệm đồng nhất, cung cấp thiếu thông tin về dịch vụ… có thể khiến khách hàng không hài lòng và rời bỏ dịch vụ.
Trong một sự kiện về ngân hàng, ông Bùi Đình Giáp, Giám đốc nền tảng tự động hóa quy trình nghiệp vụ akaBot - FPT Software nhận định các ngân hàng hiện nay cần áp dụng tích cực các công nghệ mới blockchain, iCloud, big data … Đây là các công cụ công nghệ, nền tảng số giúp các ngân hàng vận hành tự động hóa các nghiệp vụ tài chính của mình, hướng đến ngân hàng số thông minh.
Trên quan điểm kỹ thuật, ông Giáp cho rằng khi áp dụng các công nghệ này, các ngân hàng cần tập trung triển khai trên 3 nội dung như: Cần độc lập về vị trí làm việc (đầy đủ các nền tảng số hỗ trợ, hạ tầng công nghệ đảm bảo…); hiệu quả thích ứng đối với người dùng đầu - cuối (các giải pháp số, tự động hóa thông minh đối khách hàng); nhận thức, trình độ đội ngũ nhân viên.
Cũng trong sự kiện trên, ông Nguyễn Hoàng Thao, chuyên gia công nghệ thông tin, Phó giám đốc tư vấn rủi ro Công ty TNHH Deloitte Việt Nam, cho biết ngoài yếu tố đảm bảo duy trì, vận hành không bị gián đoạn thì các ngân hàng phải quản trị tốt các rủi ro; cần tối ưu hóa trong quy trình số hóa.
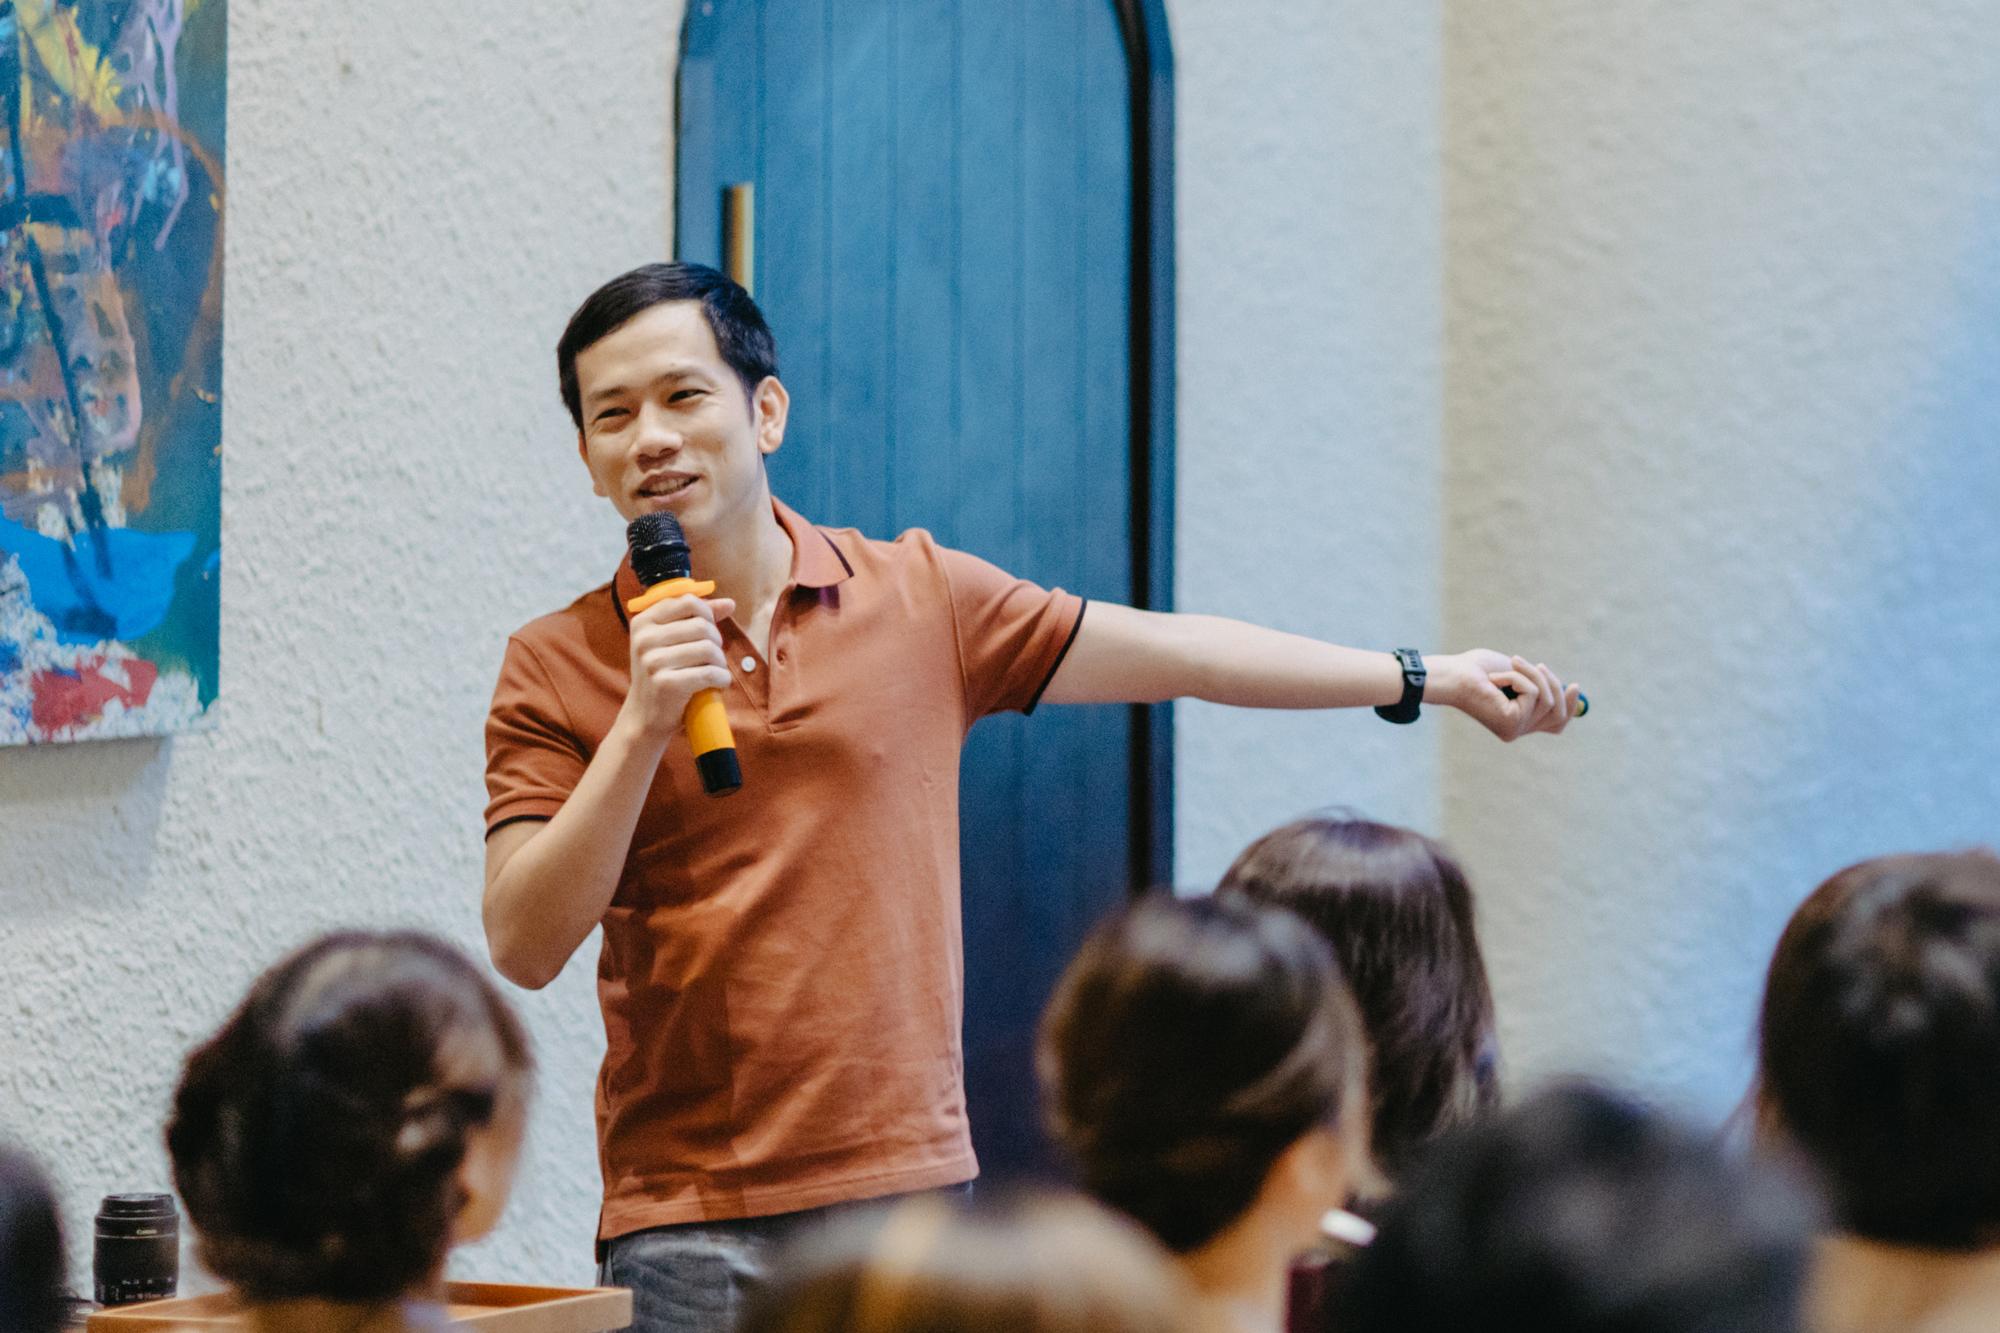
Chia sẻ cùng quan điểm, ông Lê Hồng Hải Nhân, Giám đốc điều hành GEEK Up, đối tác sản phẩm lâu năm của ngân hàng có tốc độ chuyển đổi số mạnh mẽ thời gian gần đây như TPBank, nhấn mạnh rằng vấn đề cốt lõi của trải nghiệm người dùng đồng nhất là đảm bảo sáng tạo dựa trên sự thấu hiểu về cách vận hành của hệ thống. Vậy nên, ngoài năng lực công nghệ, năng lực thiết kế trải nghiệm, thì năng lực thấu hiểu về cách hệ thống vận hành là điều kiện không thể thiếu trong quá trình chuyển đổi số của ngân hàng.
Đọc bài theo từ khoá

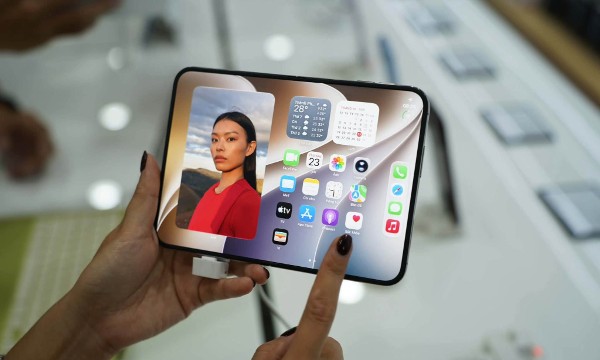
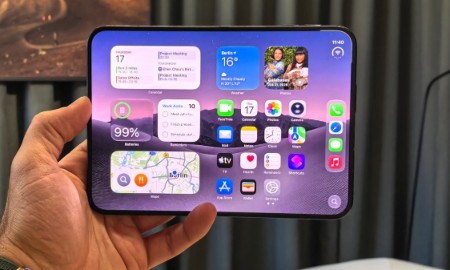
Hàng nghìn chiếc iPhone Duo được bán tại Việt Nam trong sáng nay
Sáng 23/10, các đại lý ủy quyền Apple tại Việt Nam đã chính thức mở bán iPhone Duo đã thu hút sự chú ý từ cộng đồng yêu công nghệ, với hàng nghìn đơn đặt hàng tại các hệ thống bán lẻ lớn như TopZone, CellphoneS, Minh Tuấn Mobile, Di Động Việt, Hoàng Hà Mobile…
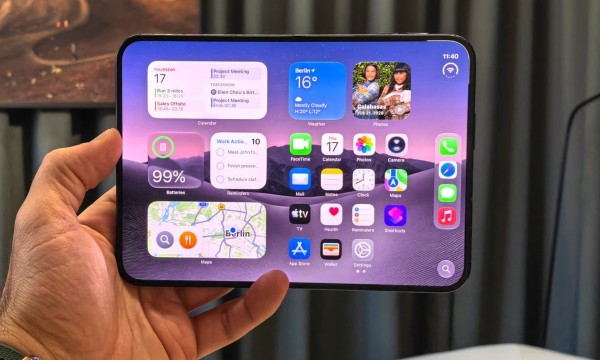
Điểm khác biệt giữa iPhone Duo và các điện thoại gập khác
iPhone Duo sở hữu một đặc điểm thiết kế mà các đối thủ chưa có, đó là khả năng chuyển đổi ứng dụng giữa màn hình ngoài và màn hình bên trong vô cùng mượt mà...
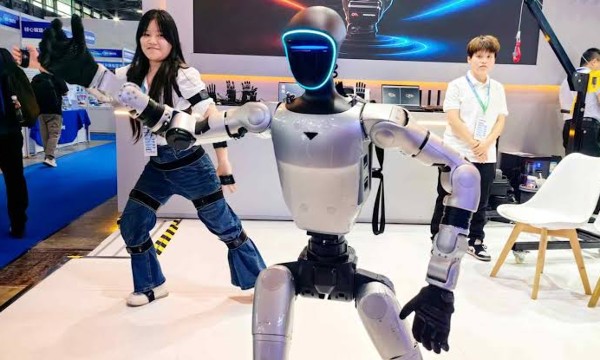
Công ty Trung Quốc phát triển hệ thống AI giúp robot hình người tự cải thiện năng lực
Công ty công nghệ của Trung Quốc Unitree Robotics đang phát triển hệ thống AI có khả năng tự viết mã, mô phỏng và tối ưu hóa hoạt động của robot, hướng tới giảm sự phụ thuộc vào lập trình thủ công…
Trung Quốc thành lập Tập đoàn Dữ liệu Quốc gia, thúc đẩy phát triển AI
Tập đoàn Dữ liệu Quốc gia Trung Quốc được thành lập tại Khu mới Hùng An, với nhiệm vụ phát triển và khai thác tài nguyên dữ liệu, thúc đẩy kết nối hạ tầng dữ liệu và tạo nền tảng hỗ trợ sự phát triển của trí tuệ nhân tạo (AI)…
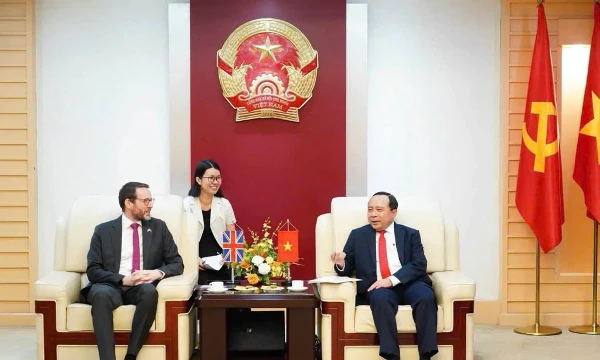
Vương quốc Anh tài trợ 66,6 triệu bảng Anh cho Việt Nam qua Quỹ Đối tác Khoa học Quốc tế giai đoạn 2
Giai đoạn 2 của Quỹ, Việt Nam sẽ được mời tham gia 9 chương trình hợp tác đa phương do Chính phủ Anh tài trợ, với tổng ngân sách 66,6 triệu bảng Anh, tập trung vào trí tuệ nhân tạo (AI), năng lượng, biến đổi khí hậu và nâng cao năng lực nghiên cứu, đổi mới sáng tạo...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...