




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín hiệu suy thoái kinh tế Mỹ từ thị trường trái phiếu?


Thị trường trái phiếu đang phát đi một tín hiệu cảnh báo về nền kinh tế Mỹ. Đó là “đường cong lãi suất đảo ngược” (inverted yield curve) – hiện tượng được xem là chỉ báo đáng tin cậy cho những lần suy thoái trước đây của chứng khoán Mỹ...
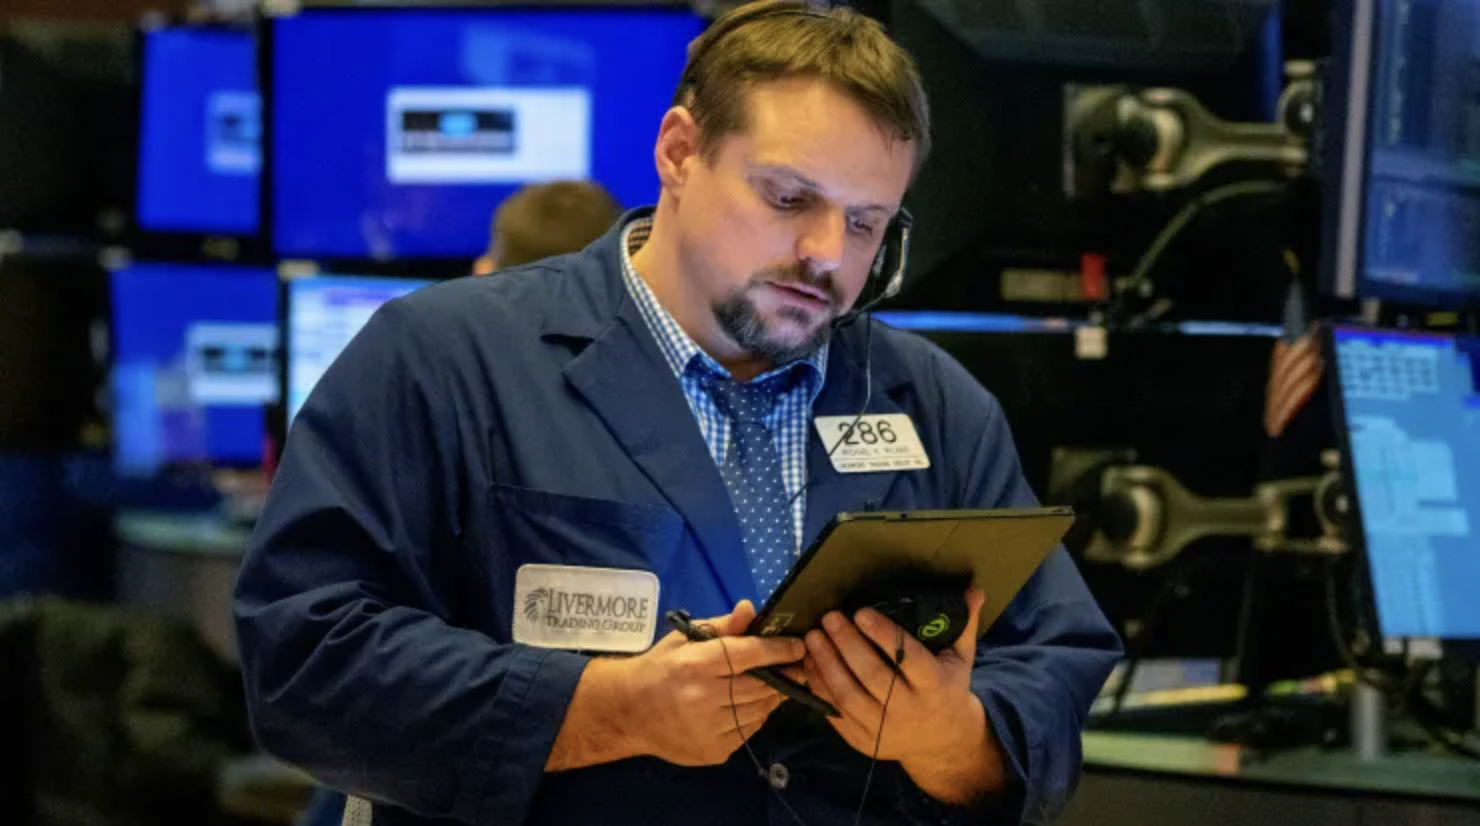
Trong phiên giao dịch ngày thứ Hai (28/3), một phần của đường cong lợi suất trái phiếu kho bạc Mỹ đã rơi vào trạng thái đảo ngược. Diễn biến này tuy chưa đảm bảo chắc chắn là suy thoái sẽ xảy ra, một số chuyên gia kinh tế vẫn xem đây là một dấu hiệu cảnh báo.
ĐƯỜNG CONG LỢI SUẤT ĐẢO NGƯỢC LÀ GÌ?
Trong điều kiện bình thường, lợi suất của trái phiếu kỳ hạn dài hơn thường cao hơn lợi suất của trái phiếu có kỳ hạn ngắn hơn. Chẳng hạn, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm thường cao hơn lợi suất trái phiếu kho bạc Mỹ kỳ hạn 1 năm.
Đó là bởi nhà đầu tư kỳ vọng hưởng lợi tức cao hơn khi dùng tiền của họ để cho vay trong một thời gian dài hơn. Khi đó, đường cong phản ánh chênh lệch lợi suất giữa hai trái phiếu với hai kỳ hạn dài-ngắn sẽ là một đường dốc đi lên.
Khi đường cong lợi suất này đảo ngược, trái phiếu ngắn hạn hơn mang lại lợi suất cao hơn so với trái phiếu kỳ hạn dài hơn. Trong trường hợp đó, thị trường trái phiếu bị bóp méo.
“Nhìn chung, câu chuyện phải ngược lại mới là đúng”, chuyên gia kinh tế trưởng về quản lý gia sản toàn cầu của JPMorgan Chase, bà Stephanie Roth, phát biểu trên CNBC.
VÌ SAO ĐƯỜNG CONG LỢI SUẤT ĐẢO NGƯỢC LẠI LÀ DẤU HIỆU CẢNH BÁO?
Đường cong lợi suất đảo ngược không châm ngòi cho suy thoái kinh tế và cũng không đảm bảo chắc chắn suy thoái sẽ xảy ra. Thay vào đó, hiện tượng này cho thấy nhà đầu tư trái phiếu đang lo ngại về triển vọng kinh tế trong dài hạn – bà Roth nhấn mạnh.
Được giới đầu tư quan tâm nhiều nhất là chênh lệch giữa lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm và kỳ hạn 10 năm. Ở thời điểm hiện tại, đường cong lợi suất giữa hai kỳ hạn này chưa phát đi một tín hiệu cảnh báo nào.
Tuy nhiên, đường cong lợi suất giữa trái phiếu kỳ hạn 5 năm và 30 năm đã đảo ngược trong phiên giao dịch ngày 28/2. Đây là lần đầu tiên đường cong này đảo ngược kể từ năm 2006 – thời điểm trước khi xảy ra khủng hoảng tài chính và suy thoái kinh tế toàn cầu.
“Đường cong lợi suất đảo ngược không có nghĩa là sắp có suy thoái, mà chỉ phản ánh những mối lo về tương lai của nền kinh tế”, bà Roth nói.
Theo vị chuyên gia này, 7 lần suy thoái kinh tế Mỹ từ năm 1970 đến nay đều được báo hiệu trước bởi sự đảo ngược đường cong lợi suất giữa trái phiếu kho bạc Mỹ kỳ hạn 2 năm và 10 năm.
Tuy nhiên, các dữ liệu cũng cho thấy suy thoái kinh tế Mỹ thường không xảy ra ngay sau khi đường cong lợi suất đảo ngược. Tính bình quân, phải mất 17 tháng sau khi xuất hiện hiện tượng đảo ngược này, nền kinh tế mới bắt đầu suy thoái – theo bà Roth.
Vị chuyên gia nói thêm rằng đã có một số lần sự đảo ngược đường cong lợi suất cảnh báo sai về nền kinh tế. Chẳng hạn, sau khi đường cong này đảo ngược vào năm 1998, đã không có đợt suy thoái kinh tế Mỹ nào xảy ra. Đường cong lợi suất trái phiếu kho bạc Mỹ cũng đảo ngược trước đại dịch Covid-19, nhưng bà Roth cho rằng đó không phải là một tín hiệu cảnh báo chuẩn xác, vì nhà đầu tư trái phiếu không thể dự báo được đại dịch toàn cầu.
“Cảnh báo từ đường cong lợi suất đảo ngược không phải lúc nào cũng đúng, nhưng có một tỷ lệ cao xảy ra suy thoái kinh tế sau mỗi lần đường cong đó đảo ngược”, ông Brian Luke, trưởng bộ phận trái phiếu Mỹ thuộc S&P Dow Jones Indices, phát biểu.
LÃI SUẤT VÀ TRÁI PHIẾU
Cục Dự trữ Liên bang Mỹ (Fed), tức ngân hàng trung ương nước này, có ảnh hưởng lớn đến lợi suất trái phiếu. Chính sách của Fed, cụ thể là lãi suất tham chiếu (fed fund rates) thường có tác động lớn hơn và trực tiếp hơn đến lợi suất của các trái phiếu kỳ hạn ngắn, nếu so với các trái phiếu kỳ hạn dài – theo ông Luke.
Lợi suất trái phiếu kỳ hạn dài không nhất thiết biến động cùng nhịp với lãi suất Fed. Thay vào đó, nhà đầu tư kỳ vọng chính sách tương lai của Fed có ảnh hưởng lớn hơn đến các trái phiếu kỳ hạn dài hơn, ông Luke nhấn mạnh.
Tháng 3 vừa qua, Fed đã nâng lãi suất nhằm kiểm soát lạm phát đang ở mức cao nhất 40 năm. Theo dự kiến, Fed sẽ có thêm 5-6 đợt nâng lãi suất nữa trong năm nay. Việc Fed nâng lãi suất đã đẩy lợi suất các trái phiếu kho bạc Mỹ kỳ hạn ngắn hơn tăng lên. Lợi suất trái phiếu kho bạc Mỹ các kỳ hạn dài cũng tăng, nhưng không tăng nhiều.
Trong phiên ngày 28/3, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm cao hơn khoảng 0,13 điểm phần trăm so với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm. Chênh lệch này lớn hơn nhiều, lên tới 0,8%, vào đầu năm 2022. Nếu chênh lệch tiếp tục rút ngắn, đường cong lợi suất giữa trái phiếu hai kỳ hạn này có thể sẽ đảo ngược.
Giới đầu tư đang lo ngại về một sự “hạ cánh cứng” của nền kinh tế. Đó là khi Fed nâng lãi suất quá mạnh nhằm mục đích chống lạm phát, vô tình gây ra suy thoái kinh tế. Trong các cuộc suy thoái kinh tế, Fed thường cắt giảm lãi suất tham chiếu để kích thích tăng trưởng.
Bởi vậy, đường cong lợi suất đảo ngược phản ánh dự báo của nhà đầu tư về một cuộc suy thoái trong tương lai, thể hiện kỳ vọng Fed sẽ cắt giảm lãi suất trong dài hạn.
“Thị trường trái phiếu đang cố gắng để hiểu về đường đi lãi suất trong tương lai”, chuyên gia kinh tế trưởng Preston Caldwell của Morningstar phát biểu.
Trái phiếu kho bạc Mỹ được coi là một tài sản an toàn, vì khả năng vỡ nợ của Chính phủ Mỹ là thấp. Nhu cầu tìm kiếm “vịnh tránh bão” của nhà đầu tư thời gian gần đây đã thúc đẩy nhu cầu đối với các trái phiếu kho bạc Mỹ kỳ hạn dài, khiến lợi suất của trái phiếu các kỳ hạn dài khó tăng – theo ông Luke.
SUY THOÁI CÓ SẮP XẢY RA HAY KHÔNG?
Đây là một câu hỏi mà không vị chuyên gia nào có thể đưa ra câu trả lời chắc chắn.
Có thể Fed sẽ cân bằng được chính sách tiền tệ và đạt mục tiêu tạo ra một cuộc “hạ cánh mềm” cho nền kinh tế - vừa giảm được lạm phát mà không gây suy thoái. Nhưng cuộc chiến tranh Nga-Ukraine đang khiến cho câu chuyện trở nên phức tạp vì khiến giá hàng hoá cơ bản như dầu thô và lương thực tăng chóng mặt – một vấn đề nằm ngoài tầm kiểm soát của Fed.
“Đường cong lợi suất đảo ngược không có gì là huyền bí cả”, ông Caldwell phát biểu, và nói thêm rằng sự đảo ngược đó không có nghĩa là nền kinh tế sắp suy thoái. “Đó không phải là cái công tắc đã được bật”.
Nhưng nhiều chuyên gia kinh tế đã điều chỉnh dự báo. JPMorgan Chase đặt khả năng kinh tế Mỹ sắp rơi vào suy thoái ở mức 30-35%, cao hơn mức trung bình lịch sử 15% - bà Roth cho hay.
Đọc bài theo từ khoá

Dự án Luật Luật sư (sửa đổi): Phát triển thị trường dịch vụ pháp lý minh bạch, cạnh tranh lành mạnh
Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân lên đường thăm Đan Mạch, Liên minh châu Âu và Bỉ
Chuyến thăm của Tổng Bí thư, Chủ tịch nước Tô Lâm tới Đan Mạch, EU và Bỉ mở rộng không gian hợp tác thương mại, đầu tư và công nghệ
Nỗi lo nợ công khiến chứng khoán Pháp ngày càng tụt lại so với các thị trường châu Âu
Lo ngại về tài chính công và cuộc bầu cử tổng thống sắp tới khiến nhà đầu tư ngày càng dè dặt với cổ phiếu Pháp. Kết quả là chứng khoán Pháp tụt lại xa nhất so với các thị trường châu Âu khác kể từ năm 2010…
Hội nghị của IMF và WB: Nhiều câu hỏi của các nước đang phát triển bị bỏ ngỏ
Hội nghị thường niên của Quỹ Tiền tệ Quốc tế (IMF) và Ngân hàng Thế giới (WB) diễn ra tại Bangkok, Thái Lan trong tuần vừa rồi đã không đưa ra được giải pháp mới nào cho các quốc gia đang phát triển trước những thách thức từ cuộc xung đột đang lan rộng ở Trung Đông, cuộc chiến dai dẳng tại Ukraine, gánh nặng nợ công gia tăng và nguy cơ hình thành "bong bóng" trí tuệ nhân tạo (AI)...
Giá hàng hóa nhập khẩu vào Mỹ tăng mạnh nhất hơn 4 năm
Giá hàng hóa nhập khẩu vào Mỹ trong tháng 9 tăng cao hơn dự báo, do giá các sản phẩm năng lượng và nhiều mặt hàng khác leo thang, cho thấy áp lực lạm phát ở nước này tiếp tục gia tăng trong bối cảnh chiến tranh tại Trung Đông vẫn tiếp diễn...
Điều gì xảy ra nếu chứng khoán Indonesia bị loại khỏi chỉ số toàn cầu của MSCI?
Trong phiên giao dịch sáng ngày thứ Hai (19/10), chỉ số Jakarta Composite (JCI) của chứng khoán Indonesia có lúc giảm 5,4% xuống mức thấp nhất kể từ năm 2020, sau khi MSCI cho biết đang cân nhắc loại thị trường này khỏi các chỉ số toàn cầu chủ chốt…
Rủi ro từ khoản tiền lãi nợ công hơn 1 nghìn tỷ USD trong một năm của Mỹ
Sự gia tăng tiền lãi này phản ánh thực tế là quy mô nợ công cần trả lãi ngày càng lớn và lãi suất đi vay của Chính phủ Mỹ cũng tăng mạnh...



Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

