




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiếp tục hợp tác đưa tu nghiệp sinh sang Nhật


Lao động Việt Nam tiếp tục có cơ hội tu nghiệp tại Nhật Bản không mất bất cứ khoản phí nào
Hôm nay (4/2), Bộ trưởng Bộ Lao động - Thương binh và Xã hội Nguyễn Thị Kim Ngân và ông Kyoei Yanagisawa, Chủ tịch Hiệp hội phát triển nhân lực quốc tế của các doanh nghiệp vừa và nhỏ Nhật Bản (IMM Japan) đã ký lại bản thỏa thuận về chương trình hợp tác đưa tu nghiệp sinh Việt Nam sang tu nghiệp và thực tập kỹ thuật tại Nhật Bản.
Đây là chương trình hợp tác mà hầu hết các chi phí đều do phía cơ quan tiếp nhận đài thọ, vì thế tu nghiệp sinh không mất bất cứ khoản chi phí nào ngoài phí ăn, ở, học tiếng, đào tạo giáo dục định hướng, phí hộ chiếu, visa tại Việt Nam.
Thời gian tu nghiệp và thực tập kỹ thuật tại Nhật Bản là 3 năm, trong đó tháng đầu tiên là thời gian tu nghiệp, thời gian còn lại là giai đoạn thực tập kỹ thuật.
Theo ông Kyoei Yanagisawa, Chủ tịch IMM Japan, trong 3 năm tu nghiệp tại Nhật Bản, mỗi năm tu nghiệp sinh sẽ nhận trợ cấp tu nghiệp là 100 nghìn Yên. Sau khi hoàn thành việc tu nghiệp và thực tập kỹ thuật về nước, IMM Japan sẽ hỗ trợ cho mỗi tu nghiệp sinh khoản tiền 600 nghìn Yên làm vốn.
Ông Kyoei Yanagisawa cũng cho biết, sau hơn 4 năm triển khai chương trình hợp tác này với Việt Nam, đã có gần 700 tu nghiệp sinh đã được tuyển chọn từ 20 địa phương và một số cơ sở đào tạo nghề , trong đó khoảng 550 tu nghiệp sinh đã xuất cảnh.
Trong thời gian tới IMM sẽ đẩy mạnh công tác tiếp nhận tu nghiệp sinh, hướng tới mục tiêu tiếp nhận 1.000 tu nghiệp sinh Việt Nam sang Nhật Bản trong 2 năm.

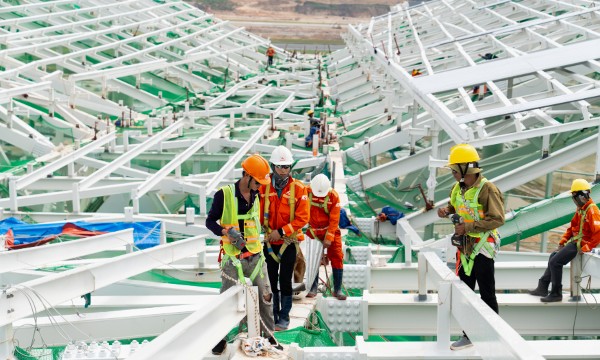
Doanh nghiệp xây dựng khát nhân lực trước làn sóng đầu tư hạ tầng
Nhu cầu nhân lực tại nhiều doanh nghiệp xây dựng tăng mạnh trong khi nguồn cung chưa đáp ứng, từ công nhân kỹ thuật, lái máy đến kỹ sư chuyên sâu về đường sắt, công trình ngầm và công nghệ số...
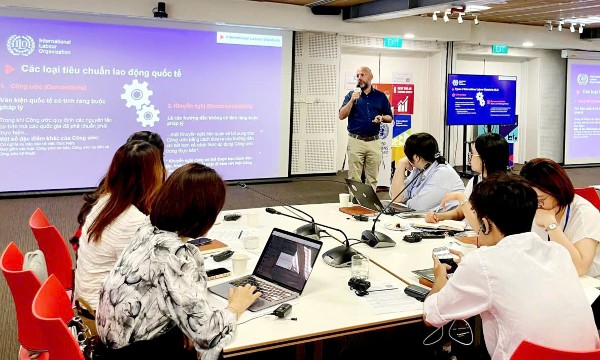
18 trường hợp lao động nước ngoài được miễn giấy phép lao động tại Việt Nam
Từ ngày 5/12/2026, theo quy định mới, sẽ có 18 nhóm lao động nước ngoài chính thức không thuộc diện cấp giấy phép lao động khi làm việc tại Việt Nam...
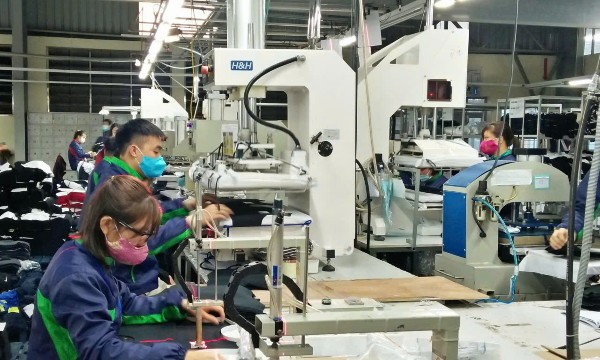
Siết chặt an toàn lao động: 31 nhóm ngành nghề nằm trong diện kiểm soát đặc biệt
Danh mục gồm 31 nhóm công việc có yêu cầu nghiêm ngặt về an toàn, vệ sinh lao động, trải rộng ở nhiều lĩnh vực như xây dựng, điện tử, năng lượng, y tế...
Từ 2027, lao động Việt Nam đi làm việc ở nước ngoài được quản lý bằng mã số
Theo quy định mới, từ năm 2027 sẽ quản lý người lao động đi làm việc ở nước ngoài bằng mã số theo suốt quá trình, từ chuẩn bị nguồn, tuyển chọn, xuất cảnh, làm việc ở nước ngoài đến khi họ về nước...
Đề xuất miễn 100% thuế thu nhập cá nhân trong 5 năm để thu hút nhân tài
Doanh nghiệp sử dụng nhân tài và cộng sự thực hiện nhiệm vụ chiến lược, sẽ được tính thêm vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp một khoản bằng 50% chi phí tiền lương, tiền thưởng thực trả cho nhóm này...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Điều kiện giao dịch và hạn mức sở hữu căn hộ cho người nước ngoài ở từng dự án
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...